







 קריסת Alta Banka בסרביה: מה יעלה בגורל כספי המפקידים מרוסיה
 הכנסות Covivio Hotels צמחו ב-4.7% בתשעת החודשים הראשונים
 מחירי הדירות בליטא האיצו את קצב העלייה
 קרן הנפט הנורווגית תשקיע €1,5 מיליארד במחסנים באירופה
 קריסת השווקים ב-30 באוקטובר: האם מלונות ממותגים יגנו על ההון
 מלונות ראס אל-ח׳ימה משנים את המודל העסקי לקראת פתיחת Wynn
מכירות הדירות בישראל ירדו ביולי
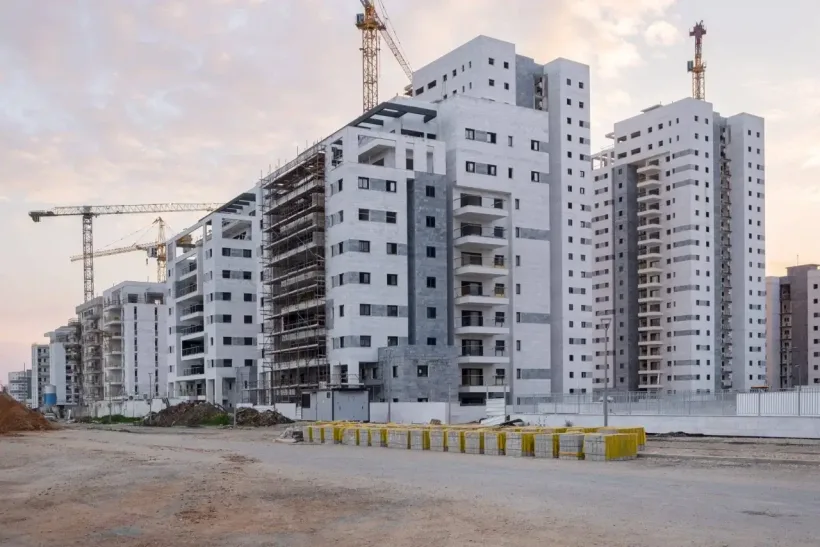
מכירות הדיור בישראל ביולי 2026 ירדו ב-13.7% בהשוואה ליוני: מספר העסקאות הצטמצם מכ-8.81 אלף לכ-7.6 אלף. הירידה בלטה במיוחד בשוק הדירות מקבלן. מכירות הדירות החדשות ירדו בכ-20% בחודש אחד, וללא סבסוד ממשלתי — ב-26%. במקביל, המלאי הרשמי של דירות חדשות שנותרו למכירה הגיע ל-84,990 נכסים, נתון המשקף 26.9 חודשי מכירה בקצב הנוכחי. עם זאת, אין לראות ב-85 אלף דירות אלה את סך כל הדירות הלא מכורות אצל היזמים: הסטטיסטיקה מבוססת על מתודולוגיה מיוחדת ואינה כוללת נכסים לאחר שחלפו 15 חודשים מסיום הבנייה.
ביולי נמכרו כ-7.6 אלף דירות
לאחר התעוררות הפעילות במאי וביוני, שוק הדיור הישראלי שב להאט. ביולי נמכרו כ-7.6 אלף דירות לעומת 8.81 אלף בחודש הקודם. מדובר בירידה של 13.7%. יוני היה החודש החזק ביותר מבחינת היקף המכירות מאז תחילת שנת 2026.
חשוב לציין כי מדובר בירידה ביחס לחודש יוני, ולא בירידה שנתית של 14%. סדרת נתונים רשמית נוספת — של הכלכלן הראשי במשרד האוצר — הצביעה ביולי על 7,692 עסקאות רכישה. לפי מתודולוגיה זו, מספר העסקאות ירד ב-12% לעומת יוני וב-4% לעומת יולי 2025. ללא דירות שנמכרו במסגרת תוכניות ממשלתיות, בוצעו בשוק החופשי 6,582 עסקאות, 9% פחות מבתקופה המקבילה אשתקד.
הפער הקל בין הנתונים נובע מהבדלים במתודולוגיה ובמועדי רישום העסקאות. עם זאת, שני המקורות מצביעים על מגמה זהה: העלייה בפעילות שנרשמה במאי וביוני נבלמה ביולי.
מכירות הדירות מקבלן רשמו צניחה חדה יותר
הירידה המרכזית נרשמה בשוק הראשוני. ביולי נמכרו כ-2.93 אלף דירות חדשות לעומת 3.67 אלף ביוני. בתוך חודש ירד הנתון בכ-20%.
עם זאת, כמעט 38% ממכירות הדירות החדשות ביולי היו דירות ששווקו במסגרת תוכניות סבסוד ממשלתיות. ללא תוכניות אלו, היזמים מכרו בשוק החופשי כ-1.82 אלף דירות בלבד לעומת 2.46 אלף בחודש הקודם — ירידה שהגיעה ל-26%.
בשוק הדירות מיד שנייה הירידה הייתה מתונה יותר: המכירות הצטמצמו מכ-5.14 אלף לכ-4.67 אלף דירות, ירידה של כ-9%.
נתוני משרד האוצר מציגים תמונה דומה. לפי נתוניהם, היזמים מכרו 2,968 דירות כולל הסבסוד הממשלתי. ללא תוכניות ההנחה, עמד מספר העסקאות על 1,858.
ההבדל בין סך השוק הראשוני לבין המכירות המסחריות הרגילות נותר מהותי. התמיכה הממשלתית מגדילה משמעותית את מספר העסקאות הכולל ומסווה ביקושים חלשים יותר לדירות הנמכרות ללא סבסוד.
בסיכום תלת-חודשי המכירות עדיין במגמת עלייה
הירידה של חודש יולי נראית שונה כאשר בוחנים לא חודש בודד, אלא את התקופה שבין מאי ליולי. בשלושת החודשים הללו נמכרו בישראל כ-25,160 דירות, עלייה של 20.8% לעומת פברואר–אפריל, ו-14.6% יותר מהתקופה המקבילה בשנת 2025.
דירות חדשות היוו כ-10,470 עסקאות. מכירותיהן צמחו ב-30.4% ביחס לשלושת החודשים הקודמים וב-42% בהשוואה שנתית.
עם זאת, 33.7% מהדירות מקבלן שנמכרו בחודשים מאי–יולי היו במסגרת תוכניות סבסוד ממשלתיות. לפיכך, הצמיחה של כלל השוק הראשוני עולה בבירור על קצב המכירות המסחריות.
בשוק היד השנייה נמכרו בשלושת החודשים הללו כ-14,690 דירות. מדובר בעלייה של 14.8% לעומת פברואר–אפריל, אך ב-0.8% בלבד מעל הנתון של התקופה המקבילה אשתקד.
בשוק נותרו כמעט 85 אלף דירות חדשות
בסוף יולי הגיע הנתון הרשמי של דירות חדשות שנותרו למכירה ל-84,990. חודש קודם לכן עמד הנתון על כ-84.3 אלף, כך שהעלייה במכירות במאי וביוני לא הובילה לצמצום משמעותי במלאי.
בקצב המכירה הנוכחי, מלאי זה שווה ערך ל-26.9 חודשי היצע. נתון זה עלה מ-26 חודשים ביוני, כאשר עוד במרץ הוא עמד על 32 חודשים.
למעלה ממחצית מהמלאי הרשמי מרוכז בשני מחוזות: מחוז תל אביב מחזיק ב-30.8% (כ-26,170 דירות), ומחוז המרכז ב-24.7% (20,990 דירות).
בין הערים הגדולות, המספר הגבוה ביותר של דירות חדשות שנותרו למכירה נרשם בירושלים — כ-10.1 אלף. בתל אביב–יפו הנתון עומד על כ-9.72 אלף דירות.
הנתון של 26.9 חודשי היצע אינו תחזית של מועד סיום המלאי הקיים, אלא יחס בין כמות הדירות הנוכחית לקצב המכירות הקיים. אם קצב העסקאות יואץ, הנתון יקטן, ואם השוק ייחלש שוב — הוא יגדל.
מה עומד באמת מאחורי המספר 84,990
את 84,990 הדירות הרשמיות לא ניתן להגדיר ישירות כמספר הדירות המוכנות שטרם נמכרו אצל היזמים. המתודולוגיה של הלשכה המרכזית לסטטיסטיקה רחבה יותר.
המלאי כולל דירות חדשות שהונפק עבורן היתר בנייה המיועד למכירה, ושטרם התקבל עבורן דיווח על מכירה ברשות המסים. לפיכך, הנתון עשוי לכלול דירות בשלבים שונים: לפני תחילת עבודות הבנייה, בפרויקטים בבנייה ובבניינים שכבר הושלמו.
לצד זאת, הלשכה לסטטיסטיקה מבצעת מספר התאמות. מהמלאי נגרעות, למשל, דירות לפי היתרים שלא מומשו ובנייתן לא החלה בתוך שלוש שנים.
קיים כלל ייעודי גם עבור מבנים שבנייתם הסתיימה לפני זמן רב: אם חלפו 15 חודשים מסיום הבנייה והדירה נותרה ללא מכירה, היא מפסיקה להיחשב כדירה חדשה שנותרה למכירה.
סעיף זה מוצג לעיתים בטעות ככלל ״שנה אחת״, אך ההגדרה הרשמית בישראל נקבעה ל-15 חודשים.
לא ניתן לחבר ישירות את המלאי בפועל ל-85 אלף
ממאפייני המתודולוגיה אכן עולה כי ישנן דירות לא מכורות שאינן נכללות ב-84,990 שפורסמו — למשל, דירות מוכנות שבנייתן הסתיימה לפני למעלה מ-15 חודשים.
עם זאת, לא ניתן להסיק מכך כי המספר האמיתי של הדירות הלא מכורות בהכרח ״גבוה בהרבה״.
הלשכה המרכזית לסטטיסטיקה מסבירה את מגבלת 15 החודשים בכך שדירות מוכנות העומדות ללא מכירה זמן ממושך הן לרוב מקרים חריגים: לנכס עשויות להיות מגבלות משפטיות, מחיר חריג, או שהוא הוסר זמנית מהשוק על ידי היזם או הועבר להשכרה. מסיבה זו, הגוף הסטטיסטי מוציא אותן מהמלאי, שאמור לשקף היצע רלוונטי של דיור חדש.
במקביל, המדד הרשמי כולל דירות שבנייתן טרם הסתיימה, ובחלק מהמקרים אף טרם החלה. לכן, 84,990 אינו ספירה פיזית של דירות מוכנות ריקות, אלא מדד סטטיסטי להיצע של דירות מקבלן.
המלאי חדל מלצמוח במהירות, אך נותר גבוה
במשך מספר שנים מספר הדירות החדשות למכירה גדל בקצב מהיר. לפי נתוני הלמ״ס, מאפריל 2022 ועד דצמבר 2025 עלה המדד בשיעור ממוצע של 1.4% בחודש.
מתחילת 2026 נרשמה התייצבות. במרץ עמד המלאי על כ-85.31 אלף דירות, במאי על 84.13 אלף, ביוני על כ-84.28 אלף וביולי על 84.99 אלף.
מכאן שהאתגר כיום אינו הצטברות מהירה נוספת של היצע, אלא העובדה שהשוק אינו מצליח לצמצם באופן משמעותי את הנפח שנוצר כבר חודשים ארוכים.
המחירים נותרים נמוכים מאשתקד
ההיצע הגבוה מתרחש במקביל לירידה במחירי הדיור במונחים שנתיים. בחודשים יוני–יולי 2026 היו המחירים נמוכים ב-1.2% בהשוואה לתקופה המקבילה ב-2025.
עם זאת, בחודשים האחרונים השוק חדל לנוע כלפי מטה בלבד. המחירים ביוני–יולי עלו ב-0.2% ביחס למאי–יוני, וזהו רצף העלייה הדו-חודשי השני ברציפות.
דירות חדשות התייקרו ב-0.5% ביחס לתקופה הקודמת, אך נותרו זולות ב-0.8% לעומת השנה הקודמת. הירידה השנתית הבולטת ביותר במדד הכללי נרשמה במחוז המרכז — 3.2%, ובמחוז חיפה — 2.4%. במחוז תל אביב ירדו המחירים ב-0.9%.
לפיכך, היקף ההיצע העצום לא הביא בשלב זה לקריסה חדה במחירים הנקובים. הלחץ בא לידי ביטוי בהדרגה, ויזמים עשויים להתחרות על רוכשים לא רק באמצעות הנחות ישירות.
יזמים נעזרים בהטבות מימון
בשוק חלש, יזמים יכולים לשמור על רמות המחירים המוצהרות באמצעות תנאי מימון נוחים. לרוכשים מוצעות דחיות של חלק ניכר מהתשלום, השתתפות בעלויות המשכנתה ומבנים פיננסיים נוספים המפחיתים את העלות הריאלית של העסקה.
מסיבה זו, מדד המחירים הרשמי אינו משקף תמיד באופן מלא את גודל ההטבה שמקבל הרוכש. המחיר הפורמלי עשוי להישאר ללא שינוי, בעוד שתנאי הרכישה הופכים לאטרקטיביים בהרבה.
עבור היזמים, מנגנונים אלו מאפשרים להתאים את המחירונים באיטיות רבה יותר. עבור הרוכש, משמעות הדבר היא כי השוואת הצעות לפי מחיר למ״ר בלבד אינה מספקת: יש להביא בחשבון את לוח התשלומים, עלויות האשראי וההטבות הנלוות.
הריבית ירדה ל-3.25%
התנאים הפיננסיים לרוכשים הולכים ומקלים בהדרגה. ב-1 בספטמבר הפחית בנק ישראל את הריבית ב-0.25 נקודת אחוז — ל-3.25%. החלטת הריבית הבאה מתוכננת ל-21 באוקטובר.
בנק ישראל מציין במפורש את מלאי הדירות הלא מכורות הגבוה. בהחלטתו מספטמבר צוין גם כי במאי וביוני נרשמה עלייה מסוימת בהיקף העסקאות, בעיקר בשוק הראשוני.
ריבית נמוכה יותר מפחיתה בהדרגה את עלות ההלוואות החדשות, אולם נתוני יולי מוכיחים כי שיפור התנאים הפיננסיים אינו מספיק עדיין לצמצום מהיר של ההיצע.
חולשת השוק החופשי נותרה הסיכון המרכזי
הכלכלן הראשי במשרד האוצר מגדיר את מספר העסקאות בשוק החופשי ביולי כנמוך בקנה מידה היסטורי. על המצב השפיעו גם גורמים עונתיים, אך החולשה ניכרת במספר קבוצות רוכשים במקביל.
היקף הרכישות של משקיעים ירד, וכך גם עסקאות של משפרי דיור המוכרים נכס קיים כדי לרכוש אחר. בקרב רוכשי דירה ראשונה, הנתון הכולל נתמך בעיקר על ידי תוכניות ממשלתיות, בעוד שללא סבסוד המגמה חלשה בהרבה.
מכאן שבבחינת מצב השוק חשוב להפריד בין מכירות מסחריות לעסקאות מסובסדות. הראשונות הן שמציגות את רמת הביקוש האמיתית של רוכשים ללא תמיכת המדינה.
כפי שמציינים מומחי International Investment, נתוני יולי מצביעים על חוסר איזון מתמשך בין היצע רחב של דירות מקבלן לבין ביקוש מסחרי חלש. הירידה של כ-14% בסך המכירות החודשי עשויה להיות זמנית בעקבות חודש יוני החזק, אולם כמעט 85 אלף דירות חדשות שנותרו למכירה מהוות גורם לחץ מערכתי על היזמים. עם זאת, התייחסות למספר זה כמלאי מלא של דירות מוכנות אינה מדויקת: הוא כולל נכסים בשלבי ביצוע שונים ומנגד אינו כולל דירות שחלפו 15 חודשים מסיום בנייתן. מה שחשוב עבור השוק הוא כיוון המדד, קצב המכירות ללא סבסוד ממשלתי ויכולתן של הפחתות הריבית להחזיר את הרוכשים לפלח המסחרי הרגיל.
שאלות ותשובות: מכירות דירות בישראל
בכמה ירדו מכירות הדירות ביולי 2026?
לפי נתוני הלשכה המרכזית לסטטיסטיקה, מספר הדירות שנמכרו ירד בכ-13.7% בהשוואה ליוני — מ-8.81 אלף ל-7.6 אלף.
האם המכירות ירדו ב-14% בהשוואה שנתית?
לא. הירידה בשיעור של כ-14% מתייחסת להשוואה לחודש יוני 2026. משרד האוצר מעריך את הירידה לעומת יולי 2025 ב-4%.
בכמה ירדו מכירות הדירות מקבלן?
כלל מכירות הדירות החדשות ירדו בכ-20% בחודש אחד. ללא תוכניות ממשלתיות, מכירות הדירות מקבלן בשוק החופשי ירדו בכ-26%.
כמה דירות חדשות נותרו למכירה?
בסוף יולי עמד הנתון הרשמי על כ-84,990 דירות.
האם כל 85 אלף הדירות הללו כבר בנויות?
לא. הנתון עשוי לכלול דירות בשלבים שונים — החל מהיתר בנייה שניתן ועד לנכס שבנייתו הושלמה.
האם נכון שדירות מפסיקות להיספר לאחר שנה?
לא. לפי המתודולוגיה הקיימת, דירה נגרעת מהנתון לאחר 15 חודשים מסיום הבנייה, במידה והיא נותרת ללא מכירה.
האם המשמעות היא שבפועל ישנן הרבה יותר דירות לא מכורות?
לא בהכרח. חלק מהדירות הוותיקות יותר אכן אינו נכלל במדד, אך המלאי הרשמי כולל במקביל פרויקטים שבנייתם טרם הסתיימה ואף טרם החלה. לכן לא ניתן לחבר נתונים אלה ישירות.
היכן מרוכז מרבית ההיצע?
כ-30.8% מהמלאי מרוכז במחוז תל אביב ו-24.7% במחוז המרכז. בין הערים מובילות ירושלים ותל אביב–יפו.
האם מחירי הדירות בירידה?
בחודשים יוני–יולי היו המחירים נמוכים ב-1.2% לעומת התקופה המקבילה אשתקד, אך עלו ב-0.2% לעומת התקופה הדו-חודשית הקודמת.
מהי הריבית הנהוגה בישראל?
החל מספטמבר 2026 עומדת ריבית בנק ישראל על 3.25%.