







 Accor רוכשת את מניות Ennismore תמורת €1,6 מיליארד
 הזנה מלאכותית של חוף השדרה החדשה בבתומי: מכרז חדש ב-2.5 מיליון לארי ואתגר ארוך טווח להגנת החוף
 מחירי הדיור במרכז לונדון צנחו ב-7,2%
 Swissôtel Kobuleti Beach Resort — השקעות בהיקף $300 מיליון בכותובילי
 גאורגיה מתכננת לסלול 600 ק״מ של כבישים מהירים תוך 5–7 שנים: האם העסקים המקומיים ערוכים לפרויקטי ענק?
 IBTM World Barcelona 2026: גאורגיה בתערוכה הבינלאומית לתיירות עסקית
סין הגדילה את הנזילות לקראת תשלומי המסים והנפקות החוב
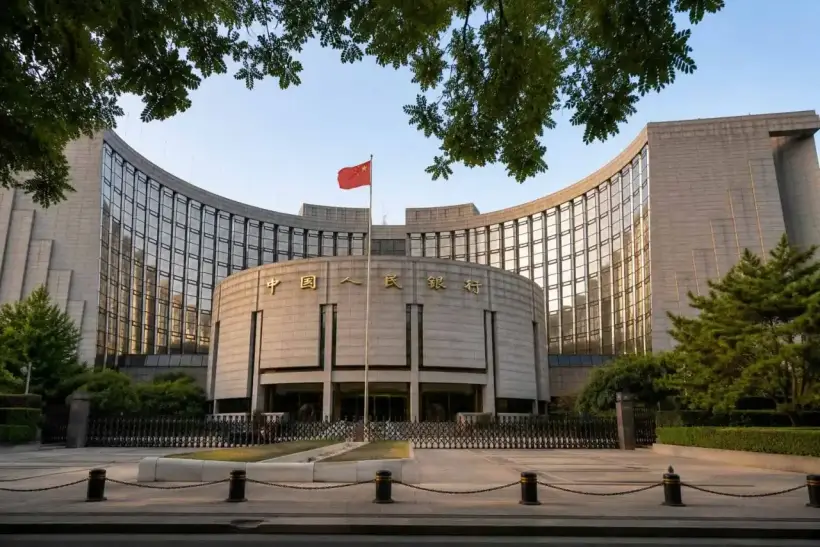
הבנק העממי של סין יעניק למערכת הבנקאית 1.4 טריליון יואן באמצעות עסקאות ריפו הפוך לשישה חודשים עם העברת בעלות. לאחר פירעון של 900 מיליארד יואן שהוענקו בעבר, תוספת הנזילות נטו תעמוד על 500 מיליארד יואן. יחד עם הפעולה מחודש יולי לתקופה של שלושה חודשים יוסיף הרגולטור לשוק 700 מיליארד יואן, ובכך ימתן את השפעת תשלומי המסים והאצת הנפקת איגרות החוב הממשלתיות.
הבנק המרכזי של סין מבצע עסקת שיא לחצי שנה
הפעולה נקבעה ל-15 ביולי ותהיה הגדולה ביותר מאז השקת כלי זה של המדיניות המוניטרית. ב-Bloomberg מעריכים את היקפה בכ-207 מיליארד דולר. מתוך 1.4 טריליון היואן שהוכרזו, כ-900 מיליארד ייועדו להחלפת מימון שמגיע לפירעון, ולכן התוספת הממשית של כספים במערכת הבנקאית תעמוד על 500 מיליארד יואן. זוהי הזרקת הנזילות נטו הראשונה באמצעות עסקאות לחצי שנה מאז פברואר 2026. מוקדם יותר ביולי כבר סיפק הבנק המרכזי 200 מיליארד יואן נטו באמצעות כלי לשלושה חודשים.
ההבדל בין ההיקף הכולל לבין ההזרמה נטו הוא בעל חשיבות עקרונית. הבנק העממי של סין אינו מייצר תוספת של 1.4 טריליון יואן מעבר לכספים שכבר מצויים במערכת. החלק העיקרי של הפעולה נועד להחליף מימון שתוקפו מסתיים. המשאב החדש מסתכם ב-500 מיליארד יואן בלבד.
מבנה זה מאפשר לרגולטור להימנע מצמצום חד של יתרות הבנקים מבלי להגדיל יתר על המידה את היצע הכסף. המוסדות הפיננסיים זוכים למימון צפוי יותר לחצי שנה, בעוד הבנק המרכזי יודע מראש את מועד החזרת הכספים.
עונת המסים גורעת כספים מהבנקים באופן זמני
יולי נחשב לאחת מתקופות גביית המסים הגדולות בסין. חברות ואזרחים מעבירים כספים מחשבונות בבנקים מסחריים לחשבונות משרד האוצר הממשלתי. תשלומים אלה מכווצים את יתרות הבנקים ועלולים לחולל עלייה זמנית בריביות בשוק הבין-בנקאי.
לחץ נוסף נובע מפירעון עסקאות של הבנק המרכזי. ב-Yicai Global דווח כי ביולי מסתיים תוקפן של עסקאות ריפו הפוך עם העברת בעלות בהיקף 1.7 טריליון יואן, לצד הלוואות במסגרת תוכנית המימון לטווח בינוני בסך 400 מיליארד יואן. הפרסום ציין גם קצב הנפקה איטי יחסית של החוב הממשלתי במחצית הראשונה של השנה, עובדה המגדילה את הסבירות להאצת המכרזים במחצית השנייה.
אם הבנק המרכזי לא יקזז זרימת כספים זו החוצה, הבנקים ייאלצו ללוות בהיקפים גדולים יותר לטווחים קצרים. הדבר עלול לייקר את עלויות המימון, להגביל את האשראי לחברות ולהעלות את התשואה על אג״ח ממשלתיות דווקא בעת הרחבת גיוסי החוב התקציביים.
טווח של שישה חודשים מפחית את תלות הבנקים בפעולות יומיות ושבועיות. הרגולטור מקבל הזדמנות לצלוח את עונת המסים וכמה הנפקות חוב משמעותיות מבלי להגדיל ללא הרף את המימון לטווח קצר.
כלי חדש גישר על הפער שבין שבוע לשנה
עסקאות ריפו הפוך עם העברת בעלות הופיעו בסין באוקטובר 2024. הבנק המרכזי עורך אותן מול עושי שוק ראשיים, בדרך כלל פעם בחודש, לתקופה של עד שנה. המנגנון גישר על הפער שבין עסקאות ריפו הפוך לשבעה ימים לבין הלוואות שנתיות למגזר הבנקאי.
בעסקה כזו רוכש הרגולטור מן הבנק ניירות ערך תוך התחייבות לביצוע עסקת רכישה חוזרת במועד שנקבע. הבנק מקבל מזומנים, וזכות הבעלות על הניירות מועברת זמנית לבנק המרכזי. בכך נבדל המנגנון מעסקה קלאסית עם ביטחונות, שבה ניירות הערך נשארים במאזן הלווה ומשמשים כבטוחה.
כלי זה מעניק לבנק העממי של סין את היכולת לנהל את כמות הכסף בנפרד מריבית הבסיס. הרחבת המימון לחצי שנה תומכת בנזילות, אך כשלעצמה אינה מעידה על הוזלת עלות האשראי לעסקים ולמשקי הבית.
ריבית שבעת הימים נותרת העוגן המרכזי
נגיד הבנק העממי של סין, פאן גונגשנג, הצהיר ביוני כי הריבית בעסקאות ריפו הפוך לשבעה ימים משמשת כעוגן המרכזי של המדיניות המוניטרית. הרגולטור מתכוון לצמצם את מסדרון הריביות לטווח קצר מ-70 ל-50 נקודות בסיס ולהוסיף למערכת פעולות לתקופה של לילה אחד. מטרת השינויים היא לנהל בדיוק רב יותר את עלות הכסף ולמתן את התנודות בשוק הבין-בנקאי.
במערכת זו משדרת ריבית שבעת הימים איתות מחיר לשוק, בעוד שעסקאות לשלושה ושישה חודשים מווסתות את היקף המימון הזמין. הבנק המרכזי יכול להזרים נזילות במהלך עונת המסים או במכרזי אג״ח, מבלי להכריז על הפחתה נפרדת בריבית העוגן.
גישה כזו מעניקה גמישות רבה יותר למדיניות המוניטרית. הרגולטור אינו נאלץ לשנות את שער הריבית בשל כל גירעון זמני במזומנים, והבנקים מקבלים מימון ממושך יותר לניהול מאזניהם.
סין נערכת לגיוס חוב ממשלתי בהיקף שיא
הנפקת איגרות חוב ממשלתיות חדשות בסין בשנת 2026 צפויה לשבור שיא ולהגיע ל-11.89 טריליון יואן. סך כל הוצאות התקציב יחצה לראשונה את רף 30 טריליון היואן, והעברות התקציב המרכזי למחוזות יסתכמו ב-10.42 טריליון יואן. היקף התוכנית מחייב בנקים, חברות ביטוח ומשקיעים מוסדיים אחרים לקלוט כמות אדירה של איגרות חוב חדשות.
רכישת אג״ח מרתקת כספים מהבנקים באופן זמני. ככל שהמכרזים מתבצעים בקצב מהיר יותר, כך נדרשת יותר נזילות לעושי השוק הראשיים לצורך סליקה. תוספת הכספים מהבנק המרכזי מסייעת למוסדות הפיננסיים להשתתף בהנפקות מבלי לפגוע באופן חד באשראי העסקי ומבלי למכור נכסים שנרכשו בעבר.
עבור המדינה, נזילות יציבה מצמצמת גם את הסיכון לעליית תשואות. עלייה בעלות הגיוס משתקפת במהירות בהוצאות התקציב, במיוחד כאשר היקף ההנפקות הוא חסר תקדים.
איגרות חוב מיוחדות יופנו לתשתיות ולבנקים
תוכנית התקציב מתווה הנפקת 1.3 טריליון יואן באג״ח אוצר מיוחדות לטווח ארוך במיוחד, 4.4 טריליון יואן באג״ח מיוחדות של רשויות מקומיות ועוד 300 מיליארד יואן בניירות ערך לחיזוק הלימות ההון של הבנקים הממשלתיים הגדולים. הגירעון התקציבי המוצהר עומד על כ-4% מהתוצר המקומי הגולמי, או 5.89 טריליון יואן.
הרשויות המקומיות יוכלו להשתמש באג״ח המיוחדות לפרויקטים חיוניים, להמרת חוב סמוי ולפירעון התחייבויות שבפיגור מול חברות עסקיות. ההנפקות המיוחדות של הממשל המרכזי נועדו לתמוך בתוכניות אסטרטגיות ולחזק את בסיס ההון של הבנקים.
באפריל פתחה סין בהנפקת אג״ח מיוחדות לטווח ארוך במיוחד לשנת 2026, עם סדרות ל-20 ול-30 שנה. השלמת התוכנית מתוכננת לאמצע אוקטובר. התקבולים יופנו לפרויקטים לאומיים גדולים, לחיזוק הביטחון, לשדרוג ציוד ולתוכניות גריטה והחלפה של מוצרי צריכה ישנים בחדשים.
האצת תוכנית זו במחצית השנייה של השנה מגבירה את הביקוש לכסף במספר מקטעים במקביל. הבנקים זקוקים למקורות לצורך רכישת ניירות ערך של הממשל המרכזי, הנפקות אזוריות ואיגרות חוב הקשורות להגדלת ההון במגזר הפיננסי.
הנזילות תומכת במכרזים, אך אינה מבטיחה צמיחה באשראי
הזרמת הכספים מצד הבנק המרכזי מגדילה את יכולתם של הבנקים לרכוש איגרות חוב ולהעניק הלוואות. עם זאת, זמינות המזומנים אינה מתורגמת אוטומטית לצמיחה באשראי. לשם כך נדרש ביקוש מצד חברות ומשקי בית.
עסקים נוטלים אשראי כאשר הם צופים ביקוש מספק למוצריהם וכן תשואה נאותה על השקעות. הציבור מרחיב את היקף המשכנתאות וההלוואות הצרכניות כאשר קיימת ודאות לגבי הכנסות, תעסוקה ומחירי נדל״ן.
אם הביקוש במגזר הפרטי יוסיף להיות חלש, חלק מן הנזילות עלול לזרום לאג״ח ממשלתיות. עבור הבנקים, אפיק זה נתפס לעיתים קרובות כבטוח יותר מהלוואות תאגידיות, במיוחד לנוכח אי-הוודאות בענפי הבנייה, הנדל״ן והעסקים הקטנים.
מצב זה מסייע למדינה לממן את הוצאותיה, אך עלול להחריף את דחיקתם של לווים פרטיים מהשוק. משאבי הבנקים גדלים אמנם על הנייר, אך שיעור הכספים המופנה לפרויקטים יצרניים חדשים צומח בקצב איטי יותר.
המחירים מצביעים על התאוששות פנימית לא אחידה
מדד המחירים לצרכן בסין עלה ביוני ב-1% בחישוב שנתי, אך ירד ב-0.3% בהשוואה לחודש מאי. אינפלציית הליבה, ללא מזון ואנרגיה, עמדה אף היא על 1%. מחירי היצרן טיפסו ב-4.1% בחישוב שנתי, בעוד שבחישוב חודשי נרשמה ירידה של 0.3%. הלשכה הלאומית לסטטיסטיקה ייחסה את הפער לשינויים במחירי חומרי הגלם בעולם ולמגמות ביקוש בלתי אחידות בין הענפים השונים.
אינפלציית מחירים מתונה מעניקה לבנק המרכזי מרחב תמרון להמשך מדיניות תומכת. במקביל, עליות מחירים במוצרי גלם ומוצרים תעשייתיים מסוימים מייקרות את עלויות החברות, ואינן מאפשרות להגדיר את התנאים באופן חד-משמעי כדפלציוניים.
עבור המדיניות המוניטרית נוצר כאן איזון עדין ומורכב. תמיכה חלשה מדי עלולה להחריף את האטת הביקושים, ואילו נזילות עודפת עלולה להגביר את הלחץ על המטבע ולנתב כספים נוספים לשוק האג״ח במקום לכלכלה הריאלית.
מה משמעות ההחלטה עבור היואן ושוק האג״ח
עבור שוק החוב הממשלתי, הפעולה מהווה גורם תומך. מימון נוסף לחצי שנה מחזק את יכולת הבנקים להשתתף במכרזים ומפחית את הסיכון לזינוק חד בתשואות עקב מחסור זמני במזומנים.
עבור היואן, ההשפעה חד-משמעית פחות. גידול בהיצע המטבע המקומי יכול באופן תאורטי להפעיל לחץ על שער החליפין, אולם חלק ניכר מן המהלך נועד רק להחליף כספים המגיעים לפירעון. הזרקה נטו של 500 מיליארד יואן היא אמנם משמעותית, אך השפעתה תהיה תלויה בסחר החוץ, בתנועות ההון ובפערי הריביות בין סין לכלכלות המובילות בעולם.
האינדיקטור העיקרי יהיה התנהגות הריביות הבין-בנקאיות לאחר סיום גביית המסים. יציבותן תעיד כי הרגולטור העריך נכונה את המחסור בנזילות. ירידה חדה, מנגד, עשויה להצביע על עודף נזילות ועל ביקוש רפוי לאשראי.
כפי שמציינים מומחי International Investment, הפעולה של הבנק העממי של סין נועדה בראש ובראשונה לנטרל את הסיכון הטכני של יציאת כספים בו-זמנית עקב מסים, פירעונות והנפקת חוב בהיקף שיא. היא תומכת בבנקים ובמכרזים הממשלתיים, אך אינה פותרת את בעיית הביקוש הפרטי החלש לאשראי. הסיכון הקריטי טמון בריכוז הכספים החדשים באג״ח ממשלתיות: מודל כזה מאפשר מימון תקציבי, אך עשוי להניב תועלת מוגבלת לצריכה, להשקעות פרטיות ולשוק הנדל״ן. הצלחת המהלך לא תימדד בהיקף המוצהר של 1.4 טריליון יואן, אלא בחלק מתוך ההזרמה נטו שיהפוך להלוואות חדשות למגזר הריאלי.