







 קריסת Alta Banka בסרביה: מה יעלה בגורל כספי המפקידים מרוסיה
 הכנסות Covivio Hotels צמחו ב-4.7% בתשעת החודשים הראשונים
 מחירי הדירות בליטא האיצו את קצב העלייה
 קרן הנפט הנורווגית תשקיע €1,5 מיליארד במחסנים באירופה
 קריסת השווקים ב-30 באוקטובר: האם מלונות ממותגים יגנו על ההון
 מלונות ראס אל-ח׳ימה משנים את המודל העסקי לקראת פתיחת Wynn
מפת הנדל״ן של ישראל מתרחקת מערי הצמרת
השוק מפסיק להיות סיפור של שתי ערים בלבד
השיח סביב הנדל״ן הישראלי התמקד במשך שנים בנוסחה קבועה: ירושלים ותל אביב בלתי נגישות, הביקוש תמיד עולה על ההיצע, המחירים מנופחים וכמעט אינם משתנים. אולם בפועל, המדינה כבר מזמן אינה פועלת כשוק אחיד. במקביל מתקיימים מספר סיפורים אזוריים, והשינויים הבולטים ביותר מתרחשים דווקא בסמוך ל״חלונות הראווה״ המוכרים – במקומות שבהם התשתיות והדמוגרפיה מתחילות לפעול מהר יותר מקצב התעדכנות המחירים. תזוזה זו מוגדרת כהיגיון ביקוש חדש: רוכשים ומשקיעים מביטים יותר ויותר מעבר למוקדים הברורים מאליהם, מכיוון ששם נוצר פער ברור בין המחיר הנוכחי לבין הנגישות התחבורתית העתידית.
סביב ירושלים מרוויחות השכונות ״לפני החיבור״
בירושלים בעיית היסוד לא נעלמה: הביקוש יציב וההיצע מוגבל, ולכן רמות המחירים הגבוהות בשכונות המרכזיות והמבוססות נותרות הנורמה. החידוש מתרחש בשוליים. מוקד תשומת הלב עובר לשכונות בדרום העיר, שבהן הפיתוח מתבצע באופן פעיל יותר, והחיבוריות העתידית מבטיחה לשנות את תפיסת המיקום. בדיווח של Jerusalem Post מצוין כי גבעת המטוס ופת מושכות תשומת לב בדיוק בשל השיפור הצפוי באינטגרציה התחבורתית, ובמקרים מסוימים פערי המחיר לעומת מיקומים סמוכים ״מבוססים לחלוטין״ עשויים להישאר מורגשים.
סיפור נפרד הוא רמות, הנתפסת כמרוחקת יותר ולכן מתומחרת נמוך מחלק ניכר מירושלים, אך עם המשך פיתוח התחבורה המסילתית, הרווח מ״קיצור המרחקים״ עשוי להתממש מוקדם יותר מכפי שהשוק יתמחר את השכונה במלואה.
עם זאת, חשוב להבדיל בין היגיון שוק לבין הבטחות על הנייר: התוכניות לקווים ותחנות בירושלים נידונות במסגרת הרחבת Jerusalem Light Rail, אך לוחות הזמנים ומאפייני הפרויקטים עשויים להשתנות.
ביתר עילית ממחישה את הלחץ הדמוגרפי
אם סביב ירושלים הגורם המניע הוא תחבורה, הרי שבביתר עילית עולים לקדמת הבמה הדמוגרפיה ומבנה הדירות. העיר צומחת במהירות, והביקוש נתמך בצורך בדיור מרווח למשפחות ברוכות ילדים, כמו גם בעובדה שלמיקום יש עדיין פוטנציאל התרחבות. על רקע זה, תשומת לב מיוחדת מושכות עסקאות במודל קבוצות רכישה, שבהן המשתתפים מממנים את הבנייה באופן ישיר ומנסים להיכנס לפרויקט במחיר נמוך ממחיר השוק של ״דירות מוכנות״. בכתבה של Jerusalem Post מודגש כי פרויקטים כאלה משווקים לעיתים קרובות דרך רשתות סגורות ומתמלאים עוד לפני שהם מגיעים למרחב הציבורי, כך שהתחרות האמיתית אינה רק על המחיר, אלא גם על הנגישות לעסקה עצמה.
עמנואל נותרת ״הנחת מרכז״ נדירה
מרכז ישראל מקושר בדרך כלל למחירים גבוהים, אך עמנואל בולטת בכך שגם דירות חדשות בה עשויות לעלות פחות באופן משמעותי מאשר בערים קרובות וממותגות יותר. ההיגיון שמאחורי הנחה זו מבוסס על ציפיות: העיר אושרה להרחבה, ותוכניות הבנייה צופות גידול בהיקף ובאוכלוסייה בעתיד, מה שמהווה עבור חלק מהרוכשים הימור על ״תמחור מחדש מדביק פערים״ תוך שמירה על רף כניסה נמוך יחסית.
בת ים: מיקום על הים עם תג מחיר ״מתחת למציאות״
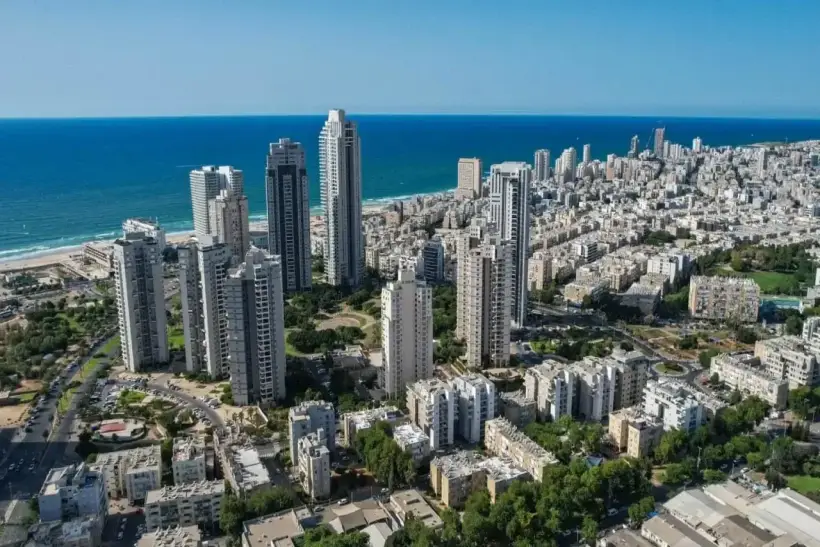
התעלומה התמחירית הבולטת ביותר היא בת ים, מדרום לתל אביב. העיר שוכנת לחוף הים, ובמקביל הנגישות התחבורתית שלה כבר כיום גבוהה משמעותית מזו שהייתה לפני מספר שנים: הקו האדום (Red Line) במערך הרכבת הקלה של גוש דן כולל את בת ים כאחת מנקודות הקצה של המסלול, מה שמחזק את הנגישות היומיומית לתל אביב ולמרכזי התעסוקה השכנים.
על רקע ההתחדשות העירונית ופרויקטים חדשים, בכתבה של Jerusalem Post מועלה הרעיון שמחירי הנדל״ן בבת ים עדיין אינם משקפים במלואם את השילוב בין חוף ים, תשתיות וקרבה ל״תל אביב הגדולה״. במקביל, המחברים מצביעים על סיכון לתשלום יתר בתוך העיר: התוצאה תלויה ברחוב הספציפי ובסוג הפרויקט, ו״זול יותר מתל אביב״ אינו אומר אוטומטית ״משתלם״.
הצפון: כשאיכות החיים מדביקה את הנגישות
בצפון הארץ נחשבה הנגישות, ולא הביקוש, למגבלה העיקרית במשך תקופה ארוכה. כעת התמונה משתנה ככל שחיבורי תחבורה ותוכניות פיתוח אזוריות הופכים ערים מרוחקות למעשיות יותר למגורי קבע. בין המוקדים שאחריהם עוקבים פעילי השוק מוזכרים מעלות, כפר ורדים, נוף כנרת, קצרין וחצור הגלילית: הרעיון ב״סל הצפוני״ הזה הוא שהמחירים הנמוכים יחסית נשמרים לאורך זמן רב יותר מאשר במרכז הארץ, ותנועת המחירים מתחילה לרוב במקומות שבהם תחושת הריחוק והבידוד פוחתת.
כפי שמדווחים מומחי International Investment, שוק הנדל״ן הישראלי בשנת 2026 נקרא יותר ויותר דרך מפת התשתיות והגלים הדמוגרפיים, ולא דרך היריבות הנצחית בין ירושלים לתל אביב. הסיפורים המרכזיים נוצרים במקומות שבהם התחבורה והתכנון כבר משנים את הנגישות היומיומית, אך תגי המחיר עדיין משמרים ״הנחת אינרציה״ – ועיכוב זה הוא בדיוק המקור להזדמנויות ולסיכונים כאחד.