סיכוני בועת נדל״ן למגורים 2026: דירוג הערים של UBS
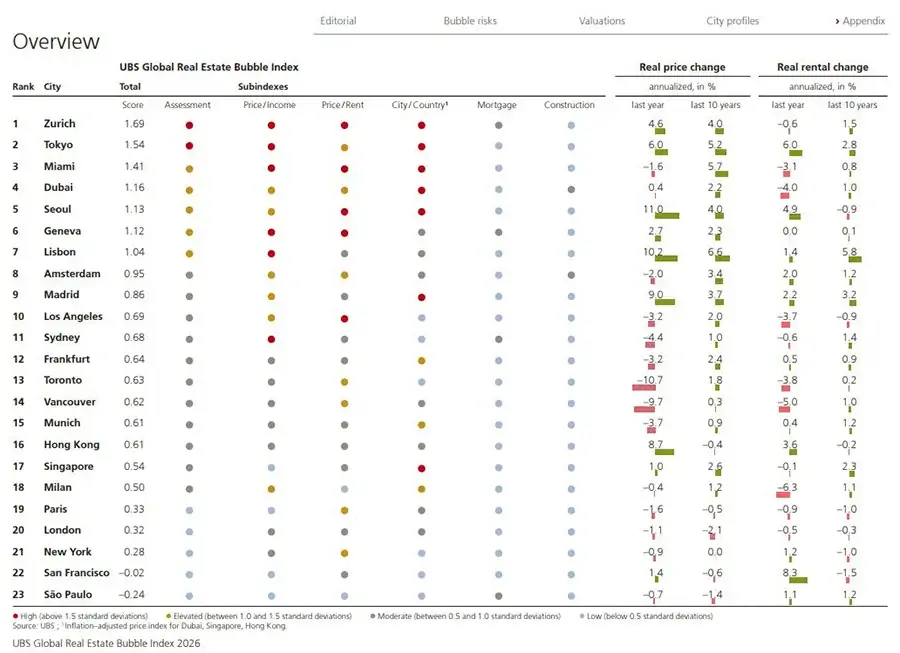
הבנק השוויצרי UBS העריך סיכוני בועה בשוקי הדיור של 23 ערים מרכזיות בעולם. מחקר ה-Global Real Estate Bubble Index 2026 בוחן חוסר איזון בין מחירי הנדל״ן, רמות ההכנסה ודמי השכירות, לצד היקפי האשראי והבנייה. באופן כללי הסיכונים כמעט לא השתנו בשנה האחרונה, אך הפערים בין השווקים השונים הולכים ומעמיקים.
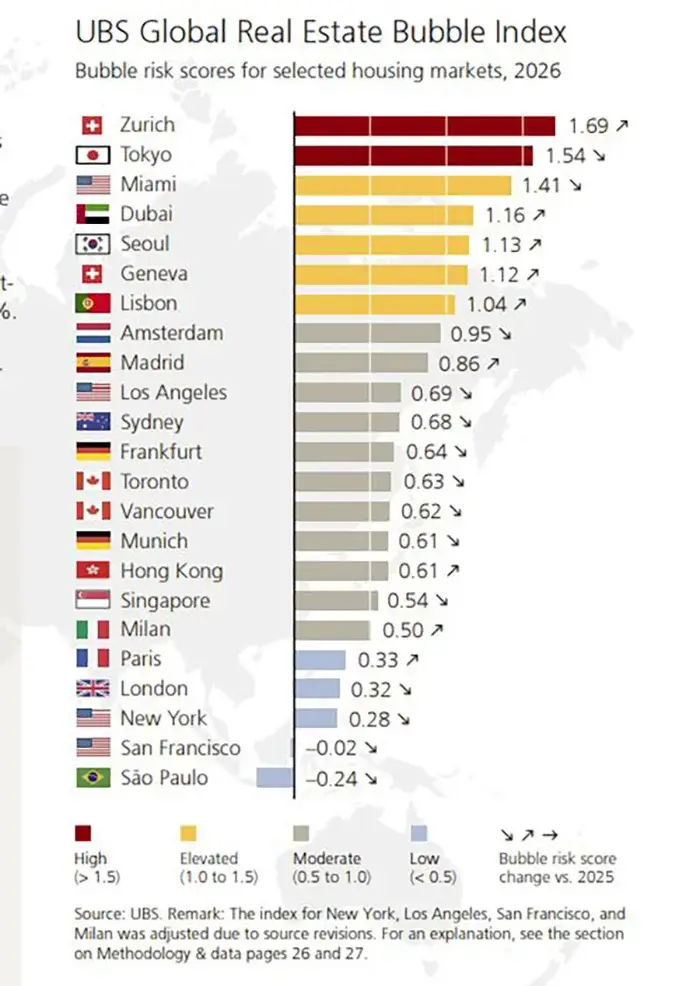
אזור סיכון גבוה: ציריך וטוקיו
רק שתי ערים נכנסו לקטגוריית הסיכון הגבוה לבועת נדל״ן בשנת 2026. הסיבות להצטברות חוסר האיזון שונות: במקרה אחד השוק נשען על היצע מוגבל במיוחד וביקוש יציב, ובמקרה השני הפגיעות נובעת מעלייה מהירה במחירי הדיור ומשחיקת הנגישות לרכישה.
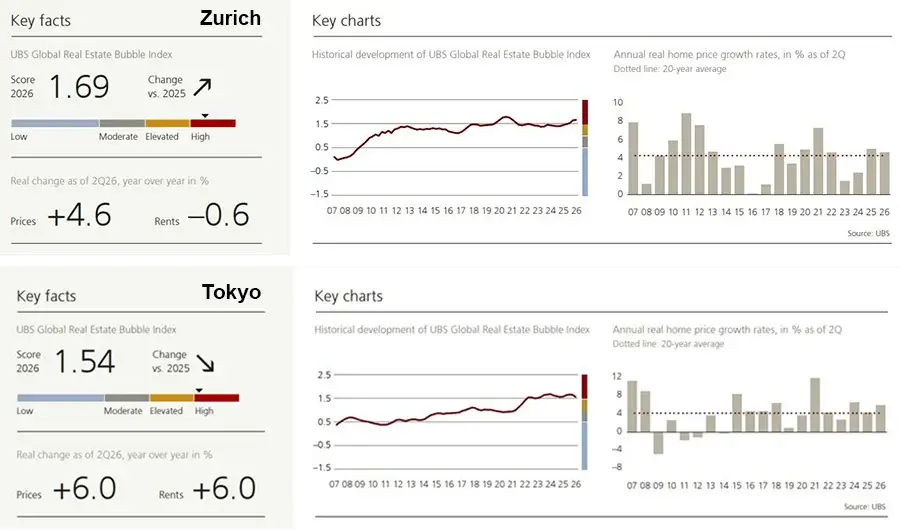
ציריך הובילה את הדירוג עם ציון של 1.69 נקודות. מחירי הדיור הריאליים בעיר הגדולה ביותר בשוויץ עלו בכמעט 140% ב-20 השנים האחרונות, דמי השכירות עלו ב-40%, וההכנסות ב-30%. בשנה האחרונה התייקר הנדל״ן בעוד 4.6% במונחים ריאליים (בניכוי אינפלציה), בעוד דמי השכירות ירדו ב-0.6%.
השוק נתמך בריביות נמוכות ובמחסור חריף בהיצע. שיעור הדירות הפנויות קרוב לאפס, וכמות הנכסים המוצעים למכירה נמוכה בכשני שלישים בהשוואה ללפני 20 שנה. ההאטה בצמיחת התעסוקה כמעט שלא השפיעה על הביקוש, והמימון הנגיש תרם לעליית נטל החוב של משקי הבית.
ב-UBS לא צופים תיקון מחירים משמעותי בזמן הקרוב. הביקוש נתמך בכלכלה המקומית החזקה ובזרימת מומחים בעלי כישורים גבוהים, בין היתר בתחומי טכנולוגיית המידע והבינה המלאכותית (AI). לצד זאת, השוק הופך לתלוי יותר ויותר בהמשך סביבת הריבית הנמוכה. היחס בין מחיר הרכישה לשכירות בציריך הוא הגבוה ביותר מבין כל ערי המחקר.
טוקיו תופסת את המקום השני — 1.54 נקודות. בתוך שבע שנים עלו מחירי הדיור הריאליים ב-50% — פי שניים מקצב עליית השכירות ובערך פי חמישה מקצב גידול ההכנסות. בשנה האחרונה התייקרו גם הנדל״ן וגם השכירות ב-6% במונחים ריאליים. מדד הסיכון כמעט שלא השתנה בהשוואה לשנת 2025.
הביקוש נתמך בעליית ההכנסות הנומינליות, בהגירה בינלאומית ובהתעניינות של משקיעים זרים בדירות יוקרה במרכז. יחד עם זאת, מחירי הדיור הגבוהים כבר דוחקים חלק מהרוכשים המקומיים לפרוורים נגישים יותר ולשוק השכירות. מומחי UBS סבורים כי הגאות בטוקיו מתקרבת לשיאה. עלייה נוספת בעלויות המימון תפחית את האטרקטיביות של רכישת דירה כהשקעה ותגביר את הסיכוי לתיקון מחירים.
סיכון מוגבר בחמש ערים
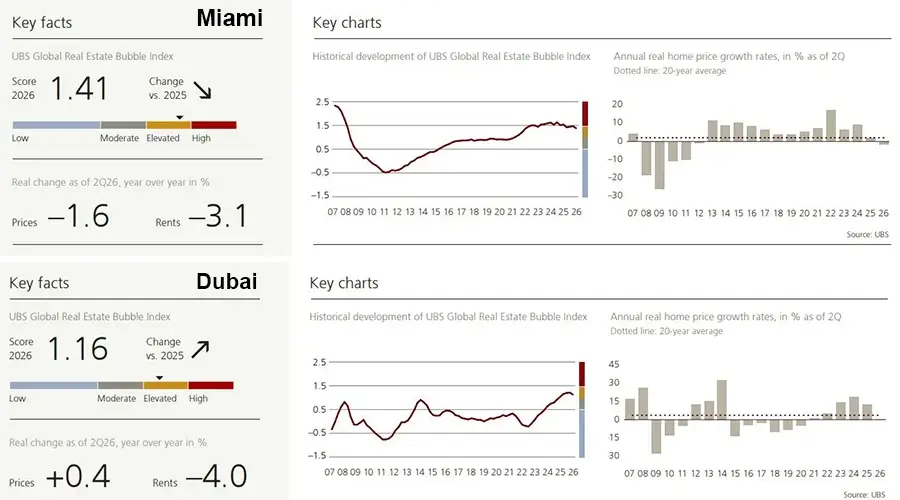
לקטגוריית הסיכון המוגבר נכנסו חמש ערים. הקרובה ביותר לקבוצה המובילה היא מיאמי — 1.41 נקודות. ב-15 השנים האחרונות שולשו מחירי הדיור הריאליים בעיר, בעוד שהכנסות משקי הבית עלו ב-25% בלבד. עם זאת, תנופת העבר כבר נחלשת: במהלך השנה האחרונה הוזלו הנכסים ב-1.6% במונחים ריאליים, ודמי השכירות ירדו ב-3.1%. ריביות גבוהות, עלויות ביטוח יקרות והוצאות תחזוקה נוספות של בעלי קונדומיניום ישנים מרסנים את הביקוש. במקביל, מחסור בבתים פרטיים ועמידות סגמנט הפרימיום מונעים כרגע ירידת מחירים רחבה יותר.
דובאי תופסת את המיקום הבא — 1.16 נקודות. לאחר עלייה של יותר מ-10% במחירים הריאליים בשנת 2025, הבום נבלם: עד לאמצע 2026 שבו מחירי הדיור לרמתם הקודמת, ודמי השכירות הריאליים ירדו. ב-UBS מציינים כי הסיכון לבועה נותר מוגבר למרות התקררות השוק. אחד האיומים המרכזיים ממשיך להיות עודף היצע אפשרי, אף שחלק מהפרויקטים מתעכבים. לצד זאת, מחירי השכירות הגבוהים הופכים את רכישת הדירה לאטרקטיבית יחסית גם בסביבת משכנתאות יקרה, ומעמדה העסקי של דובאי ממשיך לתמוך בביקוש.
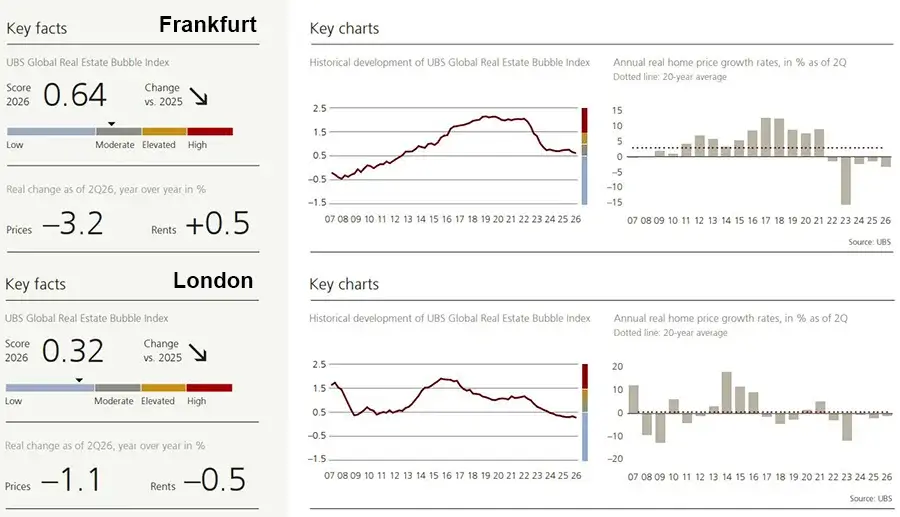
סיאול קיבלה 1.13 נקודות — כאן הסיכונים מתגברים בעקבות גל עליות מחירים מחודש. בארבעת הרבעונים האחרונים התייקר הנדל״ן ב-11% במונחים ריאליים — הנתון הגבוה ביותר מבין כל ערי המחקר, בעוד השכירות עלתה ב-4.9%. השוק החל להתאושש ב-2024 לאחר האטה קודמת, וכעת מתעד UBS את אחת ההתרחבויות הבולטות ביותר בחוסר האיזון בדירוג.
בז׳נבה (1.12) עלו המחירים הריאליים ב-2.7% במהלך השנה, ודמי השכירות כמעט לא השתנו. עלויות מימון נמוכות תומכות בביקוש, וכתוצאה מכך חוסר האיזון ממשיך להצטבר. צינון ממשי של השוק טרם נראה כאן.
ליסבון (1.04) סוגרת את קבוצת הסיכון המוגבר. במשך 10 שנים עלו המחירים הריאליים בעיר זו בממוצע של 6.6% מדי שנה, ובשנה האחרונה זינקו ב-10.2%. הדבר החמיר באופן דרמטי את נגישות הרכישה: בירת פורטוגל כבר נמנית עם שוקי הנדל״ן האירופיים היקרים ביותר ביחס להכנסות התושבים.
סיכון מתון: מאמסטרדם ועד סינגפור
בקטגוריית הסיכון המתון נכללו עשר ערים עם ציונים שבין 0.54 ל-0.95 נקודות. בשנה האחרונה הצטמצם חוסר האיזון ברבות מהן לצד תיקון במחירים. על רקע זה בולטות מדריד והונג קונג, שבהן הנדל״ן התייקר במידה ניכרת והסיכונים גברו.
אמסטרדם היא הקרובה ביותר לסף הקטגוריה הבאה — 0.95 נקודות. בשנה האחרונה הוזלו דירות ובתים ב-2% במונחים ריאליים, ודמי השכירות עלו ב-2%. לאחר תקופה ארוכה של עליות, השוק מתרחק בהדרגה משיאיו.
במדריד, לעומת זאת, עלה המדד ל-0.86 נקודות. השווי הריאלי של הנדל״ן עלה ב-9%, ועקף באופן משמעותי את שכר הדירה שעלה ב-2.2%. ההתייקרות המהירה כבר משנה את מבנה הביקוש: חלק מהרוכשים עוברים לפרוורים נגישים יותר.
בלוס אנג׳לס (0.69) איבדו המחירים 3.2% במונחים ריאליים, ודמי השכירות ירדו ב-3.7%. בעקבות הירידה בשני המדדים, הערכת UBS הפכה לנמוכה מזו של 2025. בסידני (0.68) ירדו מחירי הנדל״ן ב-4.4%, בעוד שדמי השכירות ירדו ב-0.6% בלבד. הלוואות יקרות יותר ממשיכות להגביל את יכולות הרוכשים ולרסן את הביקוש.
התיקון נמשך גם בגרמניה. פרנקפורט קיבלה 0.64 נקודות, ומינכן — 0.61. המחירים הריאליים בערים אלו ירדו ב-3.2% וב-3.7% בהתאמה. ב-UBS מציינים כי השלכות העלאות הריבית על המשכנתאות עדיין לא באו לידי ביטוי מלא במחירי הנכסים.
הירידה החדה ביותר נרשמה בקנדה. טורונטו (0.63) איבדה 10.7% במונחים ריאליים, ונקובר (0.62) — 9.7%, ודמי השכירות ירדו ב-3.8% וב-5%. בהונג קונג (0.61) החלה התאוששות מהירה לאחר הירידות הקודמות. הנדל״ן התייקר ב-8.7%, ודמי השכירות ב-3.6%. בסינגפור (0.54) השינויים היו מתונים: המחירים הריאליים עלו ב-1%, ודמי השכירות ירדו ב-0.1%. UBS אינו מזהה התגברות משמעותית בפגיעות השוק.
סיכון נמוך: ממילאנו ועד סאו פאולו
בקטגוריית הסיכון הנמוך נכללו שש ערים. במרביתן מחירי הדיור ירדו או כמעט שלא השתנו בשנה האחרונה. עם זאת, הציון הנמוך מ-UBS אינו מעיד על כך שהנדל״ן הפך לנגיש. בפריז, לונדון וניו יורק המחירים עדיין גבוהים מאוד ביחס להכנסות התושבים.
מילאנו ניצבת על הגבול שבין הקטגוריה המתונה לנמוכה — 0.50 נקודות. המחירים הריאליים ירדו ב-0.4%, ודמי השכירות ב-6.3%. יחד עם זאת, הערכת הסיכון עלתה בהשוואה ל-2025. בפריז (0.33) ירדו מחירי הנדל״ן ב-1.6% במונחים ריאליים, ודמי השכירות ב-0.9%. התיקון נמשך כבר מספר שנים: בעשור האחרון ירדו המחירים הריאליים בממוצע שנתי של 0.5%.
לונדון (0.32) ממשיכה אף היא לרשום ירידות. בשנה האחרונה ירדו מחירי הדיור ב-1.1%, ודמי השכירות ב-0.5%. בעשור האחרון ירדו המחירים הריאליים בממוצע של 2.1% בשנה, אך מחירי הנדל״ן הגבוהים והאשראי היקר עדיין יוצרים מעמסה כבדה על הרוכשים.
בניו יורק (0.28) ירדו המחירים ב-0.9%, ואילו דמי השכירות עלו ב-1.2%. מגמה זו הופכת את היחס בין רכישה לשכירות למאוזן יותר, אף שההוצאות השוטפות על אחזקת נכס נותרו גבוהות.
בסן פרנסיסקו המדד ירד מתחת לאפס, ל-0.02− נקודות. בשנה האחרונה עלו מחירי הדיור ב-1.4% במונחים ריאליים, ודמי השכירות זינקו ב-8.3% — העלייה החדה ביותר מבין כל ערי המחקר. ב-UBS מייחסים מגמה זו, בין היתר, לזרימת הון מענפי הטכנולוגיה וה-AI, הבולטת במיוחד בסגמנט היוקרה.
את המקום האחרון תפסה סאו פאולו (0.24−), שבה ירדו מחירי הנדל״ן ב-0.7%, ודמי השכירות עלו ב-1.1%. היחס בין המחירים לשכר הדירה נותר מהנמוכים בשווקים שנבדקו, אך אשראי יקר מגביל את נגישות הדיור.
רכישת דירה בהכנסה ממוצעת
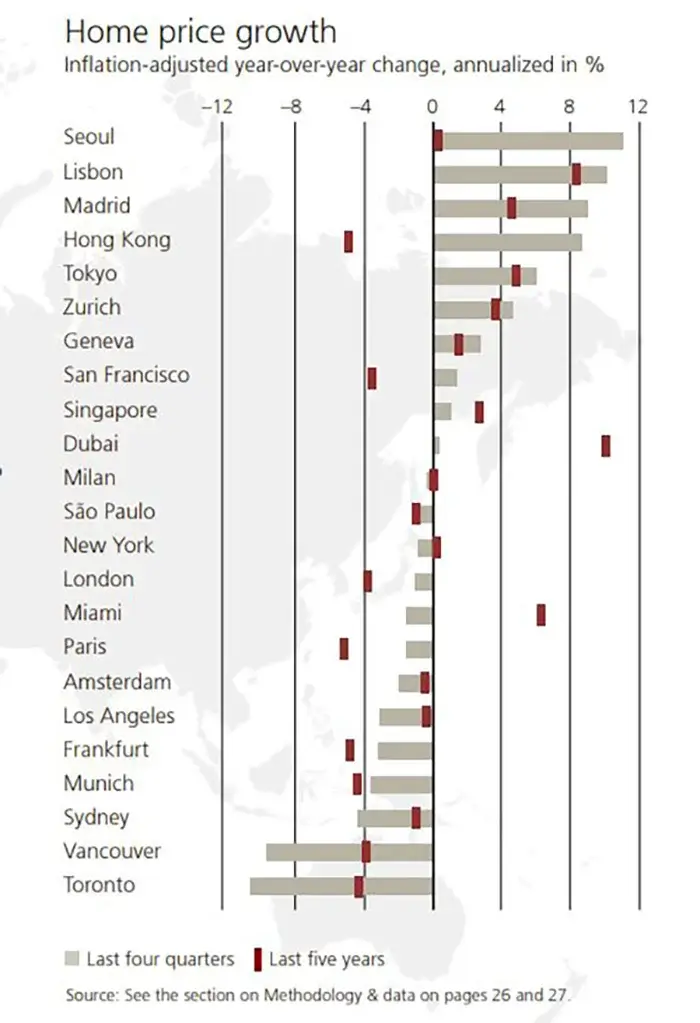
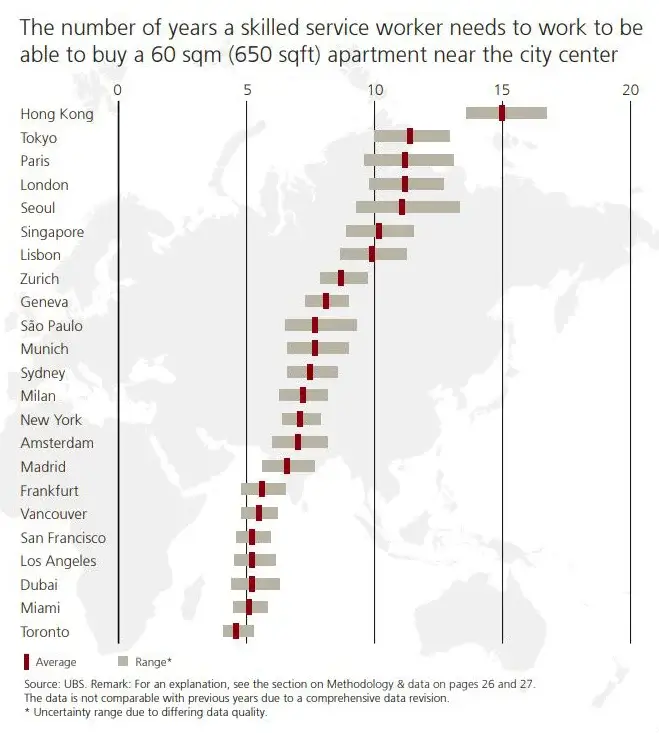
מחירים גבוהים והלוואות שהתייקרו צמצמו משמעותית את כוח הקנייה של הרוכשים. לפי חישובי UBS, ברוב הערים שנבדקו, איש מקצוע מיומן בעל הכנסה ממוצעת יתקשה לרכוש דירת 60 מ״ר בסמוך למרכז העיר. בהשוואה לשנת 2021, עובד כזה יכול להרשות לעצמו כיום כשליש פחות שטח מגורים.
המצב המאתגר ביותר נרשם בהונג קונג, שם רכישת דירה דורשת כ-15 שנות הכנסה שנתית. יותר מעשר שנות עבודה יידרשו עבור דירה כזו גם בטוקיו, פריז, לונדון וסיאול. נטל כבד ביחס להכנסות נשמר גם בסינגפור, ליסבון, ציריך, ז׳נבה, סאו פאולו, מינכן, סידני, מילאנו וניו יורק.
עם זאת, היחס בין המחיר להכנסה מציג רק חלק מהתמונה. ההוצאות הסופיות תלויות בריביות המשכנתא ובתנאי פריסת ההלוואה. בארה״ב ובקנדה הנדל״ן עשוי להיראות נגיש יותר ביחס לשכר, אך עלויות המימון הגבוהות מגדילות משמעותית את התשלומים החודשיים.
ב-UBS מדגישים במיוחד את ניו יורק, סידני, סאו פאולו ולונדון. ברמות הריבית הנוכחיות, רמת המחירים שנוצרה בערים אלו הופכת לקשה יותר לתמיכה על ידי הכנסות הרוכשים. כתוצאה מכך, נגישות הדיור נשחקת אפילו במקומות שבהם מדד הסיכון לבועה נותר מתון או נמוך.
היכן השכירות משתלמת יותר מרכישה
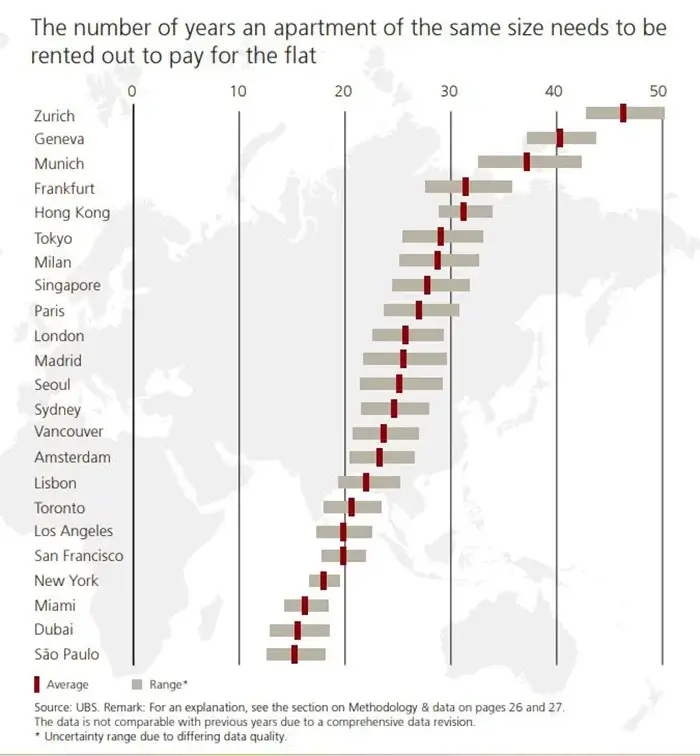
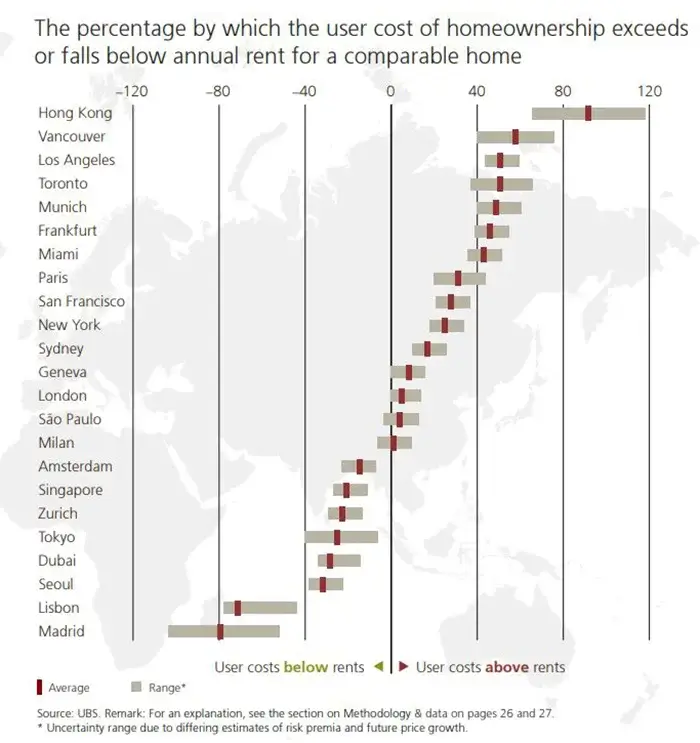
UBS משווה בין עלות הדירה לבין הוצאות השכירות עבור נכס דומה. נתון זה מסייע להעריך עד כמה הרכישה מוצדקת מבחינה פיננסית. ככל שהפער גדול יותר, כך יידרש לבעל הנכס זמן רב יותר להחזיר את ההשקעה באמצעות השכרה, וכך גדלה התלות בעליית ערך עתידית של הנדל״ן.
הפער הבולט ביותר נרשם בציריך: מחיר דירה שווה ערך ל-46 שנות שכירות. בז׳נבה הנתון מגיע ל-40 שנה, ובמינכן, פרנקפורט והונג קונג הוא עולה על 30. ביחס כזה, קשה להצדיק רכישת נדל״ן רק על סמך התשואה הפוטנציאלית משכירות. האטרקטיביות להשקעה תלויה במידה רבה בהמשך עליות המחירים או בירידת ריביות.
תמונה שונה לחלוטין קיימת בסאו פאולו, דובאי ובערים האמריקאיות שבדוח. כאן הרכישה זולה יותר ביחס לדמי השכירות. ב-UBS מייחסים זאת לרגולציית שכירות קשיחה פחות, לריביות גבוהות ולפרמיית סיכון מוגברת בחלק מהשווקים.
הפער בין רכישה לשכירות הצטמצם בממוצע בשנים 2022–2023, כאשר עליות הריבית שינו את דרישות המשקיעים לגבי תשואה על נדל״ן. מאז 2024 היחס לא השתנה מהותית, מאחר שהמחירים ודמי השכירות ברוב הערים שנבדקו נעים בקצב דומה. מומחי UBS סבורים כי ברמות התמחור הנוכחיות במטרופולינים רבים, לרכישה יש היגיון פיננסי בעיקר בהנחה שמחירי הדיור ימשיכו לעלות.
גורמים חדשים מעצבים את שוק הדיור
אחד השינויים המרכזיים שמציין UBS הוא מעמדו הגובר של ההון הנצבר. עליות בשוקי המניות והשקעות בבינה מלאכותית הרחיבו את יכולותיהם הפיננסיות של רוכשים אמידים. הם מסוגלים לעיתים קרובות להסתדר ללא משכנתא או להיעזר בפחות מימון זר, ולכן הביקוש לנכסי יוקרה הופך לפחות רגיש לשינויי הריבית.
תהליך זה בולט במיוחד בסן פרנסיסקו ובסיאול, שבהן סגמנט הפרימיום מקדים את שאר השוק. ביקוש נוסף נוצר בערים שמשקיעים בינלאומיים רואים בהן יעדים בטוחים לשימור הון בתקופות של אי-ודאות גיאופוליטית ואינפלציונית. כתוצאה מכך, מחירי הנכסים באזורים המבוקשים ביותר עשויים להמשיך לעלות גם כשהנגישות לדיור עבור תושבים מקומיים נשחקת.
שינויים אלה מקשים על הערכת הסיכונים. היחס בין מחירים להכנסות התושבים נותר עוגן חשוב, אך הוא כבר אינו משקף תמיד את יכולותיהם של רוכשים בעלי נכסים משמעותיים. במקביל, מדד UBS גבוה אינו מעיד בהכרח על ירידת מחירים בלתי נמנעת: בציריך, למשל, חוסר איזון חריף מתקיים לצד מחסור בהיצע וביקוש יציב.
אנליסטים של International Investment סבורים כי יש להתייחס לדירוג UBS בעיקר כאינדיקטור לפגיעויות שהצטברו, ולא כתחזית לתנועת המחירים. עבור המשקיע חשוב לא רק הציון הסופי, אלא גם הגורמים לו. התייקרות מהירה לצד עלייה מתונה בשכירות, עודף היצע חדש או תלות במימון חיצוני מייצרים סיכונים מסוג אחד; בנייה מוגבלת, זרימת אוכלוסייה וביקוש חזק מצד רוכשים בעלי הון עצמי — מייצרים סיכונים מסוג אחר.
משמעות מעשית יש גם לתשואה של הנכס הספציפי. מחירים גבוהים לצד שכירות זולה יחסית הופכים את ההשקעה לתלויה יותר בעליית ערך עתידית של הנדל״ן. במקומות שבהם מחירי הרכישה ודמי השכירות נמצאים ביחס מאוזן יותר, התוצאה תלויה פחות בהמשך צמיחת השוק. שילוב הגורמים הללו, ולא מיקום העיר בדירוג כשלעצמו, הוא שמעניק תמונה מלאה יותר על הסיכונים למשקיע.
קבלו ייעוץ בנושא השקעות בנדל״ן ממומחי International Investment