Выручка Covivio Hotels выросла на 4,7% за девять месяцев
 Цены на квартиры в Литве ускорили рост
 Доходы Грузии от туризма обновили рекорд
 Норвежский нефтяной фонд вложит €1,5 млрд в склады Европы
 Обвал рынков 30 октября: защитят ли капитал брендовые отели
 Жилая недвижимость в Тбилиси подорожала за год на 5,9%
Риски пузыря на рынке жилья 2026: рейтинг городов UBS
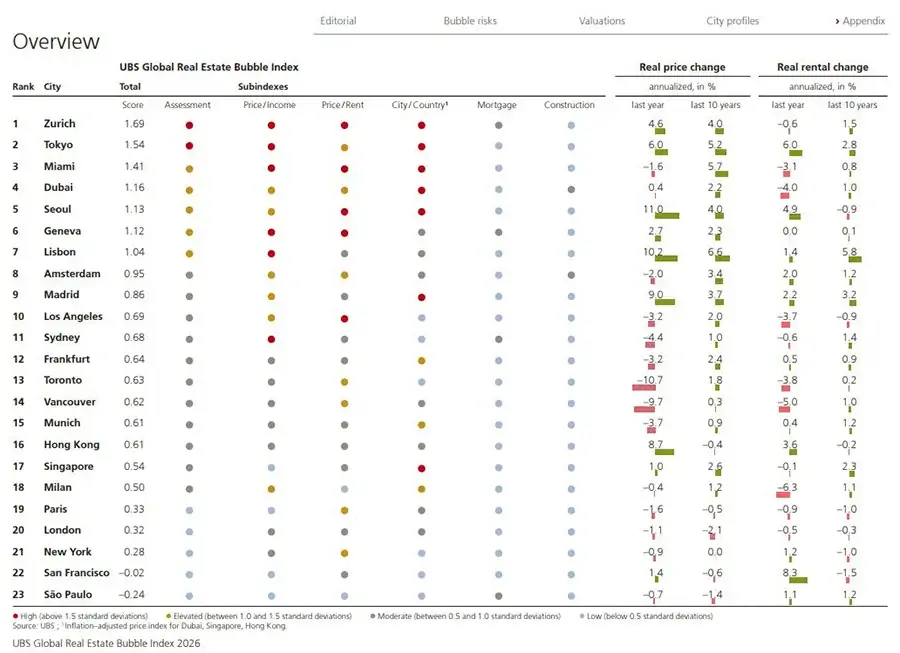
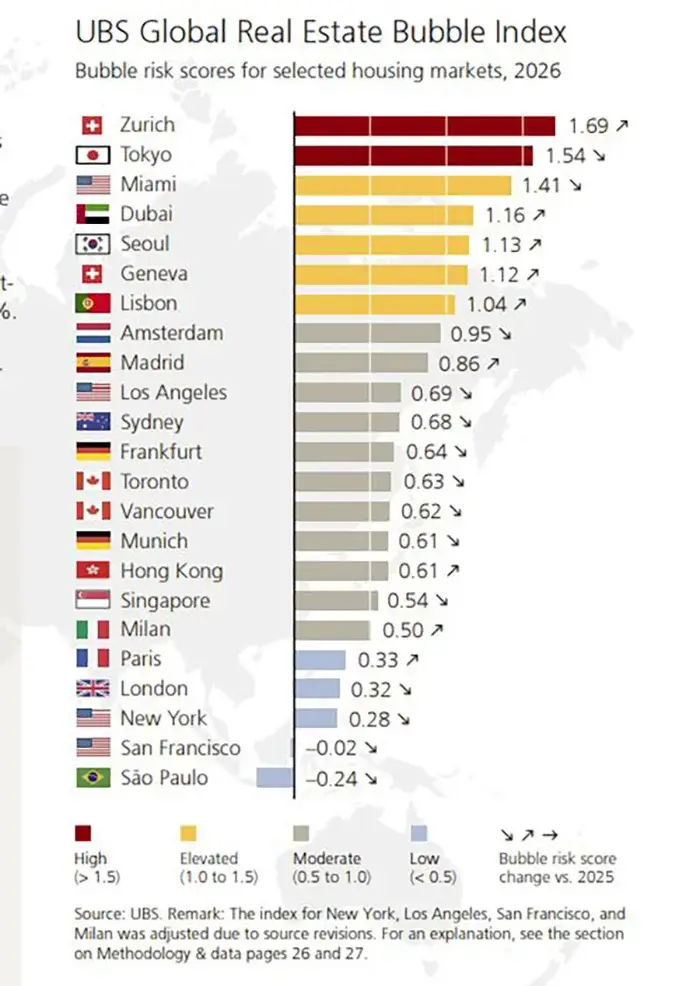
Швейцарский банк UBS оценил риски пузыря на рынках жилья 23 крупных городов мира. В исследовании Global Real Estate Bubble Index 2026 учитываются дисбалансы между стоимостью недвижимости, доходами и арендными ставками, а также ситуация с кредитованием и строительством. В целом риски за последний год почти не изменились, однако различия между отдельными рынками усиливаются.
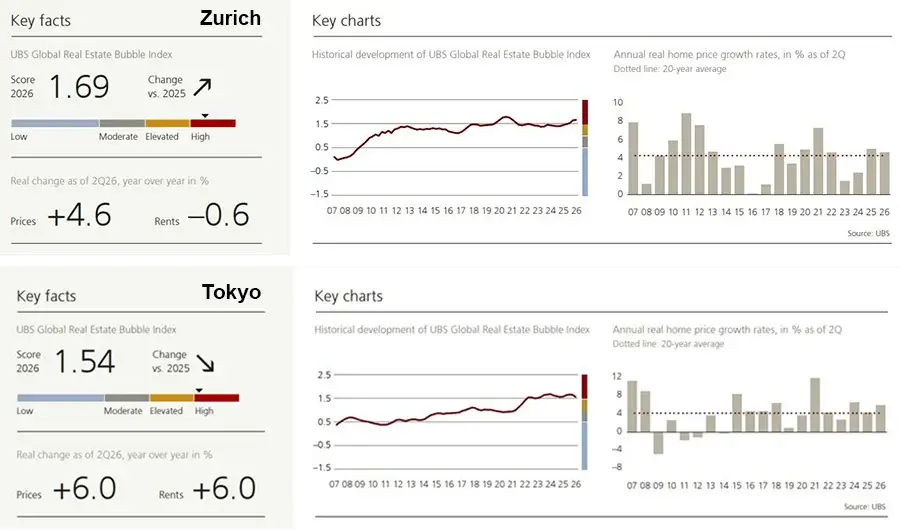
Зона высокого риска: Цюрих и Токио
Только два города вошли в категорию высокого риска пузыря на рынке недвижимости в 2026 году. Причины накопившихся дисбалансов различаются: в одном случае рынок поддерживают крайне ограниченное предложение и устойчивый спрос, в другом уязвимость связана с быстрым ростом стоимости жилья и ухудшением его доступности.
Цюрих возглавил рейтинг с показателем 1,69 балла. Реальные цены на жилье в крупнейшем городе Швейцарии за последние 20 лет выросли почти на 140%, аренда увеличилась на 40%, а доходы — на 30%. За последний год недвижимость подорожала еще на 4,6% с учетом инфляции, при этом арендные ставки снизились на 0,6%.
Рынок поддерживают низкие процентные ставки и острый дефицит предложения. Доля свободного жилья близка к нулю, а объектов для покупки выставляется примерно на две трети меньше, чем 20 лет назад. Замедление роста занятости пока почти не сказалось на спросе, а доступное финансирование способствовало увеличению долговой нагрузки домохозяйств.
UBS не ожидает значительной коррекции цен в ближайшее время. Спрос поддерживают сильная экономика города и приток квалифицированных специалистов, в том числе в сферах информационных технологий и искусственного интеллекта. При этом рынок становится все более зависимым от сохранения низких ставок. Соотношение стоимости покупки и аренды в Цюрихе — самое высокое среди всех городов исследования.
Токио занимает второе место — 1,54 балла. За семь лет реальные цены на жилье выросли на 50% — вдвое сильнее арендных ставок и примерно в пять раз быстрее доходов. За последний год и недвижимость, и аренда подорожали на 6% с учетом инфляции. Показатель риска почти не изменился по сравнению с 2025 годом.
Спрос поддерживают рост номинальных доходов, международная миграция и интерес иностранных инвесторов к премиальным квартирам в центре. Однако высокая стоимость жилья уже вытесняет часть местных покупателей в более доступные пригороды и на рынок аренды. Эксперты UBS считают, что бум в Токио может приближаться к пределу. Дальнейший рост стоимости финансирования снизит привлекательность покупки жилья как инвестиции и повысит вероятность коррекции.
Повышенный риск в пяти городах
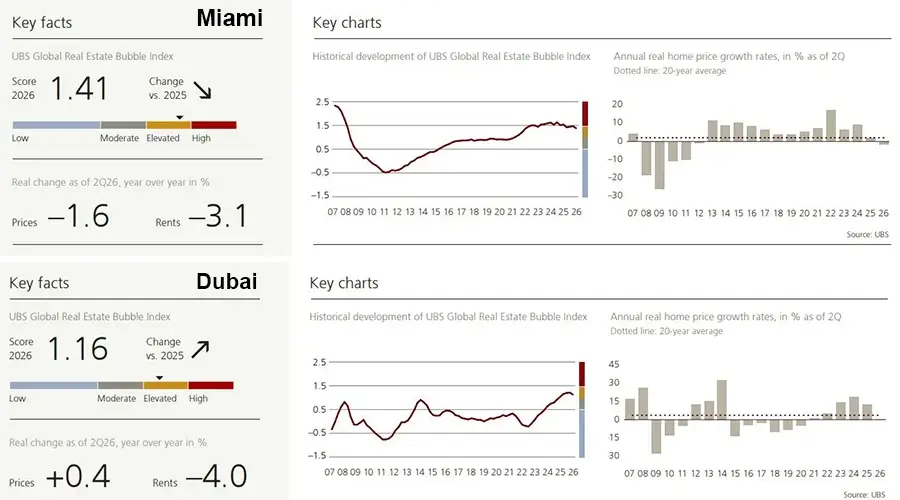
В категорию повышенного риска вошли пять городов. Ближе всего к верхней группе оказался Майами — 1,41 балла. За последние 15 лет реальные цены на жилье здесь выросли втрое, а доходы домохозяйств — лишь на 25%. Однако прежний бум уже ослабевает: за год недвижимость подешевела на 1,6% с учетом инфляции, аренда — на 3,1%. Высокие ставки, дорогая страховка и дополнительные расходы владельцев старых кондоминиумов сдерживают спрос. При этом дефицит частных домов и устойчивость премиального сегмента пока препятствуют более широкому снижению цен.
Дубай занимает следующую позицию — 1,16 балла. После роста реальных цен более чем на 10% в 2025 году бум прекратился: к середине 2026-го стоимость жилья вернулась к прежним показателям, а реальные арендные ставки снизились. UBS отмечает, что риск пузыря остается повышенным, несмотря на охлаждение рынка. Одной из главных угроз остается возможный избыток предложения, хотя часть проектов задерживается. Вместе с тем высокая стоимость аренды делает покупку жилья сравнительно привлекательной даже при дорогой ипотеке, а деловая роль Дубая продолжает поддерживать спрос.
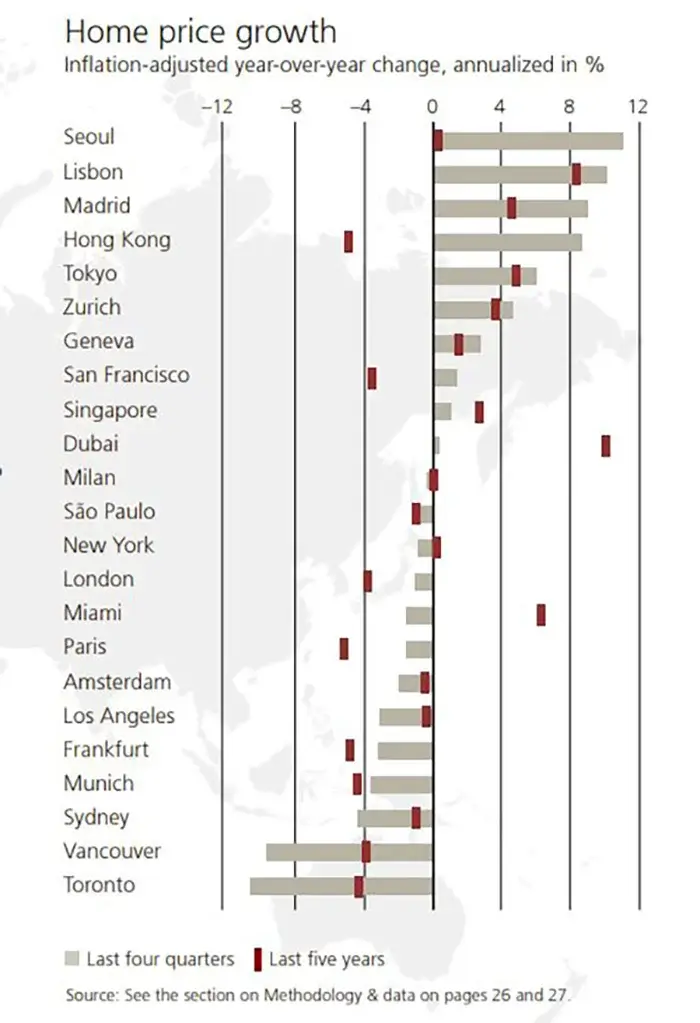
Сеул набрал 1,13 балла здесь риски усиливаются вместе с новым ростом цен. За последние четыре квартала недвижимость подорожала на 11% с учетом инфляции — это максимальный показатель среди всех городов исследования, аренда прибавила 4,9%. Рынок начал восстанавливаться в 2024 году после предыдущего спада, и сейчас UBS фиксирует одно из наиболее заметных увеличений дисбалансов в рейтинге.
В Женеве (1,12) за год реальные цены выросли на 2,7%, аренда практически не изменилась. Низкая стоимость финансирования поддерживает спрос, из-за чего дисбалансы продолжают накапливаться. Явного охлаждения рынка здесь пока нет.
Лиссабон (1,04) замыкает группу повышенного риска. В течение 10 лет реальные цены в этом городе росли в среднем на 6,6% ежегодно, за последний увеличились на 10,2%. Это резко ухудшило доступность покупки: столица Португалии уже относится к наиболее дорогим европейским рынкам относительно доходов жителей.
Умеренный риск: от Амстердама до Сингапура
В категорию умеренного риска вошли десять городов с результатами от 0,54 до 0,95 балла. За последний год во многих из них накопившиеся дисбалансы сократились вместе с коррекцией цен. На этом фоне выделяются Мадрид и Гонконг, где недвижимость заметно подорожала, а риски усилились.
Амстердам находится ближе всего к границе следующей категории — 0,95 балла. За год квартиры и дома подешевели на 2% с учетом инфляции, а арендные ставки прибавили 2%. После предыдущего продолжительного роста рынок постепенно отходит от пиковых значений.
В Мадриде, напротив, индекс поднялся до 0,86 балла. Реальная стоимость недвижимости увеличилась на 9%, существенно опередив аренду, которая прибавила 2,2%. Быстрое удорожание уже меняет структуру спроса: часть покупателей переключается на более доступные пригороды.
В Лос-Анджелесе (0,69) цены потеряли 3,2% с учетом инфляции, а ставки найма — 3,7%. После снижения обоих показателей оценка UBS стала ниже, чем в 2025 году. В Сиднее (0,68) недвижимость подешевела на 4,4%, при этом плата за аренду сократилась лишь на 0,6%. Более дорогие кредиты продолжают ограничивать возможности покупателей и сдерживать спрос.
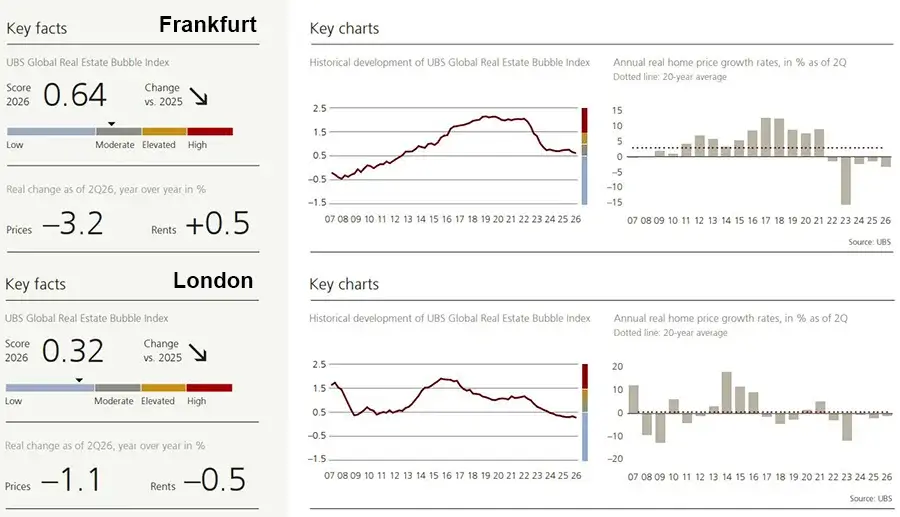
Коррекция продолжается и в Германии. Франкфурт получил 0,64 балла, Мюнхен — 0,61. Реальные цены в этих городах уменьшились на 3,2% и 3,7% соответственно. UBS отмечает, что последствия повышения ипотечных ставок еще не полностью отражены в стоимости объектов.
Наиболее сильное падение зафиксировано в Канаде. Торонто (0,63) потерял 10,7% в реальном выражении, Ванкувер (0,62) — 9,7%, а арендные ставки уменьшились на 3,8% и 5%. В Гонконге (0,61) после предыдущего спада началось быстрое восстановление. Недвижимость подорожала на 8,7%, плата за аренду — на 3,6%. В Сингапуре (0,54) изменения были небольшими: реальные цены прибавили 1%, ставки найма уменьшились на 0,1%. Существенного усиления уязвимости UBS не фиксирует.
Низкий риск: от Милана до Сан-Паулу
В категорию низкого риска вошли шесть городов. В большинстве из них стоимость жилья за последний год снизилась или почти не изменилась. Однако низкая оценка UBS не означает, что недвижимость стала доступной. В Париже, Лондоне и Нью-Йорке цены по-прежнему высоки относительно доходов жителей.
Милан находится на границе умеренной и низкой категорий — 0,50 балла. Реальные цены сократились на 0,4%, а аренда — на 6,3%. При этом оценка риска выросла по сравнению с 2025 годом. В Париже (0,33) недвижимость подешевела на 1,6% с учетом инфляции, ставки найма — на 0,9%. Коррекция продолжается уже несколько лет: за последнее десятилетие реальные цены снижались в среднем на 0,5% ежегодно.
Лондон (0,32) также продолжает дешеветь. За последний год стоимость жилья уменьшилась на 1,1%, аренда — на 0,5%. За десять лет реальные цены сокращались в среднем на 2,1% ежегодно, однако высокая стоимость недвижимости и дорогие кредиты по-прежнему создают серьезную нагрузку для покупателей.
В Нью-Йорке (0,28) цены снизились на 0,9%, а арендные ставки, напротив, прибавили 1,2%. Такая динамика делает соотношение между покупкой и наймом более сбалансированным, хотя текущие расходы на владение жильем остаются высокими.
В Сан-Франциско индекс опустился ниже нуля, до −0,02 балла. За последний год жилье подорожало на 1,4% с учетом инфляции, а аренда — сразу на 8,3%, сильнее, чем в остальных городах исследования. UBS связывает такую динамику в том числе с притоком капитала из технологического и AI-сектора, особенно заметным в премиальном сегменте.
Последнюю строчку занял Сан-Паулу (−0,24), в котором недвижимость подешевела на 0,7%, ставки найма прибавили 1,1%. Соотношение цен и арендной платы остается одним из самых низких среди рассматриваемых рынков, но дорогие кредиты ограничивают доступность жилья.
Покупка жилья со средним доходом
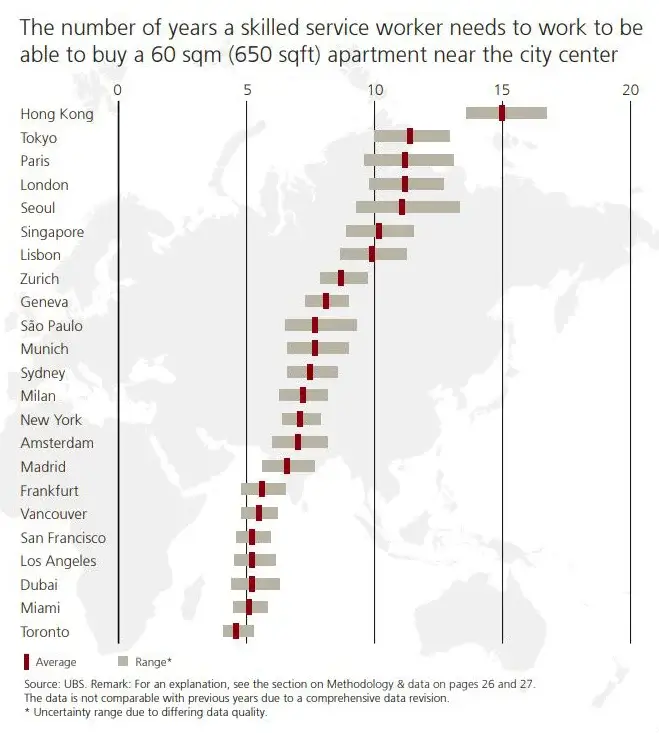
Высокие цены и подорожавшие кредиты заметно сократили возможности покупателей. По расчетам UBS, в большинстве исследованных городов квалифицированному специалисту со средним доходом сложно приобрести квартиру площадью 60 кв. м рядом с центром. По сравнению с 2021 годом такой работник может позволить себе примерно на треть меньше жилой площади.
Самая тяжелая ситуация сложилась в Гонконге, где на покупку квартиры требуется около 15 годовых доходов. Более десяти лет придется работать на такое жилье также в Токио, Париже, Лондоне и Сеуле. Высокая нагрузка относительно заработков сохраняется в Сингапуре, Лиссабоне, Цюрихе, Женеве, Сан-Паулу, Мюнхене, Сиднее, Милане и Нью-Йорке.
При этом соотношение цены и дохода показывает лишь часть картины. Итоговые расходы зависят от ипотечных ставок и условий погашения кредита. В США и Канаде недвижимость может выглядеть доступнее относительно зарплат, но высокая стоимость финансирования существенно увеличивает ежемесячные платежи.
UBS обращает особое внимание на Нью-Йорк, Сидней, Сан-Паулу и Лондон. При нынешних ставках сложившийся уровень цен в этих городах становится все труднее поддерживать за счет доходов покупателей. В результате доступность жилья ухудшается даже там, где сам индекс риска пузыря остается умеренным или низким.
Где аренда жилья выгоднее покупки
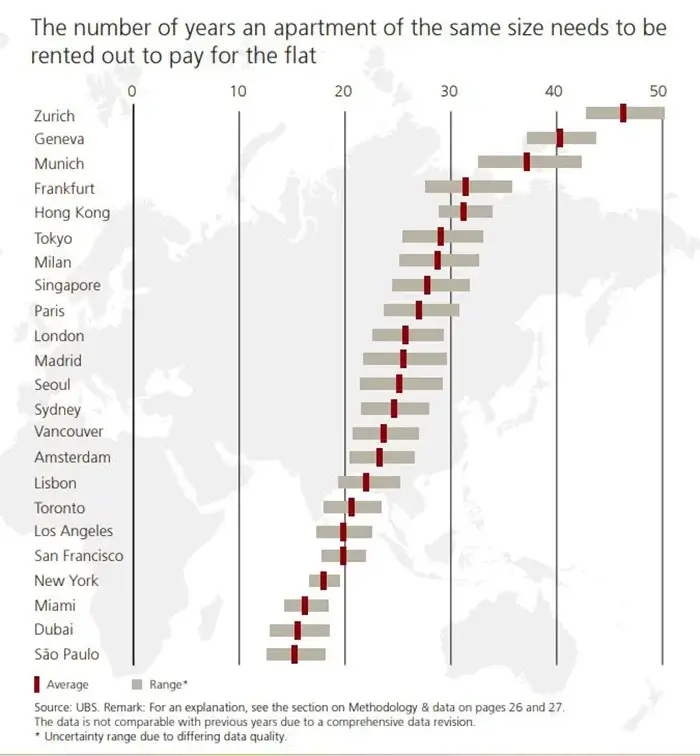
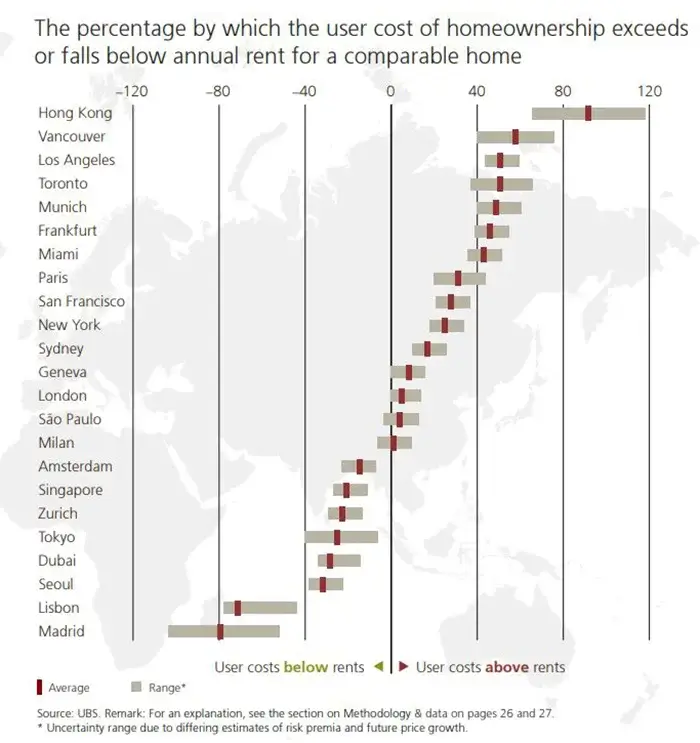
UBS сравнивает стоимость квартиры с расходами на аренду аналогичного жилья. Такой показатель помогает оценить, насколько оправдана покупка с финансовой точки зрения. Чем больше разрыв, тем дольше собственнику придется ждать, чтобы вложения окупились за счет сдачи объекта, и тем сильнее расчет на дальнейшее подорожание недвижимости.
Наиболее заметный разрыв зафиксирован в Цюрихе: стоимость квартиры соответствует 46 годам ее аренды. В Женеве показатель достигает 40 лет, а в Мюнхене, Франкфурте и Гонконге превышает 30. При таком соотношении приобретение недвижимости сложно обосновать только потенциальным доходом от сдачи. Инвестиционная привлекательность во многом зависит от дальнейшего роста цен или снижения процентных ставок.
Совсем иная картина в Сан-Паулу, Дубае и американских городах из рейтинга. Здесь покупка обходится дешевле относительно арендной платы. UBS связывает это с менее жестким регулированием найма, высокими процентными ставками и с повышенной премией за риск на некоторых рынках.
Разрыв между покупкой и арендой в среднем сократился в 2022–2023 годах, когда повышение ставок изменило требования инвесторов к доходности недвижимости. С 2024-го соотношение существенно не меняется, поскольку цены и плата за найм в большинстве рассматриваемых городов движутся близкими темпами. Эксперты UBS полагают, что при нынешних оценках во многих мегаполисах покупка имеет финансовый смысл прежде всего при условии дальнейшего подорожания жилья.
Новые факторы меняют рынок жилья
Одним из важных изменений UBS называет растущую роль накопленного капитала. Рост фондовых рынков и инвестиции в искусственный интеллект расширили финансовые возможности обеспеченных покупателей. Они чаще могут обходиться без ипотеки или привлекать меньше заемных средств, поэтому спрос на дорогую недвижимость становится менее чувствительным к процентным ставкам.
Особенно заметен этот процесс в Сан-Франциско и Сеуле, где премиальный сегмент опережает остальную часть рынка. Дополнительный спрос формируется и в городах, которые международные инвесторы рассматривают как надежные направления для сохранения средств в периоды геополитической и инфляционной неопределенности. В результате стоимость объектов в наиболее востребованных районах может продолжать расти даже при ухудшении доступности жилья для местных жителей.
Эти изменения усложняют оценку рисков. Соотношение цен и доходов населения остается важным ориентиром, но уже не всегда отражает возможности покупателей, располагающих значительными активами. Одновременно высокий индекс UBS не означает неизбежного падения стоимости: в Цюрихе, например, серьезные дисбалансы сочетаются с дефицитом предложения и устойчивым спросом.
Аналитики International Investment считают, что рейтинг UBS следует рассматривать прежде всего как индикатор накопившихся уязвимостей, а не прогноз движения цен. Для инвестора важен не только итоговый балл, но и его причины. Быстрое удорожание при слабом росте аренды, избыток нового предложения или зависимость от заемного финансирования создают одни риски; ограниченное строительство, приток населения и высокий спрос со стороны покупателей с собственным капиталом — другие.
Практическое значение имеет и доходность конкретного объекта. Высокие цены при сравнительно дешевой аренде делают инвестицию более зависимой от будущего подорожания недвижимости. Там, где стоимость покупки и ставки найма находятся в более сбалансированном соотношении, результат в меньшей степени определяется дальнейшим ростом рынка. Именно сочетание этих факторов, а не место города в рейтинге само по себе, дает более полное представление о рисках для инвестора.
Получите консультацию об инвестициях в недвижимость у экспертов International Investment