











קריסת השווקים ב-30 באוקטובר: האם מלונות ממותגים יגנו על ההון
International Investment | אנליטיקה | 31 באוקטובר 2026 |
ב-30 באוקטובר 2026 ננעלו מניות הטכנולוגיה בארה״ב בירידות חדות. בעקבות הפריצה ל-Binance התגברו המכירות גם בשוק הקריפטו. לקראת הערב ירדו במחירם אפילו זהב וכסף — נכסים הנתפסים כמקלט בטוח בעתות משבר. בריחה כה רחבה מסיכון מחייבת להעריך מחדש את שוק הנדל״ן: אילו נכסים יעמדו בהלוואות יקרות ובקיטון בביקוש, ואילו ימצאו תחת לחץ? עניין מיוחד מעורר נדל״ן מלונאי יוקרתי, שבו ההכנסה תלויה במלון פעיל, במותג ובאיכות הניהול.
בסיום המסחר ב-30 באוקטובר ירד מדד Nasdaq Composite ב-2.9%, ו-S&P 500 ב-1.8%. חוזי הזהב לדצמבר איבדו 3.29%, והכסף — 5.93%. בעקבות מתקפת הסייבר על Binance, היקף הפירוקים הכפויים של פוזיציות קריפטו במינוף בתוך יממה הוערך בכ-1.5–1.6 מיליארד דולר. כאן חשוב להבחין בין מדדי מניות, חוזים עתידיים וחיסול פוזיציות ממונפות: אלו אינדיקטורים שונים, ואין לסכמם ל״הפסד עולמי כולל״. את תוצאות המסחר במניות מדווחת Associated Press, במתכות — The Wall Street Journal, ובשוק הקריפטו — CoinDesk בהסתמך על CoinGlass.
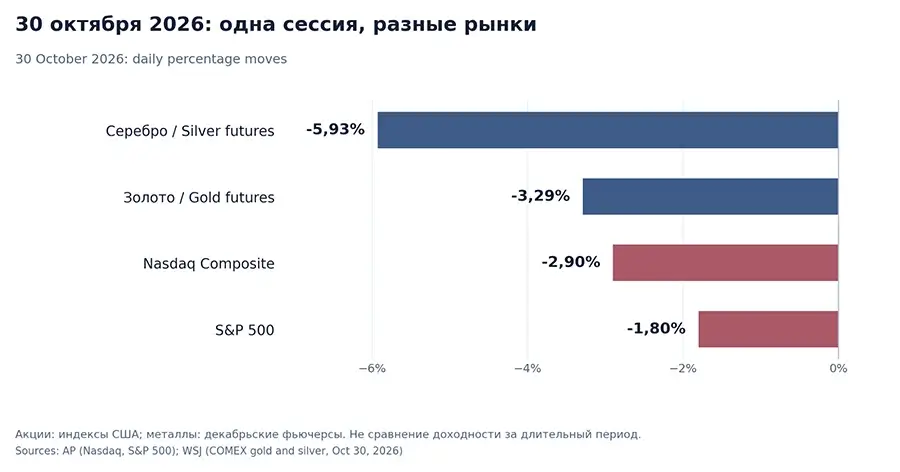
תרשים 1. שינויים ליום 30 באוקטובר 2026. למתכות מוצגים חוזי דצמבר, למניות — מדדי הבורסה של ארה״ב. מקורות: AP, WSJ.
יום שישי אחד, מספר גורמים
מכירות מניות ה-AI הסיניות החלו הרבה לפני 30 באוקטובר. סוכנות Reuters דיווחה כי מדד STAR50, הכולל חברות בולטות בענף השבבים והטכנולוגיה, איבד בכמעט ארבעה חודשים כ-40%, או כ-480 מיליארד דולר משווי השוק. מפתחי AI סינים בודדים, ובהם MiniMax ו-Zhipu, נסחרו לקראת 22 באוקטובר ביותר מ-80% מתחת לשיאיהם הקודמים. נתון אחרון זה דורש בדיקה פרטנית לכל נייר ערך לפני הפרסום. אין לייחס ירידה של 40% או 80% לנפילה של יום בודד בליל כל הקדושים.
התיקון האמריקאי קשור בראש ובראשונה למחיר הציפיות. התאגידים מגדילים את השקעותיהם בתשתיות מחשוב, בעוד המשקיעים דורשים בתוקף לראות את מועדי החזר ההשקעה. Reuters העריכה את אובדן השווי הפוטנציאלי של חברות Nasdaq 100 במהלך אוקטובר ביותר מ-2 טריליון דולר. זוהי הערכה של שינוי השווי לאורך חודש במסגרת מדד ספציפי, ולא סך הפסדי השוק העולמי כולו ביום שישי בודד.
בליל 30 באוקטובר הודיעה Binance על משיכה בלתי מורשית של נכסים דיגיטליים בהיקף נזק מוערך של כ-6.3 מיליארד דולר. לפי נתוני הבורסה, יחד עם שותפים עלה בידם להקפיא כ-3 מיליארד דולר. החברה הצהירה כי בכוונתה לכסות את הפסדי המשתמשים; סיבת החדירה עודנה בחקירה. הביטקוין צנח במהלך גל המכירות עד לכ-76,400 דולר, ו-Ether מתחת ל-2,200 דולר. סגירה כפויה של פוזיציות ממונפות העמיקה את הירידות. מתקפת הסייבר היוותה זעזוע עצמאי לשוק הקריפטו; אין ראיות לכך שהיא זו שגרמה למכירת מניות ה-AI והמתכות.
אריק ג׳רדין, ראש תחום המחקר ב-Chainalysis, הדגיש בפני Reuters ב-30 באוקטובר: ״החקירה נמשכת, וטרם נוכל לאשר את סיבת הפריצה״. החברה עוקבת אחר העברת הכספים הגנובים בין רשתות בלוקצ׳יין שונות.
שוק המתכות היקרות מצא את עצמו אף הוא תחת לחץ. Reuters תיעדה ביום שישי ירידה בזהב הספוט של כ-3.5%, ובכסף של כ-6.5% נכון לשעה 14:13 שעון ניו יורק. בתחשיבים שוטפים מסוימים מופיעות ירידות של 4.4% ו-9.1% בהתאמה, אך אלו שינויים על פני יומיים — מנעילת יום רביעי ועד בוקר שישי. עבור סיכום המסחר מדויק יותר להשתמש בנתוני חוזי דצמבר — ירידה של 3.29% ו-5.93%. ריביות גבוהות ומכירת נכסים נזילים לכיסוי הפסדים מסבירות מדוע אפילו ״מקלט בטוח״ מסורתי עלול לצנוח בחדות.
פיטר גרנט, סגן נשיא ואסטרטג בכיר ב-Zaner Metals, קישר בתגובה ל-Reuters את ירידת הזהב והכסף לחששות מאינפלציה ולמדיניות ניצית יותר מצד הבנקים המרכזיים. עבור מתכות שאינן נושאות תשואת ריבית, הסיכוי להמשך הריביות הגבוהות לאורך זמן רגיש במיוחד.
יום שישי השחור ו״ברבורים שחורים״: מה חשפה התנודתיות
ההגדרה ״יום שישי השחור בליל כל הקדושים״ הולמת כאן: מספר שווקים חוו גל מכירות במקביל. אולם לא ניתן להגדיר את האירוע כולו כ״ברבור שחור״ יחיד. הערכות השווי המנופחות של חברות ה-AI נדונו במשך חודשים; פריצה בהיקף כזה לבורסה מרכזית הייתה קשה בהרבה לחיזוי. צירוף המקרים חשף בעיה מוכרת: במצוקת נזילות, משקיעים מוכרים לא רק נכסים עתירי סיכון אלא גם כאלה שנועדו להגן על תיק ההשקעות.
ענף המלונאות כבר ידע משברים חמורים בעבר. חברת STR חישבה כי בשנים 2008–2009 ירד ה-RevPAR במלונות בארה״ב ברמות midscale, upscale ו-luxury ב-17–22.3%. בפלח היוקרה (luxury), הרווח התפעולי הגולמי לחדר זמין (GOPPAR) נפל ב-36.1%. מגפת הקורונה שחזרה את השיעור הזה: ב-2020 ירד ה-RevPAR של מלונות ארה״ב ב-47.5%. מותג בינלאומי מסייע בשיווק חדרים, אך אינו מבטל עלויות ואינו מעלים את הסיכון לירידה בביקוש התיירותי.
לאחר משבר 2008–2009 מחירי המלונות לא התאוששו בן רגע. חברת HVS תיארה קיפאון כמעט מוחלט בשוק העסקאות וחזרה הדרגתית של קונים רק ב-2010, במקביל להתאוששות הביקוש ללינה וזמינות המימון. ההזדמנויות נפתחו בפני משקיעים בעלי הון עצמי שלא נזקקו לאשראי דחוף. בעלים עם חוב שהגיע לפירעון נאלצו לא פעם להסכים להנחות משמעותיות. בנדל״ן, מועד הכניסה וכרית הנזילות אינם פחות חשובים מיוקרת הנכס עצמו.
נדל״ן לאחר המפולת: היכן גדל הסיכון להפסדים
מניות מתומחרות מחדש בכל שנייה בבורסה, בעוד שבניין מוערך מחדש בדרך כלל רק בעת עסקה חדשה, שמאות לשעבוד או מחזור חוב. לפיכך, מחיר רגוע למראית עין עבור מ״ר אינו מעיד רבות על יכולתו של הבעלים לצאת מההשקעה ללא הפסד. בקרנות נדל״ן פתוחות נוסף ניגוד זמנים מובנה: המשקיעים יכולים לפדות את יחידות ההשתתפות מהר יותר מכפי שמנהל הקרן מסוגל למכור נכס במחיר ראוי.
שוק המשרדים באירופה עובר מבחן נזילות משלו. לפי נתוני Financial Times ו-MSCI, היקף העסקאות במשרדים ברבעון השלישי של 2026 צנח ב-33% משנה לשנה — ל-8.8 מיליארד אירו, שפל מאז 2009. חברת Savills העריכה את משיכות הכספים המצטברות מקרנות נדל״ן פתוחות בגרמניה ב-17.3 מיליארד אירו מתחילת 2024. אין לחבר נתונים אלה: הראשון מודד מחזור עסקאות רבעוני, והשני — פדיונות מצטברים לאורך שנים. אולם שניהם מדגימים כיצד הון ממונף ודרישות נזילות משנים את מחירי הנכסים הפיזיים.
סיכון מוגבר קיים כיום במשרדים ישנים הדורשים שדרוג יקר, בפרויקטים עתירי חוב לטווח קצר ובדירות נופש המוניות שבהן ההיצע עולה על הביקוש. יחד עם זאת, גם מלון חמישה כוכבים במינוף גבוה עלול להוות השקעה פגיעה יותר מבניין דירות להשכרה עם דיירים יציבים. לכן יש לבחון את תזרים המזומנים לאחר הוצאות, מחיר הרכישה, לוח פירעון החובות ומספר הקונים הפוטנציאליים ביציאה — באופן ספציפי לכל נכס, ולא לפי תדמית יוקרתית.
|
ענף |
נקודת תורפה עיקרית |
מדד מפתח |
|
משרדים יד שנייה |
מימון מחדש, שיפוץ מקיף |
חוב, שיעור תפוסה פנוי |
|
דירות נופש להמונים |
עודף היצע, עונתיות |
הכנסה נטו, ADR |
|
מלונות מותג יוקרתיים (Luxury) |
הוצאות תפעול, האטה בתיירות |
RevPAR, GOP, מפעיל |
|
בנייני מגורים להשכרה |
שיעור ריבית, פיגור בתשלומים |
שכירות, LTV, מח״מ החוב |
מדוע משקיעים בוחרים במלונות יוקרה ממותגים
מותג מלונאי בינלאומי מעניק לנכס גישה למערכות הזמנות עולמיות, מועדוני לקוחות, עסקאות תאגידיות וניהול תעריפים מקצועי. עבור אתר נופש הדבר משמעותי במיוחד בעונות המעבר והחורף. מסעדות, ספא ומתחמי כנסים מסוגלים להניב הכנסות נוספות, אך בד בבד דורשים הוצאות קבועות גם בתפוסה נמוכה. שאלת המפתח עבור המשקיע היא האם יתרונות המפעיל מתורגמים לתשואה יציבה לחדר לאחר ניכוי כלל העלויות.
Cushman & Wakefield העריכה את עסקאות המלונאות באירופה במחצית הראשונה של 2026 ביותר מ-11.5 מיליארד אירו; נכסי luxury ו-upper-upscale היוו 46% מהיקפן הכספי. ה-RevPAR במדגם האירופי צמח ב-3% לעומת התקופה המקבילה. בסקר אחר של החברה, 86% מהמשקיעים שנשאלו תכננו לשמר או להגדיל את השקעותיהם במלונות ב-2026. עניין זה התגבש עוד בטרם המכירות של אוקטובר, ואין בו כדי להוכיח מעבר מיידי של כספים מ-AI, קריפטו או זהב לעבר מלונות.
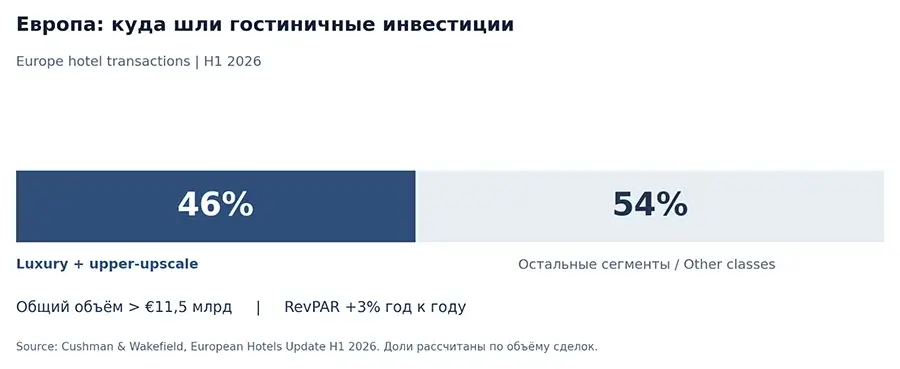
תרשים 2. פלחי ה-Luxury וה-Upper-upscale היוו 46% מהיקף העסקאות במלונות באירופה במחצית הראשונה של 2026. מקור: Cushman & Wakefield.
פרדריק לה פישו, מנהל עסקאות מלונאות באזור EMEA ב-Cushman & Wakefield, אפיין את המחצית הראשונה של 2026: ״השוק הפך בעיקר לבררני יותר, ולא לחלש״. לפי הערכתו, עסקאות גדולות מתמקדות יותר ויותר בנכסי פרימיום במיקומים מבוקשים.
דוגמה נוספת היא אוסטרליה וניו זילנד. בסקירה של CBRE מספטמבר 2026 צוין כי הביקוש למלונות יוקרה צמח מאז 2019 בקצב מהיר יותר מענף המלונאות הכללי, והתפוסה, על אף גידול בהיצע, נותרה סביב 78–79%. ואולם, מדובר במדינות ספציפיות ובמדגם מוגדר; אין להשליך תוצאות אלו על אתר נופש לחופי הים השחור ללא התאמות לעונתיות ולהרכב קהל האורחים.
גאורגיה ובתומי: הביקוש עולה, העונתיות נשארת
גאורגיה נכנסה לסתיו עם עלייה בהכנסות מתיירות. לפי נתוני מנהל התיירות הלאומי של גאורגיה, בינואר–ספטמבר 2026 נרשמו 6.11 מיליון כניסות של נוסעים בינלאומיים ו-4.40 מיליון ביקורי תיירים עם לינה. הנתון האחרון עלה ב-2.3% לעומת אשתקד, וההכנסות מתיירות בינלאומית גדלו ב-4.4% לכ-3.8 מיליארד דולר. הסטטיסטיקה הלאומית מודדת ביקורים ולא תיירים ייחודיים, ואינה משקפת את ההכנסה של מתחם מסוים בגוניו.
לפי נתוני TBC Capital שפורסמו ב-BM.ge, התפוסה הממוצעת במלונות מותג גדולים בגאורגיה בינואר–ספטמבר 2026 עמדה על 65%, עלייה של 3 נקודות אחוז לעומת התקופה המקבילה. ה-ADR עלה ב-14% ל-154 דולר, ובספטמבר הגיעה התפוסה ל-86%. עבור המשקיע קריטי הפער בין שיא ספטמבר לממוצע של תשעת החודשים: המודל הפיננסי של אתר נופש בגוניו חייב לעמוד בעונת החורף, בתלות בטיסות ובהוצאות השוטפות על התשתיות.
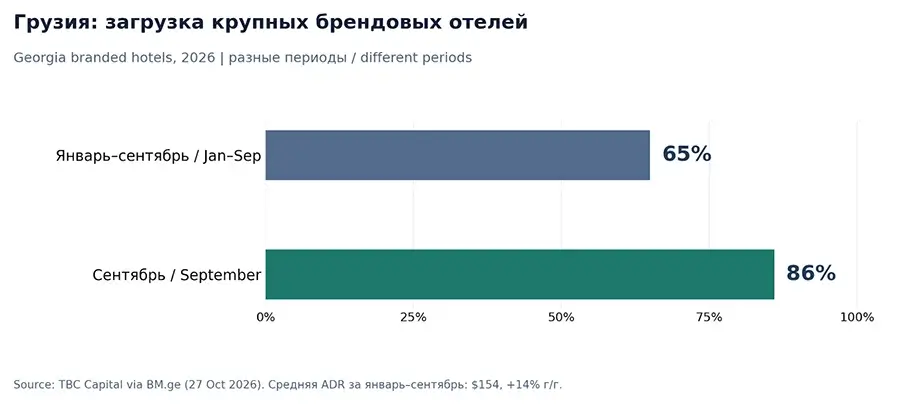
תרשים 3. תפוסת מלונות מותג גדולים בגאורגיה: ממוצע ינואר–ספטמבר לצד נתוני ספטמבר בנפרד. מקור: TBC Capital / BM.ge.
Wyndham Grand Batumi Gonio: 10% בחוזה או עד 17%
Wyndham Grand Batumi Gonio הוא פרויקט מלונאי ונופש של חברת European Village בגוניו הסמוכה לבתומי. הפרויקט כולל חדרי מלון, רזידנס ומתקני נופש תחת המותג Wyndham Grand. חברת Aimbridge Hospitality EMEA הודיעה ביולי 2024 על הסכם לניהול המתחמים Aqua, Family Club ו-Riviera. המותג, היזם ומפעיל המלון אחראים על חלקים שונים בפרויקט: רשת Wyndham על הסטנדרטים והמותג, European Village על הבנייה וההתחייבויות החוזיות לרוכשים, ו-Aimbridge על הניהול המלונאי בפועל לפי ההסכמים שנחתמו.
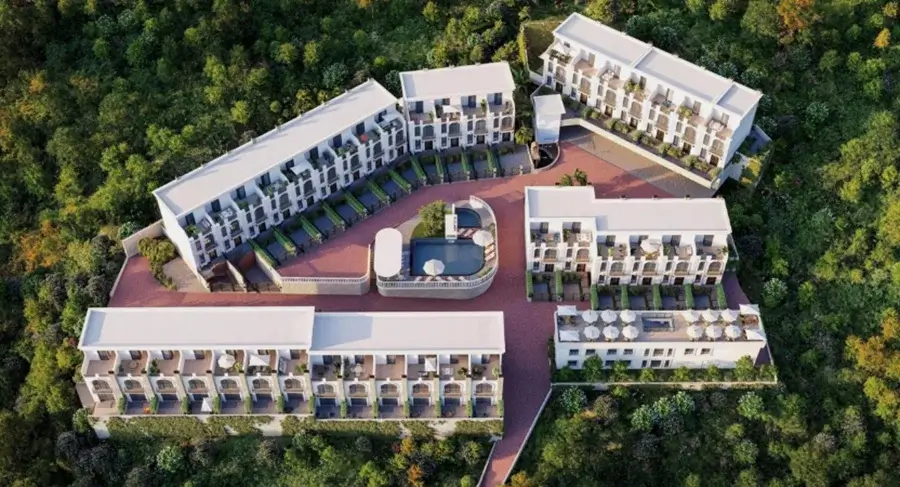
הדמיית פרויקט Wyndham Grand Batumi Gonio. מקור: Esteliti. זוהי הדמיה ולא צילום של מלון פעיל.
European Village מציעה שני מודלים של תשואה. הראשון כולל 10% שנתיים מובטחים בחוזה ללא תלות בתפוסת המלון. לפי היזם, התשלומים מתחילים לאחר ביצוע התשלום על הרכישה, לרבות בתקופת הבנייה. המודל השני מבוסס על חלוקת רווחים תפעוליים עם תשואה פוטנציאלית של עד 17% בשנה. במסלול זה המלון מנוהל על ידי Aimbridge Hospitality, וההכנסה מחושבת על פי תוצאות הפעילות ומחולקת מתוך פול משותף בהתאם לחלקו של הבעלים, קטגוריית החדר וההוצאות. תקרת ה-17% אינה מובטחת. ההשוואה בין האפשרויות צריכה להתבסס על תנאי החוזה החתום, ההוצאות ומנגנון חישוב התשלומים.
|
קריטריון |
הבטחת 10% שנתית |
עד 17% מניהול מלונאי |
|
בסיס |
תשלום קבוע בהסכם חוזי |
הכנסה לפי תוצאות תפעוליות |
|
תפוסה |
אינה משפיעה על גובה התשלום המובטח |
משפיעה יחד עם מחירי הלינה וההוצאות |
|
אימות |
לוחות זמנים ותנאים בחוזה |
חישוב, דוחות מפעיל, כללי פול |
|
לבדיקה |
זהות הצד המתקשר, מועדי ואופן התשלום |
בדיקת כלל הוצאות התפעול |
לפני בחינת התשואה, על המשקיע לבדוק איזה מבנה בדיוק נרכש ובאיזה שלב בנייה הוא נמצא. בקטלוגים של דירות מקבלן חלק ממבני המתחם עוד הוגדרו כנמצאים בבנייה באוקטובר 2026. מועד מסירה מתוכנן אינו מהווה כשלעצמו הוכחה לקבלת טופס אכלוס. אין להשליך את נתוני התפוסה של מלונות פעילים בגאורגיה ישירות על נכס חדש: לצורך תחזית נדרשים מועדי פתיחה, תקציב הרצה והשוואה לאתרי נופש דומים.
בעלות על חדר באתר נופש ממותג פוטרת את הרוכש מחלק מהמטלות המוכרות לרוכשי דירות סטודיו סטנדרטיות: איתור אורחים, פרסום ותחזוקה יומיומית. מנגד, הוא הופך תלוי בכללי חלוקת ההכנסות של המלון, בביצועי המפעיל ובמימון השטחים הציבוריים. ב-Wyndham Grand Batumi Gonio הערך הפוטנציאלי מבוסס על מוצר נופש כולל ומערך מכירות עולמי; אלמנטים אלו — יחד עם החוזים והתפוסה בפועל — הם שצריכים להצדיק את הפרמיה במחיר החדר.
בסקירה שפורסמה ב-International Investment על שוק הנדל״ן בגאורגיה צוין כי בפרויקטים שנבדקו בבתומי נותרו בסוף המחצית הראשונה של 2026 כ-13,866 דירות שלא נמכרו, לפי נתוני Galt & Taggart. מלאי זה מעצים את התחרות בין דירות השקעה רגילות. מלון מותג אינו בהכרח רווחי יותר באופן אוטומטי, אך תשתיות המלון שלו, רמת השירות והניהול הריכוזי מבדילים אותו מדירת סטודיו פרטית.
מתי לחץ בשווקים מייצר הזדמנויות רכישה
אם התיקון בבורסות יישאר קצר מועד, מלונות מובילים לא יוזלו אוטומטית: מוכרי נכסים פיזיים נוטים לעדכן מחירים באיטיות. אם הלחץ יימשך, הראשונים להתפשר יהיו בעלי נכסים עם הלוואות יקרות, פרויקטים בלתי גמורים או צורך דחוף בנזילות. במצב כזה, רוכש בעל הון נזיל מקבל הזדמנות לנהל משא ומתן לא על תשואה פרסומית, אלא על תנאי עסקה ריאליים — הנחה, לוח תשלומים נוח, שמאות בלתי תלויה, ערבויות ביצוע וחלוקת סיכונים תפעוליים.
במקרה של האטה תיירותית ממושכת, גם מלון יוקרה חווה ירידה בהכנסות. ירידה ב-ADR ובתפוסה מתרחשת במקביל להוצאות קבועות על צוות, תחזוקת בריכות, מסעדות ושטחים משותפים. החזרי הלוואות גבוהים מגבירים את הלחץ. לפני הרכישה מומלץ לחשב מה תהיה תפוקת הפרויקט בעונת חורף חלשה, בעיכוב בפתיחה או בעליית עלויות. השאלה האם הנכס מסוגל לשרוד שנה כזו ללא צורך במכירה כפויה רלוונטית בהרבה מהבטחות לתשואה מרבית.
המפולת של אוקטובר אינה מבשרת על הנחה מיידית בנדל״ן מלונאי יוקרתי. אולם היא מהווה תזכורת למהירות שבה משתנה מחיר הנזילות. למשקיע בעל אופק השקעה ארוך טווח מומלץ לחפש נכס המסוגל לעמוד בשנה של ביקושים נמוכים מבלי להידרש למכירה בחיפזון. Wyndham Grand Batumi Gonio מציע דוגמה למודל עם מותג בינלאומי, ניהול מקצועי ותשואה שנתית של 10% המובטחת בחוזה; מסלול חלופי מציע פוטנציאל של עד 17% מתפעול המלון. החלטת הרכישה חייבת להישען על החוזה, המחיר והנתונים הכלכליים המאומתים של המבנה הנבחר, ולא על הציפייה שמותג מפורסם יגן באופן אוטומטי על כספי ההשקעה.
קבלו ייעוץ בנושא השקעות נדל״ן ממומחי International Investment