







 ლიეტუვაში ბინების ფასების ზრდა დაჩქარდა
 საერთაშორისო შემოსავლები რეკორდულ ნიშნულზეა, უცხოური ბარათებით ოპერაციები კი 31%-ით გაიზარდა - როგორია ტურისტული აქტივობის ეკონომიკური შედეგები საქართველოში, ბოლო წლებსა და თვეებში
 ნორვეგიის ნავთობის ფონდი ევროპის საწყობებში €1,5 მლრდ-ის ინვესტიციას განახორციელებს
 თბილისში საცხოვრებელი უძრავი ქონება წლიურად 5.9%-ით გაძვირდა
 რას-ალ-ხაიმას სასტუმროები Wynn-ის გახსნის წინ ბიზნესმოდელს ცვლიან
 მსოფლიოს 10 ყველაზე მშიერი ქვეყანა
ბაზრების ვარდნა 30 ოქტომბერს: დაიცავს თუ არა კაპიტალს ბრენდული სასტუმროები
International Investment | ანალიტიკა | 31 ოქტომბერი 2026 |
2026 წლის 30 ოქტომბერს აშშ-ის ტექნოლოგიური აქციები მკვეთრი ვარდნით დაიხურა. Binance-ის გატეხვის შემდეგ გაყიდვები კრიპტობაზარზეც გააქტიურდა. საღამოსთვის გაუფასურდა ოქრო და ვერცხლიც კი — აქტივები, რომლებსაც, ჩვეულებრივ, რყევებისგან თავის დასაცავად ყიდულობენ. რისკისგან ასეთი მასშტაბური გარიდება კვლავ აიძულებს ინვესტორებს შეაფასონ უძრავი ქონება: რომელი ობიექტები გაუძლებს ძვირ კრედიტებსა და მოთხოვნის შემცირებას, ხოლო რომელი აღმოჩნდება წნეხის ქვეშ? ცალკე ინტერესს იწვევს პრემიალური სასტუმრო უძრავი ქონება, სადაც შემოსავალი დამოკიდებულია მოქმედ სასტუმროზე, ბრენდსა და მართვის ხარისხზე.
30 ოქტომბრის ვაჭრობის შედეგებით, Nasdaq Composite 2,9%-ით შემცირდა, ხოლო S&P 500 — 1,8%-ით. ოქროს დეკემბრის ფიუჩერსებმა დაკარგა 3,29%, ვერცხლის — 5,93%. Binance-ზე კიბერშეტევის შემდეგ კრიპტოპოზიციების იძულებითი ლიკვიდაციის მოცულობა დღე-ღამის განმავლობაში დაახლოებით $1,5–1,6 მლრდ-ად შეფასდა. აქ მნიშვნელოვანია განვასხვავოთ საფონდო ინდექსები, ფიუჩერსული კონტრაქტები და ლიკვიდაციები ბერკეტით: ეს სხვადასხვა მაჩვენებელია და მათი შეკრება „მსოფლიო ზარალის საერთო ჯამში“ არ შეიძლება. საფონდო ვაჭრობის შედეგებს აქვეყნებს Associated Press, ლითონების — The Wall Street Journal, ხოლო კრიპტობაზრის — CoinDesk CoinGlass-ზე დაყრდნობით.
ერთი პარასკევი, რამდენიმე მიზეზი
ჩინური ხელოვნური ინტელექტის (AI) აქციების გაყიდვები 30 ოქტომბრამდე დიდი ხნით ადრე დაიწყო. Reuters იტყობინებოდა, რომ ინდექსმა STAR50, რომელიც ნახევარგამტარებისა და ტექნოლოგიური სექტორის ცნობილ კომპანიებს აერთიანებს, არასრულ ოთხ თვეში დაკარგა დაახლოებით 40%, ანუ $480 მლრდ-მდე კაპიტალიზაცია. ცალკეული ჩინური AI დეველოპერები, მათ შორის MiniMax და Zhipu, 22 ოქტომბრისთვის წინა მაქსიმუმებზე 80%-ზე მეტით დაბალ ფასად ივაჭრებოდა. ბოლო მაჩვენებელი გამოქვეყნებამდე თითოეულ ფასიან ქაღალდზე ცალკე შემოწმებას მოითხოვს. არც 40% და არც 80% არ შეიძლება მივიჩნიოთ ჰელოუინის ერთდღიან ვარდნად.
ამერიკული კორექცია პირველ რიგში მოლოდინების ფასს უკავშირდება. კორპორაციები ზრდიან ინვესტიციებს გამოთვლით ინფრასტრუქტურაში, ინვესტორები კი სულ უფრო მეტად მოითხოვენ ანაზღაურების ვადების ჩვენებას. Reuters Nasdaq 100-ის კომპანიების კაპიტალიზაციის შესაძლო დანაკარგს ოქტომბერში $2 ტრლნ-ზე მეტად აფასებდა. ეს არის ერთი კონკრეტული ინდექსის ფარგლებში ღირებულების თვიური ცვლილების შეფასება და არა პარასკევის განმავლობაში მთელი მსოფლიო ბაზრის დანაკარგების ჯამი.
30 ოქტომბრის ღამეს Binance-მა გაავრცელა ინფორმაცია ციფრული აქტივების არასანქცირებული გატანის შესახებ, რამაც დაახლოებით $6,3 მლრდ-ის ზარალი შეადგინა. ბირჟის მონაცემებით, პარტნიორებთან ერთად შესაძლებელი გახდა დაახლოებით $3 მლრდ-ის გაყინვა. კომპანიამ განაცხადა, რომ მომხმარებელთა ზარალის დაფარვას გეგმავს; შეღწევის მიზეზი ჯერ კიდევ იძიება. ბიტკოინი გაყიდვების ტალღისას დაახლოებით $76 400-მდე დაეცა, ხოლო Ether — $2 200-ზე დაბლა. საკრედიტო მხარდაჭერით (ბერკეტით) გახსნილი პოზიციების იძულებითმა დახურვამ ვარდნა კიდევ უფრო გააძლიერა. კიბერშეტევა კრიპტობაზრისთვის დამოუკიდებელ შოკად იქცა; იმის მტკიცებულება, რომ სწორედ მან გამოიწვია AI კომპანიების აქციებისა და ლითონების მასობრივი გაყიდვა, არ არსებობს.
ერიკ ჯარდინმა, Chainalysis-ის კვლევითი მიმართულების ხელმძღვანელმა, 30 ოქტომბერს Reuters-თან საუბარში ხაზი გაუსვა: „გამოძიება გრძელდება და გატეხვის მიზეზს ჯერ ვერ დავადასტურებთ“. კომპანია თვალყურს ადევნებს მოპარული სახსრების გადარიცხვას რამდენიმე ბლოკჩეინს შორის.
ძვირფასი ლითონების ბაზარიც წნეხის ქვეშ აღმოჩნდა. Reuters-მა პარასკევს, ნიუ-იორკის დროით 14:13 საათისთვის, დააფიქსირა სპოტური ოქროს ფასის ვარდნა დაახლოებით 3,5%-ით, ვერცხლის — 6,5%-ით. ცალკეულ ოპერატიულ გათვლებში ფიგურირებს ვარდნა 4,4%-ით და 9,1%-ით შესაბამისად, თუმცა ეს არის ორდღიანი ცვლილება, ოთხშაბათის დახურვიდან პარასკევის დილამდე. სავაჭრო შედეგებისთვის უფრო მართებულია დეკემბრის ფიუჩერსების მაჩვენებლების გამოყენება — მინუს 3,29% და 5,93%. მაღალი განაკვეთები და ლიკვიდური აქტივების გაყიდვა ზარალის დასაფარად ხსნის იმას, თუ რატომ შეიძლება ტრადიციული „უსაფრთხო თავშესაფარიც“ კი მკვეთრად გაუფასურდეს.
პიტერ გრანტმა, Zaner Metals-ის ვიცე-პრეზიდენტმა და უფროსმა სტრატეგმა, Reuters-ისთვის მიცემულ კომენტარში ოქროსა და ვერცხლის ვარდნა ინფლაციურ შიშებსა და ცენტრალური ბანკების უფრო მკაცრ პოზიციას დაუკავშირა. ლითონებისთვის, რომლებსაც საპროცენტო შემოსავალი არ მოაქვთ, მაღალი განაკვეთების ხანგრძლივი შენარჩუნების პერსპექტივა განსაკუთრებით მგრძნობიარეა.
შავი პარასკევი და „შავი გედები“: რა აჩვენა ვოლატილობამ
ფორმულა „შავი პარასკევი ჰელოუინზე“ აქ მართებულია: რამდენიმე ბაზარმა ერთდროულად განიცადა გაყიდვების ტალღა. თუმცა მთელი ამ ეპიზოდის ერთიან „შავ გედად“ მონათვლა ჯერ არ შეიძლება. AI კომპანიების გადახურებული შეფასებები თვეების განმავლობაში განიხილებოდა; მსხვილი ბირჟის მასშტაბური გატეხვის პროგნოზირება კი გაცილებით რთული იყო. ამ მოვლენების დამთხვევამ სხვა პრობლემა გამოავლინა — ლიკვიდურობის დეფიციტის დროს ინვესტორები ყიდიან არა მხოლოდ ყველაზე სარისკო ფასიან ქაღალდებს, არამედ იმ აქტივებსაც, რომლებიც პორტფელის დასაცავად იყო განკუთვნილი.
სასტუმროების სექტორმა უკვე გაიარა მძიმე ვარდნები. STR-ის გამოთვლებით, 2008–2009 წლებში midscale, upscale და luxury კლასის ამერიკული სასტუმროების RevPAR 17–22,3%-ით შემცირდა. ლუქსის სეგმენტში მთლიანი საოპერაციო მოგება ხელმისაწვდომ ნომერზე 36,1%-ით დაეცა. პანდემიამ გაიმეორა ეს გაკვეთილი: 2020 წელს ამერიკული სასტუმროების RevPAR 47,5%-ით შემცირდა. საერთაშორისო ბრენდი ეხმარება ნომრების გაყიდვას, მაგრამ არ აუქმებს ხარჯებსა და ტურისტული მოთხოვნის ვარდნის რისკს.
2008–2009 წლების კრიზისის შემდეგ სასტუმროების ფასები მყისიერად არ აღდგენილა. HVS აღწერდა თითქმის გაჩერებულ გარიგებების ბაზარს და მყიდველების თანდათანობით დაბრუნებას 2010 წელს განთავსებაზე მოთხოვნასთან და დაფინანსების ხელმისაწვდომობასთან ერთად. შესაძლებლობებს იღებდნენ ინვესტორები, რომლებსაც შესყიდვის საფასურის გადახდა გადაუდებელი კრედიტის გარეშე შეეძლოთ. მფლობელებს, რომელთა ვალის დაფარვის ვადა ახლოვდებოდა, ხშირად უწევდათ ფასდაკლებაზე დათანხმება. უძრავი ქონებისთვის შესვლის მომენტი და ლიკვიდურობის მარაგი არანაკლებ მნიშვნელოვანი აღმოჩნდება, ვიდრე ობიექტის პრესტიჟულობა.
უძრავი ქონება ვარდნის შემდეგ: სად არის დანაკარგების მეტი ალბათობა
აქციები ბირჟაზე ყოველ წამს გადაფასდება, ხოლო შენობა — ჩვეულებრივ, ახალი გარიგების, გირაოს შეფასების ან რეფინანსირების დროს. ამიტომ კვადრატული მეტრის გარეგნულად მშვიდი ფასი ცოტას ამბობს მესაკუთრის უნარზე, გამოვიდეს ინვესტიციიდან დანაკარგის გარეშე. ღია ფონდებისთვის ემატება ვადების კონფლიქტი: პაების გამოსყიდვა შესაძლოა მოთხოვნილ იქნეს უფრო სწრაფად, ვიდრე მმართველი გაყიდის ობიექტს მისაღებ ფასად.
ევროპული საოფისე ბაზარი ლიკვიდურობის საკუთარ გამოცდას გადის. Financial Times-ისა და MSCI-ის მონაცემებით, 2026 წლის III კვარტალში ოფისებით გარიგებების მოცულობა წლიურად 33%-ით დაეცა — €8,8 მლრდ-მდე, რაც 2009 წლის შემდეგ მინიმუმია. Savills გერმანული ღია უძრავი ქონების ფონდებიდან თანხების დაგროვილ გადინებას 2024 წლის დასაწყისიდან €17,3 მლრდ-ად აფასებდა. ამ მაჩვენებლების შეკრება არ შეიძლება: პირველი ზომავს გარიგებების კვარტალურ ბრუნვას, მეორე — პაების მრავალწლიან დაფარვებს. მაგრამ ორივე ხსნის, რატომ ცვლის ნასესხები კაპიტალი და ინვესტორების მოთხოვნები თანხის დაბრუნებაზე რეალური ობიექტების ფასებს.
გაზრდილი რისკი ამჟამად აქვთ მეორეულ ოფისებს ძვირადღირებული განახლებით, დიდი მოცულობის მოკლევადიანი ვალის მქონე პროექტებსა და მასობრივ საკურორტო აპარტამენტებს, სადაც მიწოდება მოთხოვნას უსწრებს. თუმცა მაღალი სასესხო ტვირთის მქონე ხუთვარსკვლავიანი სასტუმროც შესაძლოა უფრო სუსტი აღმოჩნდეს, ვიდრე საიჯარო სახლი საიმედო მაცხოვრებლებით. ამიტომ შესადარებელია ფულადი ნაკადი ხარჯების შემდეგ, შესყიდვის ფასი, დაფარვის გრაფიკი და მყიდველთა რაოდენობა გამოსვლისას — თითოეული ობიექტის მიხედვით და არა ლამაზი კატეგორიით.
|
სექტორი |
ძირითადი მოწყვლადობა |
საკვანძო მაჩვენებელი |
|
მეორეული ოფისები |
რეფინანსირება, კაპიტალური რემონტი |
ვალი, ვაკანტურობა |
|
მასობრივი აპარტამენტები |
მიწოდების სიჭარბე, სეზონურობა |
წმინდა შემოსავალი, ADR |
|
ბრენდული სასტუმროები luxury |
ხარჯები ინფრასტრუქტურაზე, ტურიზმის ვარდნა |
RevPAR, GOP, ოპერატორი |
|
საიჯარო სახლები |
სესხის განაკვეთი, გადაუხდელობა |
იჯარა, LTV, ვალის ვადა |
რატომ ირჩევენ ინვესტორები ბრენდულ luxury-სასტუმროებს
სასტუმროს საერთაშორისო ბრენდი ობიექტს აძლევს წვდომას ჯავშნების ქსელთან, ლოიალობის პროგრამებთან, კორპორაციულ გაყიდვებთან და ტარიფების მართვის ერთიან სისტემასთან. კურორტისთვის ეს განსაკუთრებით მნიშვნელოვანია არასეზონურ პერიოდში. რესტორნებს, SPA-ს და საკონფერენციო ინფრასტრუქტურას შეუძლია დამატებითი ამონაგების მოტანა, თუმცა ამავდროულად მოითხოვს ხარჯებს დაბალი დატვირთვის დროსაც კი. ინვესტორისთვის მთავარი კითხვაა — გარდაიქმნება თუ არა ოპერატორის უპირატესობები ნომერზე სტაბილურ შემოსავლად ხარჯების გამოკლების შემდეგ.
Cushman & Wakefield ევროპის სასტუმროების გარიგებებს 2026 წლის პირველ ნახევარში €11,5 მლრდ-ზე მეტად აფასებდა; luxury და upper-upscale ობიექტებზე მათი ფულადი მოცულობის 46% მოდიოდა. RevPAR ევროპულ შერჩევაში წლიურად 3%-ით გაიზარდა. კომპანიის სხვა კვლევაში გამოკითხულ ინვესტორთა 86% გეგმავდა სასტუმროებში ინვესტიციების შენარჩუნებას ან გაზრდას 2026 წელს. ეს ინტერესი ოქტომბრის გაყიდვებამდე ჩამოყალიბდა და ჯერ არ ადასტურებს ფულის გადადინებას AI-დან, კრიპტოვალუტებიდან ან ოქროდან სასტუმროებში.
ფრედერიკ ლე ფიშუმ, სასტუმროების გარიგებების EMEA ხელმძღვანელმა Cushman & Wakefield-ში, 2026 წლის პირველი ნახევარი ასე დაახასიათა: „ბაზარი პირველ რიგში გახდა უფრო შერჩევითი და არა სუსტი“. მისი შეფასებით, მსხვილი გარიგებები სულ უფრო ხშირად კონცენტრირდება პრემიალური ობიექტების გარშემო ძლიერ ლოკაციებში.
დამატებითი მაგალითია ავსტრალია და ახალი ზელანდია. CBRE-ის 2026 წლის სექტემბრის კვლევაში აღნიშნულია, რომ მოთხოვნა ლუქსის კლასის სასტუმროებზე 2019 წლიდან უფრო სწრაფად იზრდებოდა, ვიდრე სასტუმროების ბაზარზე მთლიანობაში, ხოლო დატვირთვა მიწოდების გაფართოებისას შენარჩუნებული იყო დაახლოებით 78–79%-ზე. თუმცა საუბარია კონკრეტულ ქვეყნებსა და შერჩევაზე; მათი შედეგების შავი ზღვის კურორტზე გადატანა სეზონურობისა და სტუმრების სტრუქტურის გათვალისწინების გარეშე დაუშვებელია.
საქართველო და ბათუმი: მოთხოვნა იზრდება, სეზონურობა რჩება
საქართველო შემოდგომას ტურისტული შემოსავლების ზრდით შეხვდა. საქართველოს ტურიზმის ეროვნული ადმინისტრაციის მონაცემებით, 2026 წლის იანვარ–სექტემბერში განხორციელდა მოგზაურთა 6,11 მლნ საერთაშორისო მოგზაურობა და 4,40 მლნ ტურისტული ვიზიტი ღამისთევით. უკანასკნელი მაჩვენებელი წლიურად 2,3%-ით გაიზარდა, შემოსავლები საერთაშორისო ტურიზმიდან — 4,4%-ით, დაახლოებით $3,8 მლრდ-მდე. ეროვნული სტატისტიკა ასახავს ვიზიტებს და არა უნიკალური ტურისტების რაოდენობას, და არ აჩვენებს გონიოში კონკრეტული კომპლექსის ამონაგებს.
TBC Capital-ის მონაცემებით, რომლებიც გამოაქვეყნა BM.ge-მ, საქართველოს მსხვილი ბრენდული სასტუმროების საშუალო დატვირთვამ 2026 წლის იანვარ–სექტემბერში 65% შეადგინა, რაც სამი პროცენტული პუნქტით მეტია წინა წლის ანალოგიურ პერიოდთან შედარებით. ADR გაიზარდა 14%-ით, $154-მდე, ხოლო სექტემბერში დატვირთვამ 86%-ს მიაღწია. ინვესტორისთვის მნიშვნელოვანია სხვაობა სექტემბრის პიკსა და ცხრა თვის საშუალო მაჩვენებელს შორის: გონიოს კურორტის ფინანსურმა მოდელმა უნდა გაუძლოს ზამთრის სეზონს, ავიარეისებზე დამოკიდებულებასა და ინფრასტრუქტურის მუდმივ ხარჯებს.
Wyndham Grand Batumi Gonio: 10% ხელშეკრულებით ან 17%-მდე
Wyndham Grand Batumi Gonio წარმოადგენს European Village-ის სასტუმრო-საკურორტო პროექტს გონიოში, ბათუმთან ახლოს. ხაზში შედის სასტუმროს ნომრები, რეზიდენციები და საკურორტო ობიექტები Wyndham Grand-ის ბრენდის ქვეშ. Aimbridge Hospitality EMEA-მ 2024 წლის ივლისში განაცხადა ხელშეკრულების გაფორმების შესახებ Aqua, Family Club და Riviera ობიექტების მართვაზე. ბრენდი, დეველოპერი და სასტუმროს ოპერატორი პასუხისმგებელნი არიან პროექტის სხვადასხვა ნაწილზე: ქსელი Wyndham — სტანდარტებსა და ბრენდზე, European Village — მშენებლობასა და მყიდველების წინაშე სახელშეკრულებო ვალდებულებებზე, Aimbridge — სასტუმროს მართვაზე გაფორმებული შეთანხმებების ფარგლებში.
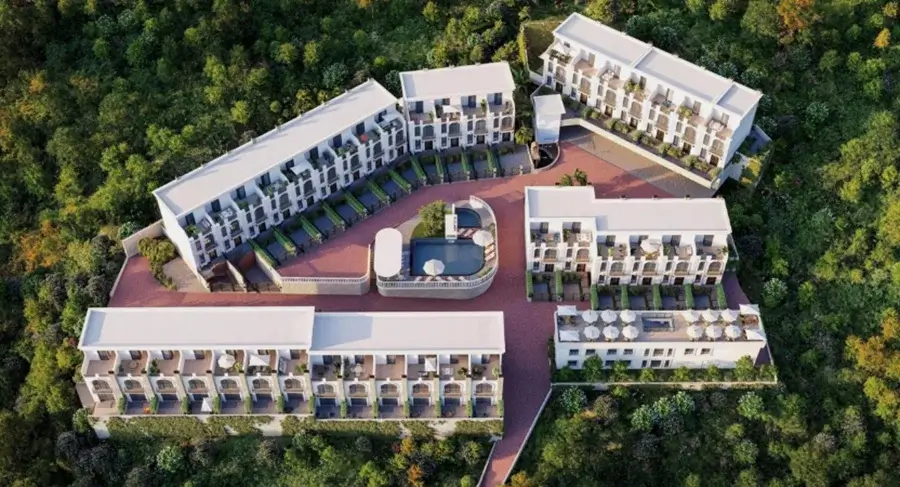
Wyndham Grand Batumi Gonio-ს საპროექტო ვიზუალიზაცია. წყარო: Esteliti. ეს არის რენდერი და არა ექსპლუატაციაში შესული სასტუმროს ფოტო.
European Village ორ მოდელს სთავაზობს. პირველი ითვალისწინებს ხელშეკრულებით გარანტირებულ წლიურ 10%-ს სასტუმროს დატვირთვისგან დამოუკიდებლად. დეველოპერის ინფორმაციით, გადახდები გათვალისწინებულია შეძენის საფასურის გადახდის შემდეგ, მშენებლობის პერიოდის ჩათვლით. მეორე — „თვითმართვის“ მოდელი პოტენციური წლიური შემოსავლიანობით 17%-მდე. ამასთან, სასტუმროს მართავს Aimbridge Hospitality, ხოლო ინვესტორთა შემოსავალი გამოითვლება მისი მუშაობის შედეგების მიხედვით და ნაწილდება საერთო პულიდან მესაკუთრის წილის, ნომრის კატეგორიისა და ხარჯების გათვალისწინებით. მაქსიმალური 17% გარანტირებული არ არის. ვარიანტების შედარება უნდა მოხდეს ხელმოწერილი ხელშეკრულების პირობების, ხარჯებისა და გადახდების გაანგარიშების წესის მიხედვით.
|
კრიტერიუმი |
გარანტია წლიური 10% |
17%-მდე სასტუმროს მართვიდან |
|
საფუძველი |
ფიქსირებული გადახდა ხელშეკრულებით |
შემოსავალი საოპერაციო საქმიანობის შედეგებით |
|
დატვირთვა |
გავლენას არ ახდენს სახელშეკრულებო გადახდის ოდენობაზე |
ახდენს გავლენას ტარიფებთან და ხარჯებთან ერთად |
|
დადასტურება |
ვადები და პირობები ხელშეკრულებაში |
გაანგარიშება, ოპერატორის ანგარიში, პულის წესები |
|
შესამოწმებელია |
კონტრაგენტი, გადახდების ვადები და წესი |
საოპერაციო ხარჯების შემოწმება |
შემოსავლიანობის შეფასებამდე აუცილებელია შემოწმდეს, კონკრეტულად რომელ კორპუსს იძენს ინვესტორი და რომელ ეტაპზეა ის. პირველადი ბაზრის კატალოგებში კომპლექსის ცალკეული შენობები 2026 წლის ოქტომბერში ჯერ კიდევ მშენებარედ იყო მითითებული. ჩაბარების დაგეგმილი თარიღი თავისთავად არ ადასტურებს ექსპლუატაციაში მიღებას. საქართველოს მოქმედი სასტუმროების საანგარიშგებო დატვირთვის ავტომატურად გადატანა ახალ ობიექტზე არ შეიძლება: პროგნოზისთვის საჭიროა გახსნის ვადები, გაშვების ბიუჯეტი და შესადარებელი კურორტები.
ბრენდული კურორტის ნომრის ფლობა მესაკუთრეს ათავისუფლებს იმ ამოცანების ნაწილისგან, რომლებიც ჩვეულებრივი სტუდიების მყიდველებისთვისაა ნაცნობი: სტუმრების ძებნა, რეკლამა და ყოველდღიური მომსახურება. სამაგიეროდ, იგი დამოკიდებული ხდება სასტუმროს ამონაგების განაწილების წესებზე, ოპერატორის მუშაობასა და საერთო სივრცეების დაფინანსებაზე. Wyndham Grand Batumi Gonio-ს შემთხვევაში პოტენციური ღირებულება დაკავშირებულია მთლიან საკურორტო პროდუქტსა და გაყიდვების სისტემასთან; სწორედ ამ ელემენტებმა — ხელშეკრულებებთან და რეალურ დატვირთვასთან ერთად — უნდა გაამართლოს პრემია ნომრის ფასზე.
საქართველოს ბაზრის შესახებ International Investment-ის გამოქვეყნებულ მიმოხილვაში აღნიშნულია, რომ ბათუმის გამოკვლეულ პროექტებში 2026 წლის პირველი ნახევრის ბოლოს დარჩენილი იყო 13 866 გაუყიდავი ბინა — Galt & Taggart-ის მონაცემები. მიწოდების ეს მარაგი აძლიერებს კონკურენციას ჩვეულებრივ საინვესტიციო აპარტამენტებს შორის. ბრენდული სასტუმრო ავტომატურად უფრო მაღალშემოსავლიანად ვერ ჩაითვლება, თუმცა მისი სასტუმრო ინფრასტრუქტურა, სერვისის სტანდარტები და ცენტრალიზებული მართვა ასეთ პროდუქტს კერძო სტუდიისგან განასხვავებს.
როდის ხსნის ბაზრის სტრესი შესყიდვის შესაძლებლობებს
თუ საფონდო კორექცია ხანმოკლე დარჩება, ძლიერი სასტუმროები ნაკლებად სავარაუდოა, რომ ავტომატურად გაიაფდეს: რეალური აქტივების გამყიდველები ფასებს ნელა გადახედავენ. თუ სტრესი გახანგრძლივდება, პირველებმა შესაძლოა პოზიციები დათმონ მფლობელებმა ძვირი კრედიტებით, დაუსრულებელი პროექტებით ან ფულადი სახსრების გადაუდებელი საჭიროებით. მაშინ ხელმისაწვდომი ლიკვიდურობის მქონე მყიდველი იღებს შანსს, განიხილოს არა რეკლამირებული შემოსავლიანობა, არამედ გარიგების რეალური პირობები — დისკონტი, გადახდების გრაფიკი, დამოუკიდებელი შეფასება, შესრულების გარანტიები და საოპერაციო რისკების განაწილება.
ტურიზმის ხანგრძლივი ვარდნისას პრემიალური სასტუმროც კარგავს შემოსავალს. ADR-ისა და დატვირთვის შემცირებას თან ერთვის მუდმივი ხარჯები პერსონალზე, აუზების, რესტორნებისა და საერთო სივრცეების მომსახურებაზე. მაღალი საკრედიტო გადასახადი წნეხს აძლიერებს. შეძენამდე ღირს გაანგარიშება, რამდენს მოიტანს პროექტი სუსტი ზამთრის სეზონის, გახსნის დაგვიანების ან ხარჯების ზრდის პირობებში. გაუძლებს თუ არა ობიექტი ასეთ წელს იძულებითი გაყიდვის გარეშე — გაცილებით სასარგებლო კითხვაა, ვიდრე მაქსიმალური შემოსავლიანობის დაპირება.
ოქტომბრის ვარდნა ჯერ არ ნიშნავს პრემიალურ სასტუმრო უძრავ ქონებაზე მყისიერ ფასდაკლებას. თუმცა ის გვახსენებს, რამდენად სწრაფად იცვლება ლიკვიდურობის ფასი. გრძელვადიანი ჰორიზონტის მქონე ინვესტორმა უნდა ეძებოს აქტივი, რომელიც გაუძლებს სუსტი მოთხოვნის ერთ წელიწადს და არ მოითხოვს იძულებით გაყიდვას. Wyndham Grand Batumi Gonio წარმოადგენს საერთაშორისო ბრენდის, მართვისა და ხელშეკრულებით გარანტირებული წლიური 10%-იანი გადახდების მქონე მოდელის მაგალითს; ალტერნატიული სქემა საოპერაციო საქმიანობიდან 17%-მდე შემოსავალს ითვალისწინებს. შესყიდვის შესახებ გადაწყვეტილება უნდა ეფუძნებოდეს ხელშეკრულებას, ფასსა და კონკრეტული კორპუსის შემოწმებულ ეკონომიკას და არა იმ მოლოდინს, რომ ცნობილი ბრენდი ავტომატურად დაიცავს ფულს.
მიიღეთ კონსულტაცია უძრავ ქონებაში ინვესტიციების შესახებ International Investment-ის ექსპერტებისგან