







 Accor רוכשת את מניות Ennismore תמורת €1,6 מיליארד
 הזנה מלאכותית של חוף השדרה החדשה בבתומי: מכרז חדש ב-2.5 מיליון לארי ואתגר ארוך טווח להגנת החוף
 מחירי הדיור במרכז לונדון צנחו ב-7,2%
 Swissôtel Kobuleti Beach Resort — השקעות בהיקף $300 מיליון בכותובילי
 גאורגיה מתכננת לסלול 600 ק״מ של כבישים מהירים תוך 5–7 שנים: האם העסקים המקומיים ערוכים לפרויקטי ענק?
 IBTM World Barcelona 2026: גאורגיה בתערוכה הבינלאומית לתיירות עסקית
הכלכלה העולמית מתקרבת לשנת 2027 עם סיכונים גוברים למשבר פיננסי. הגידול בחובות והבהלה להשקעות סביב בינה מלאכותית מגבירים את פגיעות השווקים הפיננסיים, מזהיר The Economist. אם ציפיות המשקיעים לא יתממשו, הבעיות במגזר הטכנולוגיה עלולות להוביל לזעזועים כלכליים נרחבים.
חובות ואשראי יקר
ממשלות המדינות המפותחות תלויות יותר ויותר בשוק איגרות החוב. כדי לכסות את הגירעון התקציבי ולפרוע התחייבויות קודמות, עליהן לגייס באופן קבוע מקורות מימון חדשים. אם המשקיעים דורשים תשואה גבוהה יותר, עלויות שירות החוב הממשלתי גדלות. כתוצאה מכך, נותר בידי הרשויות פחות כסף לתוכניות רווחה, תשתיות וצרכים אחרים.
אחת המדינות הפגיעות ביותר באירופה היא צרפת, שבה בעיות תקציביות מסבכות את המצב הפוליטי. צמצום הגירעון מחייב החלטות לא פופולריות, והבחירות הקרבות לנשיאות בשנת 2027 מקשות על השגת פשרות. חוסר יציבות פיננסית בכלכלה כה גדולה עלול להשפיע גם על מדינות אחרות בגוש האירו.
עליית תשואות אג״ח ממשלתיות משפיעה גם על המגזר הפרטי. הבנקים מעדכנים את תנאי האשראי, עסקים דוחים פרויקטי השקעה, ורוכשי נדל״ן מתמודדים עם עלייה בתשלומי המשכנתאות. הנפגעות הקשות ביותר הן חברות בעלות רמת מינוף גבוהה, הנדרשות למחזר הלוואות קודמות.
סכנה נוספת נובעת מגל מכירות אפשרי של איגרות חוב בשווקים הפיננסיים. ירידת ערכן עלולה להסב הפסדים לבנקים, לקרנות השקעה ולקרנות פנסיה. אם במקביל תצטמצם זמינות האשראי, ההשלכות יחרגו הרבה מעבר לשוק החוב הממשלתי.
בינה מלאכותית: גאות השקעות ובועה
השאלה המרכזית עבור מגזר הטכנולוגיה היא האם השירותים החדשים יוכלו להניב רווחים ההולמים את ההוצאות על פיתוחם. חברות משקיעות מיליארדי דולרים במעבדים, במרכזי נתונים ובתשתיות אנרגיה. עם זאת, חלק מהפרויקטים נבנים על בסיס ביקוש שעדיין אמור להיווצר.
כל עוד המשקיעים מאמינים ברווחים עתידיים, הערכות השווי הגבוהות של המניות מסייעות לענקיות הטכנולוגיה לגייס הון. אך תוצאות חלשות של כמה שחקניות מרכזיות עלולות לשנות במהירות את הסנטימנט. ירידת שערים תקשה על מימון מתקנים חדשים ותאלץ חברות לבחון מחדש את תוכניות ההתרחבות.
הריכוזיות הגבוהה בשוק המניות מגבירה את הסיכון. אם קבוצות הטכנולוגיה הגדולות ביותר יאכזבו את הציפיות, הפסדים ייגרמו לא רק לבעלי המניות שלהן, אלא גם לקרנות המחזיקות בניירות ערך אלה בהיקף נרחב. שחיקת ערך ההשקעות עלולה לצמצם את הוצאות המגזר העסקי והצרכנים.
אין פירוש הדבר שבינה מלאכותית תתברר כטכנולוגיה חסרת תועלת. גם האינטרנט שינה את הכלכלה העולמית, על אף שחברות רבות מתקופת הדוט-קום פשטו את הרגל. הדמיון נעוץ במקום אחר: תשתית מועילה עשויה להיבנות מהר יותר מהקצב שבו מתגבש הביקוש הנדרש להחזרת ההשקעה.
חובותיהן של חברות הבינה המלאכותית
ענקיות הטכנולוגיה מגייסות יותר ויותר כספי הלוואות להקמת מרכזי נתונים ולרכישת ציוד. מינואר עד אוקטובר 2026, היקף מימון החוב של תחום הבינה המלאכותית עלה על $680 מיליארד. לאורך שנת 2023 כולה נתון זה עמד על כ-$130 מיליארד, על פי הערכות הפדרל ריזרב של ארה״ב.
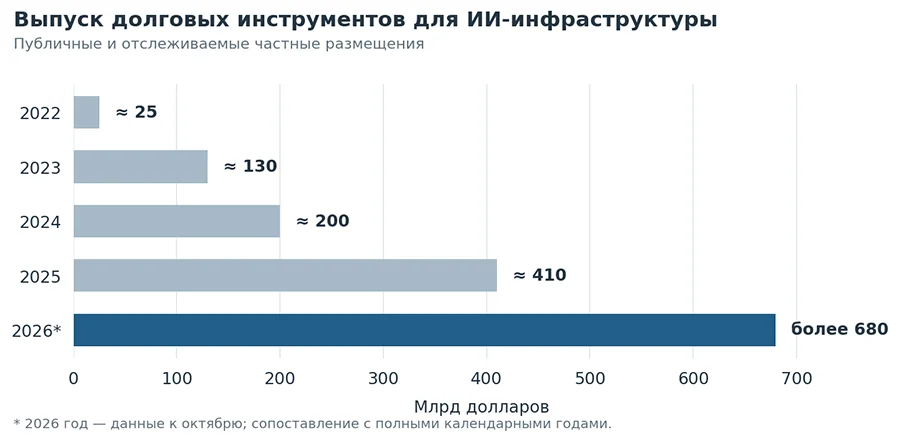
תרשים 1. הנפקת מכשירי חוב עבור תשתיות מחשוב בשנים 2023 ו-2026, במיליארדי דולרים. הנתונים לשנת 2026 כוללים את ינואר–אוקטובר. מקור: הפדרל ריזרב של ארה״ב.
עד אוקטובר 2026, יתרת החוב שטרם נפרע באמצעות מכשירי חוב ציבוריים במגזר זה חצתה את רף ה-$1.1 טריליון. בניגוד לנתוני גיוס ההון השנתיים, סכום זה משקף כספים שעל הלווים עדיין להחזיר לנושים.
מלבד איגרות חוב, המגזר העסקי משתמש בהלוואות בנקאיות, במימון פרויקטים ובעסקאות פרטיות. כלים אלה מאפשרים להרחיב את התשתיות בקצב מהיר יותר, אך מעמיקים את התלות בהון חיצוני ובהכנסות עתידיות.
הוצאות והתחייבויות חוץ-מאזניות
היקף ההשקעות בבינה מלאכותית ממשיך לגדול. על פי תחזית שהציג הבנק המרכזי האירופי (ECB), סך ההוצאות ההוניות של שבע תאגידי הטכנולוגיה האמריקאיים הגדולים עשוי להגיע ל-$5.5 טריליון עד שנת 2030. כבר בשנת 2026, מפעילי שירותי ענן רבים הוציאו על פיתוח תשתיות יותר ממה שהפיקו מפעילותם העסקית המרכזית.
עומס נוסף נוצר בעקבות חוזי שכירות ארוכי טווח, ערבויות לשותפים ותשלומים נוספים שאינם רשומים במאזן כחוב רגיל. נכון לסוף יוני 2026, שוויים הכולל עלה על $4 טריליון. ה-ECB מעריך התחייבויות אלו בנפרד מהחוב הציבורי הנמדד על ידי הפדרל ריזרב, ולכן אין לחבר את שני הסכומים יחד.
סיכון נוסף קשור לתלות ההדדית בין השחקנים בשוק. יצרניות השבבים משקיעות כספים במפתחי בינה מלאכותית, והכספים שמתקבלים מופנים לרכישת מעבדים ולחכירת כוח מחשוב. אם הביקוש יתברר כנמוך מהמצופה, קשיים פיננסיים עלולים לפקוד מספר שותפים במקביל. המצב מורכב עוד יותר עקב התיישנותו המהירה של הציוד, המשמש לעיתים כבטוחה להלוואות.
עלויות האנרגיה של בינה מלאכותית
צריכת האנרגיה של מרכזי נתונים עולה בד בבד עם הגידול בביקוש לבינה מלאכותית. על פי נתוני סוכנות האנרגיה הבינלאומית (IEA), בשנת 2025 צרכו מרכזי עיבוד נתונים ברחבי העולם 485 טרה-ואט שעה של חשמל. עד שנת 2030 עשוי הנתון להגיע ל-950 טרה-ואט שעה — כ-3% מצריכת החשמל העולמית.
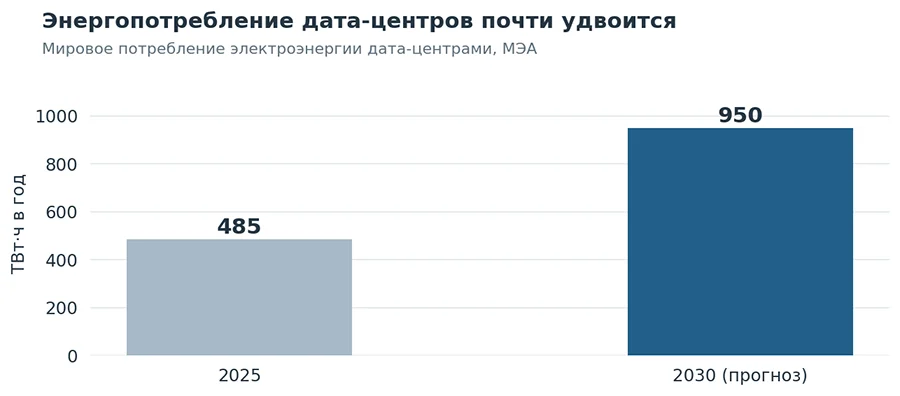
תרשים 2. צריכת חשמל של מרכזי נתונים: שנת 2025 ותחזית לשנת 2030, בטרה-ואט שעה. נתוני IEA.
הגידול בעומס דורש תחנות כוח חדשות, קווי הולכה ומערכות קירור. באזורים שבהם הקיבולת הפנויה מוגבלת, חיבור מרכזי נתונים גדולים מתעכב, ועלויות ההקמה מאמירות. עבור חברות האנרגיה מדובר בהזדמנות לקבלת חוזים ארוכי טווח, ועבור בעלי תשתיות השרתים — בסיכון לעיכובים ולהתייקרות.
The Economist מעריך כי חלק מהחששות סביב בינה מלאכותית, לרבות פיטורים המוניים והשלכות סביבתיות, מוגזמים. עם זאת, בעיית אספקת האנרגיה אינה בדיונית: צריכת החשמל כבר הולכת וגדלה. ההשפעה על תעריפי החשמל המקומיים ומשאבי המים תלויה באזור, בטכנולוגיית הקירור ובמצב הרשתות. היקף השינויים העתידיים בשוק העבודה נותר עדיין נושא לוויכוח.
מתקפות סייבר ואספקת שבבים
מודלי בינה מלאכותית עוצמתיים יותר מאפשרים לגורמים עוינים להוציא לפועל מתקפות סייבר מתוחכמות. עבור המגזר הפיננסי מסוכנים במיוחד שיבושים במערכות תשלומים, במסחר בבורסה ובהעברת נתונים בין בנקים. תקרית חמורה עלולה לשבש סליקות ולערער את אמון הלקוחות.
התפתחות הבינה המלאכותית משנה את הדרישות לגבי אבטחת הסייבר במגזר הפיננסי. חבר מועצת הנגידים של הפדרל ריזרב, מייקל בר, מציין כי הטכנולוגיה מסייעת בזיהוי פעולות הונאה ופעילות חשודה. לצד זאת, הטמעה נרחבת של אלגוריתמים דומים יוצרת נקודות תורפה חדשות: שגיאה בודדת עלולה להשתכפל במקביל אצל מספר שחקנים בשוק.
אספקת הציוד תלויה במספר מצומצם של יצרניות שבבים ורכיבים. מגבלות סחר או שיבושים במפעלים ספציפיים עלולים לעכב השקת מתקנים חדשים. עבור חברות שכבר נדרשות לשלם ריבית על הלוואות, אי-עמידה בלוחות זמנים מעלה את העומס הפיננסי.
שלושה תרחישים לשנת 2027
התפתחות האירועים תלויה בראש ובראשונה בביקוש לשירותי בינה מלאכותית וביכולתן של החברות להרוויח מהקיבולות החדשות. אם ההכנסות יצמחו במקביל להשקעות, הענף יצליח לשרת את חובותיו, והבורסות יחוו תיקונים נקודתיים בלבד. תוצאות חלשות יותר עלולות להוביל לנפילת מניות, לצמצום הזמנות ולהקפאת חלק מאתרי הבנייה.
האפשרות המסוכנת ביותר היא הצטלבות של בעיות במגזר הטכנולוגיה עם עליית תשואות האג״ח הממשלתיות. במקרה כזה יתייקר המימון לא רק לפרויקטי בינה מלאכותית, אלא גם לחברות רגילות, לדיור ולתשתיות. הטבלה מציגה תרחישים אפשריים מטעם המערכת, ולא תחזית של The Economist בעלת הסתברויות מחושבות.
|
תרחיש |
אות מרכזי |
השלכות אפשריות |
|
בסיס |
צמיחת ביקושים והחזר השקעה הדרגתי |
תיקונים מקומיים, מימון יציב |
|
שלילי |
הכנסות חברות AI נמוכות מהמצופה |
ירידת שערי מניות, עיכוב בפרויקטים חדשים |
|
משברי |
תיקון ב-AI ובעיות בחוב הממשלתי מתלכדים |
מחנק אשראי, הפסדים מעבר לגבולות הענף |
ההבדל בין התרחישים טמון בעיקר בזמינות ההון. תחת ביקוש יציב יוכלו החברות להשלים את הפרויקטים שהחלו בהם ולהפיק רווחים בהדרגה. עם הידרדרות התנאים, הראשונים להיתקל בקשיים יהיו לווים המקימים מרכזי נתונים באמצעות כספי אשראי ומסתמכים על ניצול מהיר של הקיבולת.
סיכונים למשקיעים
בבחירת נכסים חשוב יותר להעריך לא את היקף ההוצאות המובטחות על בינה מלאכותית, אלא את התשואה שהתשתית שכבר הוקמה מסוגלת להניב. כדאי לבדוק בחברות את נטל החוב, מועדי פירעון ההלוואות ואת הצורך בהזרמות הון חדשות. פגיעים במיוחד הם פרויקטים ללא חוזים ארוכי טווח מול לקוחות בעלי כושר פירעון.
בשוק המניות, ירידה חדה בכמה מניות טכנולוגיה מובילות עלולה להשפיע על המדדים הרחבים. בשוק איגרות החוב — להעלות את עלויות המימון עבור ענפים אחרים. בד בבד, השחקנים בשוק הבינה המלאכותית נבדלים ברמת הסיכון שלהם: חברות בעלות הכנסות יציבות וחוב מתון מוגנות יותר מפני שינויים בסנטימנט.
גם תחום הנדל״ן אינו אחיד. מתחמים בעלי חיבור מוכן לרשת החשמל ושוכרים פעילים עשויים לשמר ביקושים, גם אם קצב הקמתם של מרכזי נתונים חדשים יואט. מצבם של נכסים המיועדים ללקוחות עתידיים מורכב יותר: ההוצאות על הציוד כבר הוצאו, ואילו ההכנסות עלולות להתעכב.
האיום לשנת 2027 נובע משילוב של אשראי יקר, הערכות שווי גבוהות של חברות טכנולוגיה ומבנים פיננסיים לא שקופים. תיקון במחירי המניות כשלעצמו לא בהכרח יחולל משבר עולמי. ואולם, יציבותו של מחזור ההשקעות החדש תלויה יותר ויותר בניצול בפועל של מרכזי הנתונים, ברווחיות וביכולת הלווים להשיב את הכספים.
שאלות נפוצות
האם בהכרח יפרוץ משבר עולמי בשנת 2027?
לא. The Economist מתריע על עליית הסיכונים ולא על משבר בלתי נמנע. היקף הזעזועים האפשריים תלוי בשוק איגרות החוב ובתוצאות הפיננסיות של חברות הטכנולוגיה.
מדוע גאות החובות בבינה מלאכותית מעוררת דאגה?
יש לשרת הלוואות גדולות זמן רב לפני שמרכזי הנתונים מגיעים להחזר השקעה מלא. אם ההכנסות יהיו נמוכות מהתחזית, החברות ייאלצו לגייס מקורות כספיים חדשים או לקצץ בהוצאות.
מה משמעות הריביות הגבוהות עבור נדל״ן?
אשראי יקר מייקר את הוצאות הבנייה והמחזור של נכסים. המשקיעים מתחילים לבחון בקפדנות רבה יותר את השוכרים, את תקופת החזר ההשקעה ואת תשואת הפרויקטים.
איזה נדל״ן תלוי ביותר בגאות הבינה המלאכותית?
בראש ובראשונה מרכזי נתונים ומגרשים בעלי אספקת אנרגיה אמינה. האטרקטיביות שלהם נקבעת לפי הקיבולת הזמינה, הסכמי השכירות ואורך חיי הציוד המותקן.