







 Accor Ennismore-ის წილებს €1,6 მილიარდად ყიდულობს
 ბათუმის ახალი ბულვარის სანაპიროს ხელოვნური კვება — 2.5 მლნ ლარის ღირებულების ახალი ტენდერი და სანაპირო დაცვის გრძელვადიანი გამოწვევა
 ლონდონის ცენტრში საცხოვრებლის ფასები 7,2%-ით დაეცა
 Swissôtel Kobuleti Beach Resort — $300 მილიონიანი ინვესტიცია ქობულეთში
 საქართველოში მომდევნო 5-7 წელიწადში, დამატებით, 600 კმ მაგისტრალის მშენებლობა იგეგმება — რამდენად მზად არის ქართული ბიზნესი მსხვილი ინფრასტრუქტურული პროექტებისთვის?
 IBTM World Barcelona 2026-საქართველო საქმიანი ტურიზმის საერთაშორისო გამოფენაზე
The Economist 2027 წლის კრიზისის რისკების შესახებ აფრთხილებს
გლობალური ეკონომიკა 2027 წელს ფინანსური კრიზისის მზარდი რისკებით უახლოვდება. ვალების ზრდა და ხელოვნური ინტელექტის გარშემო არსებული საინვესტიციო აჟიოტაჟი ფინანსური ბაზრების მოწყვლადობას აძლიერებს, აფრთხილებს The Economist. თუ ინვესტორების მოლოდინები არ გამართლდა, ტექნოლოგიური სექტორის პრობლემებმა შეიძლება მასშტაბური ეკონომიკური რყევები გამოიწვიოს.
ვალები და ძვირი კრედიტები
განვითარებული ქვეყნების მთავრობები სულ უფრო მეტად ხდებიან დამოკიდებული ობლიგაციების ბაზარზე. საბიუჯეტო დეფიციტის დასაფარად და ძველი ვალდებულებების გასასტუმრებლად მათ რეგულარულად უწევთ ახალი სახსრების მოზიდვა. თუ ინვესტორები უფრო მაღალ შემოსავლიანობას მოითხოვენ, სახელმწიფო ვალის მომსახურების ხარჯები იზრდება. შედეგად, ხელისუფლებას ნაკლები ფული რჩება სოციალური პროგრამებისთვის, ინფრასტრუქტურისა და სხვა საჭიროებებისთვის.
ევროპის ერთ-ერთი ყველაზე მოწყვლადი ქვეყანა საფრანგეთია, სადაც საბიუჯეტო პრობლემები პოლიტიკურ ვითარებას ართულებს. დეფიციტის შემცირება არაპოპულარულ გადაწყვეტილებებს მოითხოვს, ხოლო მოახლოებული 2027 წლის საპრეზიდენტო არჩევნები კომპრომისის მიღწევას აფერხებს. ასეთ მსხვილ ეკონომიკაში ფინანსურმა არასტაბილურობამ შეიძლება ევროზონის სხვა ქვეყნებზეც მოახდინოს გავლენა.
სახელმწიფო ობლიგაციების შემოსავლიანობის ზრდა კერძო სექტორზეც აისახება. ბანკები გადახედავენ დაკრედიტების პირობებს, საწარმოები დებენ საინვესტიციო პროექტებს, ხოლო უძრავი ქონების მყიდველები იპოთეკური გადასახადების ზრდას აწყდებიან. განსაკუთრებით მძიმედ ზარალდებიან მაღალი დავალიანების მქონე კომპანიები, რომლებსაც ძველი კრედიტების რეფინანსირება სჭირდებათ.
დამატებით საფრთხეს წარმოადგენს ფინანსურ ბაზრებზე ობლიგაციების შესაძლო მასობრივი გაყიდვა. მათი ღირებულების ვარდნამ შეიძლება ზარალი მოუტანოს ბანკებს, საინვესტიციო და საპენსიო ფონდებს. თუ ამავდროულად შემცირდება კრედიტების ხელმისაწვდომობა, შედეგები სახელმწიფო ვალის ბაზრის ფარგლებს ბევრად გასცდება.
ხელოვნური ინტელექტი: საინვესტიციო ბუმი და ბუშტი
ტექნოლოგიური სექტორისთვის მთავარი კითხვაა — შეძლებს თუ არა ახალი სერვისები მოიტანოს მოგება, რომელიც მათი განვითარების ხარჯებს გაამართლებს. კომპანიები მილიარდობით დოლარის ინვესტიციას ახორციელებენ პროცესორებში, მონაცემთა ცენტრებსა და ენერგეტიკულ ინფრასტრუქტურაში. თუმცა პროექტების ნაწილი გათვლილია მოთხოვნაზე, რომელიც ჯერ მხოლოდ უნდა ჩამოყალიბდეს.
სანამ ინვესტორებს სჯერათ მომავალი შემოსავლების, აქციების მაღალი შეფასებები ტექნოლოგიურ გიგანტებს კაპიტალის მოზიდვაში ეხმარება. მაგრამ რამდენიმე მსხვილი მოთამაშის სუსტმა შედეგებმა შეიძლება სწრაფად შეცვალოს განწყობა. კოტირებების ვარდნა გაართულებს ახალი ობიექტების დაფინანსებას და აიძულებს კომპანიებს, გადახედონ გაფართოების გეგმებს.
რისკს აძლიერებს საფონდო ბაზრის კონცენტრაცია. თუ უმსხვილესი ტექნოლოგიური ჯგუფები მოლოდინებს ვერ გაამართლებენ, ზარალს ნახავენ არა მხოლოდ მათი აქციონერები, არამედ ფონდებიც, რომელთა პორტფელებშიც ბევრი ასეთი ქაღალდია. ინვესტიციების ღირებულების შემცირებამ შესაძლოა შეზღუდოს ბიზნესისა და მომხმარებლების ხარჯები.
ეს არ ნიშნავს, რომ ხელოვნური ინტელექტი უსარგებლო ტექნოლოგია აღმოჩნდება. ინტერნეტმაც შეცვალა მსოფლიო ეკონომიკა, მიუხედავად იმისა, რომ დოტკომების ეპოქის მრავალი კომპანია გაკოტრდა. მსგავსება სხვა რამეშია: სასარგებლო ინფრასტრუქტურა შეიძლება უფრო სწრაფად აშენდეს, ვიდრე ყალიბდება მოთხოვნა, რომელიც ჩადებული ფულის დასაბრუნებლად არის საჭირო.
AI-კომპანიების ვალები
ტექნოლოგიური გიგანტები სულ უფრო აქტიურად იზიდავენ ნასესხებ სახსრებს მონაცემთა ცენტრების მშენებლობისა და აღჭურვილობის შესაძენად. 2026 წლის იანვრიდან ოქტომბრამდე AI-ის სასესხო დაფინანსების მოცულობამ $680 მილიარდს გადააჭარბა. მთელი 2023 წლის განმავლობაში ეს მაჩვენებელი დაახლოებით $130 მილიარდი იყო, დაითვალა აშშ-ის ფედერალურმა სარეზერვო სისტემამ.
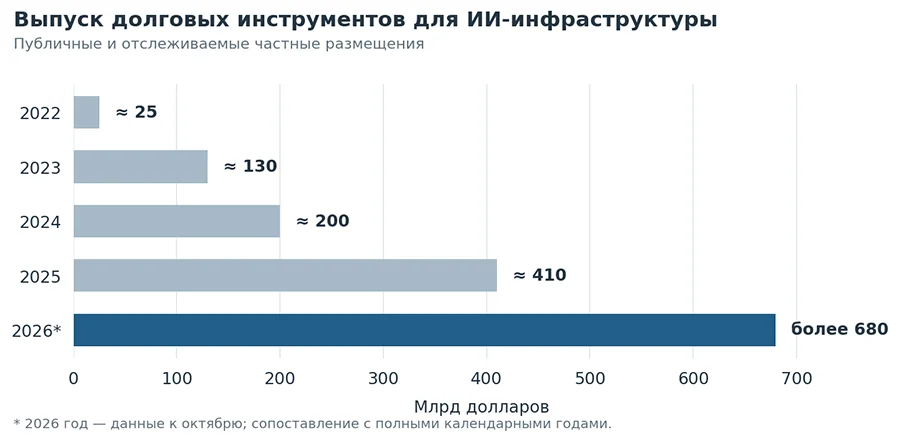
გრაფიკი 1. სასესხო ინსტრუმენტების გამოშვება გამოთვლითი ინფრასტრუქტურისთვის 2023 და 2026 წლებში, მილიარდი დოლარი. 2026 წლის მონაცემები მოიცავს იანვარ-ოქტომბერს. წყარო: აშშ-ის ფედერალური სარეზერვო სისტემა.
2026 წლის ოქტომბრისთვის ამ სექტორში საჯარო სასესხო ინსტრუმენტებით დაუფარავმა დავალიანებამ $1,1 ტრილიონს გადააჭარბა. კაპიტალის წლიური მოზიდვის მაჩვენებლებისგან განსხვავებით, ეს თანხა ასახავს სახსრებს, რომლებიც მსესხებლებს ჯერ კიდევ აქვთ კრედიტორებისთვის დასაბრუნებელი.
ობლიგაციების გარდა, ბიზნესი იყენებს საბანკო კრედიტებს, საპროექტო დაფინანსებას და კერძო გარიგებებს. ასეთი ინსტრუმენტები ინფრასტრუქტურის უფრო სწრაფად გაფართოების საშუალებას იძლევა, თუმცა აძლიერებს დამოკიდებულებას გარე კაპიტალსა და მომავალ ამონაგებზე.
ხარჯები და საბალანსოგარეშე ვალდებულებები
ხელოვნურ ინტელექტში ინვესტიციების მასშტაბები კვლავ იზრდება. ევროპის ცენტრალური ბანკის მიერ მოყვანილი პროგნოზით, შვიდი უმსხვილესი ამერიკული ტექნოლოგიური კორპორაციის ჯამურმა კაპიტალურმა ხარჯებმა 2030 წლისთვის შესაძლოა $5,5 ტრილიონს მიაღწიოს. უკვე 2026 წელს ღრუბლოვანი სერვისების ბევრი ოპერატორი ინფრასტრუქტურის განვითარებაზე უფრო მეტს ხარჯავდა, ვიდრე ძირითადი საქმიანობიდან იღებდა.
დამატებით ტვირთს ქმნის გრძელვადიანი იჯარის ხელშეკრულებები, პარტნიორებისთვის გაცემული გარანტიები და სხვა გადახდები, რომლებიც ბალანსზე ჩვეულებრივ ვალად არ არის ასახული. 2026 წლის ივნისის ბოლოსთვის მათი საერთო ღირებულება $4 ტრილიონს აჭარბებდა. ევროპის ცენტრალური ბანკი ამ ვალდებულებებს ცალკე აფასებს იმ საჯარო დავალიანებისგან, რომელსაც ფედერალური სარეზერვო სისტემა ითვალისწინებს, ამიტომ ამ ორი თანხის შეკრება არ შეიძლება.
კიდევ ერთი რისკი ბაზრის მონაწილეთა ურთიერთდამოკიდებულებას უკავშირდება. ჩიპების მწარმოებლები ფულს დებენ ხელოვნური ინტელექტის დეველოპერებში, ხოლო მიღებული თანხები მიემართება პროცესორების შეძენასა და გამოთვლითი სიმძლავრეების იჯარაზე. თუ მოთხოვნა მოსალოდნელზე დაბალი აღმოჩნდა, ფინანსური სირთულეები შეიძლება ერთდროულად რამდენიმე პარტნიორს შეექმნას. ვითარებას ართულებს აღჭურვილობის სწრაფი მორალური დაძველება, რომელიც ხანდახან კრედიტების უზრუნველყოფად გამოიყენება.
ხელოვნური ინტელექტის ენერგეტიკული ხარჯები
მონაცემთა ცენტრების ენერგომოხმარება AI-ზე მოთხოვნასთან ერთად იზრდება. საერთაშორისო ენერგეტიკული სააგენტოს (IEA) მონაცემებით, 2025 წელს მონაცემთა დამუშავების ცენტრებმა მთელ მსოფლიოში 485 ტვტ·სთ ელექტროენერგია გამოიყენეს. 2030 წლისთვის მაჩვენებელმა შეიძლება 950 ტვტ·სთ-ს მიაღწიოს — გლობალური მოხმარების დაახლოებით 3%-ს.
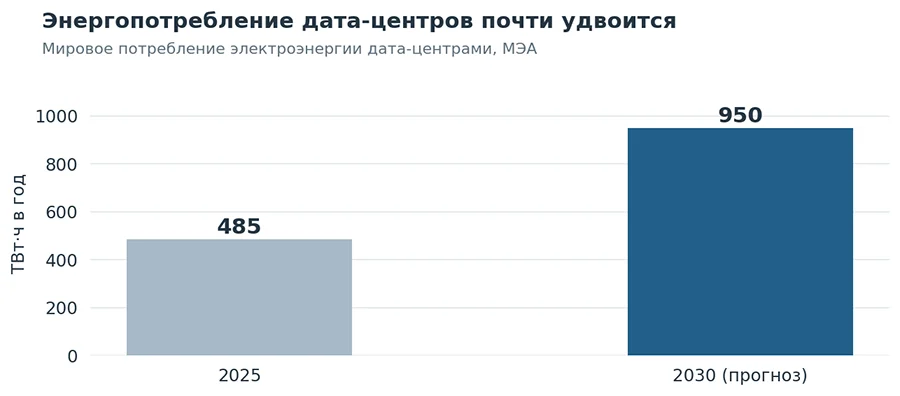
გრაფიკი 2. მონაცემთა ცენტრების მიერ ელექტროენერგიის მოხმარება: 2025 წელი და პროგნოზი 2030 წლისთვის, ტვტ·სთ. IEA-ს მონაცემები.
დატვირთვის ზრდა მოითხოვს ახალ ელექტროსადგურებს, გადამცემ ხაზებსა და გაგრილების სისტემებს. რეგიონებში, სადაც თავისუფალი სიმძლავრეები ცოტაა, მსხვილი მონაცემთა ცენტრების მიერთება ჭიანურდება, ხოლო მშენებლობის ხარჯები იზრდება. ენერგეტიკული კომპანიებისთვის ეს გრძელვადიანი კონტრაქტების მოპოვების შესაძლებლობაა, სერვერული ინფრასტრუქტურის მფლობელებისთვის კი — შეფერხებებისა და გაძვირების რისკი.
The Economist მიიჩნევს, რომ AI-ის წინაშე არსებული შიშების ნაწილი, მათ შორის სამუშაო ადგილების მასობრივი შემცირება და ეკოლოგიური შედეგები, გადაჭარბებულია. თუმცა ენერგომომარაგების პრობლემას გამოგონილს ვერ ვუწოდებთ: ელექტროენერგიის მოხმარება უკვე იზრდება. გავლენა ადგილობრივ ტარიფებსა და წყლის რესურსებზე დამოკიდებულია რეგიონზე, გაგრილების ტექნოლოგიასა და ქსელების მდგომარეობაზე. შრომის ბაზარზე მომავალი ცვლილებების მასშტაბი ჯერჯერობით დისკუსიის საგნად რჩება.
კიბერთავდასხმები და ჩიპების მიწოდება
უფრო მძლავრი AI-მოდელები თავდამსხმელებს რთული ციფრული შეტევების მომზადების საშუალებას აძლევს. ფინანსური სექტორისთვის განსაკუთრებით საშიშია გადახდის სისტემების, საბირჟო ვაჭრობისა და ბანკებს შორის მონაცემთა გაცვლის შეფერხებები. მსხვილმა ინციდენტმა შეიძლება დაარღვიოს ანგარიშსწორებები და შეარყიოს კლიენტების ნდობა.
AI-ის განვითარება ცვლის მოთხოვნებს ფინანსური სექტორის კიბერუსაფრთხოების მიმართ. ფედერალური სარეზერვო სისტემის მმართველთა საბჭოს წევრი მაიკლ ბარი აღნიშნავს, რომ ტექნოლოგია თაღლითური ოპერაციებისა და საეჭვო ქმედებების აღმოჩენაში გვეხმარება. ამასთან, მსგავსი ალგორითმების მასობრივი დანერგვა ახალ სისუსტეებს ქმნის: ერთმა შეცდომამ შეიძლება ერთდროულად ბაზრის რამდენიმე მონაწილესთან იჩინოს თავი.
აღჭურვილობის მიწოდება დამოკიდებულია ჩიპებისა და კომპონენტების მწარმოებელთა შეზღუდულ რაოდენობაზე. სავაჭრო შეზღუდვებმა ან ცალკეულ ქარხნებში შეფერხებებმა შეიძლება ახალი ობიექტების გაშვება შეაფერხოს. იმ კომპანიებისთვის, რომლებსაც უკვე უწევთ სესხებზე პროცენტების გადახდა, ვადების დარღვევა ფინანსურ ტვირთს ზრდის.
სამი სცენარი 2027 წლისთვის
მოვლენათა განვითარება უპირველეს ყოვლისა დამოკიდებულია AI-სერვისებზე მოთხოვნასა და ახალი სიმძლავრეებიდან კომპანიების მიერ ფულის გამომუშავების უნარზე. თუ შემოსავლები ინვესტიციებთან ერთად გაიზრდება, დარგი შეძლებს ვალების მომსახურებას, ხოლო ბირჟები მხოლოდ ცალკეულ კორექციებს გადაიტანენ. უფრო სუსტმა შედეგებმა შეიძლება გამოიწვიოს აქციების ვარდნა, შეკვეთების შემცირება და მშენებლობების ნაწილის გაჩერება.
ყველაზე საშიში ვარიანტია — ტექნოლოგიური სექტორის პრობლემების დამთხვევა სახელმწიფო ობლიგაციების შემოსავლიანობის ზრდასთან. ამ შემთხვევაში გაძვირდება არა მხოლოდ AI-პროექტების, არამედ ჩვეულებრივი საწარმოების, საცხოვრებლისა და ინფრასტრუქტურის დაფინანსებაც. ცხრილში მოცემულია რედაქციის შესაძლო სცენარები და არა The Economist-ის პროგნოზი გამოთვლილი ალბათობებით.
|
სცენარი |
მთავარი სიგნალი |
შესაძლო შედეგები |
|
საბაზისო |
მოთხოვნის ზრდა და ეტაპობრივი ამოღება |
ლოკალური კორექციები, სტაბილური დაფინანსება |
|
ნეგატიური |
AI-კომპანიების შემოსავლები მოლოდინზე დაბალია |
კოტირებების კლება, ახალი პროექტების შეფერხება |
|
კრიზისული |
AI-ის კორექცია და სახელმწიფო ვალის პრობლემები ერთმანეთს ემთხვევა |
საკრედიტო შეკუმშვა, დანაკარგები დარგის მიღმა |
სცენარებს შორის განსხვავება უპირველესად კაპიტალის ხელმისაწვდომობაშია. მდგრადი მოთხოვნის პირობებში კომპანიები შეძლებენ დაწყებული პროექტების დასრულებას და შემოსავლის ეტაპობრივად მიღებას. პირობების გაუარესების შემთხვევაში სირთულეებს პირველ რიგში შეეჯახებიან ის მსესხებლები, რომლებიც მონაცემთა ცენტრებს საკრედიტო ფულით აშენებენ და სიმძლავრეების სწრაფ დატვირთვას ელიან.
რისკები ინვესტორებისთვის
აქტივების არჩევისას უფრო მნიშვნელოვანია არა AI-ზე დაპირებული ხარჯების მოცულობის შეფასება, არამედ იმ შემოსავლის, რომლის მოტანაც უკვე აშენებულ ინფრასტრუქტურას შეუძლია. კომპანიებთან მიმართებით გასათვალისწინებელია სასესხო ტვირთი, სესხების დაფარვის ვადები და ახალი დაბანდებების საჭიროება. განსაკუთრებით მოწყვლადია პროექტები გადახდისუნარიან შემკვეთებთან გრძელვადიანი ხელშეკრულებების გარეშე.
საფონდო ბაზარზე რამდენიმე მსხვილი ტექნოლოგიური აქციის მკვეთრმა ვარდნამ შესაძლოა ფართო ინდექსებზეც მოახდინოს გავლენა. ობლიგაციების ბაზარზე კი — გაზარდოს სესხების ღირებულება სხვა დარგებისთვის. ამასთან, AI-ბაზრის მონაწილეები რისკის დონით განსხვავდებიან: სტაბილური შემოსავლისა და ზომიერი დავალიანების მქონე კომპანიები განწყობების ცვლილებისგან უკეთ არიან დაცულნი.
უძრავი ქონებაც არაერთგვაროვანია. ლოკაციები ელექტროქსელებთან მზა მიერთებითა და მოქმედი მოიჯარეებით შეიძლება შეინარჩუნონ მოთხოვნა მაშინაც კი, თუ ახალი მონაცემთა დამუშავების ცენტრების მშენებლობა შენელდება. მომავალ კლიენტებზე გათვლილ ობიექტებს უფრო რთული მდგომარეობა აქვთ: აღჭურვილობის ხარჯები უკვე გაწეულია, შემოსავლები კი შესაძლოა დაგვიანდეს.
2027 წლის საფრთხე დაკავშირებულია ძვირი სესხების, ტექნოლოგიური კომპანიების მაღალი შეფასებებისა და გაუმჭვირვალე ფინანსური სქემების თანხვედრასთან. თავისთავად აქციების კორექცია აუცილებლად არ გამოიწვევს გლობალურ კრიზისს. თუმცა ახალი საინვესტიციო ციკლის მდგრადობა სულ უფრო მეტად არის დამოკიდებული მონაცემთა ცენტრების რეალურ დატვირთვაზე, მოგებასა და მსესხებლების მიერ ფულის დაბრუნების უნარზე.
FAQ
აუცილებლად დაიწყება თუ არა 2027 წელს გლობალური კრიზისი?
არა. The Economist აფრთხილებს რისკების ზრდის შესახებ და არა გარდაუვალი კრიზისის თაობაზე. შესაძლო რყევების მასშტაბი დამოკიდებულია ობლიგაციების ბაზარსა და ტექნოლოგიური კომპანიების ფინანსურ შედეგებზე.
რატომ იწვევს შეშფოთებას AI-ის სასესხო ბუმი?
მსხვილი კრედიტების მომსახურება საჭიროა მონაცემთა ცენტრების სრულ ამოღებამდე დიდი ხნით ადრე. თუ ამონაგები გათვლილზე დაბალი აღმოჩნდა, კომპანიებს მოუწევთ ახალი სახსრების მოძიება ან ხარჯების შემცირება.
რას ნიშნავს მაღალი განაკვეთები უძრავი ქონებისთვის?
ძვირი კრედიტები ზრდის ობიექტების მშენებლობისა და რეფინანსირების ხარჯებს. ინვესტიციების შემფასებლები იწყებენ მოიჯარეების, ამოღების ვადებისა და პროექტების შემოსავლიანობის უფრო მკაცრ ანალიზს.
რომელი უძრავი ქონებაა ყველაზე მეტად დამოკიდებული AI-ის ბუმზე?
უპირველეს ყოვლისა, მონაცემთა ცენტრები და მიწის ნაკვეთები საიმედო ენერგომომარაგებით. მათ მიმზიდველობას განსაზღვრავს ხელმისაწვდომი სიმძლავრე, მოიჯარეებთან დადებული ხელშეკრულებები და დამონტაჟებული აღჭურვილობის ექსპლუატაციის ვადა.