







 Accor רוכשת את מניות Ennismore תמורת €1,6 מיליארד
 הזנה מלאכותית של חוף השדרה החדשה בבתומי: מכרז חדש ב-2.5 מיליון לארי ואתגר ארוך טווח להגנת החוף
 מחירי הדיור במרכז לונדון צנחו ב-7,2%
 Swissôtel Kobuleti Beach Resort — השקעות בהיקף $300 מיליון בכותובילי
 גאורגיה מתכננת לסלול 600 ק״מ של כבישים מהירים תוך 5–7 שנים: האם העסקים המקומיים ערוכים לפרויקטי ענק?
 IBTM World Barcelona 2026: גאורגיה בתערוכה הבינלאומית לתיירות עסקית
הביקוש לנדל״ן בסלובניה הפך לבררני
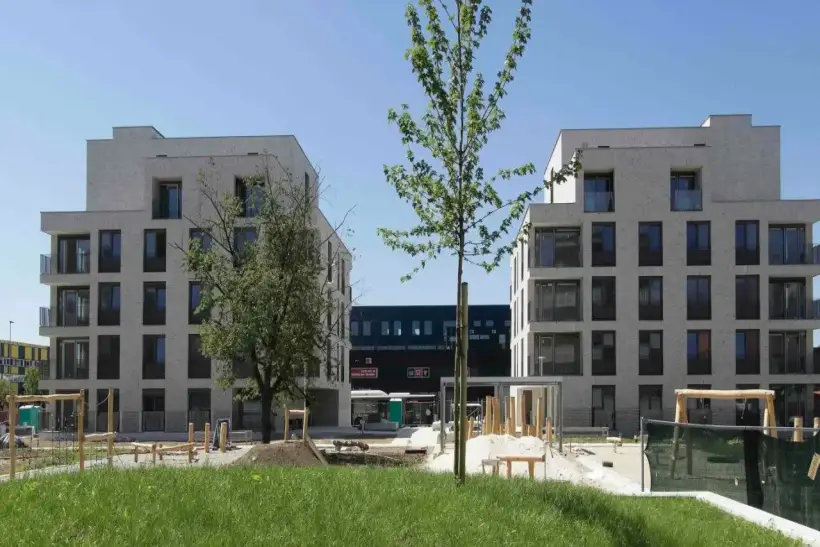
שוק הנדל״ן בסלובניה לא נקלע לצינון עמוק, אך הפך לתובעני בהרבה ביחס לאיכות הנכסים. הכסף נשאר בסגמנטים בעלי ביקוש יציב — מגורים בליובליאנה, מיקומים בקו החוף ובאלפים, לוגיסטיקה, משרדים איכותיים ופרויקטים עם שדרוג אנרגטי ברור. נכסים במיקומים חלשים, עם תשתית טכנית מיושנת והליכי רישוי מורכבים כבר מתמודדים עם לחץ.
שוק הנדל״ן של סלובניה לא צונח, אלא בורר נכסים
CEE Legal Matters מתארת את שוק הנדל״ן של סלובניה כיציב, אך כבר לא אחיד. להערכת עורכי הדין ב-ODI Law וב-Sibinčič Novak & Partners, ההון לא עזב את השוק, אלא החל להתרכז בנכסים המסוגלים לעמוד במימון יקר יותר, בדיקת נאותות מחמירה ודרישות טכניות גבוהות יותר. משמעות הדבר היא שלא ניתן עוד למכור נכס חלש רק בזכות מחסור כללי בהיצע או אינרציה של עליות מחירים.
שוק כזה נראה בדרך כלל רגוע יותר ממחזור של התחממות יתר, אך הוא נוקשה יותר עבור המוכרים. רוכשים ומשקיעים ממשיכים לחפש נדל״ן בסלובניה, אך הביקוש עובר לנכסים בעלי עבר משפטי נקי, הכנסה צפויה, יעילות אנרגטית ויכולת שימוש או השכרה מהירה. בהיגיון זה, סלובניה אינה הופכת לשוק ״רך״, אלא לשוק של סלקציה.
Chambers and Partners בסקירת Real Estate 2026 מציינת אף היא כי השוק נכנס לשלב של התייצבות הדרגתית לאחר מספר שנים של עליות מחירים חדות, תנודתיות מאקרו-כלכלית ושינויים בתנאי המימון. עם זאת, היציבות נתמכת במערכת המשפטית, במיקומה הגיאוגרפי של המדינה, בחברותה באיחוד האירופי ובגוש האירו, וכן בתפקידה של סלובניה כמסדרון לוגיסטי בין מרכז אירופה לים האדריאטי.
מחירי המגורים עולים, למרות שהיקף העסקאות אינו מזנק
הלשכה המרכזית לסטטיסטיקה של סלובניה רשמה המשך עלייה במחירי המגורים ברבעון הראשון של 2026. המחיר הממוצע של נדל״ן למגורים עלה ב-3% בהשוואה לרבעון הקודם וב-9.3% בחישוב שנתי. העלייה השנתית החדה ביותר נרשמה בבתים צמודי קרקע חדשים — 11.9%, ואחריהם דירות יד שנייה — 10.7%, בתים צמודי קרקע קיימים — 9.1% ודירות מקבלן — 6.2%.
עליית המחירים מתרחשת ללא זינוק חד במספר העסקאות. ברבעון הראשון של 2026 נמכרו בסלובניה 2,512 נכסי מגורים קיימים, נתון התואם את הרמה הממוצעת של השנה שעברה. השווי הכולל של כלל עסקאות המגורים עמד על €499.4 מיליון, מתוכם €474.7 מיליון יוחסו לנכסים קיימים.
זהו איתות מרכזי: השוק אינו קפוא, אך צמיחתו אינה נשענת על התרחבות מסיבית של הביקוש, אלא על מחסור בהיצע איכותי ומספר מוגבל של נכסים נזילים. עבור הקונים, המשמעות היא שמשא ומתן אינו אפשרי בכל מקום. עבור המוכרים — שהמחיר חייב להיתמך במיקום, במצב הנכס, במסמכים ובפוטנציאל השימוש.
ליובליאנה חדלה להיות הקטר היחיד
בתוך המדינה הדינמיקה הפכה לבלתי אחידה. ברבעון הראשון עלו מחירי הדירות מיד שנייה בסלובניה ב-3.2% בהשוואה לרבעון הקודם, אך בעיריית ליובליאנה נרשמה ירידה קלה של 0.3%. במריבור, לעומת זאת, העלייה עמדה על 5.5%, ובשאר חלקי סלובניה ללא ליובליאנה — על 4.3%. במונחים שנתיים, דירות יד שנייה בליובליאנה התייקרו ב-6.3%, במריבור ב-17.5%, ובשאר המדינה ללא ליובליאנה ומריבור — ב-11%.
אין בכך כדי להעיד על חולשתה של עיר הבירה. ליובליאנה הפכה לשוק בוגר ויקר יותר, שבו חלק מהקונים כבר הגיעו לתקרת היכולת הכלכלית. דינמיקה רבעונית חזקה יותר מחוץ לבירה עשויה לשקף מעבר של ביקושים לערים ולאזורים נגישים יותר, שבהם המחירים התחילו מרמה נמוכה יותר וההיצע בסגמנטים מסוימים נראה אטרקטיבי יותר.
עבור המשקיעים, תמונת מצב זו משנה את האסטרטגיה. בעבר, ההימור על הבירה היה כמעט אוטומטי. כעת חשוב יותר לבחון את השכונה, התחבורה, מצב הבניין, דירוג האנרגיה, אפשרות השיפוץ והנזילות הריאלית של השכירות. הצמיחה במריבור או באזורים אחרים אינה הופכת כל נכס להזדמנות להשקעות, אך היא מראה שהביקוש החל לחפש חלופות לליובליאנה היקרה.
דירות מקבלן ממשיכות להיות במחסור
נכסים חדשים בסלובניה מתייקרים מהר יותר מכפי שמתיר ההיגיון הקלאסי של ביקוש חלש. ברבעון הראשון של 2026 עלו מחירי הדירות מקבלן ב-6.9% בהשוואה לרבעון הקודם; דירות חדשות התייקרו ב-7.3%, ובתים צמודי קרקע חדשים — ב-5%. בחישוב שנתי הוסיפו הבתים החדשים 11.9%, והדירות החדשות — 6.2%.
המחסור בהיצע חדש נותר בעיה מבנית. Chambers and Partners מצביעה על הגבלה בקרקעות לבנייה בערים הגדולות, הליכי תכנון מרחבי מורכבים, בעלות מפוצלת על קרקעות, עליית עלויות הבנייה ומחסור בכוח אדם. גם במקומות שבהם המגרשים מיועדים רשמית לפיתוח, הפרויקט דורש לעיתים קרובות הליכי תכנון נוספים, המאריכים את מחזור הפיתוח של היזם.
בשנת 2025 עודכנו נתוני הסטטיסטיקה של דירות מקבלן לאחר קבלת נתונים נוספים מרשות המיפוי והקדסטר של סלובניה. הנתונים הסופיים הציגו 675 נכסי מגורים חדשים שנמכרו ושווי עסקאות של €183.7 מיליון לאורך השנה. נתון זה גבוה מההערכה הראשונית, אך הוא עדיין מאשר את היקפו המצומצם של סגמנט הבנייה החדשה בהשוואה לשוק המגורים הקיים.
נדל״ן מסחרי דורש איכות ו-ESG
גם שוק הנדל״ן המסחרי בסלובניה אינו מציג תמונה אחידה. משרדים איכותיים, נכסים לוגיסטיים ופרויקטים תיירותיים במיקומים מבוקשים שומרים על עניין מצד משקיעים. אולם מבנים מיושנים ללא תוכנית שדרוג ברורה מתמודדים עם פער מחירים הולך וגדל.
אחד המסננים המרכזיים הופך להיות ESG — קריטריונים סביבתיים, חברתיים וממשליים. בנדל״ן מדובר בעיקר ביעילות אנרגטית, איכות תפעול המבנה, עמידה בתקנים עתידיים ויכולת להוזיל את עלויות השוכרים. Chambers and Partners מציינת כי פרויקטים חדשים מתוכננים יותר ויותר במטרה לקבל תעודות קיימות בינלאומיות, בעוד שבעלי מבנים ישנים מתמודדים עם לחץ בשל הצורך לשפר את המאפיינים האנרגטיים.
עבור משקיעים, המשמעות היא גידול בהוצאות ההון. בעבר, בניין ישן במיקום טוב עשוי היה להיות אטרקטיבי בשל המחיר והמכירה החוזרת בעתיד. כעת על הרוכש לחשב מראש את עלות השיפוץ, השדרוג האנרגטי, ההיתרים ואובדן אפשרי של שוכרים במהלך העבודות. נכס ללא תחשיב כזה אינו נראה עוד זול, גם אם מחירו נמוך ממחיר השוק.
תיירות ולוגיסטיקה תומכות בביקוש
סלובניה נותרה זירה קטנה אך אסטרטגית. המדינה ממוקמת בין מרכז אירופה, איטליה, אוסטריה, קרואטיה והים האדריאטי, מה שתומך בביקוש ללוגיסטיקה, לפרויקטים מלונאיים ולנדל״ן ביעדים תיירותיים. Chambers and Partners מציינת עניין בפרויקטי מגורים יוקרתיים ביעדי תיירות, כולל רצועת החוף הסלובנית, אגם בלד ואתרי נופש אלפיניים.
ביקוש זה שונה משוק המגורים ההמוני. רוכשים במיקומים בקו החוף ובאלפים מתמקדים לעיתים קרובות בנדירות הנכס, איכות הנוף, פוטנציאל השכירות ושימוש אישי. נכסים כאלה פחות רגישים לנגישות הממוצעת למשכנתאות, אך תלויים יותר ברגולציה על השכרות לטווח קצר, בתנועת התיירים, בעונתיות ובמצב הטכני.
גם תחום הלוגיסטיקה מרוויח מהגיאוגרפיה, אך כאן חשובים פרמטרים אחרים: גישה לצירי תחבורה, שטח, גובה המחסן, יעילות אנרגטית, היתרים ואיכות השוכר. בסגמנטים אלה סלובניה יכולה למשוך השקעות, אך היא מתחרה לא על גודל השוק אלא על איכות נקודתית של המתחמים.
נגישות הדיור הופכת לסוגיה פוליטית
עליית המחירים לצד היצע מוגבל מעצימה את שאלת נגישות הדיור. Chambers and Partners מציינת כי נגישות הדיור הפכה לנושא בולט במדיניות הממשלתית: הרשויות דנות בהגדלת היצע הדיור להשכרה וברגולציה על השכרות לטווח קצר.
עבור סלובניה זוהי בעיה רגישה. בשוק קטן, אפילו זרימה מוגבלת של ביקושי השקעות או השכרות לתיירות יכולה להשפיע באופן ניכר על המחירים בערים מסוימות. במקביל, בניית דיור חדש נבלמת עקב מגבלות קרקע, היתרים, עלויות ויכולות בנייה. קשה להגדיל את ההיצע במהירות, בעוד הביקוש בליובליאנה, ברצועת החוף ובאזורי התיירות נותר יציב.
אם המדינה תחמיר את הרגולציה על השכרות לטווח קצר, הדבר עשוי לשחרר חלק מהדירות לשוק לטווח ארוך, אך יפגע בתשואה של משקיעים מסוימים. אם יושם דגש רק על בנייה חדשה, ההשפעה תורגש באיטיות. לכן השוק נכנס לתקופה שבה המדיניות המשפטית והתכנונית-עירונית תשפיע על המחירים לא פחות משיעורי הריבית על המשכנתאות.
משקיעים יידרשו להעמיק בחישוב הסיכונים
הנדל״ן בסלובניה בשנת 2026 נותר אטרקטיבי עבור משקיעים מקומיים וזרים, אך האסטרטגיה הפשוטה של ״קניית כל נכס במדינה צומחת״ כבר אינה עובדת. השוק דורש בדיקה מעמיקה של המעמד המשפטי, ההיתרים, היעילות האנרגטית, מצב המבנה, העלויות העתידיות והביקוש הריאלי מצד שוכרים או קונים.
עבור תחום המגורים, הסיכון העיקרי הוא תשלום יתר על נכס שממוקם לכאורה באזור מבוקש, אך דורש שיפוץ יקר או סובל מנזילות נמוכה. עבור הסקטור המסחרי — רכישת מבנה שיאבד שוכרים עקב מערכות הנדסיות מיושנות והוצאות אנרגיה גבוהות. עבור היזמים — עיכובים בתכנון, עליית עלויות וקושי באיחוד קרקעות.
כפי שמדווחים מומחי International Investment, שוק הנדל״ן של סלובניה בשנת 2026 נראה יציב רק ברמת הסטטיסטיקה הכללית. מתחת לפני השטח כבר מתרחשת הערכה מחדש קפדנית של האיכות. נכסים חזקים ממשיכים להתייקר משום שההיצע מוגבל והביקוש נותר בעל יכולת תשלום. נכסים חלשים סופגים ירידת ערך, שכן המשקיעים אינם מוכנים עוד לשלם עבור בעיות משפטיות, טכניות ואנרגטיות מחיר של מוצר במחסור. המסקנה המכרעת פשוטה: סלובניה לא הפכה לשוק זול, היא הפכה לשוק שבו טעות בבחירת הנכס עולה ביוקר.