







 Accor Ennismore-ის წილებს €1,6 მილიარდად ყიდულობს
 ბათუმის ახალი ბულვარის სანაპიროს ხელოვნური კვება — 2.5 მლნ ლარის ღირებულების ახალი ტენდერი და სანაპირო დაცვის გრძელვადიანი გამოწვევა
 ლონდონის ცენტრში საცხოვრებლის ფასები 7,2%-ით დაეცა
 Swissôtel Kobuleti Beach Resort — $300 მილიონიანი ინვესტიცია ქობულეთში
 საქართველოში მომდევნო 5-7 წელიწადში, დამატებით, 600 კმ მაგისტრალის მშენებლობა იგეგმება — რამდენად მზად არის ქართული ბიზნესი მსხვილი ინფრასტრუქტურული პროექტებისთვის?
 IBTM World Barcelona 2026-საქართველო საქმიანი ტურიზმის საერთაშორისო გამოფენაზე
სლოვენიის უძრავ ქონებაზე მოთხოვნა შერჩევითი გახდა
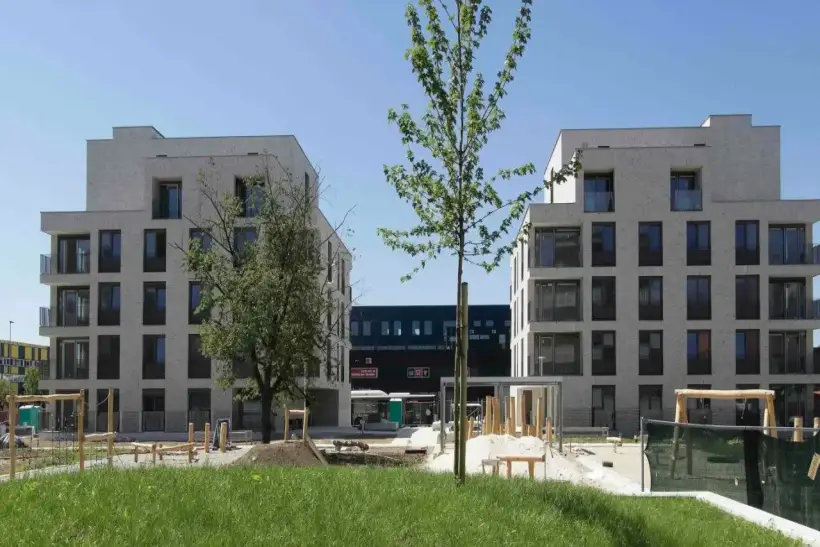
სლოვენიის უძრავი ქონების ბაზარი ღრმა გაგრილებაში არ გადასულა, თუმცა აქტივების ხარისხის მიმართ ბევრად უფრო მომთხოვნი გახდა. ფული რჩება სტაბილური მოთხოვნის მქონე სეგმენტებში — საცხოვრებელი ლუბლიანაში, სანაპირო და ალპური ლოკაციები, ლოგისტიკა, ხარისხიანი ოფისები და პროექტები მკაფიო ენერგეტიკული მოდერნიზაციით. სუსტი ლოკაციის, მოძველებული ტექნიკური ბაზისა და რთული სანებართვო პროცედურების მქონე ობიექტები უკვე წნეხის წინაშე დგანან.
სლოვენიის ბაზარი არ ეცემა, არამედ აქტივებს არჩევს
CEE Legal Matters სლოვენიის უძრავი ქონების ბაზარს აღწერს როგორც მდგრადს, თუმცა უკვე არაერთგვაროვანს. ODI Law-ისა და Sibinčič Novak & Partners-ის იურისტების შეფასებით, კაპიტალი ბაზრიდან არ გასულა, არამედ კონცენტრირდა იმ აქტივებში, რომლებიც უძლებენ უფრო ძვირ დაფინანსებას, დოკუმენტების მკაცრ შემოწმებას და უფრო მაღალ ტექნიკურ მოთხოვნებს. ეს ნიშნავს, რომ სუსტი ობიექტის გაყიდვა უკვე შეუძლებელია მხოლოდ მიწოდების ზოგადი დეფიციტის ან ფასების ზრდის ინერციის ხარჯზე.
ასეთი ბაზარი ჩვეულებრივ უფრო მშვიდად გამოიყურება, ვიდრე გადახურებული ციკლი, მაგრამ უფრო მკაცრია გამყიდველებისთვის. მყიდველები და ინვესტორები აგრძელებენ სლოვენიაში უძრავი ქონების ძებნას, თუმცა მოთხოვნა გადაინაცვლებს ობიექტებზე, რომლებსაც აქვთ სუფთა იურიდიული ისტორია, პროგნოზირებადი შემოსავალი, ენერგოეფექტიანობა და აქტივის სწრაფად გამოყენების ან გაქირავების შესაძლებლობა. ამ ლოგიკით სლოვენია ხდება არა „რბილი“ ბაზარი, არამედ შერჩევის ბაზარი.
Chambers and Partners მიმოხილვაში Real Estate 2026 ასევე წერს, რომ ფასების რამდენიმეწლიანი მკვეთრი ზრდის, მაკროეკონომიკური ვოლატილობისა და დაფინანსების პირობების ცვლილების შემდეგ ბაზარი ეტაპობრივი სტაბილიზაციის ფაზაში შედის. ამასთან, მდგრადობას მხარს უჭერს სამართლებრივი სისტემა, ქვეყნის გეოგრაფიული მდებარეობა, ევროკავშირსა და ევროზონაში წევრობა, ასევე სლოვენიის როლი, როგორც ლოგისტიკური დერეფნისა ცენტრალურ ევროპასა და ადრიატიკას შორის.
საცხოვრებელი ძვირდება, თუმცა გარიგებები არ ჩქარდება
სლოვენიის სტატისტიკის სამსახურმა 2026 წლის პირველ კვარტალში საცხოვრებელზე ფასების ზრდის გაგრძელება დააფიქსირა. საცხოვრებელი უძრავი ქონების საშუალო ფასი წინა კვარტალთან შედარებით 3%-ით, ხოლო წლიურად 9,3%-ით გაიზარდა. წლის განმავლობაში ყველაზე მეტად ახალი საოჯახო სახლები გაძვირდა — 11,9%-ით, შემდეგ არსებული ბინები — 10,7%-ით, არსებული საოჯახო სახლები — 9,1%-ით და ახალი ბინები — 6,2%-ით.
ფასების ზრდა გარიგებების რაოდენობის მკვეთრი მატების გარეშე მიმდინარეობს. 2026 წლის პირველ კვარტალში სლოვენიაში გაიყიდა 2 512 არსებული საცხოვრებელი ობიექტი, რაც გასული წლის საშუალო დონეს შეესაბამება. საცხოვრებლით განხორციელებული ყველა გარიგების საერთო ღირებულებამ €499,4 მლნ შეადგინა, აქედან €474,7 მლნ არსებულ ობიექტებზე მოდიოდა.
ეს არის მთავარი სიგნალი: ბაზარი არ არის გაყინული, მაგრამ მისი ზრდა ეყრდნობა არა მოთხოვნის მასობრივ გაფართოებას, არამედ ხარისხიანი მიწოდების დეფიციტსა და ლიკვიდური ობიექტების შეზღუდულ რაოდენობას. მყიდველებისთვის ეს ნიშნავს, რომ ფასზე ვაჭრობა ყველგან შეუძლებელია. გამყიდველებისთვის კი — რომ ფასი გამყარებული უნდა იყოს ლოკაციით, მდგომარეობით, დოკუმენტებითა და გამოყენების პერსპექტივით.
ლუბლიანა აღარ არის ერთადერთი მამოძრავებელი
ქვეყნის შიგნით დინამიკა არაერთგვაროვანი გახდა. პირველ კვარტალში არსებული ბინების ფასები სლოვენიაში წინა კვარტალთან შედარებით 3,2%-ით გაიზარდა, თუმცა ლუბლიანას მუნიციპალიტეტში ოდნავ შემცირდა — 0,3%-ით. მარიბორში, პირიქით, ზრდამ 5,5% შეადგინა, ხოლო დანარჩენ სლოვენიაში ლუბლიანას გარეშე — 4,3%. წლიურ ჭრილში არსებული ბინები ლუბლიანაში 6,3%-ით გაძვირდა, მარიბორში — 17,5%-ით, ხოლო დანარჩენ ქვეყანაში ლუბლიანასა და მარიბორის გარეშე — 11%-ით.
ეს არ ნიშნავს დედაქალაქის სისუსტეს. უფრო სწორად, ლუბლიანა გახდა უფრო მოწიფული და ძვირი ბაზარი, სადაც მყიდველთა ნაწილი უკვე ხელმისაწვდომობის ზღვარს მიადგა. დედაქალაქის გარეთ უფრო ძლიერი კვარტალური დინამიკა შესაძლოა ასახავდეს მოთხოვნის გადატანას უფრო ხელმისაწვდომ ქალაქებსა და რეგიონებში, სადაც ფასები უფრო დაბალი ნიშნულიდან იწყებოდა, ხოლო მიწოდება ცალკეულ სეგმენტებში უფრო მიმზიდველად გამოიყურება.
ინვესტორებისთვის ასეთი სურათი სტრატეგიას ცვლის. ადრე დედაქალაქზე ფსონის დადება თითქმის ავტომატური შეიძლებოდა ყოფილიყო. ახლა უფრო მნიშვნელოვანია ყურადღება მიექცეს რაიონს, ტრანსპორტს, შენობის მდგომარეობას, ენერგეტიკულ კლასს, რეკონსტრუქციის შესაძლებლობასა და რეალურ საიჯარო ლიკვიდურობას. ზრდა მარიბორში ან სხვა რეგიონებში ნებისმიერ ობიექტს საინვესტიციოდ არ აქცევს, მაგრამ აჩვენებს, რომ მოთხოვნამ ძვირი ლუბლიანას ალტერნატივების ძიება დაიწყო.
ახალაშენებული ობიექტები დეფიციტური რჩება
ახალი ობიექტები სლოვენიაში უფრო სწრაფად ძვირდება, ვიდრე ამას სუსტი მოთხოვნის კლასიკური ლოგიკა უშვებს. 2026 წლის პირველ კვარტალში ახალაშენებული ობიექტების ფასები წინა კვარტალთან შედარებით 6,9%-ით გაიზარდა; ახალი ბინები 7,3%-ით გაძვირდა, ახალი საოჯახო სახლები — 5%-ით. წლიურ ჭრილში ახალმა საოჯახო სახლებმა 11,9% მოიმატა, ახალმა ბინებმა — 6,2%.
ახალი მიწოდების დეფიციტი სტრუქტურულ პრობლემად რჩება. Chambers and Partners მიუთითებს მსხვილ ქალაქებში სამშენებლო მიწის სიმცირეზე, სივრცითი დაგეგმარების რთულ პროცედურებზე, მიწაზე ფრაგმენტირებულ საკუთრებაზე, მშენებლობის ხარჯების ზრდასა და სამუშაო ძალის დეფიციტზე. იქაც კი, სადაც ნაკვეთები ფორმალურად განვითარებისთვისაა განკუთვნილი, პროექტი ხშირად მოითხოვს დამატებით დაგეგმარებით პროცედურებს, რაც დეველოპერულ ციკლს აჭიანურებს.
2025 წელს ახალაშენებული ობიექტების სტატისტიკა გადაიხედა სლოვენიის გეოდეზიისა და კარტოგრაფიის სამმართველოსგან დამატებითი მონაცემების მიღების შემდეგ. საბოლოო მონაცემებმა აჩვენა 675 გაყიდული ახალი საცხოვრებელი ობიექტი და გარიგებების €183,7 მლნ ღირებულება წლის განმავლობაში. ეს წინასწარ შეფასებაზე მეტია, თუმცა მაინც ადასტურებს ახალი სეგმენტის სიმცირეს არსებული საცხოვრებლის ბაზართან შედარებით.
კომერციული უძრავი ქონება ხარისხსა და ESG-ს მოითხოვს
სლოვენიის კომერციული უძრავი ქონების ბაზარი ასევე არ გამოიყურება ერთგვაროვნად. ხარისხიანი ოფისები, ლოგისტიკური ობიექტები და ტურისტული პროექტები ძლიერ ლოკაციებში ინარჩუნებენ ინვესტორთა ინტერესს. თუმცა მოძველებული შენობები მოდერნიზაციის მკაფიო გეგმის გარეშე მზარდი დისკონტის წინაშე დგებიან.
ერთ-ერთ მთავარ ფილტრად იქცევა ESG — გარემოსდაცვითი, სოციალური და მმართველობითი კრიტერიუმები. უძრავ ქონებაში ეს პირველ რიგში არის ენერგოეფექტიანობა, შენობის ექსპლუატაციის ხარისხი, მომავალ ნორმებთან შესაბამისობა და მოიჯარეების ხარჯების შემცირების შესაძლებლობა. Chambers and Partners აღნიშნავს, რომ ახალი პროექტები სულ უფრო ხშირად პროექტირდება მდგრადობის საერთაშორისო სერტიფიკატების გათვალისწინებით, ხოლო ძველი შენობების მფლობელები წნეხს განიცდიან ენერგეტიკული მახასიათებლების გაუმჯობესების აუცილებლობის გამო.
ინვესტორებისთვის ეს კაპიტალური დანახარჯების ზრდას ნიშნავს. ადრე ძველი შენობა კარგ ლოკაციაში შეიძლება მიმზიდველი ყოფილიყო ფასისა და სამომავლო გადაყიდვის ხარჯზე. ახლა მყიდველს წინასწარ სჭირდება რემონტის, ენერგომოდერნიზაციის, ნებართვებისა და სამუშაოების დროს მოიჯარეების შესაძლო დაკარგვის ხარჯების დათვლა. ასეთი გაანგარიშების გარეშე ობიექტი უკვე აღარ გამოიყურება იაფად, თუნდაც ფასი საბაზროზე დაბალი იყოს.
ტურიზმი და ლოგისტიკა მოთხოვნას მხარს უჭერს
სლოვენია რჩება მცირე, მაგრამ სტრატეგიულად წარმატებულ პლატფორმად. ქვეყანა მდებარეობს ცენტრალურ ევროპას, იტალიას, ავსტრიას, ხორვატიასა და ადრიატიკას შორის, რაც მხარს უჭერს მოთხოვნას ლოგისტიკაზე, სასტუმრო პროექტებსა და ტურისტულ ლოკაციებში მდებარე უძრავ ქონებაზე. Chambers and Partners აღნიშნავს ინტერესს პრემიალურ საცხოვრებელ პროექტებზე ტურისტულ მიმართულებებში, მათ შორის სლოვენიის სანაპიროზე, ბლედის ტბასა და ალპურ კურორტებზე.
ეს მოთხოვნა განსხვავდება მასობრივი საცხოვრებელი ბაზრისგან. მყიდველები სანაპირო და ალპურ ლოკაციებში უფრო ხშირად ორიენტირებულნი არიან აქტივის იშვიათობაზე, ხედის ხარისხზე, საიჯარო პოტენციალსა და პირად გამოყენებაზე. ასეთი ობიექტები ნაკლებად მგრძნობიარეა საშუალო იპოთეკური ხელმისაწვდომობის მიმართ, თუმცა უფრო მეტად არიან დამოკიდებულნი მოკლევადიანი იჯარის რეგულირებაზე, ტურისტულ ნაკადზე, სეზონურობასა და ტექნიკურ მდგომარეობაზე.
ლოგისტიკური სეგმენტი ასევე იგებს გეოგრაფიით, თუმცა აქ მნიშვნელოვანია სხვა პარამეტრები: სატრანსპორტო დერეფნებთან წვდომა, ფართობი, საწყობის სიმაღლე, ენერგოეფექტიანობა, ნებართვები და მოიჯარის ხარისხი. ასეთ სეგმენტებში სლოვენიას შეუძლია კაპიტალის მოზიდვა, მაგრამ კონკურენციას უწევს არა ბაზრის მოცულობით, არამედ ობიექტების წერტილოვანი ხარისხით.
საცხოვრებლის ხელმისაწვდომობა პოლიტიკურ საკითხად იქცევა
ფასების ზრდა შეზღუდული მიწოდების ფონზე საცხოვრებლის ხელმისაწვდომობის საკითხს ამძაფრებს. Chambers and Partners აღნიშნავს, რომ ხელმისაწვდომობა სახელმწიფო პოლიტიკის თვალსაჩინო თემად იქცა: ხელისუფლება განიხილავს გასაქირავებელი საცხოვრებლის მიწოდების გაზრდასა და მოკლევადიანი იჯარის რეგულირებას.
სლოვენიისთვის ეს მგრძნობიარე პრობლემაა. მცირე ბაზარზე საინვესტიციო მოთხოვნის ან ტურისტული იჯარის შეზღუდულ შემოდინებასაც კი შეუძლია შესამჩნევი გავლენა მოახდინოს ფასებზე ცალკეულ ქალაქებში. ამასთან, ახალი საცხოვრებლის მშენებლობას აფერხებს მიწა, ნებართვები, ხარჯები და სამშენებლო სიმძლავრეები. მიწოდების სწრაფად გაზრდა რთულია, ხოლო მოთხოვნა ლუბლიანაში, სანაპიროზე და ტურისტულ რაიონებში სტაბილური რჩება.
თუ სახელმწიფო გაამკაცრებს მოკლევადიანი იჯარის რეგულირებას, ამან შესაძლოა საცხოვრებლის ნაწილი გაათავისუფლოს გრძელვადიანი ბაზრისთვის, მაგრამ დარტყმას მიაყენებს ცალკეული ინვესტორების შემოსავლიანობას. თუ ფსონი მხოლოდ ახალ მშენებლობაზე გაკეთდება, ეფექტი ნელა გამოჩნდება. ამიტომ ბაზარი შედის პერიოდში, სადაც იურიდიული და ქალაქგეგმარებითი პოლიტიკა ფასებზე არანაკლებ გავლენას მოახდენს, ვიდრე იპოთეკური განაკვეთები.
ინვესტორებს რისკის უფრო ღრმად გათვლა მოუწევთ
სლოვენიის უძრავი ქონება 2026 წელს რჩება მიმზიდველი შიდა და უცხოელი ინვესტორებისთვის, თუმცა მარტივი სტრატეგია „შეიძინო ნებისმიერი ობიექტი მზარდ ქვეყანაში“ აღარ მუშაობს. ბაზარი მოითხოვს სამართლებრივი სტატუსის, ნებართვების, ენერგოეფექტიანობის, შენობის მდგომარეობის, სამომავლო ხარჯებისა და მოიჯარეების ან მყიდველების მხრიდან რეალური მოთხოვნის შემოწმებას.
საცხოვრებელი სექტორისთვის მთავარი რისკია ზედმეტი თანხის გადახდა ობიექტში, რომელიც ფორმალურად პოპულარულ ლოკაციაში მდებარეობს, მაგრამ ძვირადღირებულ რემონტს მოითხოვს ან სუსტი ლიკვიდურობა აქვს. კომერციული სექტორისთვის — ისეთი შენობის შეძენა, რომელიც დაკარგავს მოიჯარეებს მოძველებული ინჟინერიისა და ენერგოდანახარჯების გამო. დეველოპერებისთვის — შეფერხებები დაგეგმარებაში, თვითღირებულების ზრდა და მიწის კონსოლიდაციის სირთულე.
როგორც International Investment-ის ექსპერტები იტყობინებიან, სლოვენიის უძრავი ქონების ბაზარი 2026 წელს მდგრადად მხოლოდ სტატისტიკის ზედა დონეზე გამოიყურება. მის შიგნით უკვე მიმდინარეობს ხარისხის მკაცრი გადაფასება. ძლიერი აქტივები განაგრძობს გაძვირებას, რადგან მიწოდება შეზღუდულია, ხოლო მოთხოვნა გადახდისუნარიანი რჩება. სუსტი აქტივები კი იღებენ დისკონტს, რადგან ინვესტორები აღარ არიან მზად დეფიციტის ფასად იყიდონ იურიდიული, ტექნიკური და ენერგეტიკული პრობლემები. კრიტიკული დასკვნა მარტივია: სლოვენია არ გამხდარა იაფი ბაზარი, იგი გახდა ბაზარი, სადაც ობიექტის არჩევაში შეცდომა უფრო ძვირი ჯდება.