













הוסטלים הופכים לקטגוריית נדל״ן חדשה
Molgreen, Wikimedia Commons
הון פרטי בהיקף נרחב זורם באופן פעיל יותר ויותר לתחום ההוסטלים באירופה. Brookfield שילמה €776 מיליון תמורת הפעילות האירופית של Generator, וקרנות בניהול Apollo העמידו עבור a&o Hostels מימון חוב בסך €874 מיליון. במקביל, a&o הופכת בניין משרדים נטוש במרכז ברלין לנכס הכולל כ-2,500 מיטות. הענף לא נוצר כסוג נכסים להשקעה בשנת 2026 — קרנות גדולות פעלו בו גם קודם לכן. מה שחדש הוא קנה המידה: משקיעים רוכשים או מממנים כעת לא הוסטל בודד, אלא רשתות בעלות מותג אחוד, מערכת תפעולית ויכולת להוסיף מבנים חדשים במהירות.
ההון הגדול הגיע להוסטלים באירופה
Financial Times הפנה באוקטובר את תשומת הלב להתגברות העניין המוסדי בהוסטלים אירופיים. העיתון מייחס זאת למספר גורמים: השוק נותר מבוזר, רשתות גדולות ניתנות להרחבה בין ערים שונות, ואירוח תקציבי זוכה לביקוש מצד מטיילים צעירים ורגישים יותר למחיר.
מגמה זו משלימה את חזרתו המורגשת של ההון אל נדל״ן מלונאי. ניתוח קודם של International Investment הראה כי מלונות בשנת 2026 תופסים שוב מקום בולט יותר בתיקי השקעות. הוסטלים מציעים גרסה אחרת של אותו תרחיש: מוצר זול יותר לאורח, אך בקנה מידה מספק הוא מסוגל לפעול כפלטפורמת אירוח גדולה.
ההבדל הוא מהותי. הוסטל עצמאי תלוי בבניין בודד, בבעלים ובצוות מקומי. רשת מעניקה למשקיע עשרות נכסים, מערך מכירות משותף, מותג, נתוני תפוסה ואפשרות לפזר את הסיכון בין ערים שונות.
Brookfield שילמה €776 מיליון תמורת Generator
בשנת 2025 רכשה Brookfield את הפעילות האירופית של Generator Hostels מחברת Queensgate Investments תמורת €776 מיליון. העסקה כללה 15 נכסים עם כ-2,800 חדרים בערים אירופיות מרכזיות, בהן לונדון, ברלין, פריז, רומא, מדריד, אמסטרדם וברצלונה. הנכסים האמריקאיים של Generator לא נכללו בעסקה.
Queensgate רכשה את Generator עוד בשנת 2017 בכ-€450 מיליון. כבר אז נחשבה העסקה לאחת ההשקעות הגדולות הראשונות במגזר ההוסטלים. המכירה ל-Brookfield שמונה שנים לאחר מכן ממחישה עד כמה השתנה קנה המידה בהערכת השווי של פלטפורמות מסוג זה.
עבור הבעלים החדשים, חשיבותם של הנכסים חורגת מעבר למבנים עצמם. Brookfield רואה ב-Generator שילוב היברידי בין הוסטל למלון ומדגישה את האפשרות להרחיב את הרשת באמצעות רכישות והסכמי ניהול. המשקיע מקבל מותג, תשתית תפעולית ופלטפורמה שאליה ניתן להוסיף נכסים חדשים.
זהו בדיוק מה שמבדיל בין מודל מוסדי לבין רכישת בניין מניב בודד.
Apollo העמידה מימון בסך €874 מיליון עבור a&o
העסקה הגדולה השנייה שייכת כבר לשוק החוב.
באפריל 2026 השלימה a&o Hostels מימון מחדש בהיקף של €874 מיליון באמצעות קרנות בניהול Apollo. לא מדובר ברכישת החברה בידי Apollo: מדובר בהלוואת בכירה רב-שנתית, המובטחת בתיק של 44 הוסטלים עם כ-30 אלף מיטות ב-32 מרכזי עסקים ותיירות באירופה.
המימון נועד לתמוך בשלב ההתרחבות הבא של a&o בשווי של €500 מיליון. במהלך 24 החודשים שקדמו לכך הוסיפה המפעילה כ-11,500 מיטות — פעילות, בבנייה או בשיפוץ.
עבור השוק, גודל ההלוואה הוא המשמעותי. המלווה אינו מעריך עוד את חוסנו הפיננסי של הוסטל קטן בודד, אלא תיק הפרוס על פני מספר מדינות, עם היסטוריית תפוסה מוכחת, ניהול מרכזי ומותג אחיד. כך בדיוק פועל מימון מוסדי במגזרי נדל״ן בוגרים יותר.
לקראת הקיץ גדלה הרשת ל-46 נכסים עם כ-31,600 מיטות ב-32 ערים בעשר מדינות באירופה. הפער מול 44 הנכסים ששועבדו ל-Apollo נובע מעיתוי: עסקת האשראי נסגרה באביב, והרשת המשיכה להתרחב מאז.
ההוסטל הפך לדמוי מלון תקציבי
הרשתות המודרניות הולכות ומתרחקות מהתדמית הישנה של חדר זול עם מיטות קומתיים.
Generator משלבת חדרים משותפים וחדרים פרטיים לצד ברים, בתי קפה ומרחבים ציבוריים. Brookfield מתארת במפורש את המודל כהכלאה בין הוסטל למלון, שבה עלות אירוח נמוכה מתחברת לעיצוב ולחוויה חברתית.
a&o פונה לקהל רחב אף יותר: מלבד תרמילאים, הרשת מארחת משפחות, קבוצות בית ספר, מטיילים יחידים וגם נוסעים עסקיים. באותו מבנה עשויים לפעול בו-זמנית חדרים משותפים זולים וחדרים פרטיים עם חדר רחצה צמוד.
מבחינת המשקיע, הדבר מרחיב את הביקוש. ההוסטל אינו תלוי עוד רק בקהל צעיר מאוד ומתחיל להתחרות במלונות תקציביים ובחלק ממלונות שלושת הכוכבים.
כאן בדיוק מוגדרת המגמה בצורה מדויקת: ההון אינו זורם להוסטל עצמאי מסורתי, אלא למודל אירוח תקציבי סטנדרטי שניתן לשכפול בערים שונות.
שוק מבוזר נוח לקונסולידציה
הון מוסדי לא נכנס לתחום ההוסטלים רק לאחרונה.
CBRE עוד ב-2022 הצביעה על העסקאות של Queensgate עם Generator, של TPG עם a&o והמיזם המשותף של BlackRock עם Amistat. באותה תקופה העריכה החברה את נתח ההוסטלים בכ-7% מכלל היצע מקומות הלינה בערים מרכזיות באירופה. שלוש הרשתות הבינלאומיות הגדולות — a&o, Meininger ו-Generator — שלטו בכ-7% מהיצע ההוסטלים עצמם באירופה.
הערכות אלו אמנם אינן משקפות את גודל השוק הנוכחי, אך הן ממחישות היטב את המבנה ההתחלתי: המגזר היה מבוזר ביותר. עבור קרן, משמעות הדבר היא אפשרות לצמוח לא רק באמצעות בנייה, אלא גם ברכישת מפעילים קטנים, מבנים בודדים וקרקעות בערים חדשות.
רשתות המלונות עברו איחוד דומה בעבר. ההוסטלים צועדים באותו כיוון מאוחר יותר ומנקודת פתיחה נמוכה יותר.
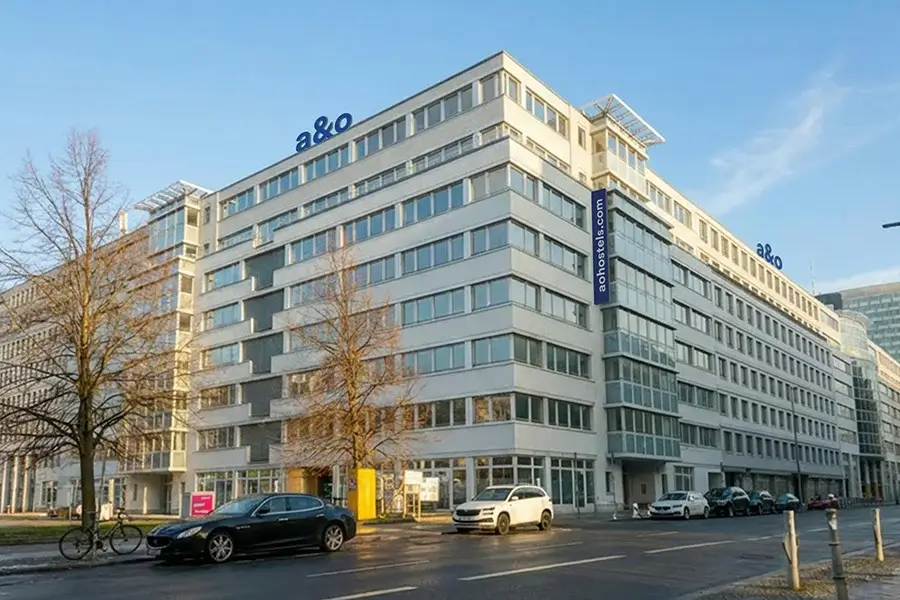
ההוסטל העתידי a&o Berlin Checkpoint Charlie ימוקם בבניין משרדים לשעבר ברחוב Rudi-Dutschke-Straße. לאחר השיפוץ מתוכננים בו כ-610 חדרים ו-2,500 מיטות. צילום: Berliner Zeitung / a&o.
משרדים הופכים לחומר גלם להוסטלים חדשים
הפרויקט של a&o בברלין מציג נדבך נוסף במודל ההשקעה.
החברה רכשה בניין משרדים ריק בשטח של כ-31 אלף מ״ר ברחוב Rudi-Dutschke-Straße בסמוך ל-Checkpoint Charlie. בשיפוץ מתוכננים להיות מושקעים כ-€40 מיליון. הפתיחה מתוכננת לרבעון הראשון של 2027. הפרויקט צפוי לכלול כ-610 חדרים ו-2,500 מיטות, ואם התוכניות ימומשו, יהפוך להוסטל הגדול ביותר באירופה.
כ-31% מהמקומות יוקצו לחדרים פרטיים, ו-69% לחדרים משותפים. לאחר הפתיחה צפויה הרשת של a&o בברלין לצמוח לכ-8,000 מיטות.
עבור שוק הנדל״ן המסחרי, העניין אינו מתמצה בגודל השיא של הנכס. a&o מבצעת את הרחבתה בעיקר באמצעות מבנים קיימים. ביולי דיווחה החברה כי 43 מתוך 46 נכסיה הם מבנים שעברו הסבה. מודל זה קולט משרדים ישנים, בתי מלון, מחסנים ומבנים אחרים שקשה יותר להמשיך להפעיל בייעודם המקורי.
International Investment כבר ניתחה כיצד משרדים מתיישנים מוסבים לשימושים אחרים. מגורים אינם מתאימים לכל מבנה: עומק הקומה, תאורה טבעית, תכנון פנימי ועלויות השינוי מהווים מכשול. תחום המלונאות מספק לעיתים חלופה גמישה יותר, שכן הוא מאפשר חדרים קטנים יותר ומבנה שונה של שטחים משותפים.
עבור בעל משרד, הדבר מייצר רוכש פוטנציאלי נוסף. עבור רשת הוסטלים — זוהי הזדמנות לקבל במהירות מבנה במיקום מרכזי, שבו בנייה חדשה עלולה להיות יקרה או מוגבלת מדי.
43 מתוך 46 נכסי a&o הם מבנים מוסבים
היקף ההסבות ב-a&o מעיד כי לא מדובר ביוזמה אקולוגית חד-פעמית.
על פי נתוני החברה עצמה, עד יולי 2026, 43 מתוך 46 נכסי הרשת מוקמו במבנים קיימים שקיבלו ייעוד חדש. ארבעה נכסים שנפתחו ב-2025 נוספו גם הם בדרך של הסבה.
גישה זו עשויה להפחית את הצורך בבנייה חדשה ובמקביל פותרת את בעייתם של נכסים שחדלו מלהתאים לשוק המקורי שלהם. עם זאת, ההיגיון הכלכלי פועל רק כאשר עלות הרכישה והשיפוץ נותרת נמוכה מעלות הקמתו של נכס חדש שווה-ערך.
לכן, משרד ישן כשלעצמו אינו מהווה עדיין הזדמנות השקעה. נדרשים מיקום מרכזי, מבנה הנדסי מתאים, היתר לשינוי ייעוד ותנועת תיירות מספקת.
קנה המידה הופך את המגזר לברור יותר עבור מלווים
משקיע מוסדי דורש נתונים שקשה לקבל ממספר הוסטלים עצמאיים.
רשת גדולה מסוגלת לרכז תחת קורת גג אחת את ההזמנות, ניהול המחירים, הרכש, השיווק, הטכנולוגיות וחלק מכוח האדם. נכס חדש מתחבר לערוצי מכירה קיימים. ניתן להשוות ביצועים פיננסיים בין ערים שונות, ועונה חלשה במיקום אחד מתקזזת בחלקה על ידי מיקום אחר.
הדבר אינו הופך הוסטלים לנדל״ן פסיבי. נהפוך הוא, השווי תלוי במפעיל במידה רבה יותר מאשר במשרד מסורתי עם שוכר לטווח ארוך. המשקיע רוכש את הבניין יחד עם העסק המלונאי.
אולם קנה המידה הופך את העסק למדיד. תיק של עשרות אלפי מיטות מאפשר לגייס אשראי של קרוב למיליארד אירו ולתכנן את שלב ההתרחבות הבא במספר שווקים במקביל.
עלייה בתפוסה אינה מבטיחה עלייה בתעריפים
למגמת ההשקעות קיימת מגבלה שחשוב לא להחמיץ מאחורי סכומי העסקאות הגדולים.
Cloudbeds ניתחה 32 מיליון הזמנות ב-180 מדינות בשנת 2025. התפוסה העולמית בחדרים משותפים עלתה ב-2.6%, אך המחיר הממוצע למיטה ירד ב-8.2%. פלטפורמות ההזמנות המקוונות היוו 73.7% ממכירות ההוסטלים.
עבור המפעיל מדובר בשילוב מאתגר. מספר האורחים עולה, אך היכולת להעלות תעריפים מוגבלת. במקביל, שכר העבודה, עלויות התחזוקה, השיפוצים ועלות ההון עלולים לעלות.
תלות גבוהה בפלטפורמות מקוונות שוחקת אף היא את הרווחיות בשל עמלות. מסיבה זו בדיוק משקיעות הרשתות הגדולות במערכות הזמנה ישירות, תוכניות נאמנות וחדרים פרטיים יקרים יותר.
המגזר התקציבי מושך הון בזכות עמידותו בתקופות של צמצום הוצאות מצד הצרכנים, אך רגישות האורח למחיר נותרת הסיכון המרכזי שלו.
דור ה-Z מניע את הביקוש, אך הקהל רחב יותר
הקשר בין תיירים צעירים להוסטלים קיים בהחלט, אך קל לפשט אותו יתר על המידה.
מטיילים צעירים נוטים לבחור באירוח עירוני זול ובפורמטים חברתיים. FT קושר חלק מהצמיחה הנוכחית לדור ה-Z ולביקוש רגיש למחיר. עם זאת, עבור המשקיע גיל האורח אינו המשתנה המכריע, אלא כלכליות בת-קיימא של הנכס.
פלטפורמה חזקה אינה יכולה להסתמך רק על טרנד חולף של קבוצה אחת. היא זקוקה למיקומים מרכזיים, תפוסה גבוהה, שליטה בהוצאות, ערוצי הפצה עצמאיים ויכולת למשוך משפחות, קבוצות ומטיילים יחידים מחוץ לעונת השיא של הצעירים.
מסיבה זו, הרשתות המובילות מתרחקות בהדרגה מפורמט של אכסניה גרידא. חדרים פרטיים ומרחבים משותפים מאפשרים להעלות את ההכנסה הממוצעת לאורח מבלי לוותר על המיצוב התקציבי.
הוסטלים טרם הפכו לקטגוריה מוסדית מלאה
עסקאות ענק מעוררות את הפיתוי להכריז כי בשוק נולד סוג נכסים חדש לחלוטין. לעת עתה מדויק יותר לדבר על התמסדות של הענף.
היקף שוק ההוסטלים נותר קטן משמעותית מענף המלונאות המסורתי. המגזר מבוזר, המודלים התפעוליים שונים במידה ניכרת, ועסקאות סחירות בהשתתפות פלטפורמות גדולות הן עדיין מעטות.
עם זאת, סימנים לשוק השקעות בוגר כבר נראים לעין. Brookfield רוכשת רשת אירופית ב-€776 מיליון. Apollo מממנת את תיק הנכסים של a&o ב-€874 מיליון. StepStone ו-Proprium משקיעות הון בהתרחבות. מפעילה אחת מסוגלת להסב משרד ל-2,500 מיטות ולנהל במקביל עשרות נכסים במדינות שונות.
כפי שמציינים מומחי International Investment, התפנית העיקרית אינה בכך שהוסטלים הפכו לפתע לאטרקטיביים עבור הון גדול. משקיעים מוסדיים נכחו כאן גם קודם. מה שהשתנה הוא יכולתם של המפעילים המובילים לפעול כפלטפורמות אירוח בעלות יכולת הרחבה. הדבר מאפשר שימוש במימון חוב נרחב, רכישת רשתות שלמות והמרת נדל״ן מסחרי מיושן למוצר תיירותי חדש. עבור המשקיע, המבחן העיקרי נותר לא כמות המיטות, אלא המודל הכלכלי של הפלטפורמה הספציפית: עלות ההסבה, התפוסה, התעריף, שיעור החדרים הפרטיים, עמלות פלטפורמות ההזמנה ויכולתה של הרשת לשמור על שולי הרווח בהמשך הצמיחה.
קבלו ייעוץ בנושא השקעות בנדל״ן ממומחי International Investment
שאלות ותשובות: השקעות בהוסטלים באירופה
מדוע קרנות גדולות משקיעות בהוסטלים?
רשתות גדולות מעניקות למשקיע תיק נכסים, מותג אחוד, נתונים תפעוליים ויכולת להתרחב בין ערים. השוק המבוזר מותיר גם כר נרחב לקונסולידציה.
כמה שילמה Brookfield עבור Generator?
Brookfield רכשה את הפעילות האירופית של Generator Hostels תמורת €776 מיליון. העסקה כללה 15 נכסים עם כ-2,800 חדרים.
האם Apollo רכשה את a&o Hostels?
לא. קרנות בניהול Apollo העמידו ל-a&o מימון חוב רב-שנתי בסך €874 מיליון. מדובר במימון מחדש ולא ברכישת החברה.
כמה נכסים יש ל-a&o Hostels?
נכון ליולי 2026 דיווחה הרשת על 46 נכסים עם כ-31,600 מיטות ב-32 ערים בעשר מדינות באירופה.
היכן ייפתח ההוסטל הגדול באירופה?
a&o מתכננת לפתוח אותו ליד Checkpoint Charlie בברלין ברבעון הראשון של 2027. בניין המשרדים לשעבר צפוי לכלול כ-610 חדרים ו-2,500 מיטות.
מדוע מסבים בנייני משרדים להוסטלים?
חלק מבנייני המשרדים הישנים קשים לשדרוג עבור ייעודם המקורי. כאשר המבנה ההנדסי ותקנות התכנון מאפשרים זאת, פורמט מלונאי יכול להעניק לבניין ייעוד חדש ללא צורך בבנייה מאפס.
במה שונה הוסטל רשתי מודרני מהוסטל מסורתי?
מפעילים גדולים משלבים חדרים משותפים ופרטיים, חללים ציבוריים ושירות מלונאי. המוצר מתקרב להכלאה בין מלון תקציבי להוסטל קלאסי.
עד כמה הוסטלים הם עסק רווחי?
אין נתון אחיד. בשנת 2025 עלתה התפוסה העולמית בחדרים משותפים, אך התעריף הממוצע ירד ב-8.2%. התוצאה תלויה רבות במיקום, בתמהיל החדרים, בהוצאות ובערוצי ההזמנה.
אילו סיכונים קיימים בהשקעה בהוסטלים?
הסיכונים העיקריים הם לחץ על התעריפים ושולי הרווח, תלות גבוהה באתרי הזמנות מקוונים, עונתיות, עלויות שיפוץ ותלות באיכות הניהול של הפלטפורמה התפעולית.