







 სტანდარტული აპარტამენტებიდან პრემიუმ კლასის რეზიდენციებამდე-როგორ იცვლება აჭარაში უძრავი ქონების ბაზარზე ტენდენციები?
 Alta Banka-ს კრახი სერბეთში: რა ბედი ეწევა რუსი მეანაბრეების ფულს
 Covivio Hotels-ის შემოსავალი ცხრა თვეში 4,7%-ით გაიზარდა
 ლიეტუვაში ბინების ფასების ზრდა დაჩქარდა
 საერთაშორისო შემოსავლები რეკორდულ ნიშნულზეა, უცხოური ბარათებით ოპერაციები კი 31%-ით გაიზარდა - როგორია ტურისტული აქტივობის ეკონომიკური შედეგები საქართველოში, ბოლო წლებსა და თვეებში
 ნორვეგიის ნავთობის ფონდი ევროპის საწყობებში €1,5 მლრდ-ის ინვესტიციას განახორციელებს
ჰოსტელები უძრავი ქონების ახალ კლასად ყალიბდება
Molgreen, Wikimedia Commons
მსხვილი კერძო კაპიტალი სულ უფრო აქტიურად შედის ევროპულ ჰოსტელებში. Brookfield-მა €776 მლნ გადაიხადა Generator-ის ევროპულ ბიზნესში, ხოლო Apollo-ს მართვის ქვეშ მყოფმა ფონდებმა a&o Hostels-ს €874 მლნ-ის სასესხო დაფინანსება გამოუყვეს. პარალელურად, a&o ბერლინის ცენტრში მდებარე ცარიელ ოფისს დაახლოებით 2 500 ადგილიან ობიექტად გარდაქმნის. ეს სექტორი საინვესტიციო კლასად 2026 წელს არ შექმნილა — მსხვილი ფონდები მასთან მანამდეც მუშაობდნენ. სიახლე მასშტაბია: ინვესტორი სულ უფრო ხშირად ყიდულობს ან აფინანსებს არა ცალკეულ ჰოსტელს, არამედ ქსელს ერთიანი ბრენდით, საოპერაციო სისტემითა და ახალი შენობების სწრაფად დამატების შესაძლებლობით.
დიდი კაპიტალი ევროპულ ჰოსტელებში შევიდა
Financial Times-მა ოქტომბერში ყურადღება გაამახვილა ევროპული ჰოსტელების მიმართ ინსტიტუციური ინტერესის ზრდაზე. გამოცემა ამას რამდენიმე ფაქტორს უკავშირებს: ბაზარი კვლავ ფრაგმენტირებულია, მსხვილი ქსელების მასშტაბირება ქალაქებს შორის ადვილად არის შესაძლებელი, ხოლო ბიუჯეტურ განთავსებაზე მოთხოვნა მოდის ახალგაზრდა და ფასის მიმართ უფრო მგრძნობიარე მოგზაურებისგან.
ეს ტრენდი ავსებს სასტუმრო უძრავ ქონებაში კაპიტალის უკვე შესამჩნევ დაბრუნებას. International Investment-ის წინა ანალიზმა აჩვენა, რომ 2026 წელს სასტუმროები საინვესტიციო პორტფელებში კვლავ უფრო თვალსაჩინო ადგილს იკავებს. ჰოსტელები იმავე სცენარის სხვა ვერსიას გვთავაზობს: პროდუქტი უფრო იაფია სტუმრისთვის, თუმცა საკმარისი მასშტაბის პირობებში შეუძლია იმუშაოს როგორც დიდმა სასტუმრო პლატფორმამ.
სხვაობა პრინციპულია. დამოუკიდებელი ჰოსტელი დამოკიდებულია ერთ შენობაზე, მესაკუთრესა და ლოკალურ გუნდზე. ქსელი კი ინვესტორს აძლევს ათეულობით ობიექტს, გაყიდვების საერთო სისტემას, ბრენდს, დატვირთულობის მონაცემებს და რისკის ქალაქებს შორის განაწილების შესაძლებლობას.
Brookfield-მა Generator-ში €776 მლნ გადაიხადა
2025 წელს Brookfield-მა Queensgate Investments-ისგან Generator Hostels-ის ევროპული ბიზნესი შეიძინა €776 მლნ-ად. გარიგებაში შევიდა 15 ობიექტი დაახლოებით 2 800 ნომრით ევროპის მსხვილ ქალაქებში, მათ შორის ლონდონში, ბერლინში, პარიზში, რომში, მადრიდში, ამსტერდამსა და ბარსელონაში. Generator-ის ამერიკული აქტივები გარიგებაში არ შესულა.
Queensgate-მა Generator ჯერ კიდევ 2017 წელს შეიძინა დაახლოებით €450 მლნ-ად. უკვე მაშინ ეს გარიგება ჰოსტელების სეგმენტში ერთ-ერთ პირველ მსხვილ დაბანდებად მიიჩნეოდა. რვა წლის შემდეგ Brookfield-ზე გაყიდვა ნათლად აჩვენებს, თუ რამდენად შეიცვალა ასეთი პლატფორმების შეფასების მასშტაბი.
ახალი მფლობელისთვის მნიშვნელოვანია არა მხოლოდ შენობები. Brookfield განიხილავს Generator-ს როგორც ჰოსტელისა და სასტუმროს ჰიბრიდს და ცალკე საუბრობს ქსელის გაფართოების შესაძლებლობაზე შესყიდვებისა და მართვის ხელშეკრულებების მეშვეობით. ინვესტორი იღებს ბრენდს, საოპერაციო ინფრასტრუქტურას და პლატფორმას, რომელშიც შესაძლებელია ახალი ობიექტების დამატება.
სწორედ ეს განასხვავებს ინსტიტუციურ ფორმატს ერთი შემოსავლიანი შენობის შეძენისგან.
Apollo-მ a&o €874 მლნ-ით დააფინანსა
მეორე მსხვილი გარიგება უკვე სასესხო ბაზარს ეხება.
2026 წლის აპრილში a&o Hostels-მა €874 მლნ-ის რეფინანსირება დაასრულა Apollo-ს მართვის ქვეშ მყოფი ფონდების მეშვეობით. ეს არ არის Apollo-ს მხრიდან კომპანიის შესყიდვა: საუბარია მრავალწლიან უფროს კრედიტზე, რომელიც უზრუნველყოფილია 44 ჰოსტელისგან შემდგარი პორტფელით დაახლოებით 30 ათას ადგილზე, ევროპის 32 საქმიან და ტურისტულ ცენტრში.
დაფინანსებამ ხელი უნდა შეუწყოს a&o-ს გაფართოების მომდევნო ეტაპს, რომლის ღირებულებაც €500 მლნ-ია. წინა 24 თვის განმავლობაში ოპერატორმა დაამატა დაახლოებით 11 500 ადგილი — მოქმედი, მშენებარე ან რეკონსტრუქციის პროცესში მყოფი.
ბაზრისთვის მნიშვნელოვანია თავად კრედიტის მოცულობა. კრედიტორი აფასებს უკვე არა ერთი პატარა ჰოსტელის ფინანსურ მდგრადობას, არამედ პორტფელს რამდენიმე ქვეყნით, დატვირთულობის ისტორიით, ცენტრალიზებული მართვითა და ერთიანი ბრენდით. ასე მუშაობს ინსტიტუციური დაფინანსება უძრავი ქონების უფრო მომწიფებულ სეგმენტებში.
ზაფხულისთვის ქსელი 46 ობიექტამდე გაიზარდა, დაახლოებით 31 600 ადგილით ევროპის ათი ქვეყნის 32 ქალაქში. სხვაობა Apollo-ს გირაოში არსებულ 44 ობიექტთან დროით აიხსნება: საკრედიტო გარიგება გაზაფხულზე დაიხურა, ქსელმა კი გაფართოება განაგრძო.
ჰოსტელი ბიუჯეტურ სასტუმროს დაემსგავსა
თანამედროვე ქსელები სულ უფრო ნაკლებად ემთხვევა იაფი, ორსართულიან-საწოლიანი ოთახის ძველ სტერეოტიპს.
Generator აერთიანებს მრავალადგილიან და ინდივიდუალურ ნომრებს ბარებთან, კაფეებთან და საერთო სივრცეებთან. Brookfield პირდაპირ აღწერს მოდელს, როგორც ჰოსტელისა და სასტუმროს ჰიბრიდს, სადაც განთავსების დაბალი ღირებულება ერწყმის დიზაინსა და სოციალურ კომპონენტს.
a&o კიდევ უფრო ფართო აუდიტორიასთან მუშაობს: ზურგჩანთიანი ტურისტების გარდა, ქსელი იღებს ოჯახებს, სასკოლო ჯგუფებს, ინდივიდუალურ მოგზაურებსა და საქმიანი სტუმრების ნაწილს. ერთი ობიექტის შიგნით ერთდროულად შეიძლება ფუნქციონირებდეს იაფი მრავალადგილიანი ოთახები და ინდივიდუალური ნომრები საკუთარი სველი წერტილით.
ინვესტორისთვის ეს ზრდის მოთხოვნას. ჰოსტელი წყვეტს მხოლოდ ძალიან ახალგაზრდა აუდიტორიაზე დამოკიდებულებას და კონკურენციას უწევს ბიუჯეტურ და ზოგიერთ სამვარსკვლავიან სასტუმროს.
სწორედ აქ ჩნდება ტრენდის უფრო ზუსტი განსაზღვრება: კაპიტალი შედის არა კლასიკურ დამოუკიდებელ ჰოსტელში, არამედ სტანდარტიზებულ ბიუჯეტურ სასტუმრო ფორმატში, რომლის ტირაჟირებაც შესაძლებელია სხვადასხვა ქალაქში.
ფრაგმენტირებული ბაზარი მოსახერხებელია კონსოლიდაციისთვის
ინსტიტუციური კაპიტალი ჰოსტელებში გუშინ არ გამოჩენილა.
CBRE ჯერ კიდევ 2022 წელს მიუთითებდა Queensgate-ის გარიგებებზე Generator-თან, TPG-ის a&o-სთან და BlackRock-ის ერთობლივ საწარმოზე Amistat-თან. მაშინ კომპანია ჰოსტელების წილს საკვანძო ევროპულ ქალაქებში განთავსების მთლიანი მიწოდების დაახლოებით 7%-ად აფასებდა. სამი უმსხვილესი საერთაშორისო ქსელი — a&o, Meininger და Generator — თავად ჰოსტელების ევროპული მიწოდების დაახლოებით 7%-ს აკონტროლებდა.
ეს შეფასებები უკვე აღარ ასახავს ბაზრის ამჟამინდელ მოცულობას, თუმცა კარგად აჩვენებს საწყის სტრუქტურას: სექტორი ძალზე დაქსაქსული იყო. ფონდისთვის ეს ნიშნავს ზრდის შესაძლებლობას არა მხოლოდ მშენებლობით, არამედ მცირე ოპერატორების, ცალკეული შენობებისა და ლოკაციების შესყიდვით ახალ ქალაქებში.
სასტუმროების ქსელებმა ასეთი კონსოლიდაცია უფრო ადრე გაიარეს. ჰოსტელები იმავე მიმართულებით მოძრაობენ მოგვიანებით და უფრო დაბალი ბაზიდან.
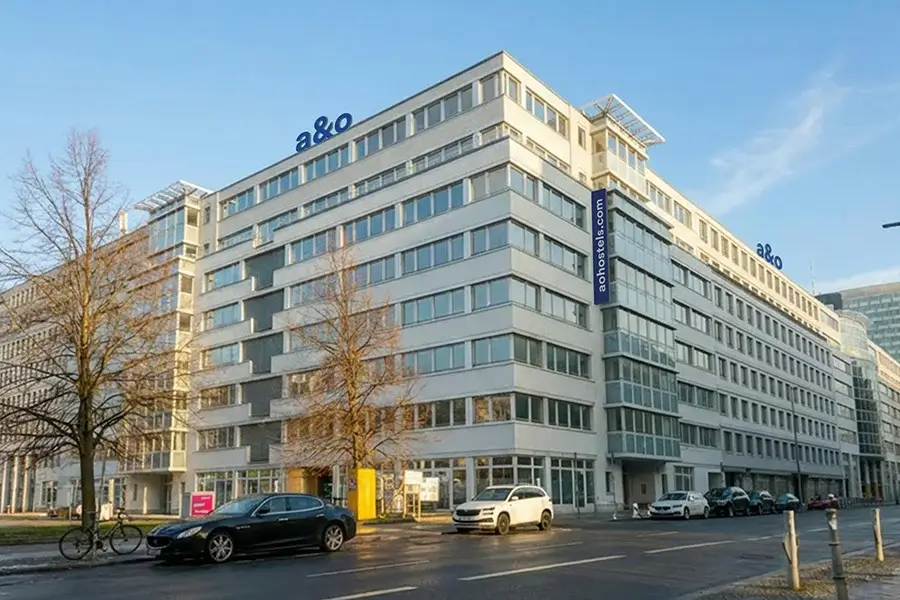
მომავალი a&o Berlin Checkpoint Charlie განთავსდება ყოფილ საოფისე შენობაში Rudi-Dutschke-Straße-ზე. რეკონსტრუქციის შემდეგ აქ დაგეგმილია დაახლოებით 610 ნომერი და 2 500 ადგილი. ფოტო: Berliner Zeitung / a&o.
ოფისები ახალი ჰოსტელების ნედლეულად იქცევა
a&o-ს ბერლინის პროექტი საინვესტიციო მოდელის კიდევ ერთ ნაწილს აჩვენებს.
კომპანიამ შეიძინა ცარიელი საოფისე შენობა ფართობით დაახლოებით 31 ათასი კვ. მ Rudi-Dutschke-Straße-ზე, Checkpoint Charlie-სთან ახლოს. რეკონსტრუქციაში იგეგმება დაახლოებით €40 მლნ-ის დაბანდება. გახსნა დაგეგმილია 2027 წლის პირველ კვარტალში. პროექტმა უნდა მიიღოს დაახლოებით 610 ნომერი და 2 500 ადგილი და, გეგმების განხორციელების შემთხვევაში, გახდეს ევროპის უდიდესი ჰოსტელი.
განთავსების დაახლოებით 31%-ს შეადგენს ინდივიდუალური ოთახები, 69%-ს — მრავალადგილიანი. გახსნის შემდეგ a&o-ს ბერლინის ქსელი დაახლოებით 8 ათას ადგილამდე უნდა გაიზარდოს.
კომერციული უძრავი ქონებისთვის აქ უფრო მნიშვნელოვანია არა ობიექტის რეკორდული ზომა, არამედ ის, რომ a&o გაფართოებას ძირითადად არსებული შენობების მეშვეობით ახორციელებს. ივლისში კომპანიამ განაცხადა, რომ მისი 46 ობიექტიდან 43 წარმოადგენს გადაპროფილებულ უძრავ ქონებას. ამ მოდელში ხვდება ძველი ოფისები, სასტუმროები, საწყობები და სხვა შენობები, რომელთა პირვანდელი დანიშნულებით გამოყენება გართულდა.
International Investment-მა უკვე გააანალიზა, თუ როგორ გადადის მოძველებული ოფისები სხვა ფორმატებში. საცხოვრებელი ფართი შორს არის ყველა შენობისთვის მორგებისგან: ხელს უშლის სართულის სიღრმე, ბუნებრივი განათება, დაგეგმარება და გადაკეთების ხარჯები. სასტუმრო ფორმატი ზოგჯერ უფრო მოქნილ ვარიანტს გვთავაზობს, რადგან უშვებს უფრო პატარა ოთახებსა და საერთო ზონების განსხვავებულ სტრუქტურას.
ოფისის მესაკუთრისთვის ეს დამატებით მყიდველს ქმნის. ჰოსტელების ქსელისთვის კი — შესაძლებლობას უფრო სწრაფად მიიღოს შენობა ცენტრალურ ლოკაციაზე, სადაც ახალაშენებული ობიექტები შესაძლოა ძალიან ძვირი ან შეზღუდული იყოს.
a&o-ს 46 ობიექტიდან 43 — გადაპროფილირებული შენობაა
a&o-სთან გადაპროფილების მასშტაბი აჩვენებს, რომ ეს არ არის ერთჯერადი ეკოლოგიური ისტორია.
თავად კომპანიის მონაცემებით, 2026 წლის ივლისისთვის ქსელის 46 ობიექტიდან 43 მდებარეობდა არსებულ შენობებში, რომლებმაც ახალი დანიშნულება მიიღო. 2025 წელს გახსნილი ოთხი ობიექტი ასევე გადაპროფილების გზით დაემატა.
ასეთმა მიდგომამ შესაძლოა შეამციროს ახალი მშენებლობის საჭიროება და ამავდროულად გადაჭრას უძრავი ქონების პრობლემა, რომელმაც შეწყვიტა თავდაპირველ ბაზართან შესაბამისობა. თუმცა ეკონომიკური ლოგიკა მუშაობს მხოლოდ იქ, სადაც შეძენისა და რეკონსტრუქციის ღირებულება რჩება შედარებადი ახალი ობიექტის შექმნის ღირებულებაზე დაბალი.
ამიტომ ძველი ოფისი თავისთავად ჯერ კიდევ არ არის საინვესტიციო შესაძლებლობა. საჭიროა ცენტრალური ლოკაცია, შენობის შესაფერისი კონსტრუქცია, ფუნქციის შეცვლის ნებართვა და საკმარისად დიდი ტურისტული ნაკადი.
მასშტაბი სექტორს კრედიტორებისთვის უფრო გასაგებს ხდის
ინსტიტუციური ინვესტორი ითხოვს მონაცემებს, რომელთა მიღებაც რთულია რამდენიმე დამოუკიდებელი ჰოსტელისგან.
დიდ ქსელს შეუძლია ცენტრალიზება გაუწიოს დაჯავშნას, ფასების მართვას, შესყიდვებს, მარკეტინგს, ტექნოლოგიებსა და პერსონალის ნაწილს. ახალი ობიექტი უერთდება უკვე მოქმედ გაყიდვების არხებს. ფინანსური მაჩვენებლების შედარება შესაძლებელია ქალაქებს შორის, ხოლო სუსტი სეზონი ერთ ლოკაციაზე ნაწილობრივ კომპენსირდება მეორით.
ეს ჰოსტელებს პასიურ უძრავ ქონებად არ აქცევს. პირიქით, ღირებულება უფრო მეტად არის დამოკიდებული ოპერატორზე, ვიდრე კლასიკურ ოფისში გრძელვადიანი მოიჯარით. ინვესტორი ყიდულობს შენობას სასტუმრო ბიზნესთან ერთად.
თუმცა მასშტაბი ამ ბიზნესს გაზომვადს ხდის. ათეულობით ათას ადგილზე გათვლილი პორტფელი უკვე იძლევა თითქმის მილიარდი ევროს ოდენობის კრედიტების მოზიდვისა და გაფართოების მომდევნო ეტაპის ერთდროულად რამდენიმე ბაზარზე დაგეგმვის შესაძლებლობას.
დატვირთულობის ზრდა ტარიფების ზრდის გარანტიას არ იძლევა
საინვესტიციო ტრენდს აქვს შეზღუდვა, რომლის დაკარგვაც გარიგებების მსხვილი თანხების მიღმა არ შეიძლება.
Cloudbeds-მა გააანალიზა 32 მლნ ჯავშანი 180 ქვეყანაში 2025 წლის განმავლობაში. საერთო ოთახების გლობალური დატვირთულობა გაიზარდა 2,6%-ით, თუმცა ადგილის საშუალო ფასი შემცირდა 8,2%-ით. ონლაინ დაჯავშნის პლატფორმებზე ჰოსტელების გაყიდვების 73,7% მოდიოდა.
ოპერატორისთვის ეს მოუხერხებელი შეხამებაა. სტუმრების რაოდენობა იზრდება, თუმცა ტარიფის მომატების შესაძლებლობა შეზღუდულია. ამავდროულად, ხელფასები, კომუნალური ხარჯები, რემონტი და ნასესხები კაპიტალის ღირებულება შესაძლოა გაიზარდოს.
ონლაინ პლატფორმებზე მაღალი დამოკიდებულება ასევე ზეწოლას ახდენს მარჟაზე საკომისიოების გამო. სწორედ ამიტომ მსხვილი ქსელები ინვესტიციებს დებენ დაჯავშნის საკუთარ სისტემებში, ლოიალობის პროგრამებსა და უფრო ძვირადღირებულ კერძო ნომრებში.
ბიუჯეტური სეგმენტი კაპიტალს მომხმარებლის ეკონომიისადმი მდგრადობით იზიდავს, თუმცა სტუმრის მგრძნობელობა ფასის მიმართ რჩება მის მთავარ რისკად.
Z თაობა მხარს უჭერს მოთხოვნას, მაგრამ აუდიტორია უფრო ფართოა
კავშირი ახალგაზრდა ტურისტებსა და ჰოსტელებს შორის რეალურია, თუმცა მისი გამარტივება ადვილია.
ახალგაზრდა მოგზაურები უფრო ხშირად ირჩევენ ხელმისაწვდომ ქალაქურ განთავსებასა და სოციალურ ფორმატებს. FT მიმდინარე ზრდის ნაწილს უკავშირებს Z თაობასა და ფასის მიმართ უფრო მგრძნობიარე მოთხოვნას. თუმცა ინვესტორისთვის მნიშვნელოვანია არა სტუმრის ასაკი, არამედ ობიექტის განმეორებადი ეკონომიკა.
ძლიერი პლატფორმა არ უნდა მუშაობდეს მხოლოდ ერთი ჯგუფის მოდურ ქცევაზე. მას სჭირდება ცენტრალური ლოკაციები, მაღალი დატვირთულობა, ხარჯების კონტროლი, გაყიდვების საკუთარი არხები და ოჯახების, ჯგუფებისა და ინდივიდუალური სტუმრების მოზიდვის შესაძლებლობა ახალგაზრდული პიკური სეზონის მიღმა.
ამიტომ ყველაზე პერსპექტიული ქსელები თანდათან შორდებიან სუფთა საერთო საცხოვრებლის ფორმატს. კერძო ნომრები და საერთო სივრცეები საშუალო ჩეკის გაზრდის საშუალებას იძლევა, ბიუჯეტურ პოზიციონირებაზე უარის თქმის გარეშე.
ჰოსტელები ჯერ არ გამხდარა სრულფასოვანი ინსტიტუციური კლასი
მსხვილი გარიგებები ქმნის ცდუნებას გამოცხადდეს, რომ ბაზარზე უძრავი ქონების ახალი კლასი გაჩნდა. ჯერჯერობით უფრო ზუსტია საუბარი სეგმენტის ინსტიტუციონალიზაციაზე.
ჰოსტელების ბაზრის მოცულობა მნიშვნელოვნად ჩამოუვარდება კლასიკურ სასტუმრო უძრავ ქონებას. სექტორი ფრაგმენტირებულია, საოპერაციო მოდელები საგრძნობლად განსხვავდება, ხოლო ლიკვიდური გარიგებები მსხვილ პლატფორმებთან ცოტაა.
თუმცა მომწიფებული საინვესტიციო ბაზრის ნიშნები უკვე ჩანს. Brookfield ყიდულობს ევროპულ ქსელს €776 მლნ-ად. Apollo აფინანსებს a&o-ს პორტფელს €874 მლნ-ით. StepStone და Proprium კაპიტალს აბანდებენ გაფართოებაში. ოპერატორს შეუძლია 2 500 ადგილიანი ოფისის კონვერტაცია და პარალელურად ათეულობით ობიექტის მართვა სხვადასხვა ქვეყანაში.
როგორც International Investment-ის ექსპერტები აღნიშნავენ, მთავარი ძვრა იმაში კი არ მდგომარეობს, რომ ჰოსტელები მოულოდნელად მიმზიდველი გახდა მსხვილი კაპიტალისთვის. ინსტიტუციური ინვესტორები აქ მანამდეც იყვნენ წარმოდგენილნი. შეიცვალა საუკეთესო ოპერატორების უნარი, იმუშაონ როგორც მასშტაბირებადმა სასტუმრო პლატფორმებმა. ეს შესაძლებელს ხდის მსხვილი სასესხო დაფინანსების გამოყენებას, ქსელების მთლიანად ყიდვას და მოძველებული კომერციული უძრავი ქონების ახალ ტურისტულ პროდუქტად გარდაქმნას. ინვესტორისთვის მთავარ გამოცდად რჩება არა ადგილების რაოდენობა, არამედ კონკრეტული პლატფორმის ეკონომიკა: კონვერსიის ღირებულება, დატვირთულობა, ტარიფი, კერძო ნომრების წილი, ჯავშნის პლატფორმების საკომისიოები და ქსელის უნარი შეინარჩუნოს მარჟა შემდგომი ზრდის პირობებში.
მიიღეთ კონსულტაცია უძრავ ქონებაში ინვესტიციების შესახებ International Investment-ის ექსპერტებისგან
FAQ: ინვესტიციები ევროპის ჰოსტელებში
რატომ დებენ მსხვილი ფონდები ინვესტიციებს ჰოსტელებში?
მსხვილი ქსელები ინვესტორს სთავაზობს ობიექტების პორტფელს, ერთიან ბრენდს, საოპერაციო მონაცემებსა და ქალაქებს შორის გაფართოების შესაძლებლობას. ფრაგმენტირებული ბაზარი ასევე ტოვებს ადგილს კონსოლიდაციისთვის.
რა თანხა გადაიხადა Brookfield-მა Generator-ში?
Brookfield-მა შეიძინა Generator Hostels-ის ევროპული ბიზნესი €776 მლნ-ად. გარიგებაში შევიდა 15 ობიექტი დაახლოებით 2 800 ნომრით.
შეიძინა თუ არა Apollo-მ a&o Hostels?
არა. Apollo-ს მართვის ქვეშ მყოფმა ფონდებმა a&o-ს გამოუყვეს €874 მლნ-ის მრავალწლიანი სასესხო დაფინანსება. ეს არის რეფინანსირება და არა კომპანიის შეძენა.
რამდენი ობიექტი აქვს a&o Hostels-ს?
2026 წლის ივლისისთვის ქსელი იტყობინებოდა 46 ობიექტის შესახებ დაახლოებით 31 600 ადგილით ევროპის ათი ქვეყნის 32 ქალაქში.
სად გაიხსნება ევროპის უდიდესი ჰოსტელი?
a&o გეგმავს მის გახსნას ბერლინში, Checkpoint Charlie-სთან ახლოს, 2027 წლის პირველ კვარტალში. ყოფილმა ოფისმა უნდა მიიღოს დაახლოებით 610 ნომერი და 2 500 ადგილი.
რატომ გადაკეთდება ოფისები ჰოსტელებად?
მოძველებული საოფისე შენობების ნაწილის მოდერნიზება ძველი დანიშნულებით რთულია. თუ კონსტრუქცია და ქალაქგეგმარებითი წესები იძლევა საშუალებას, სასტუმრო ფორმატმა შესაძლოა შენობას ახალი ფუნქცია ნულიდან მშენებლობის გარეშე შესძინოს.
რით განსხვავდება თანამედროვე ქსელური ჰოსტელი ჩვეულებრივისგან?
მსხვილი ოპერატორები აერთიანებენ მრავალადგილიან და კერძო ოთახებს, საერთო სივრცეებსა და სასტუმრო სერვისს. პროდუქტი უახლოვდება ბიუჯეტური სასტუმროსა და კლასიკური ჰოსტელის ჰიბრიდს.
რამდენად მომგებიანია ჰოსტელები?
ერთიანი მაჩვენებელი არ არსებობს. 2025 წელს საერთო ოთახებში ადგილების გლობალური დატვირთულობა გაიზარდა, თუმცა საშუალო ტარიფი 8,2%-ით შემცირდა. შედეგი ძლიერ არის დამოკიდებული ლოკაციაზე, ნომრების სტრუქტურაზე, ხარჯებსა და დაჯავშნის არხებზე.
რა რისკები ახლავს ჰოსტელებში ინვესტირებას?
მთავარი რისკებია ზეწოლა ტარიფებსა და მარჟაზე, ონლაინ პლატფორმებზე მაღალი დამოკიდებულება, სეზონურობა, რეკონსტრუქციის ღირებულება და საოპერაციო დამოკიდებულება მმართველი პლატფორმის ხარისხზე.