







 אג׳ריה עקפה את טביליסי: כיצד משתנה המבנה האזורי של ענף המלונאות בגאורגיה
 גאורגיה תחזק את פוטנציאל המעבר עם השקעות של 7 מיליארד דולר: אילו פרויקטים יושלמו עד שנת 2031
 אי שמקדים את זמנו – ״Ambassador Island Batumi״
 שוק הנדל״ן בישראל: ירידת מחירים והאטה במכירות
 דירות מקבלן בפרגוואי התייקרו ב-25%
 בגרמניה הוצע להרחיב את העילות לקבלת אשרת שהייה
דיור במרכזי ערי ה-OECD יקר ב-27% יותר
OECD.org
הפער בין שוק הדיור הלאומי לבין הערים הגדולות הופך לגדול מכדי להעריך השקעות לפי הממוצעים הארציים. ב-23 מדינות ה-OECD, דיור במרכזי הערים יקר בממוצע ב-27% מהרמה הלאומית. באזורי היוממות (commuting zones) של אזורים עירוניים פונקציונליים, לעומת זאת, המחירים נמוכים ב-15% מהממוצע, ומחוץ לאזורים אלה — ב-34% נמוכים יותר.
נתונים אלו פורסמו בדוח OECD Regions and Cities at a Glance 2026. הדוח פורסם ב-4 בנובמבר ומשווה לא רק מחירים, אלא גם הכנסות, דירות ריקות וקצב הגידול של מלאי הדיור. המסקנה המרכזית לשוק הנדל״ן פשוטה: הסטטיסטיקה הלאומית מתארת פחות ופחות במדויק את המתרחש בעיר ספציפית.
|
אזור |
מחיר ביחס לממוצע הארצי |
דיור לא מאוכלס |
מה זה מראה |
|
Urban centres |
+27% |
11% |
הביקוש והמחסור החזקים ביותר |
|
Commuting zones |
−15% |
14% |
שוק נגיש יותר סביב העיר |
|
Outside FUAs |
−34% |
19% |
מחירים נמוכים יותר, אך vacancy גבוה יותר |
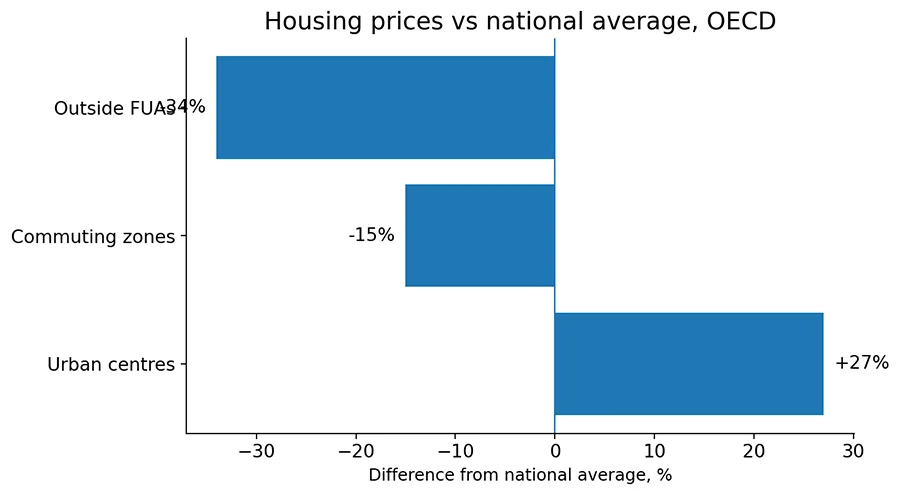
גרף: מחירי דיור ביחס לממוצע הארצי. מקור: OECD Regions and Cities at a Glance 2026, 4 בנובמבר 2026.
פרמיית העיר הופכת לשוק נפרד
ה-OECD משתמש במושג functional urban area, או FUA: זהו הגרעין העירוני ואזור היוממות היומיומי המקושר אליו. גישה זו מאפשרת להבחין בין המרכז, הפרוורים ושטחים שכבר אינם נמצאים במסלול הכלכלי של עיר גדולה.
במרכזי הערים המחירים גבוהים ב-27% מהרמה הלאומית. באזורי ה-commuting zones הם נמוכים ב-15% מהממוצע, ומחוץ ל-FUA — ב-34%. פער בולט במיוחד מתועד בהונגריה ובמדינות צפון אירופה. בבלגיה, הולנד, לוקסמבורג ובריטניה ההבדלים בין סוגי האזורים קטנים יותר.
עבור המשקיע, הגאוגרפיה הזו חשובה יותר מקצב עליית המחירים הממוצע במדינה. שתי דירות באותה תחום שיפוט יכולות לתפקד כנכסים מקטגוריות שונות לחלוטין, אם אחת ממוקמת במרכז מטרופולין גדול והשנייה — בעיר עם אוכלוסייה מצטמצמת.
מינכן וחמניץ מופרדות בכ-17 שנות הכנסה שנתית
הפער הבולט ביותר בנגישות הדיור בקרב המדינות שלגביהן ה-OECD מציג metropolitan data להשוואה, נרשם בגרמניה. תושב מינכן נדרש לכ-17 שנות הכנסה פנויה שנתית יותר כדי לרכוש דיור בהשוואה לתושב חמניץ.
מדובר בדיוק בפער בין השווקים, ולא בכך שדירה במינכן עולה ״17 הכנסות״. ניואנס זה חשוב: ה-OECD משווה את היחס בין עלות הדיור להכנסה הפנויה בין metropolitan regions.
ב-11 מתוך 13 מדינות, במטרופולין הגדול ביותר יחס ה-price-to-income גבוה מהממוצע, ובשש מהן הוא השוק הכי פחות נגיש במדינה. גודל העיר מעניק נזילות וביקוש, אך במקביל מעלה את מחיר הכניסה ומקטין את מרווח הנגישות עבור קונים מקומיים.
דירות ריקות אינן נמצאות היכן שהן נחוצות ביותר
במבט ראשון, היקף גבוה של דירות ריקות אמור לסייע לשוק: אם חלק מהנכסים הללו יוחזרו להיצע, הוא יגדל ללא צורך בבנייה חדשה. נתוני ה-OECD מראים מדוע מנגנון זה מוגבל.
השיעור הממוצע של דיור לא מאוכלס עומד על כ-11% במרכזי הערים, 14% ב-commuting zones ו-19% מחוץ ל-FUA. כלומר, נכסים פנויים מרוכזים לרוב במקומות שבהם לחץ הביקוש חלש יותר.
במרכזים שיעור הדירות הלא מאוכלסות נמוך ב-2.9 נקודות אחוז מהממוצע הלאומי. מחוץ ל-FUA הוא, לעומת זאת, גבוה ב-4.6 נקודות. לכן, הנתון הלאומי של vacant housing עשוי ליצור רושם מטעה של עתודות גדולות דווקא בשווקים היקרים ביותר.
עבור בעל נכס, המשמעות היא שאין להעריך את המחסור בדיור בעיר חזקה לפי מספר הדירות הריקות הכולל במדינה. עבור הרגולטור — שצעדים להחזרת vacant stock לשוק מניבים תוצאות שונות באזורים שונים.
הבנייה מפגרת דווקא במטרופולינים הגדולים
מאז שנת 2011, מלאי הדיור באזורי FUA גדולים צמח לאט יותר ביחס לאוכלוסייה בהשוואה לערים קטנות יותר. על כל יחידת דיור נוספת במטרופולינים גדולים נוספו חציונית 1.8 תושבים חדשים. ב-FUA בינוניים — 1.2, ובקטנים — 0.6.
ה-OECD מציין כי חוסר האיזון ניכר במיוחד בערים עם עליית מחירים חזקה, כולל ליסבון ומדריד. הדינמיקה העתידית בהן תהיה תלויה בריביות, בהכנסות, בהגירה, בבנייה וברגולציה. המחסור בהיצע חדש כבר הפך לגורם קבוע בניתוח השקעות.
במקביל, רבע מהאזורים העירוניים הפונקציונליים הגדילו את מלאי הדיור בעת ירידה באוכלוסייה. מצב כזה נפוץ יותר במספר מדינות במזרח אירופה. בנייה כשלעצמה, לפיכך, אינה מהווה הוכחה לביקוש עתידי חזק.
מה זה משנה עבור המשקיע
המסקנה העיקרית מדוח ה-OECD היא הצורך להתרחק מההיגיון של ״שוק ברמה הלאומית״. בתוך אותה מדינה יכולים להתקיים בו-זמנית מרכז עירוני מחומם יתר על המידה, פרוור נגיש יותר עם commuter demand יציב ואזור עם דיור זול אך עם ביקוש חלש.
פרמיית העיר עשויה להישען על מקומות עבודה, אוניברסיטאות, הגירה והיצע קרקעות מוגבל. אך מחיר גבוה ביחס להכנסות מגביר את הלחץ הפוליטי: מופיעים rent caps, הגבלות על short-term rental, דרישות ל-affordable housing והאצת הבנייה.
הפרוורים מושפעים ממערכת גורמים שונה. מחיר הכניסה נמוך יותר, ונגישות תחבורתית יכולה להרחיב את הביקוש. כאן קריטית לא רק העלות למ״ר, אלא גם זמן הנסיעה למרכז העסקים, התשתית והאפשרות לבנייה חדשה.
בפריפריה, דיור זול אינו מעיד בהכרח על נכס מתומחר בחסר. שיעור גבוה של בתים ריקים ודמוגרפיה חלשה עלולים להגביל את ההשכרה ואת הנזילות העתידית.
לכן, ההבדל בין המרכז, ה-commuting zone והאזורים שמחוץ ל-FUA אינו פרט סטטיסטי שולי, אלא חלק בסיסי מהערכת הביקוש, הסיכון ומחיר הכניסה.
קבלו ייעוץ בנושא השקעות נדל״ן ממומחי International Investment
FAQ
מדוע הדיור במרכזי ערי ה-OECD יקר יותר?
ה-OECD מקשר את הפרמיה לריכוז מקומות עבודה ולימודים, זרימת אוכלוסייה, מגבלת קרקעות, רגולציה והתנגדות לבנייה חדשה.
מה זה FUA?
Functional urban area משלב את הגרעין העירוני ואת ה-commuting zone — שטחים סמוכים המקושרים באופן הדוק לעיר באמצעות נסיעות יומיות לעבודה.
האם דיור ריק יכול לפתור את המחסור בערי בירה?
רק באופן חלקי. נכסים ריקים מרוכזים במידה רבה יותר מחוץ למרכזים הגדולים, בעוד שבגרעינים העירוניים שיעורם נמוך יותר.
האם פרמיה של 27% מעידה על תשואה גבוהה יותר על השקעות?
לא. זהו פער במחירים ביחס לרמה הלאומית. Rental yield, עלויות מימון, מסים והוצאות יש לחשב בנפרד.