







 FreeRide-ის მსოფლიო ტური სვანეთში ბრუნდება!
 აჭარამ თბილისს გაუსწრო - როგორ იცვლება საქართველოს სასტუმრო სექტორის რეგიონული სტრუქტურა
 საქართველო სატრანზიტო პოტენციალის გაძლიერებას 7 მილიარდიანი საინვესტიციო გეგმით აპირებს — რა პროექტები უნდა დასრულდეს 2031 წლამდე
 კუნძული, რომელიც უსწრებს დროს-„ამბასადორი აილენდ ბათუმი“
 ისრაელის უძრავი ქონების ბაზარი: ფასების ვარდნა და გაყიდვების შემცირება
 პარაგვაიში ახალაშენებული ბინები 25%-ით გაძვირდა
საცხოვრებელი OECD-ის ქალაქების ცენტრებში 27%-ით ძვირია
OECD.org
საცხოვრებელი უძრავი ქონების ეროვნულ ბაზარსა და უმსხვილეს ქალაქებს შორის სხვაობა ზედმეტად დიდი ხდება იმისთვის, რომ ინვესტიციები ქვეყნის საშუალო მაჩვენებლებით შეფასდეს. OECD-ის 23 სახელმწიფოში საცხოვრებელი ქალაქის ცენტრებში საშუალოდ 27%-ით უფრო ძვირია, ვიდრე ეროვნულ დონეზე. ფუნქციური საქალაქო ზონების საგარეუბნო commuting zones-ში ფასები, პირიქით, საშუალოზე 15%-ით დაბალია, ხოლო ასეთი ზონების მიღმა — 34%-ით დაბალი.
ეს მონაცემები გამოქვეყნებულია ანგარიშში OECD Regions and Cities at a Glance 2026. ანგარიში გამოვიდა 4 ნოემბერს და ადარებს არა მხოლოდ ფასებს, არამედ შემოსავლებს, დაუკავებელ საცხოვრებელსა და საცხოვრებელი ფონდის ზრდის ტემპებს. უძრავი ქონების ბაზრისთვის მთავარი დასკვნა მარტივია: ეროვნული სტატისტიკა სულ უფრო ნაკლებად ასახავს იმას, რაც კონკრეტულ ქალაქში ხდება.
ზონა | ფასი ქვეყნის საშუალოსთან შედარებით | დაუკავებელი საცხოვრებელი | რას აჩვენებს |
Urban centres | +27% | 11% | ყველაზე ძლიერი მოთხოვნა და დეფიციტი |
Commuting zones | −15% | 14% | უფრო ხელმისაწვდომი ბაზარი ქალაქის გარშემო |
Outside FUAs | −34% | 19% | დაბალი ფასები, მაგრამ მაღალი vacancy |
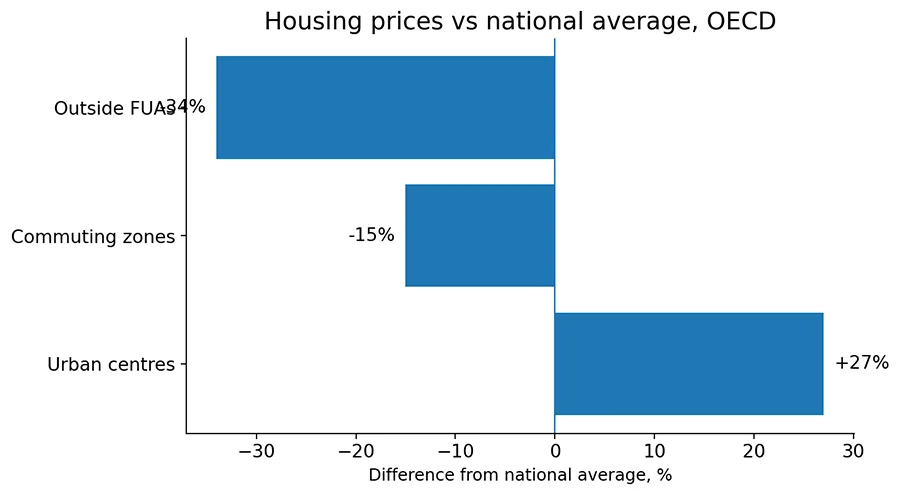
გრაფიკი: საცხოვრებლის ფასები ქვეყნის საშუალო დონესთან შედარებით. წყარო: OECD Regions and Cities at a Glance 2026, 4 ნოემბერი 2026.
საქალაქო პრემია ცალკე ბაზრად ყალიბდება
OECD იყენებს ცნებას functional urban area, ანუ FUA: ეს არის ქალაქის ბირთვი და მასთან დაკავშირებული ყოველდღიური სამგზავრო ზონა სამუშაოზე მისასვლელად. ასეთი მიდგომა საშუალებას იძლევა გაიმიჯნოს ცენტრი, გარეუბანი და ტერიტორიები, რომლებიც აღარ შედის დიდი ქალაქის ეკონომიკურ ორბიტაში.
ქალაქის ცენტრებში ფასები ეროვნულ დონეზე 27%-ით მაღალია. Commuting zones-ში ისინი საშუალოზე 15%-ით დაბალია, ხოლო FUA-ს მიღმა — 34%-ით დაბალი. განსაკუთრებით დიდ სხვაობას OECD აფიქსირებს უნგრეთსა და ჩრდილოეთ ევროპის ქვეყნებში. ბელგიაში, ნიდერლანდებში, ლუქსემბურგსა და დიდ ბრიტანეთში ტერიტორიების ტიპებს შორის განსხვავება ნაკლებია.
ინვესტორისთვის ეს გეოგრაფია უფრო მნიშვნელოვანია, ვიდრე ფასების ზრდის საშუალო ტემპი ქვეყნის მასშტაბით. ერთსა და იმავე იურისდიქციაში ორი ბინა შეიძლება ფუნქციონირებდეს როგორც სხვადასხვა კლასის აქტივი, თუ ერთი მდებარეობს მსხვილი აგლომერაციის ცენტრში, ხოლო მეორე — ქალაქში, სადაც მოსახლეობა მცირდება.
მიუნხენსა და ქემნიცს შორის სხვაობა დაახლოებით 17 წლიური შემოსავალია
ხელმისაწვდომობის ყველაზე თვალსაჩინო სხვაობა იმ ქვეყნებს შორის, რომლებისთვისაც OECD შედარებად metropolitan data-ს აქვეყნებს, გერმანიაში დაფიქსირდა. მიუნხენის მცხოვრებს საცხოვრებლის შესაძენად დაახლოებით 17 წლიური განკარგვადი შემოსავლით მეტი სჭირდება, ვიდრე ქემნიცის მცხოვრებს.
საუბარია სწორედ ბაზრებს შორის სხვაობაზე და არა იმაზე, რომ მიუნხენში ბინა „17 შემოსავალი“ ღირს. ეს ნიუანსი მნიშვნელოვანია: OECD ადარებს საცხოვრებლის ღირებულებისა და განკარგვადი შემოსავლის თანაფარდობას metropolitan regions-ებს შორის.
13 ქვეყნიდან 11-ში უმსხვილეს მეტროპოლიას საშუალოზე მაღალი price-to-income აქვს, ხოლო მათგან ექვსში ის ქვეყნის ყველაზე მიუწვდომელი ბაზარია. ქალაქის მასშტაბი უზრუნველყოფს ლიკვიდურობასა და მოთხოვნას, მაგრამ ამავდროულად ზრდის შესვლის ფასს და ამცირებს ხელმისაწვდომობის ზღვარს ადგილობრივი მყიდველებისთვის.
დაუკავებელი საცხოვრებელი იქ არ არის, სადაც ყველაზე მეტად საჭიროა
ერთი შეხედვით, დაუკავებელი საცხოვრებლის დიდი მოცულობა ბაზარს უნდა ეხმარებოდეს: თუ ასეთი ობიექტების ნაწილი ბრუნვაში დაბრუნდება, მიწოდება ახალი მშენებლობის გარეშე იზრდება. OECD-ის მონაცემები აჩვენებს, რატომ არის ეს მექანიზმი შეზღუდული.
დაუკავებელი საცხოვრებლის საშუალო წილი შეადგენს დაახლოებით 11%-ს ქალაქის ცენტრებში, 14%-ს commuting zones-ში და 19%-ს FUA-ს ფარგლებს გარეთ. ანუ თავისუფალი ობიექტები უფრო ხშირად იქ არის, სადაც მოთხოვნის წნეხი სუსტია.
ცენტრებში დაუკავებლობის დონე 2,9 პროცენტული პუნქტით დაბალია ეროვნულ საშუალოზე. FUA-ს მიღმა კი, პირიქით, 4,6 პუნქტით მაღალია. ამიტომ vacant housing-ის ეროვნულმა ციფრმა შეიძლება შექმნას მცდარი შთაბეჭდილება დიდი რეზერვის შესახებ სწორედ ყველაზე ძვირადღირებულ ბაზრებზე.
მესაკუთრისთვის ეს ნიშნავს, რომ ძლიერ ქალაქში საცხოვრებლის დეფიციტი არ შეიძლება შეფასდეს ქვეყნის მასშტაბით ცარიელი ბინების საერთო რაოდენობით. რეგულატორისთვის კი — რომ vacant stock-ის ბაზარზე დაბრუნების ზომებს სხვადასხვა ტერიტორიაზე განსხვავებული ეფექტი მოაქვს.
მშენებლობა სწორედ მსხვილ აგლომერაციებში ჩამორჩება
2011 წლიდან მსხვილი FUA-ების საცხოვრებელი ფონდი მოსახლეობასთან მიმართებით უფრო ნელა იზრდებოდა, ვიდრე პატარა ქალაქებში. ერთ დამატებით საცხოვრებელ ერთეულზე მსხვილ აგლომერაციებში მედიანურად 1,8 ახალი მცხოვრები მოდიოდა. საშუალო FUA-ებში — 1,2, პატარებში — 0,6.
OECD აღნიშნავს, რომ დისბალანსი განსაკუთრებით შესამჩნევია ქალაქებში ფასების ძლიერი ზრდით, მათ შორის ლისაბონსა და მადრიდში. შემდგომი დინამიკა იქ დამოკიდებული იქნება განაკვეთებზე, შემოსავლებზე, მიგრაციაზე, მშენებლობასა და რეგულირებაზე. ახალი მიწოდების დეფიციტი უკვე გახდა საინვესტიციო ანალიზის მყარი ნაწილი.
ამავდროულად, ფუნქციური საქალაქო ზონების მეოთხედი ზრდიდა საცხოვრებელ ფონდს მოსახლეობის შემცირების ფონზე. ასეთი სიტუაცია უფრო ხშირად გვხვდება აღმოსავლეთ ევროპის რიგ ქვეყნებში. შესაბამისად, მშენებლობა თავისთავად არ წარმოადგენს მომავალი ძლიერი მოთხოვნის მტკიცებულებას.
რას ცვლის ეს ინვესტორისთვის
OECD-ის ანგარიშის მთავარი დასკვნაა — აუცილებელია უარის თქმა „ქვეყნის ბაზრის“ ლოგიკაზე. ერთი ქვეყნის შიგნით ერთდროულად შეიძლება არსებობდეს გადახურებული ქალაქის ცენტრი, უფრო ხელმისაწვდომი გარეუბანი სტაბილური commuter demand-ით და ტერიტორია იაფი, მაგრამ მოთხოვნის მხრივ სუსტი საცხოვრებლით.
საქალაქო პრემია შეიძლება გამყარებული იყოს სამუშაო ადგილებით, უნივერსიტეტებით, მიგრაციითა და მიწის შეზღუდულობით. მაგრამ მაღალი ფასი შემოსავლებთან მიმართებით ზრდის პოლიტიკურ წნეხს: ჩნდება rent caps, შეზღუდვები short-term rental-ზე, მოთხოვნები affordable housing-ისადმი და მშენებლობის დაჩქარებისკენ.
გარეუბანი ფაქტორების სხვა ნაკრებს იღებს. შესვლის ფასი უფრო დაბალია, ხოლო სატრანსპორტო ხელმისაწვდომობას შეუძლია მოთხოვნის გაფართოება. აქ კრიტიკულია არა მხოლოდ კვადრატული მეტრის ღირებულება, არამედ საქმიან ცენტრამდე მგზავრობის დრო, ინფრასტრუქტურა და ახალი მშენებლობის შესაძლებლობა.
პერიფერიაზე იაფი საცხოვრებელი სულაც არ ნიშნავს დაუფასებელ აქტივს. ცარიელი სახლების მაღალმა წილმა და სუსტმა დემოგრაფიამ შეიძლება შეზღუდოს გაქირავება და მომავალი ლიკვიდურობა.
ამიტომ განსხვავება ცენტრს, commuting zone-სა და FUA-ს მიღმა ტერიტორიებს შორის არ არის სტატისტიკური დეტალი, არამედ მოთხოვნის, რისკისა და შესვლის ფასის შეფასების საბაზისო ნაწილია.
მიიღეთ კონსულტაცია უძრავ ქონებაში ინვესტიციების შესახებ International Investment-ის ექსპერტებისგან
FAQ
რატომ არის საცხოვრებელი OECD-ის ქალაქების ცენტრებში უფრო ძვირი?
OECD პრემიას უკავშირებს სამუშაო ადგილებისა და სასწავლებლების კონცენტრაციას, მოსახლეობის შემოდინებას, მიწის სიმცირეს, რეგულაციებსა და ახალი მშენებლობისადმი წინააღმდეგობას.
რა არის FUA?
Functional urban area აერთიანებს ქალაქის ბირთვსა და commuting zone-ს — მეზობელ ტერიტორიებს, რომლებიც ქალაქთან მჭიდროდ არის დაკავშირებული სამუშაო მგზავრობებით.
შეუძლია თუ არა ცარიელ საცხოვრებელს დედაქალაქებში დეფიციტის გადაჭრა?
მხოლოდ ნაწილობრივ. დაუკავებელი ობიექტები უფრო მეტად კონცენტრირებულია მსხვილი ცენტრების მიღმა, მაშინ როდესაც საქალაქო ბირთვებში მათი წილი უფრო დაბალია.
ნიშნავს თუ არა 27%-იანი პრემია უფრო მაღალ საინვესტიციო შემოსავლიანობას?
არა. ეს არის ფასების სხვაობა ეროვნულ დონესთან შედარებით. Rental yield, დაფინანსების ღირებულება, გადასახადები და ხარჯები ცალკე უნდა დაითვალოს.