





 Иностранные инвестиции в недвижимость Индии выросли на 17%
 Финляндия нарушает сроки выдачи ВНЖ
 В арендное жильё Европы вложили €44,6 млрд
 Аджария обогнала Тбилиси: как меняется региональная структура гостиничного сектора Грузии
 Грузия усилит транзитный потенциал за счет инвестиций на $7 млрд: какие проекты завершат к 2031 году
 Остров, опережающий время — «Амбассадор Айленд Батуми»
Жильё в центрах OECD дороже на 27%
OECD.org
Разница между национальным рынком жилья и крупнейшими городами становится слишком большой, чтобы оценивать инвестиции по средним показателям страны. В 23 государствах OECD жильё в городских центрах в среднем стоит на 27% дороже национального уровня. В пригородных commuting zones функциональных городских зон цены, напротив, на 15% ниже среднего, а за пределами таких зон — на 34%.
Эти данные опубликованы в OECD Regions and Cities at a Glance 2026. Отчёт вышел 4 ноября и сравнивает не только цены, но и доходы, пустующее жильё и темпы прироста жилищного фонда. Главный вывод для рынка недвижимости прост: национальная статистика всё хуже описывает то, что происходит в конкретном городе.
|
Зона |
Цена к среднему страны |
Незанятое жильё |
Что показывает |
|
Urban centres |
+27% |
11% |
Самый сильный спрос и дефицит |
|
Commuting zones |
−15% |
14% |
Более доступный рынок вокруг города |
|
Outside FUAs |
−34% |
19% |
Ниже цены, но выше vacancy |
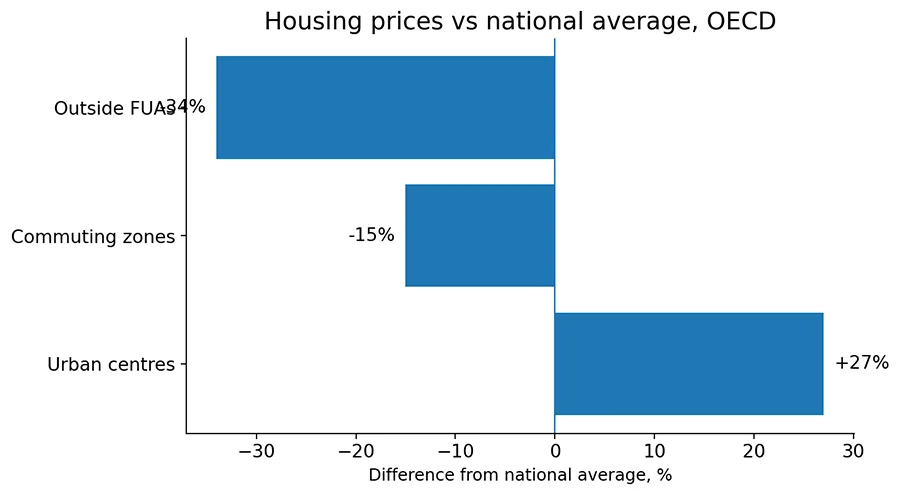
График: цены на жильё относительно среднего уровня по стране. Источник: OECD Regions and Cities at a Glance 2026, 4 ноября 2026.
Городская премия становится отдельным рынком
OECD использует понятие functional urban area, или FUA: это городское ядро и связанная с ним зона ежедневных поездок на работу. Такой подход позволяет отделить центр, пригород и территории, которые уже не входят в экономическую орбиту крупного города.
В городских центрах цены выше национального уровня на 27%. В commuting zones они ниже среднего на 15%, а вне FUA — на 34%. Особенно большой разрыв OECD фиксирует в Венгрии и странах Северной Европы. В Бельгии, Нидерландах, Люксембурге и Великобритании различия между типами территорий меньше.
Для инвестора эта география важнее среднего темпа роста цен по стране. Две квартиры в одной юрисдикции могут работать как активы из разных классов, если одна находится в центре крупной агломерации, а другая — в городе с сокращающимся населением.
Мюнхен и Хемниц разделяют около 17 годовых доходов
Самый заметный разрыв доступности среди стран, для которых OECD приводит сопоставимые metropolitan data, зафиксирован в Германии. Жителю Мюнхена требуется примерно на 17 годовых располагаемых доходов больше для покупки жилья, чем жителю Хемница.
Речь именно о разнице между рынками, а не о том, что квартира в Мюнхене стоит «17 доходов». Этот нюанс важен: OECD сравнивает соотношение стоимости жилья и располагаемого дохода между metropolitan regions.
В 11 из 13 стран крупнейшая метрополия имеет price-to-income выше среднего, а в шести из них она является самым недоступным рынком страны. Масштаб города даёт ликвидность и спрос, но одновременно повышает цену входа и снижает запас по доступности для местных покупателей.
Пустующее жильё не там, где оно нужнее всего
На первый взгляд высокий объём пустующего жилья должен помогать рынку: если часть таких объектов вернуть в оборот, предложение растёт без нового строительства. Данные OECD показывают, почему этот механизм ограничен.
Средняя доля незанятого жилья составляет около 11% в городских центрах, 14% в commuting zones и 19% за пределами FUA. То есть свободные объекты чаще находятся там, где давление спроса слабее.
В центрах уровень незанятости на 2,9 процентного пункта ниже национального среднего. За пределами FUA он, наоборот, на 4,6 пункта выше. Поэтому национальная цифра по vacant housing может создавать ложное впечатление большого резерва именно на самых дорогих рынках.
Для собственника это означает, что дефицит жилья в сильном городе нельзя оценивать по общему числу пустующих квартир по стране. Для регулятора — что меры по возвращению vacant stock на рынок дают разный эффект в разных территориях.
Строительство отстаёт именно в крупных агломерациях
С 2011 года жилищный фонд крупных FUA рос медленнее относительно населения, чем в меньших городах. На одну дополнительную единицу жилья в крупных агломерациях приходилось медианно 1,8 нового жителя. В средних FUA — 1,2, в небольших — 0,6.
OECD отмечает, что дисбаланс особенно заметен в городах с сильным ростом цен, включая Лиссабон и Мадрид. Дальнейшая динамика там будет зависеть от ставок, доходов, миграции, строительства и регулирования. Дефицит нового предложения уже стал устойчивой частью инвестиционного анализа.
Одновременно четверть функциональных городских зон увеличивала жилищный фонд при сокращении населения. Такая ситуация чаще встречается в ряде стран Восточной Европы. Строительство само по себе, следовательно, не является доказательством сильного будущего спроса.
Что это меняет для инвестора
Главное следствие отчёта OECD — необходимость уходить от логики «рынок страны». Внутри одной страны могут одновременно существовать перегретый городской центр, более доступный пригород с устойчивым commuter demand и территория с дешёвым, но слабым по спросу жильём.
Городская премия может поддерживаться рабочими местами, университетами, миграцией и ограничением земли. Но высокая цена относительно доходов повышает политическое давление: появляются rent caps, ограничения short-term rental, требования к affordable housing и ускорению строительства.
Пригород получает другой набор факторов. Цена входа ниже, а транспортная доступность может расширять спрос. Здесь критична не только стоимость квадратного метра, но и время до делового центра, инфраструктура и возможность нового строительства.
На периферии дешёвое жильё не обязательно означает недооценённый актив. Высокая доля пустующих домов и слабая демография могут ограничивать аренду и будущую ликвидность.
Поэтому разница между центром, commuting zone и территориями вне FUA — не статистическая деталь, а базовая часть оценки спроса, риска и цены входа.
Получите консультацию об инвестициях в недвижимость у экспертов International Investment
FAQ
Почему жильё в городских центрах OECD дороже?
OECD связывает премию с концентрацией рабочих мест и учёбы, притоком населения, ограниченностью земли, регулированием и сопротивлением новому строительству.
Что такое FUA?
Functional urban area объединяет городское ядро и commuting zone — соседние территории, тесно связанные с городом поездками на работу.
Может ли пустующее жильё решить дефицит в столицах?
Только частично. Пустующие объекты сильнее концентрируются за пределами крупных центров, тогда как в городских ядрах их доля ниже.
Означает ли премия 27% более высокую инвестиционную доходность?
Нет. Это разница в ценах относительно национального уровня. Rental yield, стоимость финансирования, налоги и расходы нужно считать отдельно.