







 קריסת Alta Banka בסרביה: מה יעלה בגורל כספי המפקידים מרוסיה
 הכנסות Covivio Hotels צמחו ב-4.7% בתשעת החודשים הראשונים
 מחירי הדירות בליטא האיצו את קצב העלייה
 קרן הנפט הנורווגית תשקיע €1,5 מיליארד במחסנים באירופה
 קריסת השווקים ב-30 באוקטובר: האם מלונות ממותגים יגנו על ההון
 מלונות ראס אל-ח׳ימה משנים את המודל העסקי לקראת פתיחת Wynn
טורקיה העלתה את תחזית האינפלציה ל-28%
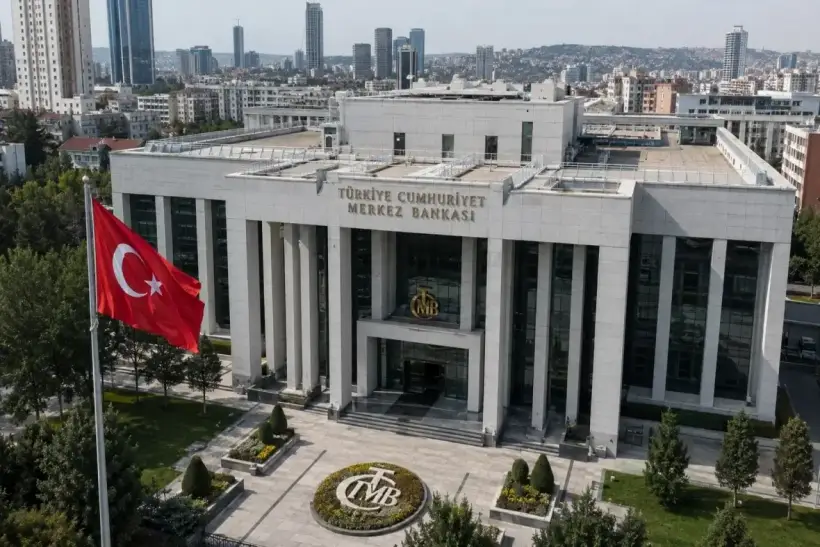
הבנק המרכזי של טורקיה העלה את תחזית האינפלציה לסוף שנת 2026 מ-26% ל-28%, והודה כי הירידה בלחצי המחירים איטית מההערכות הקודמות. במקביל, יעד הביניים לסוף השנה נותר ברמה של 24%, והריבית המרכזית נותרה על 37%. האינפלציה השנתית לצרכן ירדה ביולי ל-31.75%, אך מדדי הליבה שלה עדיין נעים סביב 30%, וסקר משתתפי השוק לחודש אוגוסט מצביע על ציפייה ל-29.43% בסוף השנה. הפער בין האינפלציה הנוכחית, התחזית, יעד הביניים והיעד לטווח הבינוני של 5% מעיד על כך שהמרחב להורדת ריבית מהירה נותר מוגבל.
טורקיה העלתה את תחזית האינפלציה לסוף שנת 2026
הבנק המרכזי של הרפובליקה הטורקית הציג ב-13 באוגוסט את דו״ח האינפלציה השלישי לשנת 2026. התחזית הנקודתית לעליית מחירי הצרכן בסוף השנה הועלתה ל-28% לעומת 26% שנצפו בדו״ח חודש מאי. Bloomberg ציין בדיווח המקורי בראש ובראשונה כי ההחמרה בתחזית לטווח הקצר אינה מלווה בנסיגה של הרגולטור מהמדיניות המוניטרית המרסנת. הפרמטרים העיקריים של ההחלטה מאושרים בדו״ח הרשמי.
לסוף שנת 2027 נותרה התחזית על 15%, ולסוף 2028 — על 9%. לאחר מכן מצפה הרגולטור לקרב את האינפלציה ליעד לטווח הבינוני של 5%. במקביל, יעדי הביניים נותרו ברמה של 24% לשנת 2026, 15% לשנת 2027 ו-9% לשנת 2028.
כך, התחזית הנקודתית הרשמית לסוף שנת 2026 גבוהה כעת בארבע נקודות אחוז מיעד הביניים. במאי כבר העלה הבנק את יעד הביניים לשנה הנוכחית מ-16% ל-24%, ואת התחזית — ל-26%. החלטת אוגוסט נבדלת בכך שיעד הביניים לא עודכן עוד, בעוד שהנתון בפועל הצפוי הועלה שוב.
מדוע תחזית של 28% ויעד של 24% שונים זה מזה
מדדים אלה ממלאים תפקידים שונים. 28% הם התחזית הנקודתית הנוכחית של הבנק המרכזי לגבי האינפלציה בסוף שנת 2026. 24% הם יעד ביניים, שביחס אליו קובע הרגולטור את מידת הריסון של המדיניות המוניטרית ואת המסלול הרצוי להאטת עליות המחירים.
לפיכך, לא ניתן לפרש את העלאת התחזית ל-28% כשינוי אוטומטי של היעד לשנת 2026. הבנק הצהיר במפורש כי בכוונתו להבטיח את התנאים המוניטריים הנדרשים לתנועת האינפלציה במסלול התואם את יעדי הביניים.
עבור השוק המשמעות היא שההחמרה בתוצאה הצפויה מחזקת דווקא את הצורך בגישה זהירה להורדת הריבית. ככל שהאינפלציה בפועל מתקרבת לאט יותר ליעד, כך קשה יותר לרגולטור להפחית במהירות את מחיר הכסף ללא סיכון להאצה מחודשת של המחירים.
סולר, גז ומזון החמירו את התחזית
הגורם המרכזי לעדכון באוגוסט היה עלויות יבוא חזויות גבוהות יותר. ההנחה לגבי עליית מחירי היבוא במונחים דולריים לשנת 2026 הועלתה מ-6.3% ל-6.9%. תחזית אינפלציית המזון לסוף השנה הועלתה מ-26.3% ל-28.5%.
עם זאת, מחיר הנפט הממוצע המשוער לשנת 2026 דווקא עודכן כלפי מטה מ-$89.4 ל-$87.8 לחבית. לשנת 2027 הנחת מחיר הנפט הועלתה מ-$75.4 ל-$76.4. הערכת הצמיחה המשוקללת של 110 שווקי היצוא העיקריים של טורקיה לשנה הנוכחית הופחתה מ-1.7% ל-1.6%.
העלאת תחזית האינפלציה קשורה פחות למחיר הנפט הממוצע הכללי, ויותר לדינמיקה הצפויה של סולר, גז טבעי, מרווחי זיקוק נפט וסחורות גלם נוספות. השפעה נוספת נבעה משינויים במנגנון ייצוב מסי הדלק, מתחזית המזון וממחירים הנמצאים תחת פיקוח ממשלתי.
זוהי הבהרה חשובה: ירידה בתחזית מחיר הנפט הממוצעת אינה מבטלת כשלעצמה את סיכוני האנרגיה. מחירי הדלק הסופיים תלויים בזיקוק, לוגיסטיקה, מסים, שער החליפין והמצב בשווקי סחורות ספציפיים.
האינפלציה ירדה ל-31.75%, אך העלייה החודשית הואצה
מחירי הצרכן עלו ביולי ב-1.78% בהשוואה ליוני וב-31.75% לעומת יולי 2025. מתחילת שנת 2026 עמדה העלייה המצטברת על 19.86%, והשינוי הממוצע במדד ב-12 החודשים האחרונים — 31.90%.
האינפלציה השנתית ירדה בהשוואה ל-32.11% שנרשמו ביוני. עם זאת, הדינמיקה החודשית הואצה במקביל: ביוני עלו המחירים ב-0.99%, וביולי — כבר ב-1.78%. לכן, ירידת המדד השנתי אינה מעידה על כך שלחץ המחירים הנוכחי נחלש בקצב אחיד מדי חודש.
ההבדל מוסבר בין היתר באפקט בסיס ההשוואה: אינפלציה שנתית מציגה את השינוי ביחס לחודש המקביל בשנה שעברה ויכולה לרדת גם כאשר נרשמת עליית מחירים שוטפת בולטת.
מזון ודיור נותרים יקרים
ביולי מחירי מוצרי המזון והמשקאות הלא-אלכוהוליים היו גבוהים ב-37.53% לעומת השנה הקודמת. התחבורה התייקרה ב-30.83%, בעוד שדיור, מים, חשמל, גז ודלקים אחרים התייקרו ב-40.32%.
במהלך החודש עלו מחירי המזון ב-1.61%, התחבורה — ב-2.59%, ודיור ושירותים קהילתיים — ב-2.25%. תרומת שלוש הקבוצות הגדולות הללו לעלייה החודשית של המדד הכללי עמדה על 0.40, 0.44 ו-0.27 נקודת אחוז בהתאמה.
העלות הגבוהה של הוצאות הבסיס משמעותית במיוחד עבור ציפיות הציבור. עליות מחירים תכופות במזון, תחבורה, שכר דירה ושירותים קהילתיים משפיעות ישירות על תפיסת האינפלציה ועלולות לתמוך בדרישות להעלאות שכר נוספות.
מדדי הליבה של האינפלציה נעים סביב 30%
מדד המחירים לצרכן ללא מזון לא מעובד, אנרגיה, אלכוהול, טבק וזהב עלה ביולי ב-30.98% בחישוב שנתי וב-1.66% בחודש. מדד מצומצם יותר, המנטרל בנוסף את כל מוצרי המזון והמשקאות הלא-אלכוהוליים, עלה ב-29.91% בשנה וב-1.80% בחודש.
מדדים אלה מאפשרים להעריך לחץ מחירים יציב יותר, התלוי פחות בתנודות חדות במחירי האנרגיה ומוצרים מסוימים. רמתם סביב 30% מראה כי בעיית האינפלציה אינה מוגבלת רק לדלק או למזון.
במקביל, הבנק המרכזי עצמו מזהה שיפור מסוים במגמה הבסיסית של האינפלציה ביולי. הדבר מעניק לרגולטור בסיס לצפות להאטה נוספת בעליית המחירים תוך שמירה על ביקושים חלשים ותנאים פיננסיים מרסנים.
הריבית המרכזית נותרת על 37%
בישיבת 23 ביולי שמרה הוועדה למדיניות מוניטרית על הריבית השבועית לעסקאות ריפוא (עסקאות רכישה חוזרת של ניירות ערך) ברמה של 37%. ריבית ההלוואות הבין-בנקאיות ליום אחד עומדת על 40%, וריבית הפיקדונות ליום אחד — על 35.5%.
עסקת רכישה חוזרת, או ריפו, היא העמדה קצרת טווח של כספים כנגד ניירות ערך בהסכם לרכישה חוזרת. הריבית השבועית לעסקאות אלה מהווה את הריבית המרכזית הרשמית של טורקיה.
הרגולטור הצהיר כי תנאים מוניטריים הדוקים יישמרו עד להשגת יציבות מחירים. אם תחזית האינפלציה תחמיר באופן מהותי ומתמשך, הבנק ערוך להדק את המדיניות עוד יותר. ההחלטות יתקבלו בנפרד בכל ישיבה בהתחשב באינפלציה בפועל, בציפיות ובמגמת המחירים העיקרית.
עלות המימון הבנקאי בפועל נותרת סביב 40%
הריבית הרשמית של 37% אינה מתארת במלואם את התנאים המוניטריים הנוכחיים. בסוף יולי עמדה העלות המשוקללת של מימון הבנקים מצד הבנק המרכזי על כ-40%, שכן הרגולטור ממשיך לספק נזילות בעיקר דרך הגבול העליון של מסדרון הריבית.
הריבית הממוצעת על אשראי מסחרי עמדה על כ-40.8%, על הלוואות צרכניות — סביב 49.8%, ועל פיקדונות לתקופה של חודש עד שלושה חודשים — כ-39.8%. נתונים אלה מחושבים כממוצע של ארבעה שבועות ומשקפים את מצב השוק נכון ל-31 ביולי.
לפיכך, התנאים הפיננסיים לעסקים ולמשקי בית נותרים הדוקים יותר ממה שניתן להסיק רק מהריבית המרכזית שעומדת על 37%.
ביקוש חלש מסייע להאטת האינפלציה
נתוני הרבעון השני מראים התקררות נוספת בביקוש המקומי. ההוצאות בכרטיסי אשראי ירדו ביחס לרבעון הראשון, מדדי הביקוש הקמעונאי נחלשו, ונתוני חודש יולי מעידים על המשך מגמה זו.
הרגולטור מעריך את פער התוצר כשלילי. מדד זה משווה את היקף הפעילות הכלכלית בפועל לרמה שהיא מסוגלת לתמוך בה ללא לחצי אינפלציה נוספים. ערך שלילי משמעותו שהביקוש נמוך מפוטנציאל הייצור, ובאופן תיאורטי אמור לתרום להאטה נוספת בקצב המחירים.
במקביל, הואטה צמיחת האשראי. בסוף יולי עמד קצב הצמיחה השנתי של סך האשראי בחישוב של 13 שבועות, בניכוי תנודות שער חליפין, על כ-24.6%, נמוך במידה ניכרת מהרמות של תחילת השנה.
הכלכלה כמעט קפאה במונחים רבעוניים
ברבעון הראשון של שנת 2026 צמח התוצר המקומי הגולמי של טורקיה ב-2.5% לעומת התקופה המקבילה אשתקד, אך ב-0.1% בלבד בהשוואה לרבעון הרביעי של 2025 בניכוי עונתיות וימי מסחר.
צריכת משקי הבית עלתה ב-4.8% בחישוב שנתי, הצריכה הציבורית — ב-2.1%, וההשקעות בנכסים קבועים — ב-3%. בתעשייה נרשמה ירידה של 0.8% בערך המוסף, ענף הבנייה צמח ב-3.2%, ועסקאות נדל״ן — ב-3%.
יצוא סחורות ושירותים ירד ב-12.7%, והיבוא ירד ב-2%. במחירים שוטפים הגיע היקף הכלכלה לכמעט 17 טריליון לירות טורקיות, או כ-$389.6 מיליארד. האומדן הרשמי הבא, לרבעון השני, צפוי להתפרסם ב-31 באוגוסט.
השילוב בין אינפלציה גבוהה לצמיחה רבעונית כמעט אפסית ממחיש את מורכבות המדיניות הנוכחית: ביקוש חלש מסייע להפחתת האינפלציה, אך המשך שימור אשראי יקר לאורך זמן מגביר את הסיכונים להשקעות ולצמיחה הכלכלית.
סקר אוגוסט צופה אינפלציה של 29.43%
מאז הגרסה הקודמת של הכתבה פורסם סקר רשמי חדש בקרב משתתפי השוק, שנערך בין 10 ל-12 באוגוסט. הציפייה הממוצעת לאינפלציה בסוף שנת 2026 עלתה ל-29.43%, נתון עדכני יותר מזה של יולי שעמד על 29.21%.
כך, תחזית הבנק המרכזי של 28% נותרה נמוכה בכ-1.4 נקודות אחוז מציפיות המגזר הפיננסי והריאלי, בעוד שיעד הביניים של 24% נמוך בכמעט 5.5 נקודות מקונצנזוס השוק.
ציפיית האינפלציה ל-12 החודשים הבאים ירדה ל-23.69%, ל-24 חודשים קדימה עומדת על 18.03%, ובאופק של חמש שנים — על 11.14%. אפילו הציפייה ארוכת הטווח של השוק נותרה גבוהה יותר מפי שניים מהיעד הרשמי של 5%.
השוק כבר מגלם הפחתות ריבית
אותו סקר מחודש אוגוסט מראה כי משתתפי השוק אינם צופים את הישארות הריבית ברמה של 37% לאורך כל אופק התחזית. ההערכה הממוצעת לריבית בישיבה הקרובה עומדת על 37%, בישיבה שלאחריה — 36.13%, ובשלישית — 35.25%. הציפייה לסוף שנת 2026 עומדת אף היא על 35.25%.
בעוד 12 חודשים צופים משתתפי הסקר ריבית מרכזית של כ-29.59%, ובסוף שנת 2027 — 26.34%. מספרים אלה מייצגים את ציפיות משתתפי השוק ולא התחייבות של הבנק המרכזי.
השוק מניח אפוא הקלה הדרגתית בתנאים, אך במחיר כסף הגבוה במידה ניכרת מהרמות הנחשבות לנורמליות היסטורית.
תחזית הצמיחה לשנת 2027 הופחתה ל-4%
בסקר אוגוסט שמרו המשתתפים על תחזית הצמיחה של כלכלת טורקיה לשנת 2026 ברמה של 3.1%. הציפייה לשנת 2027 עומדת כעת על 4.0%, בעוד שבסקר יולי היא עמדה על 4.1%.
תחזית שער הדולר לסוף השנה הנוכחית עומדת על 51.6567 לירות, ובעוד 12 חודשים — 57.4278 לירות. מדדים אלה משקפים אף הם את ציפיות המשתתפים ואינם מהווים תחזית מט״ח רשמית של הבנק המרכזי.
המשך ההיחלשות הצפוי של המטבע המקומי נותר אחד מגורמי הסיכון האינפלציוניים, שכן טורקיה מייבאת כמויות גדולות של אנרגיה, חומרי גלם, מכונות ומוצרי ביניים.
מחירי היצרנים עלו ב-27.83%
מדד מחירי היצרן המקומי עלה ביולי ב-1.52% בחודש וב-27.83% בחישוב שנתי. מדדים אלה משקפים את השינוי במחירי התפוקה של המפעלים בטורקיה ומאפשרים להעריך חלק מלחצי העתיד על אינפלציית הצרכנים.
המשך אינפלציית הייצור מעיד על כך שחברות עדיין מתמודדות עם עלייה ניכרת בהוצאות. אם לא ניתן לקזז את העלייה בעלויות חומרי הגלם, הדלק, רכיבי היבוא, השכר והאשראי באמצעות שיפור הפריון או שחיקת רווחים, חלק מהנטל עשוי להתגלגל בהדרגה למחירים הסופיים.
מחירי הדיור מתייקרים בלירות אך יורדים במונחים ריאליים
ביוני עלה מדד מחירי הדיור ב-2% בחודש וב-24.5% לעומת השנה הקודמת במונחים נומינליים. עם זאת, לאחר התאמה לאינפלציית הצרכנים, הערך הריאלי של הדיור היה נמוך ב-5.8% מרמתו ביוני 2025.
באיסטנבול עמדה העלייה השנתית הנומינלית על 25.3%, באנקרה — 25.5%, ובאיזמיר — 22.6%. מדד שכר הדירה לשוכרים חדשים עלה ב-29.2% ברמה הארצית, כולל 33.4% באיסטנבול, 30.7% באנקרה ו-28.4% באיזמיר.
זהו נתון קריטי עבור משקיעים: עליית מחיר הנכס בלירות טורקיות אינה מעידה כשלעצמה על גידול בכוח הקנייה של ההון. יש לבחון את רמת תשואה רק לאחר שקלול האינפלציה הכללית, שער החליפין ועלויות המימון.
מכירות הדיור עלו, הביקוש הזר נותר חלש מזה של 2025
ביוני נמכרו בטורקיה 129,979 נכסי מגורים, עליה של 15.8% לעומת התקופה המקבילה אשתקד. מכירות דירה מקבלן עלו ב-23.1% ל-43,406 יחידות, ומכירות דירות יד שנייה — ב-12.5% ל-86,573. עסקאות המשכנתה זינקו ב-72.1% ל-25,993.
עם זאת, בתקופת ינואר–יוני עמד סך המכירות על 699,516 יחידות, ירידה של 3.1% בהשוואה לתקופה המקבילה בשנת 2025. עסקאות המשכנתה במחצית הראשונה, לעומת זאת, צמחו ב-32.2%.
משקיעים זרים רכשו ביוני 2,015 נכסים — עליה של 20.1% לעומת יוני שעבר. במחצית השנה הראשונה ירדו המכירות לרוכשים זרים ב-9.2% ל-9,083 נכסים. המספר הגבוה ביותר של עסקאות ביוני בקרב זרים נרשם על ידי אזרחי רוסיה — 381 נכסים; אזרחי אוקראינה ואיראן רכשו 170 נכסים כל אחת.
לכן מוקדם לקבוע כי הביקוש הזר התאושש במלואו: חודש יוני אמנם היה חזק יותר מהחודש המקביל אשתקד, אך התוצאה המצטברת למחצית הראשונה נותרה שלילית.
יעד האינפלציה של 5% נותר רחוק
התרחיש הרשמי צופה ירידה באינפלציה מ-31.75% שנרשמו ביולי ל-28% בסוף שנת 2026, לאחר מכן ל-15% בסוף 2027 ול-9% בשנת 2028. לאחר מכן מצפה הרגולטור לייצב את עליית המחירים סביב יעד הטווח הבינוני העומד על 5%.
גם אם תרחיש זה יתממש במלואו, האינפלציה בסוף שנת 2028 תהיה כמעט כפולה מרמת היעד. לפיכך, המעבר מהתנאים הפיננסיים המרסנים הקיצוניים של היום לעלות אשראי נורמלית צפוי להיות הדרגתי.
הסיכון המרכזי נותר שילוב של מספר גורמים: זעזועי אנרגיה ומזון, היחלשות הלירה, אינפלציה עיקשת במגזר השירותים, ציפיות אינפלציה גבוהות ואפשרות להתאוששות מהירה מדי של הביקוש המקומי.
כפי שמדווחים מומחי International Investment, העלאת התחזית מ-26% ל-28% אינה מהווה כשלעצמה כישלון של תוכנית ריסון האינפלציה, אך היא מראה כי החזרת דינמיקת המחירים לרמות נורמליות מתקדמת לאט יותר ותלויה יותר בזעזועים חיצוניים מכפי שהעריך הרגולטור באביב. הפער בין יעד הביניים של 24%, התחזית הרשמית של 28% וציפיית השוק באוגוסט של 29.43% משמעותי במיוחד. אם האינפלציה בפועל תסיים את השנה קרוב יותר להערכת השוק, היכולת להוריד את הריבית במהירות תהיה מוגבלת. הקלה מוקדמת מדי עלולה להגביר את הלחץ על הלירה ועל הציפיות, בעוד שהמשך שימור כסף יקר לאורך זמן ימשיך להגביל השקעות וביקושים מקומיים. עבור תחום ה-נדל״ן המשמעות היא סבירות להמשך עליית מחירים נומינלית בלירות לצד תשואה ריאלית חלשה בהרבה לאחר שקלול האינפלציה ודינמיקת המטבע.