







 Covivio Hotels-ის შემოსავალი ცხრა თვეში 4,7%-ით გაიზარდა
 ლიეტუვაში ბინების ფასების ზრდა დაჩქარდა
 საერთაშორისო შემოსავლები რეკორდულ ნიშნულზეა, უცხოური ბარათებით ოპერაციები კი 31%-ით გაიზარდა - როგორია ტურისტული აქტივობის ეკონომიკური შედეგები საქართველოში, ბოლო წლებსა და თვეებში
 ნორვეგიის ნავთობის ფონდი ევროპის საწყობებში €1,5 მლრდ-ის ინვესტიციას განახორციელებს
 ბაზრების ვარდნა 30 ოქტომბერს: დაიცავს თუ არა კაპიტალს ბრენდული სასტუმროები
 თბილისში საცხოვრებელი უძრავი ქონება წლიურად 5.9%-ით გაძვირდა
თურქეთმა ინფლაციის პროგნოზი 28%-მდე გაზარდა
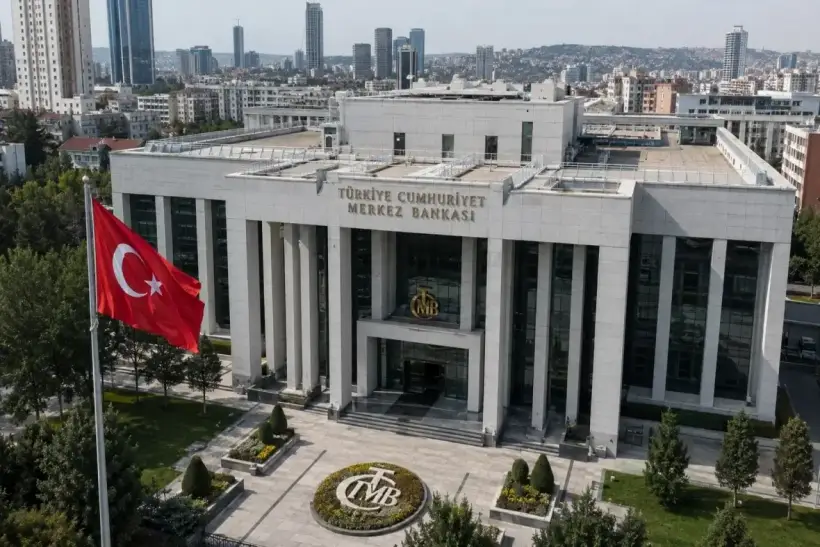
თურქეთის ცენტრალურმა ბანკმა 2026 წლის ბოლოსთვის ინფლაციის პროგნოზი 26%-დან 28%-მდე გაზარდა და აღიარა, რომ ფასების ზეწოლის შემცირება მოსალოდნელზე ნელა მიმდინარეობს. ამასთან, წლის ბოლოსთვის შუალედური ორიენტირი 24%-ის დონეზე დარჩა, ხოლო ძირითადი განაკვეთი — 37%-ზე. ივლისში წლიური სამომხმარებლო ინფლაცია 31,75%-მდე შემცირდა, თუმცა მისი საბაზისო მაჩვენებლები კვლავ 30%-ის ფარგლებშია, ხოლო ბაზრის მონაწილეთა აგვისტოს გამოკითხვა წლის ბოლოსთვის 29,43%-იან მოლოდინს აჩვენებს. არსებულ ინფლაციას, პროგნოზს, შუალედურ ორიენტირსა და საშუალოვადიან 5%-იან მიზანს შორის სხვაობა მიუთითებს, რომ განაკვეთების სწრაფი შემცირების სივრცე შეზღუდულია.
თურქეთმა 2026 წლის ბოლოსთვის ინფლაციის პროგნოზი გაზარდა
თურქეთის რესპუბლიკის ცენტრალურმა ბანკმა 13 აგვისტოს 2026 წლის მესამე ინფლაციის ანგარიში წარადგინა. წლის ბოლოსთვის სამომხმარებლო ფასების ზრდის წერტილოვანი პროგნოზი 28%-მდე გაიზარდა მაისის ანგარიშში მოსალოდნელი 26%-დან. Bloomberg-მა საწყის მასალაში ყურადღება გაამახვილა იმაზე, რომ მოკლევადიანი პროგნოზის გაუარესება არ ნიშნავს მარეგულირებლის მიერ მკაცრ მონეტარულ პოლიტიკაზე უარის თქმას. გადაწყვეტილების ძირითად პარამეტრებს ოფიციალური ანგარიში ადასტურებს.
2027 წლის ბოლოსთვის პროგნოზი შენარჩუნებულია 15%-ის დონეზე, ხოლო 2028 წლის ბოლოსთვის — 9%-ზე. ამის შემდეგ მარეგულირებელი გეგმავს ინფლაციის დაახლოებას საშუალოვადიან 5%-იან მიზანთან. პარალელურად, შუალედური ორიენტირები უცვლელი დარჩა: 24% 2026 წლისთვის, 15% 2027 წლისთვის და 9% 2028 წლისთვის.
ამრიგად, 2026 წლის ბოლოს ოფიციალური წერტილოვანი პროგნოზი ამჟამად ოთხი პროცენტული პუნქტით აღემატება შუალედურ ორიენტირს. მაისში ბანკმა მიმდინარე წლის ორიენტირი უკვე გაზარდა 16%-დან 24%-მდე, ხოლო პროგნოზი — 26%-მდე. აგვისტოს გადაწყვეტილება იმით განსხვავდება, რომ ორიენტირი აღარ გადაიხედა, მაშინ როცა მოსალოდნელი ფაქტობრივი მაჩვენებელი კვლავ გაიზარდა.
რატომ განსხვავდება 28%-იანი პროგნოზი და 24%-იანი ორიენტირი
ეს მაჩვენებლები სხვადასხვა ფუნქციას ასრულებს. 28% — ეს არის ცენტრალური ბანკის მიმდინარე წერტილოვანი პროგნოზი 2026 წლის ბოლოს ინფლაციასთან დაკავშირებით. 24% — შუალედური ორიენტირია, რომლის მიხედვითაც მარეგულირებელი განსაზღვრავს მონეტარული პოლიტიკის სიმკაცრის დონესა და ფასების ზრდის შენელების სასურველ ტრაექტორიას.
ამიტომ პროგნოზის 28%-მდე გაზრდა არ შეიძლება ჩაითვალოს 2026 წლის მიზნის ავტომატურ ცვლილებად. ბანკმა პირდაპირ განაცხადა, რომ აპირებს უზრუნველყოს ისეთი მონეტარული პირობები, რომლებიც აუცილებელია ინფლაციის შუალედური ორიენტირების შესაბამის ტრაექტორიაზე გადასაადგილებლად.
ბაზრისთვის ეს ნიშნავს, რომ საპროგნოზო შედეგის გაუარესება უფრო მეტად აძლიერებს განაკვეთების შემცირებისადმი ფრთხილი მიდგომის საჭიროებას. რაც უფრო ნელა უახლოვდება ფაქტობრივი ინფლაცია ორიენტირს, მით უფრო რთულია მარეგულირებლისთვის ფულის ღირებულების სწრაფი შემცირება ფასების ახალი აჩქარების რისკის გარეშე.
დიზელმა, გაზმა და სურსათმა პროგნოზი გააუარესა
აგვისტოს გადახედვის უმთავრესი მიზეზი მოსალოდნელი უფრო მაღალი იმპორტის ხარჯები გახდა. 2026 წლისთვის დოლარში გამოსახული იმპორტის ფასების ზრდის დაშვება 6,3%-დან 6,9%-მდე გაიზარდა. სასურსათო ინფლაციის პროგნოზი წლის ბოლოსთვის 26,3%-დან 28,5%-მდეა მომატებული.
ამასთან, 2026 წლისთვის ნავთობის საშუალო მოსალოდნელი ფასი, პირიქით, ბარელზე $89,4-დან $87,8-მდე შემცირდა. 2027 წლისთვის ნავთობის დაშვება $75,4-დან $76,4-მდე გაიზარდა. მიმდინარე წლისთვის თურქეთის 110 ძირითადი საექსპორტო ბაზრის საშუალო შეწონილი ზრდის შეფასება 1,7%-დან 1,6%-მდე შემცირდა.
ინფლაციის პროგნოზის ზრდა უკავშირდება არა იმდენად ნავთობის საშუალო ფასს, რამდენადაც დიზელის საწვავის, ბუნებრივი აირის, ნავთობგადამუშავების მარჟისა და სხვა ნედლეულის მოსალოდნელ დინამიკას. დამატებითი გავლენა იქონია საწვავის გადასახადების გასწორების მექანიზმის ცვლილებებმა, სასურსათო პროგნოზმა და სახელმწიფოს მიერ რეგულირებადმა ფასებმა.
ეს მნიშვნელოვანი დაზუსტებაა: ნავთობის საშუალო პროგნოზის შემცირება თავისთავად არ ხსნის ენერგეტიკულ რისკებს. საწვავის საბოლოო ფასები დამოკიდებულია გადამუშავებაზე, ლოგისტიკაზე, გადასახადებზე, სავალუტო კურსსა და ცალკეულ სასაქონლო ბაზრებზე არსებულ ვითარებაზე.
ინფლაცია 31,75%-მდე შემცირდა, მაგრამ თვიური ზრდა აჩქარდა
სამომხმარებლო ფასები ივლისში ივნისთან შედარებით 1,78%-ით, ხოლო 2025 წლის ივლისთან შედარებით 31,75%-ით გაიზარდა. 2026 წლის დასაწყისიდან დაგროვილმა ზრდამ 19,86% შეადგინა, ხოლო ინდექსის საშუალო თორმეტთვიანმა ცვლილებამ — 31,90%.
წლიური ინფლაცია ივნისის 32,11%-თან შედარებით შემცირდა. თუმცა თვიური დინამიკა პარალელურად აჩქარდა: ივნისში ფასები 0,99%-ით გაიზარდა, ხოლო ივლისში — უკვე 1,78%-ით. ამიტომ წლიური მაჩვენებლის შემცირება არ ნიშნავს, რომ მიმდინარე საფასო წნეხი ყოველთვიურად ერთი და იმავე ტემპით იკლებს.
ეს სხვაობა მათ შორის შედარებითი ბაზის ეფექტითაც აიხსნება: წლიური ინფლაცია აჩვენებს ცვლილებას წინა წლის შესაბამის თვესთან შედარებით და შეიძლება შემცირდეს ფასების საგრძნობი მიმდინარე ზრდის პირობებშიც კი.
სურსათი და საცხოვრებელი კვლავ ძვირი რჩება
ივლისში სურსათი და უალკოჰოლო სასმელები წინა წლის ანალოგიურ პერიოდთან შედარებით 37,53%-ით მეტი ღირდა. ტრანსპორტი 30,83%-ით გაძვირდა, ხოლო საცხოვრებელი, წყალი, ელექტროენერგია, გაზი და საწვავის სხვა სახეობები — 40,32%-ით.
ერთ თვეში სურსათის ფასები 1,61%-ით გაიზარდა, ტრანსპორტის — 2,59%-ით, ხოლო საცხოვრებლისა და კომუნალური მომსახურების — 2,25%-ით. ამ სამი უმსხვილესი ჯგუფის წვლილმა საერთო ინდექსის თვიურ ზრდაში შესაბამისად 0,40, 0,44 და 0,27 პროცენტული პუნქტი შეადგინა.
საბაზისო ხარჯების მაღალი დონე განსაკუთრებით მნიშვნელოვანია მოსახლეობის მოლოდინებისთვის. სურსათზე, ტრანსპორტზე, ქირასა და კომუნალურ მომსახურებაზე ფასების ხშირი მატება პირდაპირ მოქმედებს ინფლაციის აღქმაზე და შეუძლია ხელი შეუწყოს ხელფასების შემდგომი ზრდის მოთხოვნებს.
ინფლაციის საბაზისო მაჩვენებლები დაახლოებით 30%-ზე ნარჩუნდება
სამომხმარებლო ფასების ინდექსი დაუმუშავებელი სასურსათო პროდუქტების, ენერგიის, ალკოჰოლის, თამბაქოსა და ოქროს გარეშე ივლისში წლიურად 30,98%-ით, ხოლო თვეში 1,66%-ით გაიზარდა. უფრო ვიწრო მაჩვენებელი, რომელიც დამატებით გამორიცხავს ყველა სასურსათო პროდუქტსა და უალკოჰოლო სასმელს, წლიურად 29,91%-ით, ხოლო თვეში 1,80%-ით გაიზარდა.
ეს მაჩვენებლები საშუალებას იძლევა შეფასდეს უფრო მდგრადი საფასო წნეხი, რომელიც ნაკლებად არის დამოკიდებული ენერგიისა და ცალკეული პროდუქტების ფასების მკვეთრ რყევებზე. მათი დაახლოებით 30%-იანი დონე აჩვენებს, რომ ინფლაციური პრობლემა მხოლოდ საწვავით ან სურსათით არ შემოიფარგლება.
ამავდროულად, თავად ცენტრალური ბანკი აფიქსირებს ივლისში ინფლაციის ძირითადი ტენდენციის გარკვეულ გაუმჯობესებას. ეს მარეგულირებელს აძლევს საფუძველს, ელოდოს ფასების შემდგომ შენელებას სუსტი მოთხოვნისა და მკაცრი ფინანსური პირობების შენარჩუნების ფონზე.
ძირითადი განაკვეთი 37%-ის დონეზე რჩება
23 ივლისის სხდომაზე მონეტარული პოლიტიკის კომიტეტმა ფასიანი ქაღალდების უკუგამოსყიდვის (რეპო) ოპერაციების ერთკვირიანი განაკვეთი 37%-ზე შეინარჩუნა. ბანკების ერთდღიანი დაკრედიტების განაკვეთი 40%-ს შეადგენს, ხოლო ერთდღიანი დეპოზიტების მოზიდვის განაკვეთი — 35,5%-ს.
უკუგამოსყიდვის ოპერაცია, ანუ რეპო, წარმოადგენს ფულადი სახსრების მოკლევადიან მიწოდებას ფასიანი ქაღალდების სანაცვლოდ უკუგარიგების პირობით. ამგვარ ოპერაციებზე ერთკვირიანი განაკვეთი თურქეთის ოფიციალური ძირითადი განაკვეთია.
მარეგულირებელმა განაცხადა, რომ მკაცრი მონეტარული პირობები შენარჩუნდება ფასების სტაბილურობის მიღწევამდე. თუ ინფლაციური პროგნოზი არსებითად და მდგრადად გაუარესდება, ბანკი მზად არის პოლიტიკა დამატებით გაამკაცროს. გადაწყვეტილებები მიიღება ცალკე თითოეულ სხდომაზე ფაქტობრივი ინფლაციის, მოლოდინებისა და ძირითადი საფასო ტენდენციის გათვალისწინებით.
ბანკების დაფინანსების ფაქტობრივი ღირებულება დაახლოებით 40%-ია
ოფიციალური 37%-იანი განაკვეთი სრულად არ ასახავს მიმდინარე მონეტარულ პირობებს. ივლისის ბოლოს ცენტრალური ბანკის მხრიდან ბანკების დაფინანსების საშუალო შეწონილი ღირებულება დაახლოებით 40% იყო, რადგან მარეგულირებელი ლიკვიდურობას უპირატესად საპროცენტო დერეფნის ზედა ზღვრის მეშვეობით აწვდის.
კომერციულ სესხებზე საშუალო განაკვეთი დაახლოებით 40,8%-თან იყო, სამომხმარებლოზე — დაახლოებით 49,8%-თან, ხოლო ერთიდან სამ თვემდე ვადის დეპოზიტებზე — დაახლოებით 39,8%-თან. ეს მაჩვენებლები დათვლილია ოთხკვირიანი საშუალოს სახით და ასახავს ბაზრის მდგომარეობას 31 ივლისისთვის.
ამიტომ კომპანიებისა და მოსახლეობისთვის ფინანსური პირობები უფრო მკაცრი რჩება, ვიდრე ეს მხოლოდ 37%-იანი ძირითადი განაკვეთის მიხედვით შეიძლება ჩანდეს.
სუსტი მოთხოვნა ინფლაციის შენელებას უწყობს ხელს
მეორე კვარტლის მონაცემები შიდა მოთხოვნის შემდგომ გაგრილებას აჩვენებს. საბანკო ბარათებით ხარჯები პირველ კვარტალთან შედარებით შემცირდა, საცალო მოთხოვნის მაჩვენებლები შესუსტდა, ხოლო ივლისის ინფორმაცია ამ ტენდენციის შენარჩუნებაზე მეტყველებს.
მარეგულირებელი გამოშვების გაპს უარყოფითად აფასებს. ეს მაჩვენებელი ადარებს ეკონომიკის ფაქტობრივ მოცულობას იმ დონესთან, რომლის შენარჩუნებაც მას დამატებითი ინფლაციური წნეხის გარეშე შეუძლია. უარყოფითი მნიშვნელობა ნიშნავს, რომ მოთხოვნა პოტენციურ საწარმოო შესაძლებლობებზე დაბალია და თეორიულად ფასების შემდგომ შენელებას უნდა შეუწყოს ხელი.
პარალელურად დაკრედიტების ზრდა შენელდა. ივლისის ბოლოსთვის მთლიანი დაკრედიტების ცამეტკვირიანი წლიური ზრდის ტემპი, სავალუტო რყევების გათვალისწინებით, შეადგენდა დაახლოებით 24,6%-ს, რაც საგრძნობლად დაბალია წლის დასაწყისის დონეებთან შედარებით.
ეკონომიკა კვარტალურ ჭრილში ფაქტობრივად შეჩერდა
2026 წლის პირველ კვარტალში თურქეთის მთლიანი შიდა პროდუქტი წინა წლის ანალოგიურ პერიოდთან შედარებით 2,5%-ით გაიზარდა, მაგრამ 2025 წლის მეოთხე კვარტალთან შედარებით, სეზონური და კალენდარული კორექტირების შემდეგ — მხოლოდ 0,1%-ით.
შინამეურნეობების მოხმარება წლიურად 4,8%-ით გაიზარდა, სახელმწიფო მოხმარება — 2,1%-ით, ინვესტიციები ძირითად კაპიტალში — 3%-ით. მრეწველობაში დამატებული ღირებულება 0,8%-ით შემცირდა, მშენებლობა გაიზარდა 3,2%-ით, ოპერაციები უძრავი ქონებით — 3%-ით.
საქონლისა და მომსახურების ექსპორტი შემცირდა 12,7%-ით, იმპორტი — 2%-ით. მიმდინარე ფასებში ეკონომიკის მოცულობამ თითქმის 17 ტრილიონ თურქულ ლირას, ანუ დაახლოებით $389,6 მლრდ-ს მიაღწია. შემდეგი ოფიციალური შეფასება, მეორე კვარტლისთვის, 31 აგვისტოს უნდა გამოქვეყნდეს.
მაღალი ინფლაციისა და თითქმის ნულოვანი კვარტალური ზრდის კომბინაცია აჩვენებს არსებული პოლიტიკის სირთულეს: სუსტი მოთხოვნა ეხმარება ინფლაციის შემცირებას, მაგრამ ძვირი კრედიტის ხანგრძლივი შენარჩუნება ზრდის რისკებს ინვესტიციებისა და ეკონომიკური ზრდისთვის.
აგვისტოს ბაზარი 29,43%-იან ინფლაციას ელის
სტატიის წინა ვერსიის შემდეგ გამოქვეყნდა ბაზრის მონაწილეთა ახალი ოფიციალური გამოკითხვა, რომელიც 10–12 აგვისტოს ჩატარდა. 2026 წლის ბოლოსთვის ინფლაციის საშუალო მოლოდინი 29,43%-მდე გაიზარდა. ეს უკვე უფრო აქტუალურია ივლისის 29,21%-იან მაჩვენებელთან შედარებით.
ამგვარად, ცენტრალური ბანკის 28%-იანი პროგნოზი დაახლოებით 1,4 პროცენტული პუნქტით დაბალი რჩება ფინანსური და რეალური სექტორების მოლოდინებზე, ხოლო შუალედური 24%-იანი ორიენტირი — თითქმის 5,5 პუნქტით დაბალია საბაზრო კონსენსუსზე.
მომდევნო 12 თვის ინფლაციის მოლოდინი 23,69%-მდე შემცირდა, 24 თვის შემდეგ შეადგენს 18,03%-ს, ხოლო ხუთწლიან ჰორიზონტზე — 11,14%-ს. ბაზრის გრძელვადიანი მოლოდინიც კი ოფიციალურ 5%-იან მიზანზე ორჯერ მეტი რჩება.
ბაზარი უკვე ითვალისწინებს განაკვეთების შემცირებას
აგვისტოს იგივე გამოკითხვა აჩვენებს, რომ ბაზრის მონაწილეები არ ელიან 37%-იანი განაკვეთის შენარჩუნებას მთელი საპროგნოზო პერიოდის განმავლობაში. უახლოეს სხდომაზე განაკვეთის საშუალო შეფასება 37%-ია, მომდევნოზე — 36,13%, მესამეზე — 35,25%. 2026 წლის ბოლოს მოლოდინი ასევე 35,25%-ის დონეზეა.
თორმეტი თვის შემდეგ გამოკითხვის მონაწილეები ელიან ძირითად განაკვეთს დაახლოებით 29,59%-ის დონეზე, 2027 წლის ბოლოს კი — 26,34%-ზე. ეს ციფრები ბაზრის მონაწილეთა მოლოდინებია და არა ცენტრალური ბანკის დაპირება.
შესაბამისად, ბაზარი პირობების ეტაპობრივ შერბილებას ვარაუდობს, თუმცა ისტორიულად ნორმალურ დონეებთან შედარებით ფულის გაცილებით მაღალი ღირებულებით.
2027 წლის ეკონომიკური ზრდის პროგნოზი 4%-მდე შემცირდა
აგვისტოს გამოკითხვაში მონაწილეებმა თურქეთის 2026 წლის ეკონომიკური ზრდის პროგნოზი 3,1%-ის დონეზე შეინარჩუნეს. 2027 წლის მოლოდინი ახლა 4,0%-ს შეადგენს, მაშინ როცა ივლისის გამოკითხვაში ის 4,1%-ის დონეზე იყო.
დოლარის კურსის პროგნოზი მიმდინარე წლის ბოლოსთვის 51,6567 ლირას შეადგენს, ხოლო თორმეტი თვის შემდეგ — 57,4278 ლირას. ეს მაჩვენებლები ასევე ასახავს გამოკითხულ მონაწილეთა მოლოდინებს და არ წარმოადგენს ცენტრალური ბანკის ოფიციალურ სავალუტო პროგნოზს.
ეროვნული ვალუტის მოსალოდნელი შემდგომი შესუსტება ინფლაციური რისკის ერთ-ერთ ფაქტორად რჩება, რადგან თურქეთს დიდი მოცულობით შემოაქვს ენერგია, ნედლეული, მანქანა-დანადგარები და შუალედური პროდუქცია.
მწარმოებელთა ფასები 27,83%-ით გაიზარდა
მწარმოებელთა ფასების შიდა ინდექსი ივლისში თვეში 1,52%-ით, ხოლო წლიურად 27,83%-ით გაიზარდა. ეს მაჩვენებლები ასახავს თურქული საწარმოების სარეალიზაციო ფასების ცვლილებას და სამომხმარებლო ინფლაციაზე მომავალი ზეწოლის ნაწილის შეფასების საშუალებას იძლევა.
შენარჩუნებული საწარმოო ინფლაცია ნიშნავს, რომ კომპანიები კვლავ აწყდებიან ხარჯების საგრძნობ ზრდას. თუ ნედლეულზე, საწვავზე, იმპორტირებულ კომპონენტებზე, ხელფასებსა და კრედიტებზე ხარჯების მატების კომპენსირება ვერ ხერხდება მწარმოებლურობის გაზრდით ან მოგების შემცირებით, ტვირთის ნაწილი შეიძლება თანდათანობით საბოლოო ფასებში აისახოს.
საცხოვრებელი ლირაში ძვირდება, მაგრამ რეალურად იაფდება
ივნისში საცხოვრებლის ფასების ინდექსი თვეში 2%-ით, ხოლო წინა წელთან შედარებით ნომინალურ გამოხატულებაში 24,5%-ით გაიზარდა. თუმცა სამომხმარებლო ინფლაციის კორექტირების შემდეგ უძრავი ქონების რეალური ღირებულება 2025 წლის ივნისის დონეზე 5,8%-ით დაბალი აღმოჩნდა.
სტამბოლში ნომინალურმა წლიურმა ზრდამ 25,3% შეადგინა, ანკარაში — 25,5%, იზმირში — 22,6%. ახალი დამქირავებლებისთვის ქირის ინდექსი ქვეყნის მასშტაბით 29,2%-ით გაიზარდა, მათ შორის 33,4%-ით სტამბოლში, 30,7%-ით ანკარაში და 28,4%-ით იზმირში.
ეს მნიშვნელოვანი მაჩვენებელია ინვესტორებისთვის: ობიექტის ფასის მატება თურქულ ლირაში თავისთავად არ ნიშნავს კაპიტალის მსყიდველობითუნარიანობის ზრდას. შემოსავლიანობა უნდა შეფასდეს საერთო ინფლაციის, სავალუტო კურსისა და დაფინანსების ხარჯების გათვალისწინების შემდეგ.
საცხოვრებლის გაყიდვები გაიზარდა, უცხოური მოთხოვნა 2025 წელზე სუსტი რჩება
ივნისში თურქეთში გაიყიდა 129 979 საცხოვრებელი ობიექტი, რაც 15,8%-ით მეტია წინა წლის ანალოგიურ პერიოდთან შედარებით. ახალაშენებული ობიექტების გაყიდვები 23,1%-ით გაიზარდა 43 406-მდე, მეორადი საცხოვრებლის — 12,5%-ით 86 573-მდე. იპოთეკური გარიგებები ერთბაშად 72,1%-ით გაიზარდა, 25 993-მდე.
თუმცა იანვარ-ივნისში გაყიდვების მთლიანმა მოცულობამ 699 516 ობიექტი შეადგინა, რაც 2025 წლის ანალოგიური პერიოდის შედეგზე 3,1%-ით ნაკლებია. იპოთეკური გარიგებები ნახევარ წელიწადში, პირიქით, 32,2%-ით გაიზარდა.
უცხოელებმა ივნისში შეიძინეს 2 015 ობიექტი — წლიურად 20,1%-ით მეტი. პირველ ნახევარ წელიწადში უცხოელ მყიდველებზე გაყიდვები 9,2%-ით შემცირდა, 9 083 ობიექტამდე. ივნისში უცხოელთა შორის ყველაზე მეტი გარიგება რუსეთის მოქალაქეებზე მოდიოდა — 381 ობიექტი; უკრაინისა და ირანის მოქალაქეებმა შეიძინეს 170-170.
ამიტომ უცხოური მოთხოვნის სრულ აღდგენაზე საუბარი ნაადრევია: ივნისი გასული წლის შესაბამის თვეზე ძლიერი აღმოჩნდა, თუმცა პირველი ნახევარი წლის ჯამური შედეგი კვლავ უარყოფითია.
5%-იანი ინფლაციის მიზანი კვლავ შორს რჩება
ოფიციალური სცენარი ითვალისწინებს ინფლაციის შემცირებას ივლისის 31,75%-დან 28%-მდე 2026 წლის ბოლოსთვის, შემდეგ 15%-მდე 2027 წლის ბოლოს და 9%-მდე 2028 წელს. ამის შემდეგ მარეგულირებელი გეგმავს ფასების ზრდის სტაბილიზაციას საშუალოვადიან 5%-იან მიზანთან.
ამ სცენარის შესრულების შემთხვევაშიც კი, 2028 წლის ბოლოს ინფლაცია მიზნობრივ დონეზე თითქმის ორჯერ მაღალი იქნება. შესაბამისად, დღევანდელი უკიდურესად მკაცრი ფინანსური პირობებიდან კრედიტის ნორმალურ ღირებულებაზე გადასვლა, სავარაუდოდ, ეტაპობრივი იქნება.
მთავარ რისკად რჩება რამდენიმე ფაქტორის თანხვედრა: ენერგეტიკული და სასურსათო შოკები, ლირის შესუსტება, მომსახურების სფეროს მდგრადი ინფლაცია, მაღალი ინფლაციური მოლოდინები და შიდა მოთხოვნის შესაძლო ზედმეტად სწრაფი აღდგენა.
როგორც International Investment-ის ექსპერტები აღნიშნავენ, პროგნოზის 26%-დან 28%-მდე გაზრდა თავისთავად არ შეიძლება ჩაითვალოს ინფლაციის შემცირების პროგრამის ჩავარდნად, თუმცა ეს აჩვენებს, რომ საფასო დინამიკის ნორმალურ დონეებამდე დაბრუნება უფრო ნელა მიმდინარეობს და უფრო მეტად არის დამოკიდებული საგარეო შოკებზე, ვიდრე მარეგულირებელი გაზაფხულზე ვარაუდობდა. განსაკუთრებით მნიშვნელოვანია სხვაობა 24%-იან შუალედურ ორიენტირს, ოფიციალურ 28%-იან პროგნოზსა და აგვისტოს საბაზრო მოლოდინს (29,43%) შორის. თუ ფაქტობრივი ინფლაცია წელს საბაზრო შეფასებასთან ახლოს დაასრულებს, განაკვეთების სწრაფად შემცირების შესაძლებლობა შეზღუდული იქნება. ნაადრევმა შერბილებამ შესაძლოა გააძლიეროს წნეხი ლირასა და მოლოდინებზე, მაშინ როცა ძვირი ფულის ხანგრძლივი შენარჩუნება გააგრძელებს ინვესტიციებისა და შიდა მოთხოვნის შეზღუდვას. უძრავი ქონებისთვის ეს ნიშნავს ლირაში ფასების შემდგომი ნომინალური ზრდის ალბათობას ბევრად უფრო სუსტი რეალური შემოსავლიანობის ფონზე ინფლაციისა და სავალუტო დინამიკის გათვალისწინებით.