







 დუბაიში საცხოვრებლის ფასები ბოლო წლების განმავლობაში პირველად შემცირდა
 დანიის ხუთი სასტუმრო 928 ნომრით მფლობელს იცვლის
 „Georgia on My Mind“-Virtuoso Magazine საქართველოზე
 ფრანგი ტუროპერატორები საქართველოში
 როგორ იცვლება საქართველოში უცხოელი ვიზიტორების მოგზაურობის მიზნები - 2026 წლის ტენდენციები და გრძელვადიანი დინამიკა
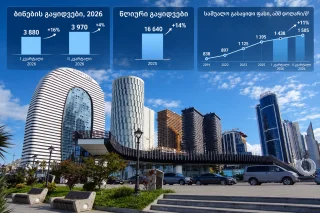 ბათუმში ბინების გაყიდვები პირველ კვარტალში 16%-ით, ხოლო მეორე კვარტალში 4%-ით გაიზარდა - თიბისი კაპიტალის კვლევა
ინვესტორები ცენტრალური ევროპის საოფისე უძრავ ქონებას უბრუნდებიან

ცენტრალური და აღმოსავლეთ ევროპის საოფისე უძრავ ქონებაში ინვესტიციები უფრო სწრაფად აღდგება, ვიდრე ევროპაში მთლიანად. 2026 წლის პირველ ნახევარში რეგიონის ოფისებთან დაკავშირებული გარიგებების მოცულობამ დაახლოებით €1,5 მლრდ შეადგინა და ბოლო ხუთი წლის ანალოგიური პერიოდების საშუალო მაჩვენებელს გადააჭარბა. ამასთან, ბაზარი არაერთგვაროვანი რჩება: პრაღასა და ვარშავის ცენტრში თავისუფალი ხარისხიანი ფართების დეფიციტია, ხოლო ბუდაპეშტსა და ბუქარესტში ვაკანტური ფართების ორნიშნა წილი ნარჩუნდება.
CEE-ის ოფისებში ინვესტიციებმა ხუთწლიან დონეს გადააჭარბა
ცენტრალური და აღმოსავლეთ ევროპის (CEE) საოფისე ბაზარი 2026 წლის მეორე ნახევარში ახალი შენობების შეზღუდული მიწოდებითა და ყველაზე მოთხოვნად ბიზნეს რაიონებში მზარდი საიჯარო განაკვეთებით შედის.
Savills-ის შეფასებით, რეგიონის ოფისებში ინვესტიციებმა იანვარ-ივნისში დაახლოებით €1,5 მლრდ შეადგინა. ეს 6%-ით აღემატება წინა ხუთი წლის პირველი ნახევრების საშუალო შედეგს. ევროპის საოფისე ბაზარი მთლიანობაში, პირიქით, თავის ხუთწლიან საშუალო დონეზე დაახლოებით 30%-ით დაბლა დარჩა. CEE-ის შესწავლილ ბაზრებზე თავისუფალი ოფისების საშუალო წილი 8,1%-მდე შემცირდა ევროპის საშუალო 9,4%-ის ფონზე. ბოლო 12 თვის განმავლობაში მაქსიმალური საიჯარო განაკვეთები გაიზარდა 9,6%-ით ვარშავაში, 7,1%-ით ბუდაპეშტში და 3,3%-ით პრაღაში. კომპანიას ასევე მოჰყავს Oxford Economics-ის პროგნოზი: 2027 წელს პოლონეთის ეკონომიკა შესაძლოა 3%-ით გაიზარდოს, ჩეხეთის და რუმინეთის — 2,1%-ით, უნგრეთის — 2%-ით, ხოლო ევროზონის — 1,5%-ით.
აღდგენა ჯერჯერობით ძირითადად თანამედროვე შენობებსა და ცენტრალურ ბიზნეს რაიონებშია კონცენტრირებული. ქალაქში ოფისების საერთო ფართობი სულ უფრო ნაკლებად ასახავს კონკრეტული ობიექტის მდგომარეობას: მოიჯარეები ირჩევენ ახალ ან მოდერნიზებულ შენობებს, ხოლო მოძველებული ფონდი უფრო მაღალ ვაკანტურობასა და რეკონსტრუქციაში ინვესტიციების აუცილებლობას აწყდება.
მეორე კვარტალმა საინვესტიციო ბაზარი დააჩქარა
რეგიონის ექვსი უმსხვილესი საოფისე ბაზრის — პრაღის, ვარშავის, ბუდაპეშტის, ბუქარესტის, ბრატისლავისა და სოფიის მონაცემები მეორე კვარტალში საინვესტიციო აქტივობის მკვეთრ ზრდას აჩვენებს.
Cushman & Wakefield CEE-6-ის ოფისებთან დაკავშირებული გარიგებების მოცულობას €1,057 მლრდ-ად აფასებს. ეს 81,9%-ით მეტია, ვიდრე პირველ კვარტალში, და 58,7%-ით მეტი წინა წლის ანალოგიურ პერიოდთან შედარებით. ჩეხეთზე €449 მლნ მოდიოდა, პოლონეთზე — €346 მლნ. ამასთან, კვარტალში ექვს დედაქალაქში მხოლოდ 32 700 კვ. მ ახალი ოფისი ექსპლუატაციაში შევიდა. თანამედროვე ფონდის ჯამურმა მოცულობამ 22,2 მლნ კვ. მ-ს მიაღწია, ხოლო მშენებარე ფართების მოცულობა წლიურად 13%-ით გაიზარდა და 1,354 მლნ კვ. მ შეადგინა. გაფორმებული საიჯარო ხელშეკრულებების მოცულობამ 656 400 კვ. მ შეადგინა, რაც კვარტალურად 28%-იანი ზრდაა. წმინდა შთანთქმამ, ანუ მოიჯარეების მიერ რეალურად დაკავებული ფართის ცვლილებამ, დაახლოებით 98 000 კვ. მ შეადგინა და პირველი კვარტლის დონეზე 33%-ით დაბალი აღმოჩნდა.
საერთო საიჯარო აქტივობასა და წმინდა შთანთქმას შორის სხვაობა ბაზრის შესაფასებლად მნიშვნელოვანია. ხელმოწერილი ხელშეკრულებების დიდი მოცულობა შესაძლოა მოქმედი კონტრაქტების გახანგრძლივების შედეგი იყოს და ყოველთვის არ ნიშნავს იმას, რომ კომპანიები უფრო მეტ საოფისე ფართს იკავებენ.
პრაღაში ვაკანტურობა 6%-ზე დაბალი რჩება
პრაღა რეგიონის ერთ-ერთ ყველაზე დეფიციტურ მსხვილ საოფისე ბაზრად რჩება. ჩეხეთის დედაქალაქის თანამედროვე ფონდმა 3,95 მლნ კვ. მ-ს გადააჭარბა, ხოლო თავისუფალი ფართების წილი მეორე კვარტლის ბოლოსთვის 5,8%-ს შეადგენდა. წლიურად ეს მაჩვენებელი 0,7 პროცენტული პუნქტით შემცირდა.
Prague Research Forum-მა დაახლოებით 229 100 კვ. მ თავისუფალი ოფისი დააფიქსირა. პრაღა 1-ში ვაკანტურობა 3,7%-ს შეადგენდა, პრაღა 2-ში — მხოლოდ 1,3%-ს. კვარტალში გაფორმებული ხელშეკრულებების საერთო მოცულობამ 125 400 კვ. მ-ს მიაღწია, რაც წინა კვარტალთან შედარებით 21%-ით მეტია, მაგრამ 2025 წლის იმავე პერიოდთან შედარებით 24%-ით ნაკლები. მოქმედი კონტრაქტების გახანგრძლივებამ მთლიანი მოცულობის 69% შეადგინა, ახალმა ხელშეკრულებებმა და ფართების გაფართოებამ — 29%, ქვეიჯარამ — 2%. ახალი გარიგებების წმინდა მოცულობამ გახანგრძლივებებისა და ქვეიჯარის გარეშე 35 800 კვ. მ შეადგინა. მშენებლობის პროცესში 309 300 კვ. მ ოფისი იყო, თანაც ფართის თითქმის 58% უკვე წინასწარ იყო გაქირავებული. მთელი 2026 წლის განმავლობაში მხოლოდ 37 600 კვ. მ-ის ექსპლუატაციაში გაშვებაა მოსალოდნელი. ცენტრში მაქსიმალური საიჯარო განაკვეთი თვეში დაახლოებით €30 კვ. მ-ზე ნარჩუნდებოდა.
ამიტომ მშენებლობის დიდი მოცულობა არ ნიშნავს, რომ ყველა ეს ფართი თავისუფალ ბაზარზე გამოვა. მომავალი მიწოდების მნიშვნელოვან ნაწილს უკვე ჰყავს მოიჯარეები.
ვარშავაში ცენტრში ოფისების დეფიციტია
ვარშავაში თანამედროვე საოფისე ფონდი ივნისის ბოლოს დაახლოებით 6,236 მლნ კვ. მ-ს შეადგენდა. თავისუფალი ფართების საერთო წილი 8,5%-მდე შემცირდა — კვარტალში 1 პროცენტული პუნქტით და წლიურად 2,3 პუნქტით.
პოლონეთის კომერციული უძრავი ქონების პალატა (PINK) ცენტრალურ რაიონებში გაცილებით დაბალ ვაკანტურობას აფიქსირებს — 4,8%, მაშინ როცა ცენტრის გარეთ ოფისების 11,8% თავისუფალია. მეორე კვარტალში კომპანიებმა ხელშეკრულებები 282 800 კვ. მ-ზე გააფორმეს, წლის პირველ სამ თვეში დაფიქსირებული 133 800 კვ. მ-ისა და წინა წლის 155 000 კვ. მ-ის საპირისპიროდ. არსებული ხელშეკრულებების გახანგრძლივებამ და გადახედვამ კვარტალური მოცულობის 52% შეადგინა, ახალმა შეთანხმებებმა წინასწარი იჯარის ჩათვლით — 44%, ფართების გაფართოებამ — 4%. წლის დასაწყისიდან ბაზარზე მხოლოდ 45 200 კვ. მ ახალი ან მოდერნიზებული ოფისი შემოვიდა.
ეს ნიშნავს, რომ მოთხოვნა ვარშავაში ნამდვილად გაიზარდა, მაგრამ მისი უდიდესი ნაწილი ჯერჯერობით არსებულ შენობებში მოიჯარეების გამყარებას უკავშირდება. განსაკუთრებით დაძაბული ვითარება ცენტრალურ რაიონებში იქმნება, სადაც მსხვილი თანამედროვე ფართების არჩევანი შეზღუდულია.
საერთაშორისო კაპიტალის დაბრუნების ერთ-ერთი თვალსაჩინო მაგალითია გარიგება Studio A-სთან დაკავშირებით ვოლიას ბიზნეს რაიონში. Skanska შვედურ Stena Real Estate-თან შენობის €159 მლნ-ად გაყიდვაზე შეთანხმდა. 26-სართულიანი ობიექტი 2025 წლის ბოლოს დასრულდა და დაახლოებით 27 700 კვ. მ გასაქირავებელ ფართს მოიცავს. გარიგება 2026 წლის მესამე კვარტალში აისახება, ხოლო ობიექტის გადაცემა მეოთხე კვარტალშია დაგეგმილი. Studio-ს კომპლექსის პირველი კორპუსი Stena-ს მფლობელობაში ჯერ კიდევ 2024 წელს გადავიდა.
ეს გარიგება აჩვენებს, თუ რომელი აქტივები პოულობს მყიდველს უფრო მარტივად: ახალი შენობები ჩამოყალიბებულ ბიზნეს რაიონებში, რომლებიც უკვე შევსებულია კორპორაციული მოიჯარეებით.
ბუდაპეშტი უფრო ნელა აღდგება
ბუდაპეშტი საგრძნობლად განსხვავდება პრაღისა და ვარშავის ცენტრისგან. ქალაქის თანამედროვე საოფისე ფონდი 4,474 მლნ კვ. მ-ს შეადგენს, ხოლო საშუალო ვაკანტურობა პირველ ნახევარში 12,2%-მდე შემცირდა. ღია ბაზარზე გასაქირავებლად აშენებულ ოფისებში ის უფრო მაღალი რჩება — 15,7%.
Colliers იანვარ-ივნისში გაფორმებული ხელშეკრულებების მოცულობას 215 042 კვ. მ-ად აფასებს, რაც წინა წლის შედეგზე მხოლოდ 1%-ით მეტია. წმინდა მოთხოვნა ამასთან 42,9%-ით შემცირდა, 57 644 კვ. მ-მდე. გახანგრძლივებებმა ყველა გარიგების 53,3% შეადგინა, ხოლო ახალი ხელშეკრულებების მოცულობა 49%-ით შემცირდა. მაქსიმალური განაკვეთი საუკეთესო შენობებში თვეში კვ. მ-ზე €25,5-ს აღწევდა, A კლასის ოფისებისთვის საშუალოდ — €17,1-ს. 2028 წლის ბოლომდე მხოლოდ დაახლოებით 110 000 კვ. მ ოფისის ექსპლუატაციაში შესვლაა მოსალოდნელი, რომლებიც წინასწარ განსაზღვრული საბოლოო მომხმარებლის გარეშე შენდება.
სუსტი მშენებლობა თანდათან ზღუდავს მიწოდებას, მაგრამ თავისუფალი ფართების არსებული მოცულობა ჯერჯერობით არსებითად მაღალია, ვიდრე პრაღაში. ამიტომ ამ ორ ბაზარზე დეფიციტის ერთნაირად აღწერა არასწორი იქნებოდა.
ბუქარესტში ბაზარი რაიონების მიხედვით დაიყო
ბუქარესტი კიდევ უფრო მკვეთრ სხვაობას ავლენს ძლიერ ცენტრალურ ობიექტებსა და ნაკლებად მოთხოვნად რაიონებს შორის.
პირველ ნახევარში რუმინეთის დედაქალაქში 100 000 კვ. მ-ზე მეტი საოფისე ფართი გაქირავდა. საერთო ვაკანტურობა 2025 წლის ბოლოს დაფიქსირებული 11,75%-დან 2026 წლის შუა პერიოდში 12,25%-მდე გაიზარდა. ცენტრალურ ბიზნეს რაიონში ამ დროს ფართების დაახლოებით 4% თავისუფალია, ხოლო მაქსიმალური იჯარა თვეში კვ. მ-ზე €24-ს აღწევს. Floreasca–Barbu Văcărescu-ს რაიონში ვაკანტურობა დაახლოებით 5%-ია, Pipera-ში — დაახლოებით 40%. მოთხოვნილი განაკვეთი არსებული ოფისებისთვის ცენტრალურ რაიონებში წლიურად თითქმის 12%-ით გაიზარდა, კვ. მ-ზე €16-დან €18-მდე. ახალი პროექტები ფართებს შესაბამისი რაიონების ჩვეულებრივ განაკვეთებზე დაახლოებით 10–15%-ით ძვირად სთავაზობენ. ასეთ მონაცემებს Colliers-ის რუმინული ქვედანაყოფი ავრცელებს.
ეს სხვაობა აჩვენებს, თუ რატომ შეიძლება ქალაქის მასშტაბით საშუალო ვაკანტურობამ დაამახინჯოს წარმოდგენა მოიჯარის მდგომარეობაზე. ორნიშნა საერთო მაჩვენებლის პირობებშიც კი, შესაფერისი თანამედროვე ოფისი კონკრეტულ ბიზნეს რაიონში შეიძლება თითქმის არ მოიძებნებოდეს.
ოფისების შემოსავლიანობა დასავლეთევროპულზე მაღალი რჩება
CEE-ის სასარგებლოდ კიდევ ერთი არგუმენტია აქტივების ღირებულება მათ მიერ გენერირებულ შემოსავალთან მიმართებით.
კაპიტალიზაციის განაკვეთი, ანუ ობიექტის წლიური წმინდა შემოსავლის თანაფარდობა მის ღირებულებასთან, საუკეთესო ოფისებისთვის შეადგენს დაახლოებით 5,25%-ს პრაღაში, 6%-ს ვარშავაში, 6,75%-ს ბუდაპეშტში და 7,2%-ს ბუქარესტში. წამყვან დასავლეთევროპულ ბაზრებზე ორიენტირები ძირითადად 4%-ზე ოდნავ მაღალ დიაპაზონში რჩება.
უფრო მაღალი კაპიტალიზაციის განაკვეთი შესყიდვის ფასთან შედარებით მეტი მიმდინარე შემოსავლის მიღების საშუალებას იძლევა. ამავდროულად, ის ასახავს დამატებით რისკებს: ბაზრების ნაწილის ნაკლებ ლიკვიდურობას, დაფინანსების ღირებულებას, ეკონომიკურ გაურკვევლობას და ვალუტის რყევებს იმ ქვეყნებში, რომლებიც ევროს არ იყენებენ.
ამიტომ რეგიონის შედარება მხოლოდ შემოსავლიანობის სიდიდით საკმარისი არ არის. ერთ დედაქალაქში ორ ობიექტს შეიძლება ჰქონდეს პრინციპულად განსხვავებული ღირებულება და პერსპექტივები შენობის ასაკის, საექსპლუატაციო ხარჯების, მოიჯარეების შემადგენლობისა და მდებარეობის გამო.
ევროპელი ინვესტორები სიფრთხილეს ინარჩუნებენ
CEE-ში ვითარების გაუმჯობესება ხდება ბაზარზე, სადაც ინვესტორების საერთო განწყობას ჯერ კიდევ ვერ ვუწოდებთ მდგრადად ოპტიმისტურს.
INREV-ის სექტემბრის მიმოხილვამ აჩვენა ევროპული უძრავი ქონების ბაზრის განწყობის ინდიკატორის ზრდა ივნისის 41 პუნქტიდან სექტემბერში 44,6-მდე. ეს არის პირველი გაუმჯობესება 2025 წლის დეკემბრის შემდეგ, თუმცა მაჩვენებელი ზედიზედ მეორე კვარტალია 50-იან ნიშნულზე დაბლა რჩება, რაც ზრდას შემცირებისგან ყოფს. უძრავი ქონების შემოსავლიანობა მეორე კვარტალში დადებითი რჩებოდა ძირითად ევროპულ ბაზრებზე, თუმცა ყველაზე ძლიერი სექტორი სავაჭრო უძრავი ქონება გახდა: მისმა კვარტალურმა ჯამურმა შემოსავლიანობამ 1,97%-ს მიაღწია. ის ასევე დარჩა ყველაზე სასურველ სეგმენტად გამოკითხულ ბაზრის მონაწილეებს შორის.
ცენტრალური და აღმოსავლეთ ევროპის ოფისებში ინვესტიციების ზრდა ამიტომ ჯერჯერობით გამოიყურება არა როგორც მთელ სექტორში ფულის მასობრივი დაბრუნება, არამედ როგორც შერჩევითი მოთხოვნა თანამედროვე შენობებზე, რომელთაც ჰყავთ სტაბილური მოიჯარეები და აქვთ შეზღუდული მიწოდება.
როგორც International Investment-ის ექსპერტები იტყობინებიან, ინვესტორებისთვის მთავარი რისკია საუკეთესო რაიონების მაჩვენებლების მთელ ბაზარზე განზოგადების მცდელობა. პრაღისა და ვარშავის ცენტრში თანამედროვე ოფისების დეფიციტს შეუძლია შეინარჩუნოს იჯარა და ობიექტების ღირებულება, მაგრამ ბუდაპეშტი, ბუქარესტი და მსხვილი ქალაქების პერიფერიული რაიონები განსხვავებულ სურათს აჩვენებს. CEE-ში კაპიტალიზაციის მაღალი განაკვეთი ნაწილობრივ აკომპენსირებს ლიკვიდურობის, დაფინანსებისა და მოდერნიზაციის გაზრდილ რისკებს. ობიექტის არჩევისას სულ უფრო დიდ მნიშვნელობას იძენს არა თავად ქვეყანა ან ქალაქი, არამედ შენობის მდებარეობა, მისი ასაკი, განახლების ხარჯები, ხელშეკრულებების ვადა და მოიჯარეების ფინანსური მდგრადობა.
მიიღეთ კონსულტაცია უძრავ ქონებაში ინვესტიციების შესახებ International Investment-ის ექსპერტებისგან
FAQ: CEE-ის საოფისე უძრავი ქონება 2026 წელს
რატომ ინტერესდებიან ინვესტორები კვლავ ცენტრალური ევროპის ოფისებით?
ინტერესს განაპირობებს შეზღუდული მშენებლობა, ცალკეულ ცენტრალურ რაიონებში თანამედროვე ფართების დეფიციტი, მაქსიმალური საიჯარო განაკვეთების ზრდა და დასავლეთ ევროპის უმსხვილეს ბაზრებთან შედარებით კაპიტალიზაციის უფრო მაღალი განაკვეთი.
სად არის ოფისების ვაკანტურობა ყველაზე დაბალი?
პრაღაში მეორე კვარტლის ბოლოს თავისუფალია ოფისების 5,8%, ამასთან პრაღა 2-ში მაჩვენებელი მხოლოდ 1,3%-ია. ვარშავის ცენტრალურ რაიონებში ვაკანტურობა 4,8%-ის დონეზეა, ხოლო ბუქარესტის ცენტრალურ ბიზნეს რაიონში — დაახლოებით 4%.
რატომ არ ნიშნავს იჯარის დიდი მოცულობა მოთხოვნის იმავე ზრდას?
გარიგებების მნიშვნელოვან წილს მოქმედი ხელშეკრულებების გახანგრძლივება შეადგენს. პრაღაში მათზე კვარტალური მოცულობის 69% მოდიოდა, ვარშავაში — 52%, ბუდაპეშტში — პირველი ნახევრის გარიგებების 53,3%. ამიტომ კომპანიების მიერ დაკავებული ფართის რეალური გაფართოება ხელშეკრულებების მთლიან მოცულობაზე გაცილებით ნაკლებია.
რატომ ძვირდება ოფისები ზომიერი წმინდა მოთხოვნის პირობებში?
განაკვეთების ზრდა კონცენტრირებულია თანამედროვე შენობებსა და ყველაზე მოთხოვნად რაიონებში. ასეთი ფართების მიწოდება შეზღუდულია, ხოლო მშენებარე ოფისების ნაწილი მშენებლობის დასრულებამდე ქირავდება.
რით განსხვავდება ბუდაპეშტი პრაღისგან?
ბუდაპეშტში საერთო ვაკანტურობა 12,2%-ია, ხოლო პრაღაში — 5,8%. უნგრეთის ბაზარს თავისუფალი ფართების უფრო დიდი არსებული მარაგი აქვს, ამიტომ დეფიციტი იქ ნაკლებად არის გამოხატული.
რა მთავარი რისკები ახლავს CEE-ის ოფისებში ინვესტიციებს?
რისკები უკავშირდება რაიონებსა და შენობებს შორის განსხვავებებს, ნასესხები კაპიტალის ღირებულებას, შემდგომი გაყიდვის შესაძლებლობას, ვალუტის რყევებსა და ძველი ობიექტების მოდერნიზაციის ხარჯებს.