













משקיעים משנים את מפת הנדל״ן של אירופה
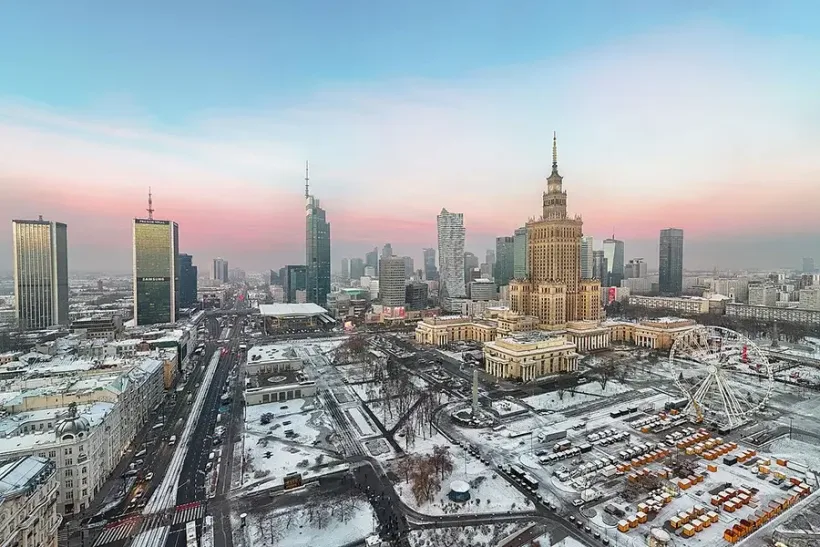
Quintin Soloviev, Wikimedia Commons, CC BY 4.0.
ההשקעות בנדל״ן באירופה במגמת עלייה, אך הכסף מתפזר ביבשת באופן פחות ופחות אחיד. בחודשים ינואר–ספטמבר 2026 היקף ההשקעות עשוי להגיע ל-€156 מיליארד, עלייה של 4% בלבד לעומת השנה הקודמת. מאחורי תוספת מתונה זו מסתתר שינוי בולט בהרבה: מרכז ומזרח אירופה (CEE) רושמת עלייה של 34%, צפון אירופה — 25%, דרום אירופה — 20%, בעוד ששאר מערב אירופה מאבדת 5%. בריטניה, גרמניה וצרפת מציגות יחד ירידה של 8%. השווקים הגדולים ביותר נותרים הנזילים ביותר, אך גודלם אינו מבטיח עוד זרימת הון אוטומטית.
מפת ההשקעות משתנה מהר יותר מכלל השוק
Savills צופה כ-€156 מיליארד בהשקעות בנדל״ן באירופה בתשעת החודשים הראשונים של 2026. עלייה של 4% נראית מתונה במבט על היבשת כולה.
הפילוח האזורי מציג תמונה שונה. מרכז ומזרח אירופה צומחת ב-34%, צפון אירופה — ב-25%, דרום אירופה — ב-20%. בשאר מערב אירופה ההיקף יורד ב-5%, ובבריטניה, גרמניה וצרפת יחד — ב-8%.
אין פירוש הדבר בריחה המונית של הון מהמערב. ברבעון השלישי השוק האירופי בכללותו נותר זהיר: האומדן הראשוני עומד על כ-€46 מיליארד, ירידה של 6% בהשוואה לשנה שעברה. למשקיעים לוקח יותר זמן לאשר מימון והם מקפידים יותר על המחיר. מה שמשתנה אינו כיוון הזרימה הכללי, אלא סדר העדיפויות היחסי בין השווקים השונים.
CEE מרוויחה מתשואה וממחסור בהיצע
מרכז ומזרח אירופה זכתה ליתרון לא מפני שהפכה לחסרת סיכון. הרוכש מקבל תשואה גבוהה יותר ובערים מסוימות גם צמיחה מהירה יותר בשכר הדירה לעומת המרכזים המערב-אירופיים הוותיקים.
שוק המשרדים ממחיש תפנית זו באופן ברור במיוחד. במחצית הראשונה של 2026 ההשקעות במשרדים ב-CEE הגיעו ל-€1.5 מיליארד — 6% מעל הממוצע לחצי השנה הראשונה בחמש השנים האחרונות. שוק המשרדים האירופי בכללותו נותר כ-30% מתחת לממוצע המקביל.
שיעור השטחים הפנויים בשווקים הנמדדים ב-CEE ירד ל-8.1% לעומת 9.4% בכלל אירופה. לאורך 12 חודשים עלה שכר הדירה עבור משרדים מודרניים מובילים ב-9.6% בוורשה, ב-7.1% בבודפשט וב-3.3% בפראג. תשואת המשרדים האיכותיים עומדת על כ-6% בוורשה, 5.25% בפראג, 6.75% בבודפשט ו-7.2% בבוקרשט, בעוד שבשווקים המערב-אירופיים הגדולים היא נעה לרוב סביב 4%.
פער זה הוא שהופך שוב את האזור לאטרקטיבי לאחר מספר שנים של אשראי יקר. המשקיע אינו יכול עוד להסתמך רק על עליית ערך הנכס. הוא זקוק לתזרים מזומנים.
פולין מקבלת הון מתוך האזור עצמו
שינוי נוסף נוגע למקורות הכסף.
פולין מושכת יותר הון ממדינות שכנות, בעיקר מצ׳כיה. ב-12–18 החודשים האחרונים קרנות צ׳כיות הגבירו את נוכחותן ב-CEE, בבריטניה ובגרמניה.
עבור האזור זהו סימן בולט לבשלות. השוק תלוי פחות בהחלטתה של קרן אמריקאית או בריטית לפתוח או לסגור הקצאות למזרח אירופה. חברות ניהול מקומיות, כספי ביטוח והון פרטי מתחילים לייצר בעצמם ביקוש חוצה גבולות.
השוק הפולני נהנה בנוסף מתמיכה מצד התעשייה, הלוגיסטיקה וההוצאות הקשורות למגזר הביטחון. ורשה שומרת במקביל על היצע מוגבל של משרדים חדשים, מה שמסייע לנכסים המובחרים לשמר את רמות שכר הדירה.
צ׳כיה נשענת על קונים מקומיים
צ׳כיה מציגה מגמה דומה בעוצמה גבוהה אף יותר. במחצית הראשונה של 2026 הגיעו ההשקעות בנדל״ן מסחרי לכ-€1.4 מיליארד. כ-€1 מיליארד יוחסו לרבעון השני בלבד.
קרנות וחברות מקומיות היוו 74% מהיקף הפעילות ברבעון. המגזר הגדול ביותר ברבעון השני היה דיור להשכרה ונכסי מגורים אחרים להשקעה, כשהוא מקדים במעט את תחום המשרדים.
בסיס קונים מקומי חזק מפחית את התלות בזרימת הון בינלאומית, אך יוצר סיכון חדש: הנכסים המובילים מתייקרים דווקא מפני שקרנות מקומיות מתחרות עליהם. עבור משקיע זר, אזור CEE אינו מספק עוד בהכרח הנחה גדולה במחיר.
ספרד צומחת מהר יותר מכלל השוק האירופי
דרום אירופה מושכת הון מסיבה אחרת.
ספרד משלבת צמיחה כלכלית, תיירות, מחסור בדיור ושוק שכירות עמוק. את הנדל״ן שלה כבר אי אפשר לתפוס כשוק זול שלאחר משבר. המשקיע משלם על ביקוש קיים.
הנתונים האחרונים של Eurostat מחזקים נקודה זו. ברבעון השני של 2026 עלו מחירי הדיור בספרד ב-12.1% בחישוב שנתי, לעומת 4.7% בממוצע באיחוד האירופי. צמיחה מהירה זו מייצרת עליית ערך לבעלים קיימים, אך בד בבד מייקרת רכישות חדשות ומצמצמת את מרווח הביטחון.
לכן כוח המשיכה של ספרד תלוי יותר ויותר במגזר הספציפי. מלונות, לוגיסטיקה, מעונות סטודנטים ושכירות ארוכת טווח נהנים מביקוש אמיתי יציב. רכישת נכס כלשהו רק על סמך הסטטיסטיקה הלאומית החזקה הופכת למהלך פחות מובן מאליו.
איטליה רושמת עסקאות גדולות
באיטליה הצמיחה נשענת בעיקר על עסקאות רכישה גדולות בודדות.
עניין ניכר נרשם בנדל״ן מסחרי קמעונאי, במלונאות ובלוגיסטיקה. חשובה במיוחד חזרתם של רוכשים למגזרים שנחשבו במשך מספר שנים לבעייתיים מדי, כולל חלק ממרכזי הקניות.
הדבר מעיד על שינוי רחב יותר בהון האירופי. המשקיע תלוי פחות באפיקי נכסים אופנתיים ומתמקד יותר במחיר ביחס לתזרים המזומנים.
עיקרון זה מסביר גם את שובו של העניין במלונות ואת הגידול בהשקעות במגוון פורמטים של מגורים.
צפון אירופה צומחת ללא הנחת פריפריה
העלייה של 25% בצפון אירופה מפריכה את התפיסה הפשטנית לפיה ״המערב מפסיד למזרח״.
שוודיה נהנתה מתמיכה של מספר עסקאות גדולות במחצית הראשונה, וקבוצות מקומיות ונורבגיות ממשיכות לרכוש באופן פעיל. שווקים אלה מתאפיינים מזה זמן בשקיפות ובבשלות מוסדית, ולכן לא ניתן להסביר את צמיחתם במחיר כניסה נמוך.
המסקנה הכללית שונה: ההון זורם למקום שבו המחיר הנוכחי תואם את איכות התקבולים.
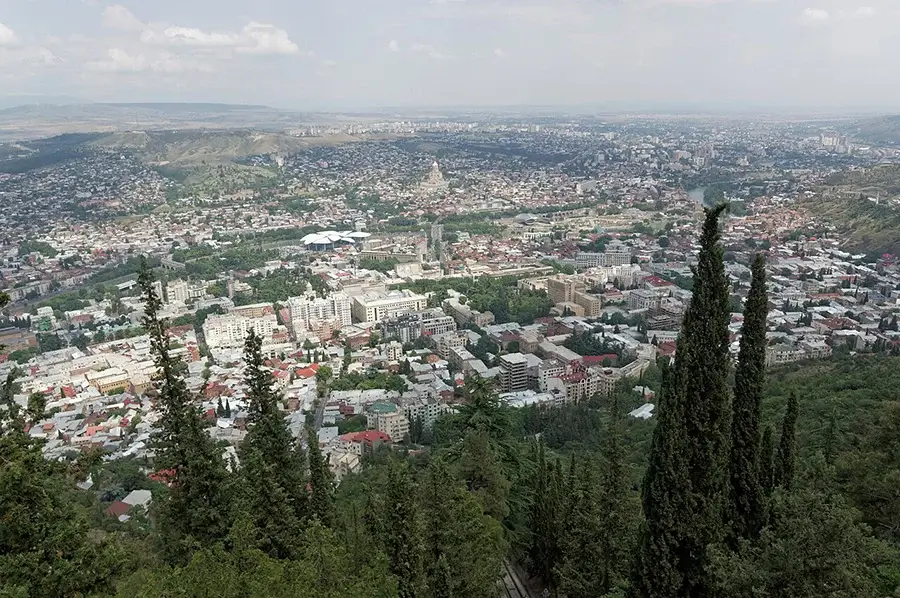
טביליסי. גאורגיה אינה נכללת במדגם CEE של Savills, אך מתחרה על חלק מההון הבינלאומי כשוק בשלב התפתחות מוקדם יותר. צילום: Vyacheslav Argenberg, Wikimedia Commons, CC BY 4.0.

גאורגיה עומדת מחוץ לסטטיסטיקה זו
גאורגיה אינה חברה באיחוד האירופי ואינה מהווה חלק מנתוני CEE במחקר של Savills. השוואה ישירה בינה לבין פולין או צ׳כיה לא תהיה מדויקת.
אולם עבור משקיע בינלאומי, המדינה מתחרה על חלק מאותו הון — בעיקר בתחומי המגורים, המלונאות ומיזמי הנופש. ההיגיון דומה: שלב שוק מוקדם יותר, עלות כניסה נמוכה יותר ואפשרות להניב צמיחה במקום שבו ערי אירופה הגדולות כבר מתומחרות ביוקר.
הנתונים העדכניים לגבי טביליסי מאשרים את פעילות השוק המקומי. באוגוסט 2026 נרשמו 3,388 עסקאות בדירות, עלייה של 18.9% לעומת התקופה המקבילה אשתקד. ההיקף הכספי עלה ב-35.2% ל-$297 מיליון. זרים היוו כ-14% מהרכישות.
בטומי מתפתחת אחרת. שם נרשמו 1,235 עסקאות, ירידה של 4.3% בהשוואה שנתית, בעוד ההיקף גדל ב-2.9% ל-$81 מיליון. על זרים נרשמו 52% מהרכישות. נתון זה הופך את השוק לתלוי הרבה יותר בתיירות ובהון בינלאומי.
גאורגיה מתחרה בביקוש ובמחיר כניסה
התיירות מייצרת בסיס ביקוש יציב לחלק מהנדל״ן בגאורגיה.
בשנת 2025 הניבה המדינה הכנסות של $4.69 מיליארד מנסיעות בינלאומיות וקלטה 5.52 מיליון ביקורי תיירים. במחצית הראשונה של 2026 עלה מספר הביקורים מהאיחוד האירופי ומבריטניה ב-23.4%, לשיא של 249,201. ההכנסות משווקים אלה עלו ב-21.2% ל-$335.7 מיליון.
עבור המשקיע יש חשיבות רבה למבנה הביקוש. הגידול בביקורים ובהוצאות של תיירים מהאיחוד האירופי ומבריטניה מגביר את חשיבותן של מערכות הזמנות בינלאומיות, מותגים וניהול מקצועי במגזר המלונאות.
עם זאת, שוק הדירות ההמוני בבטומי כבר גדול מאוד. בסוף שנת 2024 הוערך מאגר הדירות להשכרה לטווח קצר בכ-18–20 אלף, ועד שנת 2029 הוא עשוי לגדול ל-35–40 אלף. מלאי המלונות הממותגים בינלאומית קטן בהרבה: כ-3,764 חדרים צפויים בשנת 2026.
ההבדל בין המגזרים ניכר כבר במבנה ההיצע. אין מדובר במחסור באפשרויות לינה באופן כללי: מלאי המלונות הממותגים בינלאומית עם ניהול מקצועי קטן בהרבה משוק הדירות ההמוני.
Wyndham מציגה פורמט מוסדי יותר
Wyndham Grand Batumi Gonio משתייך למגזר ממוקד יותר זה.
בקטלוג הפרויקט מופיעים 494 נכסים — חדרי מלון, פנטהאוזים, קוטג׳ים עירוניים ווילות — תחת המותג Wyndham Grand. כחברת הניהול מצוינת Aimbridge Hospitality. עבור הבעלים הדבר שונה מהותית מדירה נפרדת להשכרה יומית: תמחור, הזמנות, שירות ואירוח משולבים במערכת מלונאית ריכוזית.
מקרה זה אינו מעיד על כך שנכס ממותג עדיף אוטומטית על כל דירה. סיכון הפרויקט, לוח הזמנים לבנייה, החוזה מול המפעיל ומחיר הכניסה נותרים קריטיים. עם זאת, מבנה השוק הופך פורמט זה למגזר השקעה נפרד: עשרות אלפי דירות פרטיות מתחרות זו בזו, בעוד שנכסים בעלי מותג בינלאומי וניהול אחיד מצויים במספרים קטנים בהרבה.
עבור גאורגיה, זהו טיעון המשיכה המדויק יותר. המדינה אינה מנצחת רק הודות למחירים נמוכים יותר, אלא בזכות ההזדמנות להיכנס למגזר שטרם הגיע לרמת הבשלות האירופית.
מערב אירופה לא הפסידה, אך אינה עוד ברירת המחדל
קל להפוך את המפנה של 2026 לסיפור פשטני על בריחת הון מגרמניה ומצרפת.
הנתונים אינם מראים זאת.
השווקים המערביים נותרים הגדולים ביותר, הנזילים והמובנים ביותר למשקיע המוסדי. אולם מחירה של צפיות זו הוא שווי נכס גבוה יותר ותשואה שוטפת נמוכה יותר.
CEE מעניקה פרמיית תשואה גבוהה יותר, אך מוסיפה סיכון אזורי ומטבעי. ספרד ואיטליה מציעות צמיחה מהירה יותר במגזרים מסוימים, אך חלק מהנכסים כבר התייקרו משמעותית. גאורגיה נמצאת בשלב מוקדם עוד יותר במחזור ההשקעות ודורשת בדיקת נאותות קפדנית בהרבה לגבי היזם, המפעיל ונזילות היציאה.
מפת ההון האירופית אינה משתנה משום שהשווקים הוותיקים חדלו להיות אטרקטיביים. המשקיעים החלו להשוות באופן קפדני יותר בין מחיר הנכס לבין ההכנסה השוטפת ואיכות הביקוש. לפיכך CEE, דרום אירופה ושווקים נבחרים מחוץ לאיחוד האירופי זוכים לתשומת לב רבה יותר. עבור גאורגיה הדבר פותח הזדמנויות בטביליסי ובנדל״ן מלונאי בניהול מקצועי, אולם יציבות מגזרים אלה תלויה ביכולתו של הביקוש להדביק את קצב ההיצע החדש.
שאלות נפוצות: השקעות בנדל״ן באירופה בשנת 2026
כמה מושקע בנדל״ן באירופה בשנת 2026?
בחודשים ינואר–ספטמבר Savills צופה כ-€156 מיליארד בהשקעות, עלייה של 4% לעומת התקופה המקבילה אשתקד.
היכן ההשקעות צומחות בקצב המהיר ביותר?
מרכז ומזרח אירופה עולה בכ-34%, צפון אירופה — 25%, דרום אירופה — 20%. שאר מערב אירופה יורדת בכ-5%, ובריטניה, גרמניה וצרפת יחד — ב-8%.
האם ההון אכן עוזב את מערב אירופה?
לא באופן מוחלט. השווקים המערביים נותרים הגדולים והנזילים ביותר. מה שנחלש הוא היתרון היחסי שלהם: משקיעים משווים לעיתים קרובות יותר את התשואה בהם מול CEE, דרום וצפון אירופה.
מדוע אזור CEE מושך משקיעים?
האזור מציע תשואה גבוהה יותר, צמיחה מהירה יותר בשכר הדירה בערים מסוימות והיצע מוגבל של נכסים איכותיים. גורם משמעותי נוסף הוא צמיחת ההון המוסדי המקומי.
מה קורה בפולין?
ורשה נתמכת על ידי מחסור בהיצע חדש של משרדים איכותיים ועליית שכר הדירה. ביקוש נוסף מגיע ממשקיעים צ׳כים וממשקיעים אזוריים אחרים.
מה קורה בצ׳כיה?
ההשקעות בנדל״ן מסחרי הגיעו לכ-€1.4 מיליארד במחצית הראשונה של 2026. ברבעון השני 74% מההיקף הגיעו מקונים מקומיים.
מדוע ספרד נותרת אטרקטיבית?
המדינה משלבת צמיחה כלכלית, תיירות, מחסור בדיור ושווקים מפותחים במלונאות, שכירות ולוגיסטיקה. ברבעון השני מחירי הדיור עלו ב-12.1% בהשוואה שנתית.
האם גאורגיה נכללת בנתוני CEE של Savills?
לא. גאורגיה נבחנת בנפרד כשוק השקעות סמוך המתחרה על חלק מההון הבינלאומי.
מה קורה בנדל״ן בטביליסי?
באוגוסט עלה מספר העסקאות ב-18.9% בחישוב שנתי ל-3,388, וההיקף הכספי עלה ב-35.2% ל-$297 מיליון.
מדוע בטומי דורשת גישה זהירה יותר?
זרים מהווים 52% מהעסקאות, והיצע הדירות להשקעה צומח במהירות. הדבר מגביר את התחרות בשוק השכירות ההמוני לטווח קצר.
מדוע נדל״ן מלונאי ממותג בגאורגיה עשוי לעניין משקיעים?
מלאי המלונות הממותגים בינלאומית נותר קטן בהרבה משוק הדירות ההמוני. נכס כזה מעניק גישה לניהול מקצועי ולביקוש תיירותי, אך דורש בדיקה מעמיקה ונפרדת של הפרויקט והחוזה.