







 Covivio Hotels-ის შემოსავალი ცხრა თვეში 4,7%-ით გაიზარდა
 ლიეტუვაში ბინების ფასების ზრდა დაჩქარდა
 საერთაშორისო შემოსავლები რეკორდულ ნიშნულზეა, უცხოური ბარათებით ოპერაციები კი 31%-ით გაიზარდა - როგორია ტურისტული აქტივობის ეკონომიკური შედეგები საქართველოში, ბოლო წლებსა და თვეებში
 ნორვეგიის ნავთობის ფონდი ევროპის საწყობებში €1,5 მლრდ-ის ინვესტიციას განახორციელებს
 ბაზრების ვარდნა 30 ოქტომბერს: დაიცავს თუ არა კაპიტალს ბრენდული სასტუმროები
 თბილისში საცხოვრებელი უძრავი ქონება წლიურად 5.9%-ით გაძვირდა
ინვესტორები ევროპის უძრავი ქონების რუკას ცვლიან
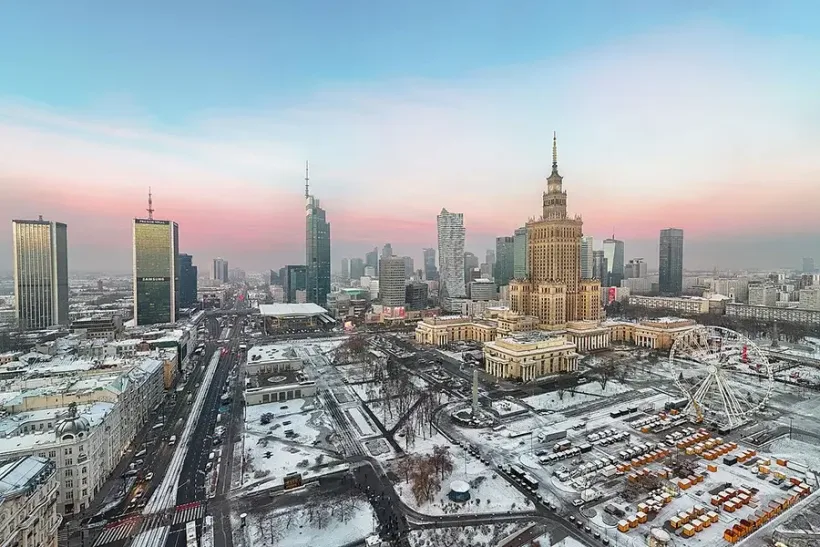
Quintin Soloviev, Wikimedia Commons, CC BY 4.0.
ევროპული ინვესტიციები უძრავ ქონებაში იზრდება, თუმცა ფული კონტინენტზე სულ უფრო არათანაბრად ნაწილდება. 2026 წლის იანვარ–სექტემბერში დაბანდებების მოცულობამ შესაძლოა მიაღწიოს €156 მლრდ-ს, რაც გასულ წელთან შედარებით მხოლოდ 4%-ით მეტია. ამ მცირე მატების მიღმა უფრო შესამჩნევი ძვრა იმალება: ცენტრალური და აღმოსავლეთი ევროპა (CEE) იმატებს 34%-ით, ჩრდილოეთ ევროპა — 25%-ით, სამხრეთ ევროპა — 20%-ით, ხოლო დანარჩენი დასავლეთ ევროპა კარგავს 5%-ს. დიდი ბრიტანეთი, გერმანია და საფრანგეთი ერთად 8%-იან კლებას აჩვენებენ. უმსხვილესი ბაზრები კვლავ ყველაზე ლიკვიდური რჩება, მაგრამ მათი მასშტაბი კაპიტალის ავტომატურ შემოდინებას ვეღარ უზრუნველყოფს.
ინვესტიციების რუკა საერთო ბაზარზე სწრაფად იცვლება
Savills ევროპულ უძრავ ქონებაში დაახლოებით €156 მლრდ-ის ინვესტიციებს ელოდება 2026 წლის პირველი ცხრა თვის განმავლობაში. 4%-იანი ზრდა ზომიერად გამოიყურება, თუ მხოლოდ მთელ კონტინენტს შევხედავთ.
რეგიონული ჭრილი სრულიად განსხვავებულ სურათს აჩვენებს. ცენტრალური და აღმოსავლეთი ევროპა იზრდება 34%-ით, ჩრდილოეთ ევროპა — 25%-ით, სამხრეთ ევროპა — 20%-ით. დანარჩენ დასავლეთ ევროპაში მოცულობა მცირდება 5%-ით, ხოლო დიდ ბრიტანეთში, გერმანიასა და საფრანგეთში ერთად — 8%-ით.
ეს არ ნიშნავს დასავლეთიდან კაპიტალის მასობრივ გადინებას. III კვარტალში ევროპული ბაზარი მთლიანობაში კვლავ ფრთხილი რჩება: წინასწარი შეფასება დაახლოებით €46 მლრდ-ს შეადგენს, რაც 6%-ით ნაკლებია წინა წლის მაჩვენებელზე. ინვესტორები უფრო მეტ დროს უთმობენ დაფინანსების შეთანხმებას და მეტი ყურადღებით ეკიდებიან ფასს. იცვლება არა მთელი ნაკადის მიმართულება, არამედ ცალკეული ბაზრების ფარდობითი პრიორიტეტი.
CEE შემოსავლიანობითა და მიწოდების დეფიციტით იგებს
ცენტრალურმა და აღმოსავლეთ ევროპამ უპირატესობა მოიპოვა არა იმიტომ, რომ ურისკო გახდა. მყიდველი იღებს უფრო მაღალ შემოსავლიანობას და ცალკეულ ქალაქებში იჯარის უფრო სწრაფ ზრდას, ვიდრე მომწიფებულ დასავლეთ ევროპულ ცენტრებში.
საოფისე ბაზარი ამ ძვრას განსაკუთრებით თვალსაჩინოდ აჩვენებს. 2026 წლის პირველ ნახევარში CEE-ს ოფისებში ინვესტიციებმა მიაღწია €1,5 მლრდ-ს — რაც 6%-ით მეტია პირველი ნახევარწლების ხუთწლიან საშუალო მაჩვენებელზე. მთლიანობაში ევროპის საოფისე ბაზარი შესადარებელ საშუალო მაჩვენებელზე დაახლოებით 30%-ით დაბლა რჩება.
ვაკანტურობა CEE-ს მონიტორინგის ქვეშ მყოფ ბაზრებზე 8,1%-მდე შემცირდა ევროპის 9,4%-ის წინააღმდეგ. 12 თვის განმავლობაში საუკეთესო თანამედროვე ოფისების საიჯარო განაკვეთი გაიზარდა 9,6%-ით ვარშავაში, 7,1%-ით ბუდაპეშტში და 3,3%-ით პრაღაში. საუკეთესო საოფისე ობიექტების შემოსავლიანობა შეადგენს დაახლოებით 6%-ს ვარშავაში, 5,25%-ს პრაღაში, 6,75%-ს ბუდაპეშტში და 7,2%-ს ბუქარესტში, მაშინ როდესაც უმსხვილეს დასავლეთ ევროპულ ბაზრებზე ის ხშირად დაახლოებით 4%-ის ფარგლებშია.
სწორედ ეს განსხვავება ხდის რეგიონს კვლავ მიმზიდველს ძვირი კრედიტის რამდენიმე წლის შემდეგ. ინვესტორი ვეღარ დაეყრდნობა მხოლოდ აქტივის ღირებულების ზრდას. მას ფულადი ნაკადი სჭირდება.
პოლონეთი კაპიტალს თავად რეგიონიდან იღებს
კიდევ ერთი ცვლილება ფულის წარმომავლობას უკავშირდება.
პოლონეთი მეტ კაპიტალს იღებს მეზობელი ქვეყნებიდან, უპირველეს ყოვლისა ჩეხეთიდან. ბოლო 12–18 თვის განმავლობაში ჩეხურმა ფონდებმა გააძლიერეს ყოფნა CEE-ში, დიდ ბრიტანეთსა და გერმანიაში.
რეგიონისთვის ეს სიმწიფის მნიშვნელოვანი ნიშანია. ბაზარი ნაკლებად არის დამოკიდებული ამერიკული ან ბრიტანული ფონდის გადაწყვეტილებაზე, გახსნას თუ დახუროს ლიმიტი აღმოსავლეთ ევროპაზე. ადგილობრივი მმართველი კომპანიები, სადაზღვევო ფული და კერძო კაპიტალი თავად იწყებენ ტრანსსასაზღვრო მოთხოვნის ფორმირებას.
პოლონურ ბაზარს დამატებით მხარს უჭერს მრეწველობა, ლოგისტიკა და თავდაცვის სექტორთან დაკავშირებული ხარჯები. ვარშავა ამავდროულად ინარჩუნებს შეზღუდულ ახალ საოფისე მიწოდებას, რაც საუკეთესო ობიექტებს იჯარის შენარჩუნებაში ეხმარება.
ჩეხეთი საკუთარ მყიდველებს ეყრდნობა
ჩეხეთი იმავე ტენდენციას კიდევ უფრო მკაფიოდ აჩვენებს. 2026 წლის პირველ ნახევარში კომერციულ უძრავ ქონებაში ინვესტიციებმა დაახლოებით €1,4 მლრდ-ს მიაღწია. დაახლოებით €1 მლრდ მხოლოდ II კვარტალზე მოდიოდა.
ადგილობრივმა ფონდებმა და კომპანიებმა კვარტალური მოცულობის 74% უზრუნველყვეს. II კვარტალში ყველაზე დიდი სეგმენტი გასაქირავებელი საცხოვრებელი და სხვა საცხოვრებელი საინვესტიციო აქტივები გახდა, რომლებმაც მცირედით გაუსწრო ოფისებს.
მყიდველთა ძლიერი შიდა ბაზა ამცირებს დამოკიდებულებას საერთაშორისო ნაკადებზე, მაგრამ ქმნის ახალ რისკს: საუკეთესო აქტივები ძვირდება სწორედ იმიტომ, რომ მათთვის ადგილობრივი ფონდები კონკურირებენ. უცხოელი ინვესტორისთვის CEE უკვე ყოველთვის არ ნიშნავს დიდ ფასდაკლებას.
ესპანეთი საერთო ევროპულ ბაზარზე სწრაფად იზრდება
სამხრეთ ევროპა კაპიტალს სხვა მიზეზით იზიდავს.
ესპანეთი აერთიანებს ეკონომიკურ ზრდას, ტურიზმს, საცხოვრებლის დეფიციტსა და იჯარის ღრმა ბაზარს. მისი უძრავი ქონება უკვე აღარ შეიძლება განხილულ იქნეს როგორც კრიზისის შემდგომი იაფი ბაზარი. ინვესტორი იხდის არსებულ მოთხოვნაში.
Eurostat-ის უახლესი მონაცემები ამ თეზისს ამყარებს. 2026 წლის II კვარტალში ესპანეთში საცხოვრებლის ფასები წლიურად 12,1%-ით გაიზარდა, მაშინ როდესაც ევროკავშირის საშუალო მაჩვენებელი 4,7% იყო. სწრაფი ზრდა ქმნის კაპიტალიზაციას არსებული მფლობელებისთვის, მაგრამ ამავდროულად აძვირებს ახალ შენაძენებს და ამცირებს უსაფრთხოების მარჟას.
ამიტომ ესპანეთის მიმზიდველობა სულ უფრო მეტად არის დამოკიდებული კონკრეტულ სეგმენტზე. სასტუმროები, ლოგისტიკა, სტუდენტური საცხოვრებელი და გრძელვადიანი იჯარა შეიძლება რეალური მოთხოვნით იყოს გამყარებული. ნებისმიერი ობიექტის შეძენა მხოლოდ ქვეყნის ძლიერი სტატისტიკის გამო ნაკლებად ლოგიკური ხდება.
იტალია მსხვილ გარიგებებს იზიდავს
იტალიაში ზრდა უფრო მეტად არის დამოკიდებული ცალკეულ მსხვილ შენაძენებზე.
ინტერესი შეიმჩნევა სავაჭრო უძრავ ქონებაში, სასტუმროებსა და ლოგისტიკაში. განსაკუთრებით მნიშვნელოვანია მყიდველების დაბრუნება იმ სეგმენტებში, რომლებიც რამდენიმე წლის განმავლობაში ზედმეტად პრობლემურად მიიჩნეოდა, მათ შორის სავაჭრო ცენტრების ნაწილში.
ეს ევროპული კაპიტალის უფრო ფართო ძვრას აჩვენებს. ინვესტორი ნაკლებად არის მიჯაჭვული მოდურ აქტივების კლასებზე და მეტად აკვირდება ფასს ფულად ნაკადთან მიმართებაში.
იგივე პრინციპი ხსნის სასტუმროების მიმართ ინტერესის დაბრუნებასა და საცხოვრებელ ფორმატებში ინვესტიციების ზრდას.
ჩრდილოეთ ევროპა პერიფერიული ფასდაკლების გარეშე იზრდება
ჩრდილოეთ ევროპის 25%-იანი ზრდა ანგრევს ზედმეტად მარტივ სქემას „დასავლეთი აღმოსავლეთთან აგებს“.
შვედეთმა მხარდაჭერა მიიღო პირველ ნახევარში რამდენიმე მსხვილი გარიგებისგან, ხოლო ადგილობრივი და ნორვეგიული ჯგუფები აქტიურ ყიდვას განაგრძობენ. ეს ბაზრები დიდი ხანია გამჭვირვალე და ინსტიტუციურია, ამიტომ მათი ზრდის ახსნა შესვლის დაბალი ფასით შეუძლებელია.
საერთო დასკვნა სხვაა: კაპიტალი მიდის იქ, სადაც მიმდინარე ფასი შეესაბამება შემოსავლის ხარისხს.
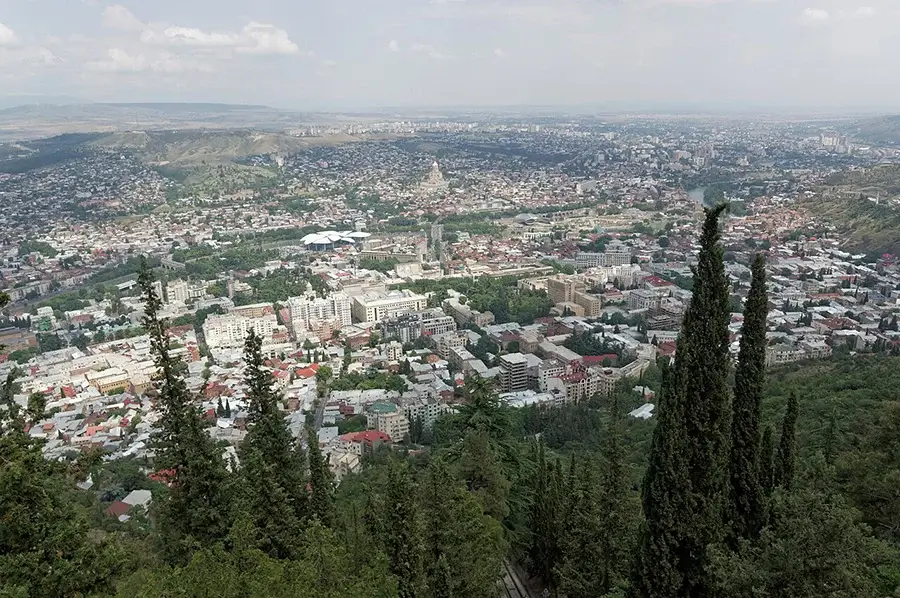
თბილისი. საქართველო არ შედის Savills-ის CEE-ს შერჩევაში, მაგრამ საერთაშორისო კაპიტალის ნაწილისთვის კონკურირებს, როგორც უფრო ადრეული ეტაპის ბაზარი. ფოტო: Vyacheslav Argenberg, Wikimedia Commons, CC BY 4.0.

საქართველო ამ სტატისტიკის მიღმა დგას
საქართველო არ შედის ევროკავშირში და არ წარმოადგენს CEE-ს მაჩვენებლის ნაწილს Savills-ის კვლევაში. მისი პირდაპირ შედარება პოლონეთთან ან ჩეხეთთან არასწორი იქნებოდა.
მაგრამ საერთაშორისო ინვესტორისთვის ქვეყანა იმავე კაპიტალის ნაწილისთვის იბრძვის — უპირველეს ყოვლისა საცხოვრებელში, სასტუმრო უძრავ ქონებასა და საკურორტო პროექტებში. ლოგიკა მსგავსია: ბაზრის უფრო ადრეული სტადია, შესვლის დაბალი ღირებულება და ზრდის მიღების შესაძლებლობა იქ, სადაც მსხვილი ევროპული ქალაქები უკვე ძვირად არის შეფასებული.
თბილისის უახლესი მონაცემები შიდა ბაზრის აქტიურობას ადასტურებს. 2026 წლის აგვისტოში დარეგისტრირდა 3 388 გარიგება ბინებზე, რაც 18,9%-ით მეტია წინა წლის შესაბამის პერიოდთან შედარებით. ფულადი მოცულობა გაიზარდა 35,2%-ით, $297 მლნ-მდე. უცხოელებმა შესყიდვების დაახლოებით 14% უზრუნველყვეს.
ბათუმი სხვანაირად ვითარდება. იქ 1 235 გარიგება განხორციელდა, რაც წლიურად 4,3%-ით ნაკლებია, ხოლო მოცულობა გაიზარდა 2,9%-ით, $81 მლნ-მდე. უცხოელებზე მოდიოდა შესყიდვების 52%. ეს ბაზარს ბევრად უფრო დამოკიდებულს ხდის ტურიზმსა და საერთაშორისო კაპიტალზე.
საქართველო მოთხოვნითა და შესვლის ფასით კონკურირებს
ტურიზმი ქმნის მოთხოვნის მყარ ბაზას ქართული უძრავი ქონების ნაწილისთვის.
2025 წელს ქვეყანამ $4,69 მლრდ-ის შემოსავალი მიიღო საერთაშორისო მოგზაურობებიდან და 5,52 მლნ ტურისტულ ვიზიტს უმასპინძლა. 2026 წლის პირველ ნახევარში ევროკავშირიდან და დიდი ბრიტანეთიდან ვიზიტების რაოდენობა გაიზარდა 23,4%-ით, რეკორდულ 249 201-მდე. ამ ბაზრებიდან მიღებული შემოსავლები გაიზარდა 21,2%-ით, $335,7 მლნ-მდე.
ინვესტორისთვის მნიშვნელოვანია მოთხოვნის სტრუქტურა. ევროკავშირიდან და დიდი ბრიტანეთიდან ტურისტების ვიზიტებისა და ხარჯების ზრდა აძლიერებს საერთაშორისო დაჯავშნის სისტემების, ბრენდისა და პროფესიონალური მართვის მნიშვნელობას სასტუმრო სეგმენტში.
ამასთან, ბათუმში აპარტამენტების მასობრივი ბაზარი უკვე ძალიან დიდია. 2024 წლის ბოლოს მოკლევადიანი გაქირავების ბინების მოცულობა დაახლოებით 18–20 ათასად ფასდებოდა, ხოლო 2029 წლისთვის შესაძლოა 35–40 ათასამდე გაიზარდოს. საერთაშორისო ბრენდირებული სასტუმრო ფონდი გაცილებით მცირეა: 2026 წელს მოსალოდნელია დაახლოებით 3 764 ნომერი.
განსხვავება სეგმენტებს შორის უკვე შესამჩნევია მიწოდების სტრუქტურაში. საქმე არ ეხება განთავსების დეფიციტს მთლიანობაში: საერთაშორისო ბრენდირებული სასტუმრო ფონდი პროფესიონალური მართვით გაცილებით მცირეა, ვიდრე აპარტამენტების მასობრივი ბაზარი.
Wyndham უფრო ინსტიტუციურ ფორმატს აჩვენებს
Wyndham Grand Batumi Gonio სწორედ ამ უფრო ვიწრო სეგმენტს განეკუთვნება.
პროექტის კატალოგში მითითებულია 494 ობიექტი — სასტუმრო ნომრები, პენტჰაუსები, თაუნჰაუსები და ვილები — Wyndham Grand-ის ბრენდის ქვეშ. მმართველ კომპანიად მითითებულია Aimbridge Hospitality. მფლობელისთვის ეს პრინციპულად განსხვავდება დღიური გაქირავების ცალკეული ბინისგან: ფასები, ჯავშნები, სერვისი და სტუმრებთან მუშაობა სასტუმროს ცენტრალიზებულ სისტემაში შედის.
ეს ქეისი არ ნიშნავს, რომ ბრენდირებული ობიექტი ავტომატურად სჯობს ნებისმიერ ბინას. საპროექტო რისკი, მშენებლობის ვადა, ოპერატორთან ხელშეკრულება და შესვლის ფასი კრიტიკულად მნიშვნელოვანი რჩება. თუმცა ბაზრის სტრუქტურა ასეთ ფორმატს ცალკე საინვესტიციო სეგმენტად აქცევს: ათიათასობით კერძო აპარტამენტი ერთმანეთს უწევს კონკურენციას, ხოლო საერთაშორისო ბრენდისა და ერთიანი მართვის მქონე ობიექტი გაცილებით ნაკლებია.
საქართველოსთვის ეს არის მიმზიდველობის უფრო ზუსტი არგუმენტი. ქვეყანა იგებს არა უბრალოდ უფრო დაბალი ფასებით, არამედ იმ სეგმენტში შესვლის შესაძლებლობით, რომელსაც ევროპული სიმწიფისთვის ჯერ არ მიუღწევია.
დასავლეთ ევროპას არ წაუგია, მაგრამ ნაგულისხმევ არჩევანს აღარ წარმოადგენს
2026 წლის ძვრა ადვილად შეიძლება გადაიქცეს ზედმეტად მარტივ ამბად გერმანიიდან და საფრანგეთიდან კაპიტალის გაქცევის შესახებ.
მონაცემები ამას არ აჩვენებს.
დასავლური ბაზრები რჩება უმსხვილეს, ლიკვიდურ და ყველაზე გასაგებ ბაზრებად ინსტიტუციური ინვესტორისთვის. თუმცა ამ პროგნოზირებადობისთვის გადახდა გვიწევს აქტივის უფრო მაღალი ფასითა და უფრო დაბალი მიმდინარე შემოსავლიანობით.
CEE იძლევა დიდ პრემიას შემოსავლიანობაზე, მაგრამ ამატებს რეგიონულ და სავალუტო რისკს. ესპანეთი და იტალია გვთავაზობენ ცალკეული სეგმენტების უფრო სწრაფ ზრდას, მაგრამ აქტივების ნაწილი უკვე საგრძნობლად გაძვირდა. საქართველო საინვესტიციო ციკლში კიდევ უფრო ადრე დგას და მოითხოვს დეველოპერის, ოპერატორისა და გასვლის ლიკვიდურობის გაცილებით საფუძვლიან შემოწმებას.
ევროპული კაპიტალის რუკა იცვლება არა იმიტომ, რომ მომწიფებულმა ბაზრებმა მიმზიდველობა დაკარგეს. ინვესტორებმა უფრო მკაცრად დაიწყეს აქტივის ფასის შედარება მიმდინარე შემოსავალთან და მოთხოვნის ხარისხთან. ამიტომ CEE, სამხრეთ ევროპა და ევროკავშირის მიღმა არსებული ცალკეული ბაზრები მეტ ყურადღებას იპყრობენ. საქართველოსთვის ეს შესაძლებლობებს ხსნის თბილისსა და პროფესიონალურად მართულ სასტუმრო უძრავ ქონებაში, მაგრამ ამ სეგმენტების მდგრადობა დამოკიდებული იქნება იმაზე, ეწევა თუ არა მოთხოვნა ახალ მიწოდებას.
FAQ: ევროპის უძრავი ქონების ინვესტიციები 2026 წელს
რამდენის ინვესტიცია ხორციელდება ევროპულ უძრავ ქონებაში 2026 წელს?
იანვარ–სექტემბერში Savills დაახლოებით €156 მლრდ-ის ინვესტიციას ელოდება, რაც 4%-ით მეტია წინა წლის შესაბამის პერიოდზე.
სად იზრდება ინვესტიციები ყველაზე სწრაფად?
ცენტრალური და აღმოსავლეთი ევროპა იმატებს დაახლოებით 34%-ით, ჩრდილოეთ ევროპა — 25%-ით, სამხრეთ ევროპა — 20%-ით. დანარჩენი დასავლეთ ევროპა მცირდება დაახლოებით 5%-ით, ხოლო დიდი ბრიტანეთი, გერმანია და საფრანგეთი ერთად — 8%-ით.
მართლაც გადის თუ არა კაპიტალი დასავლეთ ევროპიდან?
სრულად — არა. დასავლური ბაზრები კვლავ ყველაზე დიდი და ლიკვიდური რჩება. მცირდება მათი შედარებითი უპირატესობა: ინვესტორები უფრო ხშირად ადარებენ მათ შემოსავლიანობას CEE-სთან, სამხრეთ და ჩრდილოეთ ევროპასთან.
რატომ იზიდავს CEE ინვესტორებს?
რეგიონი გვთავაზობს უფრო მაღალ შემოსავლიანობას, ცალკეულ ქალაქებში იჯარის უფრო სწრაფ ზრდას და ხარისხიანი ობიექტების შეზღუდულ მიწოდებას. მნიშვნელოვანი ფაქტორი გახდა ადგილობრივი ინსტიტუციური კაპიტალის ზრდაც.
რა ხდება პოლონეთში?
ვარშავა მხარდაჭერას იღებს ახალი ხარისხიანი საოფისე მიწოდების დეფიციტისა და იჯარის ზრდისგან. დამატებით მოთხოვნას ჩეხი და სხვა რეგიონული ინვესტორები აყალიბებენ.
რა ხდება ჩეხეთში?
კომერციულ უძრავ ქონებაში ინვესტიციებმა 2026 წლის პირველ ნახევარში დაახლოებით €1,4 მლრდ-ს მიაღწია. II კვარტალში მოცულობის 74% ადგილობრივმა მყიდველებმა უზრუნველყვეს.
რატომ რჩება ესპანეთი მიმზიდველი?
ქვეყანა აერთიანებს ეკონომიკურ ზრდას, ტურიზმს, საცხოვრებლის დეფიციტსა და სასტუმროების, იჯარისა და ლოგისტიკის განვითარებულ ბაზრებს. II კვარტალში საცხოვრებლის ფასები წლიურად 12,1%-ით გაიზარდა.
შედის თუ არა საქართველო Savills-ის CEE-ს სტატისტიკაში?
არა. საქართველო განიხილება ცალკე, როგორც მეზობელი საინვესტიციო ბაზარი, რომელიც საერთაშორისო კაპიტალის ნაწილისთვის კონკურირებს.
რა ხდება თბილისის უძრავ ქონებაში?
აგვისტოში გარიგებების რაოდენობა წლიურად 18,9%-ით გაიზარდა 3 388-მდე, ხოლო ფულადი მოცულობა — 35,2%-ით, $297 მლნ-მდე.
რატომ მოითხოვს ბათუმი უფრო ფრთხილ მიდგომას?
უცხოელები გარიგებების 52%-ს უზრუნველყოფენ, ხოლო საინვესტიციო აპარტამენტების მიწოდება სწრაფად იზრდება. ეს ზრდის კონკურენციას მასობრივ მოკლევადიან იჯარაში.
რატომ შეიძლება იყოს საქართველოს ბრენდირებული სასტუმრო უძრავი ქონება საინტერესო ინვესტორისთვის?
საერთაშორისო ბრენდირებული სასტუმრო ფონდი გაცილებით მცირე რჩება, ვიდრე აპარტამენტების მასობრივი ბაზარი. ასეთი ობიექტი იძლევა წვდომას პროფესიონალურ მართვასა და ტურისტულ მოთხოვნაზე, მაგრამ მოითხოვს პროექტისა და ხელშეკრულების ცალკე შემოწმებას.