













לוגיסטיקה באירופה 2026: ההון בוחר במחסנים המובילים
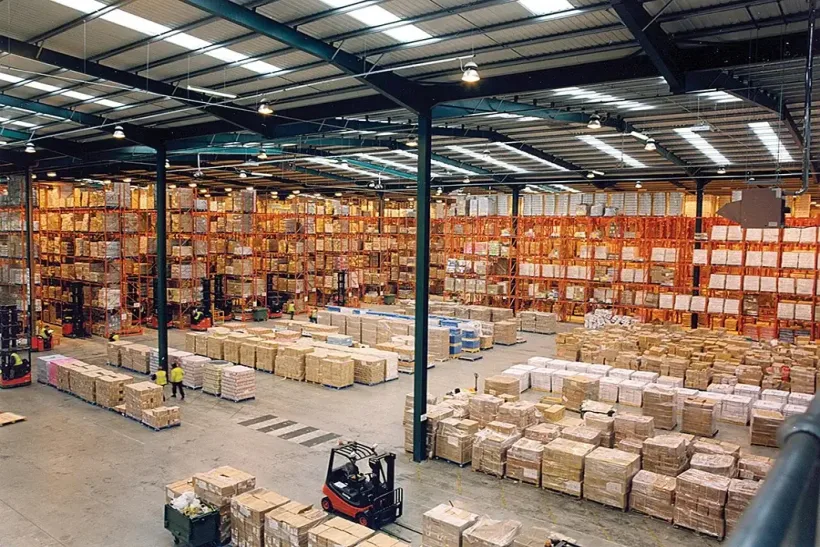
Axisadman, Wikimedia Commons, CC BY-SA 3.0
שוק הנדל״ן הלוגיסטי באירופה בשנת 2026 התגלה כעמיד יותר מהציפיות. במחצית הראשונה הגיע היקף השכירות ל-14,01 מיליון מ״ר, עלייה של 20,5% לעומת התקופה המקבילה אשתקד. אולם צמיחה זו אינה מסמלת חזרה לשוק הקודם, שבו כמעט כל מחסן מודרני נהנה ממחסור כללי בהיצע.
דוח הסתיו European Real Estate Logistics Census Savills מצביע על מציאות שונה. מתוך 628 משתתפי הסקר, 38% מהשוכרים מעריכים את התנאים העסקיים כטובים יותר מאשר לפני שנה, 41% צופים שיפור ב-12 החודשים הקרובים, ורק 8% צופים הידרדרות. לצד זאת, 47% מתכננים להגדיל את שטחי האחסון בתוך שנה עד שלוש שנים, בעוד ש-54% מתכוונים במקביל לפנות לפחות נכס אחד. חברות מתרחבות ומצטמצמות בעת ובעונה אחת: סוגרות אתרים מתאימים פחות ומעבירות פעילות למבנים יעילים יותר. נתוני Savills ממחישים היטב מדוע בשנת 2026 תשואה בלוגיסטיקה תלויה יותר ויותר בנכס הספציפי.
מחסן מוביל נקבע כיום לא רק לפי הכתובת
נגישות תחבורתית טובה נותרה תנאי הכרחי, אך היא כבר אינה מספיקה. עבור השוכרים הופכים לחיוניים יותר הגישה לכוח אדם, קיבולת החשמל, גובה המבנה, עומק החצר, הגמישות בתכנון החלל והמוכנות של הנכס לאוטומציה.
יותר משלושה רבעים מהנשאלים בסקר Savills דורשים גובה תקרה של 12 מטרים לפחות. 42% מכוונים לגובה של 12–15 מטרים, ו-33% נוספים ל-15–20 מטרים. נכס כזה מאפשר הצבת מדפים גבוהים יותר ומערכות אוטומטיות, ובכך מגדיל את כושר הטיפול בסחורה ללא צורך בהגדלת שטח המגרש באותו יחס.
מכאן נובעת ההתפצלות החדשה בשוק. שני מחסנים סמוכים לאותו ציר תנועה עשויים ליהנות מרמות נזילות שונות לחלוטין, אם אחד מהם מותאם למרכז הפצה אוטומטי והשני דורש שדרוג יקר. בשנת 2026 ההגדרה ״נכס מוביל״ (Prime) מתארת פחות את יוקרת המיקום ויותר את התאמת המבנה לפעילות מוגדרת.
חשמל הופך לחלק בלתי נפרד משווי הנדל״ן
כמעט 89% מהשוכרים צופים עלייה בדרישות החשמל בשלוש השנים הקרובות. כבר כעת, 26% סבורים שקיבולת החשמל בנכסים הפעילים אינה מספקת. יותר ממחצית המשתתפים מתכננים להגדיל השקעות בבינה מלאכותית, ו-42% באוטומציה של מחסנים.
שילוב זה משנה ישירות את הדרישות מהנדל״ן. קווי רובוטיקה, אחסון אוטומטי, טעינת ציוד, מיון וניהול דיגיטלי מחייבים אספקת חשמל יציבה ומבנה פנימי מותאם.
עבור היזמים, מגבלה זו כבר הפכה לאתגר ממשי. 77% מציינים את קיבולת החשמל הזמינה כמכשול לפרויקטים חדשים, 73% מצביעים על לוחות הזמנים לתכנון וקבלת היתרים, ו-62% על עלויות הבנייה. לכן, מגרש עם חיבור חשמל מאושר עשוי ליהנות מיתרון משמעותי עוד לפני תחילת הבנייה.
מחסן עם הספק חשמל בלתי מספק אינו יכול לפצות על כך לאורך זמן באמצעות דמי שכירות נמוכים בלבד. אם הרחבת החיבור יקרה או בלתי אפשרית, מאגר השוכרים הפוטנציאליים מצטמצם, והסיכון להתיישנות טכנולוגית גדל.
אוטומציה משנה את הכלכלה של השטח
השוכר בוחן יותר ויותר לא רק את כמות המ״ר, אלא את התפוקה של המבנה. מידוף גבוה, אחסון רובוטי וצפיפות אחסון גבוהה יותר מאפשרים לטפל בהיקפי סחורה גדולים בהרבה מבלי להרחיב את המחסן בהתאם.
מציאות זו משנה את תפקידו של הנדל״ן בלוגיסטיקה. המבנה הופך לחלק ממערך הייצור של השוכר, ולכן מעבר לנכס נחות עלול להגדיל את ההוצאות התפעוליות יותר מאשר החיסכון בדמי השכירות.
כך נוצר פער ברור בין המלאי המודרני למלאי הישן. מחסן ישן עשוי להישאר תקין מבחינה הנדסית, אך לאבד ביקוש בשל מגבלות גובה, אספקת חשמל, גודל החצר או חוסר יכולת לשלב קווי אוטומציה.
המלאי הישן מאבד מעמדו עוד לפני ירידת המחיר
נתוני Savills לרבעון השני מאשרים את הריבוד הזה. שיעור השטחים הלוגיסטיים הפנויים הממוצע באזור EMEA ירד ל-6,7%, אך הטווח רחב מאוד: בדבלין עמד השיעור על 2,8%, במדריד על 9%, ובבודפשט על 14,8%.
זמינות גבוהה אינה מעידה תמיד על מבחר רחב של מחסנים מתאימים. חלק ניכר מהשטחים הפנויים משתייך למלאי הישן, שאינו עומד בדרישות ההספק, האוטומציה והיעילות הנדרשות כיום.
מדד דמי השכירות הממוצע של Savills עלה ב-0,6% בלבד בחישוב שנתי וירד ב-0,3% ברמה רבעונית. עם זאת, נכסים מובחרים שומרים על עוצמת תמחור, בעוד שנכסים מותאמים פחות מתמודדים עם תקופות עמידה ריקות ממושכות, גידול בהטבות לשוכרים ועלויות שדרוג גבוהות.
עבור המשקיע מדובר בהבדל קריטי. נכס מיושן עשוי שלא לרדת מיד במחיר העסקה, אך התוצאות הכלכליות שלו נשחקות בעקבות חוסר תפוסה, הוצאות הון ויציאה מורכבת יותר מההשקעה.
ההון מתרכז בנכסים המובחרים
שוק ההשקעות זהיר יותר משוק השכירות. במחצית הראשונה עמד היקף ההשקעות בנדל״ן תעשייתי ולוגיסטי באירופה על 18,7 מיליארד אירו, כ-10% מתחת לממוצע ארוך הטווח.
רק 34% מהמשקיעים שנסקרו צופים גידול בהיקפי העסקאות ב-12 החודשים הקרובים, לעומת 57% שנה קודם לכן. שיעור הצופים ירידה עלה מ-7% ל-29%.
עם זאת, הביקוש לנכסים הטובים ביותר התחזק. 81% מהמשקיעים מתכננים לרכוש נדל״ן לוגיסטי מובחר, לעומת 73% לפני שנה. עבור 78%, פוטנציאל עליית שכר הדירה היווה שיקול מרכזי ברכישה.
מדובר בשוק שונה מבחינת התשואות. המשקיעים אינם מביאים בחשבון ירידה גורפת בשיעורי ההיוון. 57% צופים תשואה של 4,5–5% במחסנים המובילים, והקבוצה הבאה בגודלה צופה 5–6%. התשואה תלויה יותר ויותר באיכות תזרים השכירות וביכולת של המבנה הספציפי לשמר ביקוש גבוה לאורך זמן.
פולין מחזקת את מעמדה בלוגיסטיקה האירופית
מרכז אירופה מהווה דוגמה מובהקת לאופן שבו צמיחה כללית מתקיימת לצד סינון קפדני של נכסים. לפי נתוני Savills, במחצית הראשונה עלה היקף השכירות של נדל״ן לוגיסטי בפולין ב-56,9% בחישוב שנתי. צ׳כיה הוסיפה 13%, גרמניה עלתה ב-23,3%, בעוד שרומניה רשמה ירידה של 41,5%.
השוק הפולני גדול דיו כדי להתחרות לא רק בתוך אזור CEE. חברת CBRE מעריכה את מלאי המחסנים המודרני במדינה בסוף יוני ב-38 מיליון מ״ר, עלייה של 5,5% בהשוואה לתקופה המקבילה. במחצית הראשונה נמסרו מעל 1,23 מיליון מ״ר, ו-1,30 מיליון מ״ר נוספים נמצאו בבנייה.
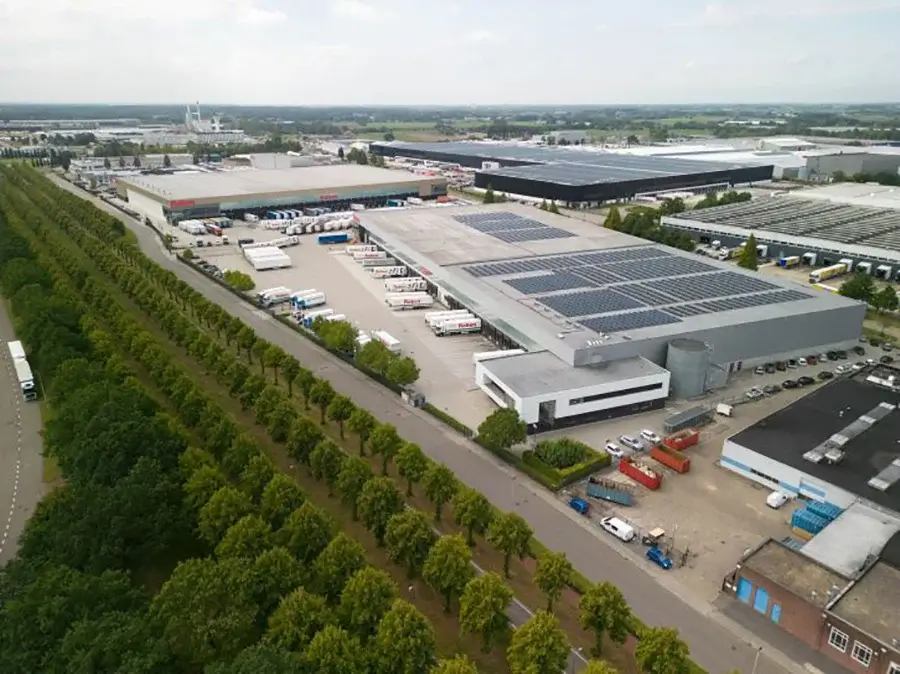
מרכז לוגיסטי של Raben בפולין. היקף השוק גדל, אך הביקוש מתרכז יותר ויותר בנכסים מודרניים. צילום: Kasia kawa12, Wikimedia Commons, CC BY-SA 4.0.

עבור המשקיע, פולין אטרקטיבית בזכות שילוב של שוק פנימי רחב, מסחר אלקטרוני, תעשייה, רכב ומיקום אסטרטגי בין גרמניה למזרח האיחוד האירופי. אולם שוק גדול אינו מייתר את הצורך בסינון איכותי. נכס מודרני בעל הספק חשמל הולם ותכנון גמיש נהנה מסיכויים גבוהים יותר לחוזה ארוך טווח ולנזילות גבוהה יותר.
עיקרון זה ניכר כבר בסגמנט המשרדים במרכז אירופה: ההון חוזר בעיקר למבנים מודרניים בעלי היצע מתחרה מוגבל. המאמר של International Investment על חזרת המשקיעים למשרדים באזור CEE מציג בידול דומה בין הנכסים המובחרים לשאר המלאי.
צ׳כיה צומחת, אך גם ההיצע גדל
השוק הצ׳כי חזר לצמיחה בהשכרות, אך יש להביא בחשבון את היקף ההיצע החדש. חברת Cushman & Wakefield מעריכה את מלאי הנדל״ן התעשייתי-לוגיסטי המודרני במדינה ברבעון השני ב-13,73 מיליון מ״ר. שיעור השטחים הפנויים הגיע ל-5,5%, שהם כ-751 אלף מ״ר.
בהליכי בנייה נמצאו כ-1,15 מיליון מ״ר. חברות יצרניות היוו 42% מהיקף ההשכרות ברבעון, מה שהופך את אספקת החשמל והמאפיינים הטכניים של המבנים לחשובים במיוחד.
דמי השכירות בנכסים המובילים נותרו יציבים: כ-7,50 אירו למ״ר לחודש בפראג ו-6,50 אירו בברנו. עם זאת, עליית השטחים הפנויים באזורים מסוימים מעמידה את בעלי הנכסים הישנים מול תחרות גוברת.
לכן, פולין וצ׳כיה תומכות בתזת ההשקעה ב-CEE, אך אינן מהוות הצדקה לרכישת כל מחסן באזור. ההבדל בין נכס חדש בעל קיבולת חשמל זמינה לבין מחסן מיושן ללא תוכנית שדרוג מוגדרת הופך למשמעותי יותר מעצם התיוג של אזור CEE.
השוכרים יבצעו התאמות תכופות יותר בתיקי הנכסים
אחד האותות הבולטים ביותר מדוח ה-Census של הסתיו הוא הרחבה ופינוי שטחים במקביל. 47% מהחברות מעוניינות להגדיל שטח, אך 54% מתכוונות לפנות לפחות מבנה אחד.
נוסף על כך, 47% מהשוכרים שוקלים נכסים חדשים ושיעור זהה בוחן פרויקטים שנבנים בהתאמה אישית (Build-to-Suit). במלאי הישן מעוניינים רק 19%.
נתון זה מסביר מדוע היקף השכרות גבוה אינו משקף גידול זהה בשטח התפוס בפועל. חברה עשויה לפתוח מרכז הפצה אוטומטי אחד גדול ובמקביל לסגור מספר מחסנים ישנים.
CBRE מזהה אף היא תופעה זו: בעשרת השווקים הלוגיסטיים המובילים באירופה עלה היקף השכירות במחצית הראשונה ב-15%, בעוד שהקליטה נטו (Net Absorption) נותרה מתונה בהרבה. השוכרים עברו בראש ובראשונה למבנים איכותיים יותר, ולא הסתפקו רק בהגדלת סך השטחים הכולל.
הלוגיסטיקה האירופית הופכת לשוק של מבנים בודדים
במחזור הקודם די היה בבחירת הסקטור הנכון. בהמשך נדרשו המשקיעים לבחור מדינה ועיר. בשנת 2026 הסינון יורד לרמה נמוכה אף יותר — עד לרמת המבנה הבודד.
הביקוש ללוגיסטיקה באירופה נותר איתן. חברות מחזקות שרשראות אספקה, מקרבות חלק מהייצור לשוקי היעד, מחזיקות יותר מלאי בתוך אירופה ומשקיעות באוטומציה.
אולם תהליכים אלה תומכים במחסנים שונים באופן בלתי אחיד. ההון זורם למבנים שבהם קיימים חשמל, גובה, חצר, כוח אדם, נגישות תחבורתית ויכולת לשנות את התצורה בהתאם לתהליכים חדשים.
עבור נכסים מובחרים מגמה זו מחזקת את רמות השכירות ואת הנזילות. עבור המלאי הישן, התיישנות טכנולוגית הופכת לסיכון השקעה מובהק.
קבלו ייעוץ בנושא השקעות נדל״ן ממומחי International Investment
שאלות ותשובות: נדל״ן לוגיסטי באירופה בשנת 2026
האם הביקוש למחסנים באירופה יורד?
לא. במחצית הראשונה הגיע היקף השכירות ל-14,01 מיליון מ״ר וצמח ב-20,5% בחישוב שנתי. עם זאת, תהליך קבלת ההחלטות של חברות התארך והסינון של מבנים הפך לקפדני בהרבה.
אילו מחסנים נחשבים לנכסים מובילים בשנת 2026?
מיקום טוב אינו מספיק עוד. גורמים מכריעים כוללים קיבולת חשמל, גובה תקרה, גישה לכוח אדם, חצר תפעולית יעילה, תחבורה, גמישות פנימית ומוכנות לאוטומציה.
מדוע מחסנים ישנים הופכים למסוכנים יותר להשקעה?
נכס ישן עלול שלא לעמוד בדרישות החשמל, הגובה והאוטומציה. הדבר מוביל לתקופות עמידה ממושכות ללא שוכרים, להוצאות שדרוג גבוהות ולהטבות נרחבות הנדרשות למשיכת שוכרים.
מה מתרחש בלוגיסטיקה של פולין?
במחצית הראשונה עלה היקף השכירות בפולין ב-56,9%. מלאי המחסנים המודרני הגיע ל-38 מיליון מ״ר, והבנייה נמשכת. לצד זאת, איכות הנכס וקיבולת החשמל הזמינה חשובות יותר מהצמיחה הכללית של השוק.
מה מצב שוק הלוגיסטיקה בצ׳כיה?
ברבעון השני הגיע המלאי המודרני ל-13,73 מיליון מ״ר, ושיעור השטחים הפנויים עמד על 5,5%. חברות תעשייה מייצרות נתח משמעותי מהביקוש, מה שמבליט במיוחד את חשיבות המאפיינים הטכניים של המחסנים.