







 Covivio Hotels-ის შემოსავალი ცხრა თვეში 4,7%-ით გაიზარდა
 ლიეტუვაში ბინების ფასების ზრდა დაჩქარდა
 საერთაშორისო შემოსავლები რეკორდულ ნიშნულზეა, უცხოური ბარათებით ოპერაციები კი 31%-ით გაიზარდა - როგორია ტურისტული აქტივობის ეკონომიკური შედეგები საქართველოში, ბოლო წლებსა და თვეებში
 ნორვეგიის ნავთობის ფონდი ევროპის საწყობებში €1,5 მლრდ-ის ინვესტიციას განახორციელებს
 ბაზრების ვარდნა 30 ოქტომბერს: დაიცავს თუ არა კაპიტალს ბრენდული სასტუმროები
 თბილისში საცხოვრებელი უძრავი ქონება წლიურად 5.9%-ით გაძვირდა
ევროპის ლოგისტიკა 2026: კაპიტალი საუკეთესო საწყობებს ირჩევს
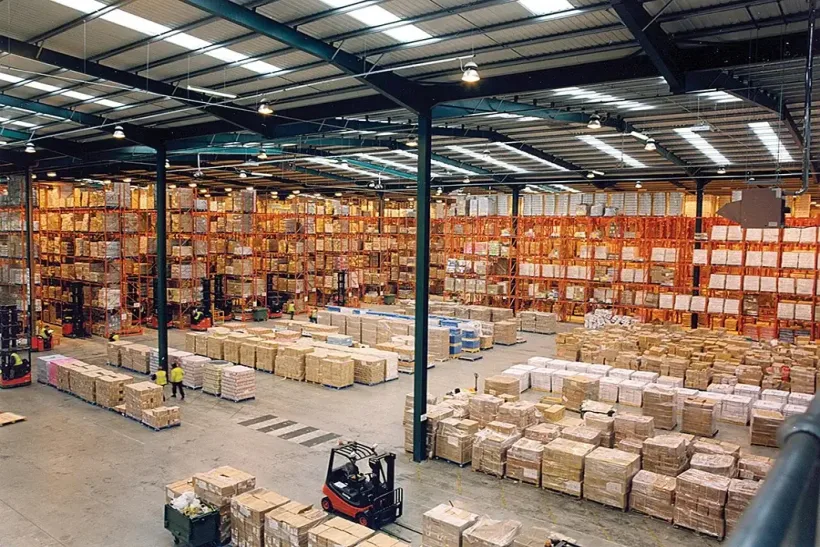
Axisadman, Wikimedia Commons, CC BY-SA 3.0
ევროპის სასაწყობო უძრავი ქონების ბაზარი 2026 წელს მოსალოდნელზე უფრო მდგრადი აღმოჩნდა. პირველ ნახევარწლიურ პერიოდში იჯარის მოცულობამ 14,01 მლნ კვ. მ-ს მიაღწია, რაც წლიურ ჭრილში 20,5%-ით მეტია. თუმცა ეს ზრდა არ ნიშნავს ძველი ბაზრის დაბრუნებას, სადაც თითქმის ნებისმიერი თანამედროვე საწყობი მიწოდების საერთო დეფიციტით სარგებლობდა.
შემოდგომის European Real Estate Logistics Census Savills სხვა სურათს აჩვენებს. კვლევის 628 მონაწილიდან დამქირავებელთა 38% ბიზნესგარემოს ერთი წლის წინანდელთან შედარებით უკეთესად აფასებს, 41% მომდევნო 12 თვეში გაუმჯობესებას ელოდება, ხოლო გაუარესებას — მხოლოდ 8%. ამასთან, 47% გეგმავს სასაწყობო ფართების გაზრდას ერთი-სამი წლის განმავლობაში, ხოლო 54% პარალელურად აპირებს მინიმუმ ერთი ობიექტის დაცლას. კომპანიები ერთდროულად ფართოვდებიან და მცირდებიან: ხურავენ ნაკლებად შესაფერის ლოკაციებს და ოპერაციები უფრო მწარმოებლურ შენობებში გადააქვთ. Savills-ის მონაცემები ნათლად აჩვენებს, თუ რატომ არის 2026 წელს ლოგისტიკის შემოსავლიანობა სულ უფრო მეტად დამოკიდებული კონკრეტულ ობიექტზე.
პირველკლასოვან საწყობს უკვე მხოლოდ მისამართი აღარ განსაზღვრავს
კარგი სატრანსპორტო ხელმისაწვდომობა სავალდებულო პირობად რჩება, თუმცა ის უკვე საკმარისი აღარ არის. დამქირავებლებისთვის სულ უფრო მნიშვნელოვანი ხდება პერსონალზე წვდომა, ენერგოსიმძლავრე, შენობის სიმაღლე, ეზოს სიღრმე, სივრცის კონფიგურაციის შეცვლის შესაძლებლობა და ობიექტის მზადყოფნა ავტომატიზაციისთვის.
Savills-ის რესპონდენტთა სამ მეოთხედზე მეტი საწყობის სიმაღლეს მინიმუმ 12 მეტრს ითხოვს. 42% ორიენტირებულია 12–15 მეტრზე, კიდევ 33% — 15–20 მეტრზე. ასეთი ობიექტი იძლევა უფრო მაღალი სტელაჟებისა და ავტომატიზებული აღჭურვილობის განთავსების საშუალებას, რაც ზრდის გამტარუნარიანობას მიწის ნაკვეთის ფართობის პროპორციული ზრდის გარეშე.
აქედან მოდის ბაზრის ახალი დაყოფაც. ერთსა და იმავე მაგისტრალზე მდებარე ორ საწყობს შესაძლოა სრულიად განსხვავებული ლიკვიდურობა ჰქონდეს, თუკი ერთი გათვლილია ავტომატიზებულ სადისტრიბუციო ცენტრზე, ხოლო მეორე ძვირადღირებულ მოდერნიზაციას საჭიროებს. 2026 წელს სიტყვა „პირველკლასოვანი“ სულ უფრო ხშირად აღწერს არა ლოკაციის პრესტიჟულობას, არამედ შენობის ვარგისიანობას კონკრეტული ოპერაციისთვის.
ელექტროენერგია უძრავი ქონების ღირებულების ნაწილი ხდება
დამქირავებელთა თითქმის 89% უახლოეს სამ წელიწადში ენერგოსიმძლავრეზე მოთხოვნის ზრდას ელოდება. უკვე დღეს 26% მიიჩნევს, რომ მოქმედი ობიექტების სიმძლავრეები არასაკმარისია. მონაწილეთა ნახევარზე მეტი გეგმავს ინვესტიციების გაზრდას ხელოვნურ ინტელექტში, ხოლო 42% — საწყობის ავტომატიზაციაში.
ეს კავშირი პირდაპირ ცვლის მოთხოვნებს უძრავი ქონების მიმართ. რობოტიზებული ხაზები, ავტომატური დასაწყობება, ტექნიკის დამუხტვა, დახარისხება და ციფრული მართვა სტაბილურ ელექტრომომარაგებასა და შესაფერის შიდა კონფიგურაციას მოითხოვს.
დეველოპერებისთვის ეს შეზღუდვა უკვე პრაქტიკულ პრობლემად იქცა. 77% ხელმისაწვდომ სიმძლავრეს ახალი პროექტების დაბრკოლებად ასახელებს, 73% — დაგეგმარებისა და ნებართვების მიღების ვადებს, 62% — მშენებლობის ხარჯებს. ამიტომ ნაკვეთმა დადასტურებული მიერთებით შესაძლოა უპირატესობა მშენებლობის დაწყებამდეც კი მოიპოვოს.
არასაკმარისი სიმძლავრის მქონე საწყობის კომპენსირება დაბალი იჯარით უსასრულოდ შეუძლებელია. თუ მიერთების გაფართოება ძვირია ან შეუძლებელი, პოტენციურ დამქირავებელთა წრე ვიწროვდება, ხოლო ტექნოლოგიური მორალური ცვეთის რისკი იზრდება.
ავტომატიზაცია ფართობის ეკონომიკას ცვლის
დამქირავებელი სულ უფრო ხშირად აფასებს არა უბრალოდ კვადრატულ მეტრებს, არამედ შენობის მწარმოებლურობას. მაღალი სტელაჟები, რობოტიზებული შენახვა და საქონლის უფრო მჭიდრო განთავსება იძლევა უფრო დიდი მოცულობის დამუშავების შესაძლებლობას საწყობის პროპორციული გაფართოების გარეშე.
ეს ცვლის უძრავი ქონების როლს ლოგისტიკაში. შენობა დამქირავებლის საწარმოო სისტემის ნაწილი ხდება, ამიტომ სუსტ ობიექტში გადასვლამ შესაძლოა საოპერაციო ხარჯები იმაზე მეტად გაზარდოს, ვიდრე საიჯარო განაკვეთზე მიღებული ეკონომიაა.
აქედან ჩნდება წყვეტა თანამედროვე და მეორად ფონდს შორის. ძველი საწყობი შესაძლოა ტექნიკურად გამართული რჩებოდეს, მაგრამ კარგავდეს მოთხოვნას სიმაღლის, ელექტრომომარაგების, ეზოს ან ავტომატიზებული ხაზების განთავსების შეუძლებლობის გამო.
მეორადი ფონდი პოზიციებს ფასის დაცემამდე კარგავს
Savills-ის მეორე კვარტლის მონაცემები ადასტურებს ამ დიფერენციაციას. ხელმისაწვდომი ლოგისტიკური ფართების საშუალო წილი EMEA-ში 6,7%-მდე შემცირდა, თუმცა განსხვავება ძალიან დიდია: დუბლინში ის 2,8%-ს შეადგენდა, მადრიდში — 9%-ს, ხოლო ბუდაპეშტში — 14,8%-ს.
მაღალი ხელმისაწვდომობა ყოველთვის არ ნიშნავს შესაფერისი საწყობების დიდ არჩევანს. თავისუფალი ფართების მნიშვნელოვანი ნაწილი ეკუთვნის ძველ ფონდს, რომელიც ნაკლებად აკმაყოფილებს მოთხოვნებს სიმძლავრის, ავტომატიზაციისა და ეფექტიანობის კუთხით.
Savills-ის საიჯარო განაკვეთების საშუალო ინდექსი წლიურ ჭრილში მხოლოდ 0,6%-ით გაიზარდა, ხოლო კვარტალში 0,3%-ით შემცირდა. თუმცა პირველკლასოვანი ობიექტები ინარჩუნებენ საფასო ძალას, ხოლო ნაკლებად შესაფერისი შენობები აწყდებიან უფრო ხანგრძლივ მოცდენას, დამქირავებლებისთვის შეღავათების გაზრდასა და მოდერნიზაციის ხარჯების ზრდას.
ინვესტორისთვის ეს არსებითი განსხვავებაა. მეორადი ობიექტი შესაძლოა დაუყოვნებლივ არ გაიაფდეს გარიგების ფასში, მაგრამ მისი ეკონომიკა უარესდება მოცდენების, კაპიტალური დანახარჯებისა და ინვესტიციიდან უფრო რთული გამოსვლის გამო.
კაპიტალი საუკეთესო ობიექტებში კონცენტრირდება
საინვესტიციო ბაზარი იჯარის ბაზარზე უფრო ფრთხილია. პირველ ნახევარწლიურ პერიოდში ევროპის სამრეწველო და ლოგისტიკურ უძრავ ქონებაში დაბანდებების მოცულობამ €18,7 მლრდ შეადგინა და გრძელვადიან საშუალოზე დაახლოებით 10%-ით დაბალი დარჩა.
გამოკითხულ ინვესტორთა მხოლოდ 34% ელოდება გარიგებების მოცულობის ზრდას მომდევნო 12 თვეში, წინა წლის 57%-თან შედარებით. შემცირების მომლოდინეთა წილი 7%-დან 29%-მდე გაიზარდა.
თუმცა მოთხოვნა საუკეთესო ობიექტებზე გაძლიერდა. პირველკლასოვანი ლოგისტიკური უძრავი ქონების შეძენას ინვესტორთა 81% გეგმავს, ერთი წლის წინანდელი 73%-ის საპირისპიროდ. 78%-ისთვის იჯარის ზრდის პერსპექტივები შესყიდვის მნიშვნელოვანი ფაქტორი გახდა.
ეს უკვე შემოსავლიანობის სრულიად განსხვავებული ბაზარია. კაპიტალიზაციის განაკვეთების ფართო კლებას ინვესტორები არ მოელიან. 57% საუკეთესო საწყობების შემოსავლიანობას 4,5–5%-ის დიაპაზონში ელოდება, სიდიდით შემდეგი ჯგუფი კი — 5–6%-ში. შემოსავლიანობა სულ უფრო მეტად არის დამოკიდებული საიჯარო ნაკადის ხარისხსა და კონკრეტული შენობის უნარზე, დარჩეს მოთხოვნადი.
პოლონეთი ევროპულ ლოგისტიკაში პოზიციებს ამყარებს
ცენტრალური ევროპა კარგ მაგალითს იძლევა იმისა, თუ როგორ ერწყმის საერთო ზრდა ობიექტების მკაცრ შერჩევას. Savills-ის მონაცემებით, პირველ ნახევარწლიურ პერიოდში პოლონეთში ლოგისტიკური უძრავი ქონების იჯარის მოცულობა წლიურად 56,9%-ით გაიზარდა. ჩეხეთმა მოიმატა 13%, გერმანიამ — 23,3%, ხოლო რუმინეთი, პირიქით, 41,5%-ით შემცირდა.
პოლონეთის ბაზარი ამასთან უკვე საკმარისად დიდია იმისთვის, რომ კონკურენცია გაუწიოს არა მხოლოდ CEE-ს ფარგლებში. CBRE ქვეყნის თანამედროვე სასაწყობო ფონდს ივნისის ბოლოსთვის 38 მლნ კვ. მ-ად აფასებს, რაც წლიურად 5,5%-ით მეტია. პირველ ნახევარწლიურ პერიოდში ექსპლუატაციაში შევიდა 1,23 მლნ კვ. მ-ზე მეტი, კიდევ 1,30 მლნ კვ. მ მშენებლობის პროცესში იყო.
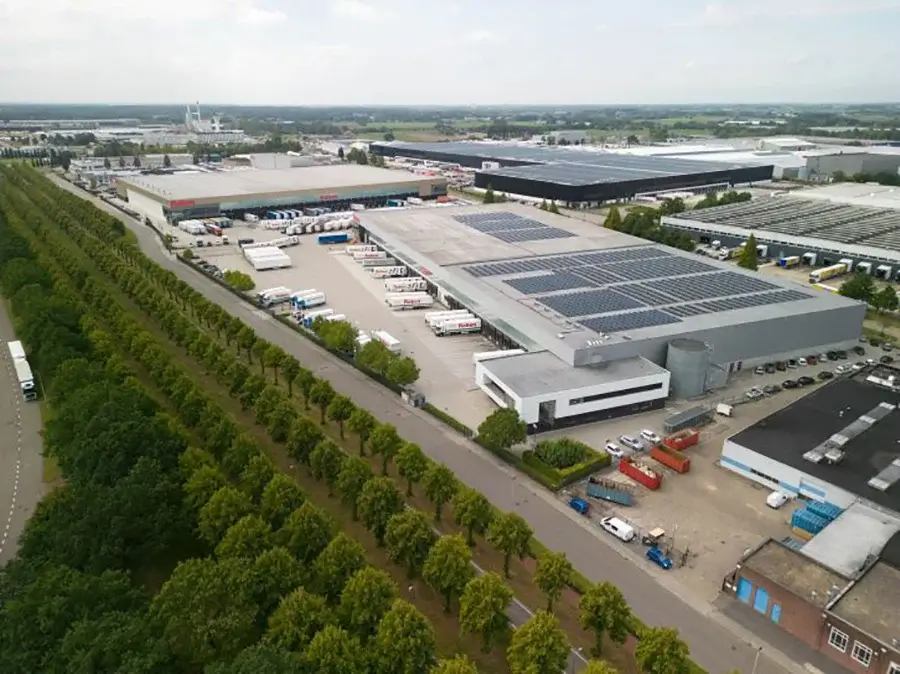
Raben-ის ლოგისტიკური ცენტრი პოლონეთში. ბაზრის მასშტაბი იზრდება, თუმცა მოთხოვნა სულ უფრო მეტად კონცენტრირდება თანამედროვე ობიექტებში. ფოტო: Kasia kawa12, Wikimedia Commons, CC BY-SA 4.0.

ინვესტორისთვის პოლონეთი საინტერესოა შიდა ბაზრის, ელექტრონული კომერციის, წარმოების, ავტოინდუსტრიისა და გერმანიასა და ევროკავშირის აღმოსავლეთ ნაწილს შორის არსებული მდებარეობის შერწყმით. თუმცა დიდი ბაზარი თავისთავად არ გამორიცხავს ხარისხის მიხედვით შერჩევას. თანამედროვე ობიექტს საკმარისი სიმძლავრითა და შესაფერისი გეგმარებით მეტი შანსი აქვს გრძელვადიან ხელშეკრულებასა და უფრო მაღალ ლიკვიდურობაზე.
იგივე პრინციპი უკვე შეიმჩნევა ცენტრალური ევროპის საოფისე სეგმენტშიც: კაპიტალი უპირველეს ყოვლისა ბრუნდება თანამედროვე შენობებში, სადაც შეზღუდულია კონკურენტი მიწოდება. International Investment-ის მასალა CEE-ის ოფისებში ინვესტორების დაბრუნების შესახებ საუკეთესო აქტივებსა და დანარჩენ ფონდს შორის მსგავს დიფერენციაციას აჩვენებს.
ჩეხეთი იზრდება, თუმცა მიწოდებაც მატულობს
ჩეხეთის ბაზარი იჯარის ზრდას დაუბრუნდა, თუმცა აქ მნიშვნელოვანია მიწოდების ახალი მოცულობის გათვალისწინება. Cushman & Wakefield ქვეყნის თანამედროვე სამრეწველო-ლოგისტიკურ ფონდს II კვარტალში 13,73 მლნ კვ. მ-ად აფასებს. თავისუფალი ფართების წილმა 5,5%-ს მიაღწია, რაც დაახლოებით 751 ათასი კვ. მ-ია.
მშენებლობის ეტაპზე იყო დაახლოებით 1,15 მლნ კვ. მ. მწარმოებელმა კომპანიებმა კვარტალური იჯარის მოცულობის 42% უზრუნველყვეს, რაც ელექტრომომარაგებასა და შენობების ტექნიკურ მახასიათებლებს განსაკუთრებით მნიშვნელოვანს ხდის.
საუკეთესო ობიექტებში განაკვეთები სტაბილური რჩებოდა: დაახლოებით €7,50 კვ. მ-ზე თვეში პრაღაში და €6,50 ბრნოში. თუმცა ცალკეულ რეგიონებში თავისუფალი ფართების ზრდა ნიშნავს, რომ მეორადი შენობების მფლობელები უფრო დიდ კონკურენციას აწყდებიან.
ამიტომ პოლონეთი და ჩეხეთი მხარს უჭერენ CEE-ის საინვესტიციო ისტორიას, თუმცა არ იძლევიან რეგიონში ნებისმიერი საწყობის შეძენის საფუძველს. განსხვავება ხელმისაწვდომი სიმძლავრის მქონე ახალ ობიექტსა და მოდერნიზაციის გასაგები გეგმის არმქონე ძველ საწყობს შორის უფრო მნიშვნელოვანი ხდება, ვიდრე თავად CEE-ის იარლიყი.
დამქირავებლები პორტფელებს უფრო ხშირად შეცვლიან
შემოდგომის Census-ის ერთ-ერთი ყველაზე ძლიერი სიგნალია ფართების ერთდროული გაფართოება და გათავისუფლება. კომპანიების 47%-ს ფართობის გაზრდა სურს, მაგრამ 54% მინიმუმ ერთი შენობიდან გამოსვლას აპირებს.
გარდა ამისა, დამქირავებელთა 47% განიხილავს ახალ ობიექტებს და ამდენივე — კონკრეტულ დამკვეთზე მორგებულ პროექტებს. მეორადი ფონდით მხოლოდ 19% ინტერესდება.
ეს ხსნის, თუ რატომ არ უდრის იჯარის მაღალი მოცულობა რეალურად დაკავებული ფართობის იმავე ზრდას. კომპანიამ შესაძლოა გახსნას ერთი მსხვილი ავტომატიზებული სადისტრიბუციო ცენტრი და პარალელურად დახუროს რამდენიმე ძველი საწყობი.
CBRE ასევე აფიქსირებს ამ ეფექტს: ევროპის ათ უმსხვილეს ლოგისტიკურ ბაზარზე იჯარის მოცულობა პირველ ნახევარწლიურ პერიოდში 15%-ით გაიზარდა, ხოლო წმინდა შთანთქმა საგრძნობლად უფრო მშვიდი დარჩა. დამქირავებლები უპირველესად უფრო ხარისხიან შენობებში გადადიოდნენ და არა უბრალოდ ფართების საერთო მოცულობას ზრდიდნენ.
ევროპული ლოგისტიკა ცალკეული შენობების ბაზარი ხდება
წინა ციკლში საკმარისი იყო სექტორის სწორად შერჩევა. შემდეგ ინვესტორებს ქვეყნისა და ქალაქის არჩევა მოუწიათ. 2026 წელს შერჩევა კიდევ უფრო დაბალ საფეხურზე ჩამოდის — კონკრეტულ შენობამდე.
მოთხოვნა ევროპულ ლოგისტიკაზე ნარჩუნდება. კომპანიები აძლიერებენ მიწოდების ჯაჭვებს, წარმოების ნაწილს ბაზართან უფრო ახლოს გადმოაქვთ, ინახავენ მეტ მარაგს ევროპის შიგნით და დებენ ინვესტიციებს ავტომატიზაციაში.
თუმცა ეს პროცესები სხვადასხვა საწყობს განსხვავებულად უჭერს მხარს. კაპიტალი მიდის შენობებში, სადაც არის ელექტროენერგია, სიმაღლე, ეზო, სამუშაო ძალა, ტრანსპორტი და ახალ პროცესებზე კონფიგურაციის მორგების შესაძლებლობა.
პირველკლასოვანი ობიექტების შემთხვევაში ეს მხარს უჭერს იჯარასა და ლიკვიდურობას. მეორადი ფონდისთვის კი ტექნოლოგიური მორალური ცვეთა ცალკე საინვესტიციო რისკად იქცევა.
მიიღეთ კონსულტაცია უძრავ ქონებაში ინვესტიციების შესახებ International Investment-ის ექსპერტებისგან
FAQ: ევროპის ლოგისტიკური უძრავი ქონება 2026 წელს
ეცემა თუ არა მოთხოვნა საწყობებზე ევროპაში?
არა. პირველ ნახევარწლიურ პერიოდში იჯარის მოცულობამ 14,01 მლნ კვ. მ-ს მიაღწია და წლიურად 20,5%-ით გაიზარდა. თუმცა კომპანიებმა გადაწყვეტილებების მიღება უფრო გაახანგრძლივეს და შენობებს უფრო მკაცრად არჩევენ.
რომელი საწყობები ითვლება პირველკლასოვნად 2026 წელს?
კარგი ლოკაცია უკვე საკმარისი აღარ არის. მნიშვნელოვანია ენერგოსიმძლავრე, სიმაღლე, სამუშაო ძალაზე წვდომა, ეზოს ფუნქციურობა, ტრანსპორტი, გეგმარების მოქნილობა და ავტომატიზაციისთვის მზადყოფნა.
რატომ ხდება მეორადი საწყობები უფრო რისკიანი?
ძველი ობიექტი შესაძლოა არ შეესაბამებოდეს მოთხოვნებს ელექტროენერგიის, სიმაღლისა და ავტომატიზაციის კუთხით. ეს ზრდის მოცდენის ვადებს, მოდერნიზაციის ხარჯებსა და დამქირავებელთა მოსაზიდად საჭირო შეღავათებს.
რა ხდება პოლონეთის ლოგისტიკაში?
პირველ ნახევარწლიურ პერიოდში იჯარის მოცულობა პოლონეთში 56,9%-ით გაიზარდა. თანამედროვე სასაწყობო ფონდმა 38 მლნ კვ. მ-ს მიაღწია, ხოლო მშენებლობა გრძელდება. ამასთან, ობიექტის ხარისხი და ხელმისაწვდომი სიმძლავრე უფრო მნიშვნელოვანი ხდება, ვიდრე ბაზრის საერთო ზრდა.
რა ხდება ჩეხეთის ლოგისტიკაში?
II კვარტალში თანამედროვე ფონდმა 13,73 მლნ კვ. მ-ს მიაღწია, ხოლო თავისუფალი ფართების წილმა — 5,5%-ს. მწარმოებელი კომპანიები მოთხოვნის მნიშვნელოვან ნაწილს აყალიბებენ, ამიტომ საწყობების ტექნიკური მახასიათებლები განსაკუთრებულ მნიშვნელობას იძენს.