







 Выручка Covivio Hotels выросла на 4,7% за девять месяцев
 Цены на квартиры в Литве ускорили рост
 Доходы Грузии от туризма обновили рекорд
 Норвежский нефтяной фонд вложит €1,5 млрд в склады Европы
 Обвал рынков 30 октября: защитят ли капитал брендовые отели
 Жилая недвижимость в Тбилиси подорожала за год на 5,9%
Логистика Европы 2026: капитал выбирает лучшие склады
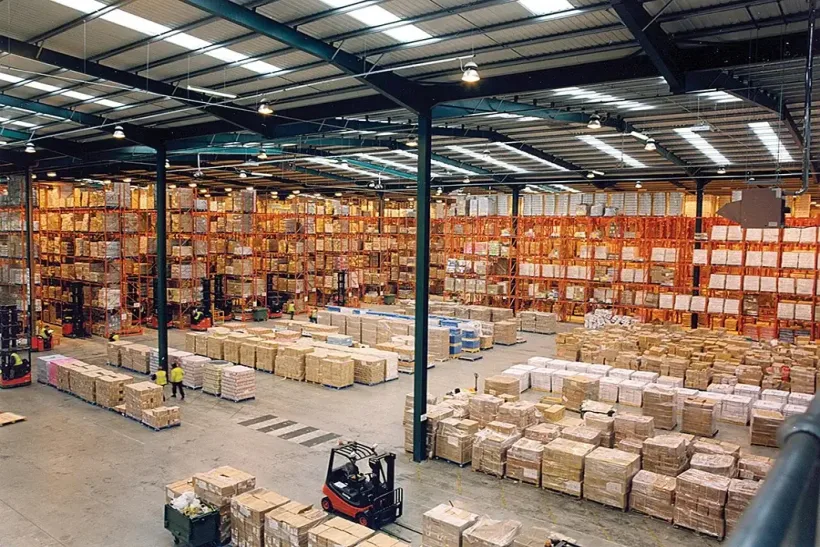
Axisadman, Wikimedia Commons, CC BY-SA 3.0
Европейский рынок складской недвижимости в 2026 году оказался устойчивее ожиданий. За первое полугодие объем аренды достиг 14,01 млн кв. м, на 20,5% больше год к году. Но рост не означает возвращение прежнего рынка, где почти любой современный склад выигрывал от общего дефицита предложения.
Осенний European Real Estate Logistics Census Savills показывает другое. Из 628 участников исследования 38% арендаторов оценивают условия для бизнеса лучше, чем год назад, 41% ждут улучшения в ближайшие 12 месяцев, а ухудшения ожидают только 8%. При этом 47% планируют увеличить складские площади в течение одного-трех лет, а 54% одновременно собираются освободить как минимум один объект. Компании расширяются и сокращаются одновременно: закрывают менее подходящие площадки и переводят операции в более производительные здания. Данные Savills хорошо показывают, почему в 2026 году доходность логистики все сильнее зависит от конкретного объекта.
Первоклассный склад теперь определяет не только адрес
Хорошая транспортная доступность остается обязательной, но ее уже недостаточно. Для арендаторов все важнее доступ к персоналу, энергомощность, высота здания, глубина двора, возможность менять конфигурацию помещений и готовность объекта к автоматизации.
Более трех четвертей респондентов Savills требуют высоту склада не менее 12 метров. 42% ориентируются на 12–15 метров, еще 33% — на 15–20 метров. Такой объект позволяет ставить более высокие стеллажи и автоматизированное оборудование, увеличивая пропускную способность без такого же роста площади участка.
Отсюда и новое разделение рынка. Два склада у одной магистрали могут иметь разную ликвидность, если один рассчитан на автоматизированный распределительный центр, а другой требует дорогой модернизации. В 2026 году слово «первоклассный» все чаще описывает не престиж локации, а пригодность здания для конкретной операции.
Электричество становится частью стоимости недвижимости
Почти 89% арендаторов ожидают роста потребности в энергомощности в ближайшие три года. Уже сейчас 26% считают мощности действующих объектов недостаточными. Более половины участников планируют увеличить инвестиции в искусственный интеллект, а 42% — в складскую автоматизацию.
Эта связка напрямую меняет требования к недвижимости. Роботизированные линии, автоматическое хранение, зарядка техники, сортировка и цифровое управление требуют стабильного энергоснабжения и подходящей внутренней конфигурации.
Для девелоперов ограничение уже стало практической проблемой. 77% называют доступную мощность препятствием для новых проектов, 73% — сроки планирования и получения разрешений, 62% — стоимость строительства. Поэтому участок с подтвержденным подключением может получить преимущество еще до начала стройки.
Склад с недостаточной мощностью нельзя бесконечно компенсировать более низкой арендой. Если расширение подключения дорого или невозможно, круг потенциальных арендаторов сужается, а риск технологического устаревания растет.
Автоматизация меняет экономику площади
Арендатор все чаще оценивает не просто квадратные метры, а производительность здания. Высокие стеллажи, роботизированное хранение и более плотное размещение товара позволяют обрабатывать больший объем без пропорционального расширения склада.
Это меняет роль недвижимости в логистике. Здание становится частью производственной системы арендатора, поэтому переезд в слабый объект может увеличить операционные расходы сильнее, чем экономия на ставке аренды.
Отсюда возникает разрыв между современным и вторичным фондом. Старый склад может оставаться технически исправным, но терять спрос из-за высоты, электроснабжения, двора или невозможности разместить автоматизированные линии.
Вторичный фонд теряет позиции раньше, чем падает цена
Данные Savills за второй квартал подтверждают это расслоение. Средняя доля доступных логистических площадей в EMEA снизилась до 6,7%, однако разброс очень большой: в Дублине она составляла 2,8%, в Мадриде — 9%, в Будапеште — 14,8%.
Высокая доступность не всегда означает большой выбор подходящих складов. Значительная часть свободных площадей относится к старому фонду, который хуже соответствует требованиям по мощности, автоматизации и эффективности.
Средний индекс арендных ставок Savills вырос только на 0,6% год к году и снизился на 0,3% за квартал. Но первоклассные объекты сохраняют ценовую силу, а менее подходящие здания сталкиваются с более долгим простоем, увеличением льгот для арендаторов и ростом расходов на модернизацию.
Для инвестора это важная разница. Вторичный объект может не дешеветь сразу в цене сделки, но его экономика ухудшается через простои, капитальные затраты и более сложный выход из инвестиции.
Капитал концентрируется в лучших объектах
Инвестиционный рынок осторожнее рынка аренды. В первом полугодии объем вложений в промышленную и логистическую недвижимость Европы составил €18,7 млрд и оставался примерно на 10% ниже долгосрочного среднего.
Только 34% опрошенных инвесторов ждут роста объемов сделок в ближайшие 12 месяцев против 57% годом ранее. Доля ожидающих снижения выросла с 7% до 29%.
Но спрос на лучшие объекты усилился. Первоклассную логистическую недвижимость планируют покупать 81% инвесторов против 73% год назад. Для 78% перспективы роста аренды стали важным фактором покупки.
Это уже другой рынок доходности. Широкого снижения ставок капитализации инвесторы не закладывают. 57% ожидают доходность лучших складов в диапазоне 4,5–5%, следующая по размеру группа — 5–6%. Доходность все сильнее зависит от качества потока аренды и способности конкретного здания оставаться востребованным.
Польша усиливает позиции в европейской логистике
Центральная Европа дает хороший пример того, как общий рост сочетается с жестким отбором объектов. По данным Savills, в первом полугодии объем аренды логистической недвижимости в Польше вырос на 56,9% год к году. Чехия прибавила 13%, Германия — 23,3%, а Румыния, напротив, снизилась на 41,5%.
Польский рынок при этом уже достаточно велик, чтобы конкурировать не только внутри CEE. CBRE оценивает современный складской фонд страны на конец июня в 38 млн кв. м, на 5,5% больше год к году. За первое полугодие ввели более 1,23 млн кв. м, еще 1,30 млн кв. м находилось в строительстве.
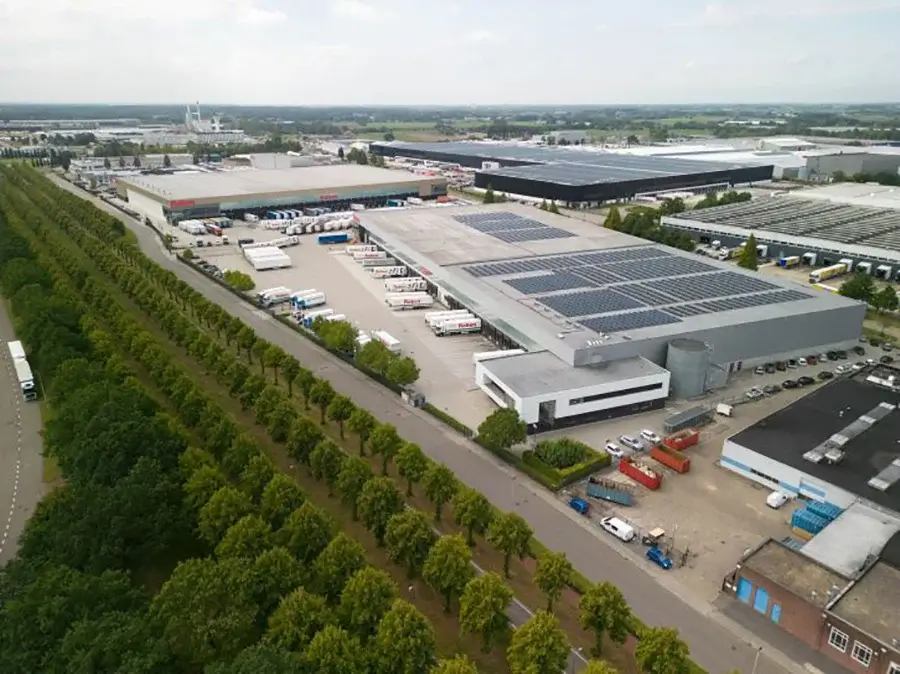
Логистический центр Raben в Польше. Масштаб рынка растет, но спрос все сильнее концентрируется в современных объектах. Фото: Kasia kawa12, Wikimedia Commons, CC BY-SA 4.0.

Для инвестора Польша интересна сочетанием внутреннего рынка, электронной торговли, производства, автопрома и положения между Германией и восточной частью ЕС. Но большой рынок сам по себе не отменяет отбора по качеству. Современный объект с достаточной мощностью и подходящей планировкой получает больше шансов на длинный договор и более высокую ликвидность.
Этот же принцип уже виден и в офисном сегменте Центральной Европы: капитал возвращается прежде всего в современные здания с ограниченным конкурирующим предложением. Материал International Investment о возвращении инвесторов в офисы CEE показывает похожее расслоение между лучшими активами и остальным фондом.
Чехия растет, но предложение тоже увеличивается
Чешский рынок вернулся к росту аренды, однако здесь важно учитывать новый объем предложения. Cushman & Wakefield оценивает современный промышленно-логистический фонд страны во II квартале в 13,73 млн кв. м. Доля свободных площадей достигла 5,5%, или примерно 751 тыс. кв. м.
В строительстве находилось около 1,15 млн кв. м. Производственные компании обеспечили 42% квартального объема аренды, что делает энергоснабжение и технические характеристики зданий особенно важными.
Ставки в лучших объектах оставались стабильными: около €7,50 за кв. м в месяц в Праге и €6,50 в Брно. Но рост свободных площадей в отдельных регионах означает, что собственники вторичных зданий сталкиваются с большей конкуренцией.
Поэтому Польша и Чехия поддерживают инвестиционную историю CEE, но не дают основания покупать любой склад в регионе. Разница между новым объектом с доступной мощностью и старым складом без понятного плана модернизации становится важнее самого ярлыка CEE.
Арендаторы будут чаще менять портфели
Один из самых сильных сигналов осеннего Census — одновременное расширение и освобождение помещений. 47% компаний хотят увеличить площадь, но 54% собираются выйти хотя бы из одного здания.
Кроме того, 47% арендаторов рассматривают новые объекты и столько же — проекты, построенные под конкретного заказчика. Вторичный фонд интересует только 19%.
Это объясняет, почему высокий объем аренды не равен такому же росту реально занятой площади. Компания может открыть один крупный автоматизированный распределительный центр и одновременно закрыть несколько старых складов.
CBRE тоже фиксирует этот эффект: в десяти крупнейших логистических рынках Европы объем аренды в первом полугодии вырос на 15%, а чистое поглощение оставалось значительно спокойнее. Арендаторы в первую очередь переезжали в более качественные здания, а не просто наращивали общий объем помещений.
Европейская логистика становится рынком отдельных зданий
В прежнем цикле было достаточно правильно выбрать сектор. Затем инвесторам пришлось выбирать страну и город. В 2026 году отбор спускается еще ниже — до конкретного здания.
Спрос на европейскую логистику сохраняется. Компании укрепляют цепочки поставок, переносят часть производства ближе к рынку, держат больше запасов внутри Европы и вкладываются в автоматизацию.
Но эти процессы поддерживают разные склады по-разному. Капитал идет в здания, где есть электричество, высота, двор, рабочая сила, транспорт и возможность менять конфигурацию под новые процессы.
У первоклассных объектов это поддерживает аренду и ликвидность. Для вторичного фонда технологическое устаревание становится отдельным инвестиционным риском.
Получите консультацию об инвестициях в недвижимость у экспертов International Investment
FAQ: логистическая недвижимость Европы в 2026 году
Падает ли спрос на склады в Европе?
Нет. В первом полугодии объем аренды достиг 14,01 млн кв. м и вырос на 20,5% год к году. Но компании стали дольше принимать решения и жестче выбирать здания.
Какие склады считаются первоклассными в 2026 году?
Хорошей локации уже недостаточно. Важны энергомощность, высота, доступ к рабочей силе, функциональность двора, транспорт, гибкость планировки и готовность к автоматизации.
Почему вторичные склады становятся рискованнее?
Старый объект может не соответствовать требованиям по электричеству, высоте и автоматизации. Это увеличивает сроки простоя, расходы на модернизацию и льготы, необходимые для привлечения арендаторов.
Что происходит с логистикой Польши?
В первом полугодии объем аренды в Польше вырос на 56,9%. Современный складской фонд достиг 38 млн кв. м, а строительство продолжается. При этом качество объекта и доступная мощность становятся важнее общего роста рынка.
Что происходит с логистикой Чехии?
Во II квартале современный фонд достиг 13,73 млн кв. м, а доля свободных площадей — 5,5%. Производственные компании формируют значительную часть спроса, поэтому технические характеристики складов становятся особенно важными.