













מרכזי הקניות חוזרים לתיקי המשקיעים
מרכזי הקניות האירופיים שוב מושכים הון בהיקף נרחב. במחצית הראשונה של 2026 הם ריכזו 34% מכלל ההשקעות בנדל״ן מסחרי באזור — הנתח הגבוה ביותר מאז 2022. שיעור השטחים הפנויים הממוצע בנכסים המובילים ירד לראשונה מזה עשור, ודמי השכירות בליסבון ובמילאנו צומחים בקצב מהיר בהרבה מהממוצע הכלל-אירופי.
הענף, שרק לאחרונה נחשב לקורבן של המסחר המקוון, שב למוקד תשומת הלב של קרנות ובעלי נכסים גדולים. עם זאת, הביקוש מתפלג באופן לא אחיד: המשקיעים מתעניינים בראש ובראשונה במרכזים בעלי תנועת מבקרים יציבה, קהל בעל כושר תשלום גבוה ויכולת לגוון את תמהיל השוכרים. נכסים מיושנים מתמודדים עם עלויות שיפוץ גבוהות וסיכון לשחיקה נוספת בשווי.
מרכזי הקניות גרפו 34% מהשקעות הריטייל באירופה
היקף ההשקעות במרכזי קניות באירופה בשנת 2025 הגיע ל-€12 מיליארד — יותר מפי שניים לעומת נקודת השפל של 2023, אם כי עדיין מתחת לשיאי מחזור ההשקעות הקודם. במחצית הראשונה של 2026 עלה חלקם מכלל ההשקעות בנדל״ן מסחרי ל-34%. נתונים אלה עולים ממחקר של Savills European Shopping Centre Spotlight.
הנתון מתייחס למבנה ההשקעות בנדל״ן מסחרי קמעונאי בלבד. אין פירושו שמרכזי הקניות היוו שליש מכלל ההון שהושקע במבנים באירופה, והוא אינו מעיד כשלעצמו על עלייה בנפח העסקאות הכולל. שוק הריטייל האירופי הרחב יותר במחצית הראשונה אף התכווץ בכ-12% לעומת התקופה המקבילה אשתקד, כפי שמצביע סקירה נפרדת של השקעות באירופה.
עסקאות בולטות מראות כי הנזילות חוזרת לשוק. בין הדוגמאות — רכישת 70% ממרכז הקניות הפולני Posnania בכ-€400 מיליון ומכירת Merry Hill הבריטי בכ-€340 מיליון. עבור שוק שחווה מספר שנים של מיעוט עסקאות, רכישות כאלה חשובות גם כאמות מידה חדשות להערכת שווי נכסים.
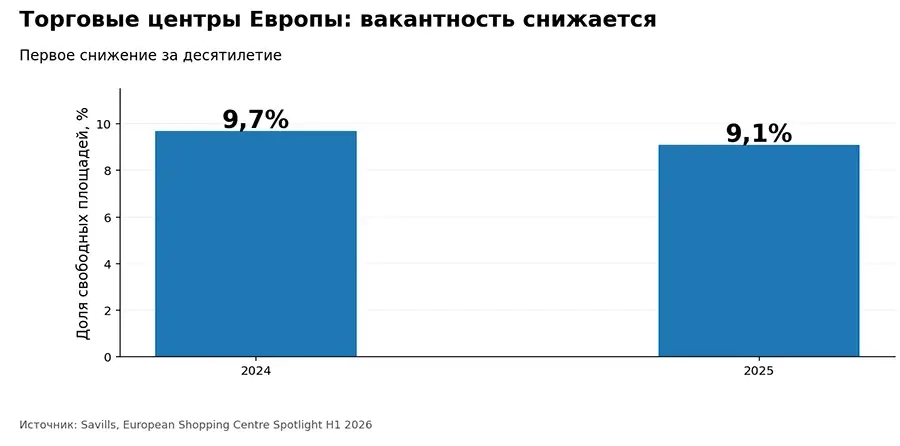
שיעור השטחים הפנויים ירד לראשונה מזה עשור
השיעור הממוצע של שטחים פנויים במרכזי הקניות המובילים באירופה ירד מ-9.7% ב-2024 ל-9.1% ב-2025. השינוי עמד על 0.6 נקודת אחוז. אין בכך לומר שכל מרכזי הקניות ביבשת קרובים לתפוסה מלאה: הנתונים מתייחסים למדגם של נכסים מקטגוריית prime.
הירידה החדה ביותר בשיעור השטחים הפנויים נרשמה בהלסינקי — ירידה של 3.3 נקודות אחוז. אחריה מדריד עם ירידה של 2.3 נקודות, ומנצ׳סטר ובודפשט עם ירידה של 2.2 נקודות בכל אחת. לבעלי הנכסים נוצרה האפשרות לבחור שוכרים בקפידה רבה יותר ולדון בהעלאת שכר הדירה, אך מצבם של מרכזים ברמה נמוכה יותר נותר מאתגר.
ליסבון ומילאנו מובילות בעליית דמי השכירות
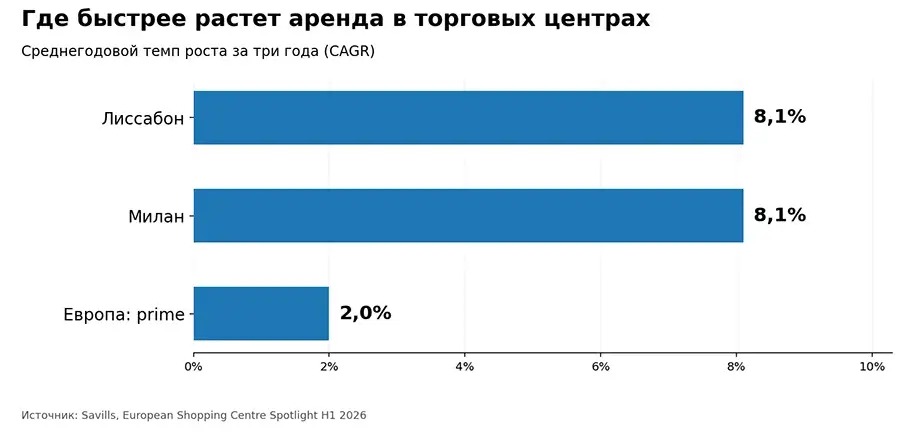
בשלוש השנים האחרונות עלו דמי השכירות במרכזי הקניות המובילים באירופה בשיעור ממוצע של 2% מדי שנה. בליסבון ובמילאנו הגיע הנתון ל-8.1% בשנה. מדובר בקצב גידול שנתי ממוצע מצטבר (CAGR), ולא בעלייה כוללת לאורך שלוש השנים.
|
שוק |
שיעור פנויים prime |
שכירות: CAGR 3 שנים |
|
ליסבון |
3.1% |
8.1% |
|
מילאנו |
1.3% |
8.1% |
|
אירופה |
9.1% |
2.0% |
מילאנו בולטת בהיצע מוגבל במיוחד: במרכזי הפרימיום שלה נותרו 1.3% בלבד שטחים פנויים. בליסבון עמד הנתון על 3.1%. עמדת המיקוח החזקה של הבעלים נובעת ממחסור בשטחים איכותיים, ולא מהאצה כוללת בהיקפי המכירות הקמעונאיות.
מדוע המסחר המקוון לא דחק את מרכזי הקניות
המסחר האלקטרוני ממשיך לצמוח. בשנת 2025 78% מתושבי האיחוד האירופי שהשתמשו באינטרנט רכשו מוצרים או שירותים ברשת, לעומת 62% בלבד ב-2015. אולם הזינוק במכירות הדיגיטליות לא הפך את החנויות הפיזיות למיותרות. הן הפכו למוקדי איסוף הזמנות, החזרות, מדידות ואינטראקציה עם הלקוחות.
מרכזים גדולים משלבים מסעדות, מועדוני כושר, שירותי רפואה ומתחמי פנאי. המבקר עשוי להגיע לקניות מזון, לקבל שירות ורק לאחר מכן להיכנס לחנות בגדים. מודל זה מצמצם את התלות בקטגוריית מסחר בודדת, אם כי הוא דורש ניהול אינטנסיבי יותר והוצאות על התאמת השטחים.
בניית מרכזים חדשים כמעט נבלמה לחלוטין
שטח מרכזי הקניות באירופה גדל בממוצע ב-0.25% בשנה מאז 2020, לעומת 0.8% בשנים 2017–2020. פרויקטים בבנייה יוסיפו רק כ-0.6% למלאי הקיים. לנוכח עלויות הבנייה הגבוהות, הריביות והצורך בשדרוג מערכות הנדסיות, אנליסטים אינם צופים הרחבה מהירה של ההיצע.
מצב זה מחזק את המרכזים הפעילים במיקומים אטרקטיביים. עם זאת, היעדר תחרות חדשה אינו מציל נכסים בעלי תכנון מיושן, תנועת מבקרים חלשה או הוצאות צפויות כבדות על שיפוצים.
ההון חוזר, אך רק לנכסים איכותיים
ב-2025 היקף הרכישות של מרכזי קניות בצ׳כיה ובאיטליה היה גבוה ב-196% מהממוצע בחמש השנים הקודמות. ספרד עקפה את הרמה החמש-שנתית שלה ב-51%. קרנות אמריקאיות השקיעו במגזר האירופי כ-€1.1 מיליארד, והמשקיעים המוסדיים הגדולים בוחנים שוב רכישות לטווח ארוך.
במקביל נשמר הפער בין סוגי הנכסים. מרכזים אזוריים יוקרתיים בעלי תנועת קונים ערה מסוגלים להעלות שכר דירה. מרכזים בדרג בינוני דורשים השקעות בהתייעלות אנרגטית, במערכות הנדסיות ובשטחים ציבוריים, מבלי שתמיד תהיה להם אפשרות לגלגל את העלויות על השוכרים. במיקומים חלשים, אפילו הפחתה במחיר הרכישה עשויה שלא לפצות על סיכון השטחים הריקים.
התשואה השתפרה, אך אין לראות בה מובטחת
לפי מדד MSCI, התשואה הכוללת של מרכזי קניות אזוריים באירופה ב-2025 עמדה על 6.9%. רכיב ההכנסה הגיע ל-5.4%, ושינוי שווי הנדל״ן הפך לחיובי לראשונה מאז 2017 — כ-1.4%. ההבדל בחיבור משקף עיגול נתונים.
שיעור ההיוון (Cap Rate) הממוצע של מרכזי הקניות המובילים באירופה הגיע לכ-6.2% לאחר שישה רבעונים של ירידה. ספרד רשמה התכווצות של 50 נקודות בסיס מסוף 2025, וליסבון, מילאנו ולונדון — ב-25 נקודות משנה לשנה. גרמניה היוותה יוצאת דופן: ברבעון השני עלתה התשואה הנדרשת ב-20 נקודות בסיס.
ירידה בשיעור ההיוון משקפת בדרך כלל עלייה במחיר הנכס עבור הכנסה דומה. ואולם תשואת המדד בשנה החולפת, שיעור ההיוון של בניין ספציפי ותחזית הרווח של רוכש חדש הם מדדים שונים, ואין להחליף ביניהם.
מה מתרחש בצפון אירופה ובמדינות הבלטיות
בשוודיה ההתאוששות נתמכת בפורמטים יציבים — מרכזים אזוריים, חנויות מזון ומרכזי מסחר פתוחים (ריטייל פארק). ברבעון הראשון עלה היקף ההשקעות בנדל״ן מסחרי ב-15% ל-2.7 מיליארד קרונות. בין העסקאות הגדולות נמנית רכישת Avion Shopping Centre באומאו בכ-1.2 מיליארד קרונות.
במדינות הבלטיות שטחים איכותיים נהנים אף הם מביקוש יציב. בעבר דיווח International Investment על שיעור שטחים פנויים של כ-1.5%–2.2% במרכזי קניות בניהול מקצועי בערי הבירה של האזור. קפריסין מציגה מגמה אחרת: לצד עלייה במחזור המסחר הקמעונאי, מחירי הנכסים המסחריים ודמי השכירות עלו באיטיות יחסית. דוגמאות אלה ממחישות כי אין תרחיש אירופי אחיד.
חברת CBRE מצביעה אף היא על פערים בין הפורמטים השונים. במדגם של 162 נכסים מסחריים ב-15 מדינות, מרכזי קניות פתוחים ומרכזי צריכה יומיומית מציגים יציבות רבה יותר מחלק מהקניונים המסורתיים. לא ניתן להשוות ישירות את נתוני התפוסה במדגם זה לנתוני ה-prime של Savills, שכן החברות בוחנות נכסים שונים.
אילו סיכונים על המשקיע לחשב מראש
בעת רכישת מרכז קניות יש לבחון את אזור המסחר, רמת הכנסת התושבים, תנועת המבקרים, הפדיון בפועל של החנויות ויציבות השוכרים המרכזיים (עוגנים). חוזים ארוכי טווח לא תמיד מאפשרים להעלות את דמי השכירות בהתאם לשוק במהירות, ותשואה שוטפת גבוהה עשויה להסוות הוצאות הון עתידיות (CapEx).
ניתוח נפרד נדרש עבור מערכות הנדסיות, יעילות אנרגטית, עלויות תחזוקת השטחים המשותפים והיכולת להסב שטחים למסעדות, שירותי רפואה ובילוי. אם הנכס ממוקם באזור עם ביקושים חלשים, שיפוץ מקיף עלול להגדיל הוצאות ללא עלייה מקבילה בהכנסות מדמי שכירות.
מרכזי הקניות באירופה חוזרים לתיקי ההשקעות, אך המודל הקודם של רכישת כל נכס גדול ללא הבחנה אינו תקף עוד. הערך נוצר ממיקום מדויק, תמהיל שוכרים נכון ויכולתו של בעל הנכס לפתח אותו בהתאמה לדרישות הצרכנים.
קבלו ייעוץ בנושא השקעות בנדל״ן ממומחי International Investment
שאלות ותשובות נפוצות
איזה נתח מכלל השקעות הריטייל באירופה קיבלו מרכזי הקניות?
במחצית הראשונה של 2026 עמד חלקם על 34%, הנתח הגבוה ביותר מאז 2022. מדובר בנתח מתוך הנדל״ן המסחרי, ולא מכלל ההשקעות בנדל״ן.
האם שיעור השטחים הפנויים במרכזי הקניות באירופה יורד?
בנכסים המובילים תיעדה Savills ירידה מ-9.7% ל-9.1% במהלך 2025, לראשונה מזה עשור.
היכן נרשמת הצמיחה המהירה ביותר בדמי השכירות?
בליסבון ובמילאנו עלו דמי השכירות בנכסי prime בשיעור ממוצע של 8.1% בשנה לאורך שלוש שנים. במדגם הכלל-אירופי עמד הנתון על 2%.
מהי התשואה על מרכזי קניות באירופה?
מדד MSCI הציג תשואה כוללת של 6.9% במרכזי קניות אזוריים לשנת 2025. מדובר בתוצאת המדד לתקופה שחלפה, ולא בתשואה מובטחת למשקיע חדש.
מדוע משקיעים מעדיפים מרכזים איכותיים וגדולים?
נכסים אלה נהנים לרוב מתנועת מבקרים יציבה, שוכרים איתנים ויכולת להעלות דמי שכירות ללא עלייה חדה בשיעור השטחים הפנויים.