







 Covivio Hotels-ის შემოსავალი ცხრა თვეში 4,7%-ით გაიზარდა
 ლიეტუვაში ბინების ფასების ზრდა დაჩქარდა
 საერთაშორისო შემოსავლები რეკორდულ ნიშნულზეა, უცხოური ბარათებით ოპერაციები კი 31%-ით გაიზარდა - როგორია ტურისტული აქტივობის ეკონომიკური შედეგები საქართველოში, ბოლო წლებსა და თვეებში
 ნორვეგიის ნავთობის ფონდი ევროპის საწყობებში €1,5 მლრდ-ის ინვესტიციას განახორციელებს
 ბაზრების ვარდნა 30 ოქტომბერს: დაიცავს თუ არა კაპიტალს ბრენდული სასტუმროები
 თბილისში საცხოვრებელი უძრავი ქონება წლიურად 5.9%-ით გაძვირდა
სავაჭრო ცენტრები ინვესტორების პორტფელებში ბრუნდება
ევროპული სავაჭრო ცენტრები კვლავ იზიდავს მსხვილ კაპიტალს. 2026 წლის პირველ ნახევარში მათ რეგიონის სავაჭრო უძრავ ქონებაში განხორციელებული ყველა ინვესტიციის 34% უზრუნველყვეს — მაქსიმალური წილი 2022 წლის შემდეგ. საუკეთესო ობიექტების საშუალო ვაკანტურობა ათწლეულის განმავლობაში პირველად შემცირდა, ხოლო საიჯარო განაკვეთები ლისაბონსა და მილანში საერთო ევროპულ დონეზე გაცილებით სწრაფად იზრდება.
სექტორი, რომელსაც სულ ცოტა ხნის წინ ინტერნეტვაჭრობის მსხვერპლად მიიჩნევდნენ, ფონდებისა და მსხვილი მესაკუთრეების ხედვის არეალში ბრუნდება. თუმცა მოთხოვნა არათანაბრად ნაწილდება: ინვესტორებს უპირველესად აინტერესებთ ცენტრები სტაბილური დასწრებადობით, გადახდისუნარიანი აუდიტორიითა და მოიჯარეების შემადგენლობის ცვლილების შესაძლებლობით. მოძველებული ობიექტები კი ძვირადღირებული რეკონსტრუქციისა და ღირებულების შემდგომი კლების რისკის წინაშე დგანან.
სავაჭრო ცენტრებმა ევროპის retail-ინვესტიციების 34% მიიღო
2025 წელს ევროპულ სავაჭრო ცენტრებში დაბანდებული თანხების მოცულობამ €12 მლრდ-ს მიაღწია — ორჯერ მეტს, ვიდრე 2023 წლის მინიმუმი იყო, თუმცა წინა საინვესტიციო ციკლის პიკურ მაჩვენებლებზე დაბალს. 2026 წლის პირველ ნახევარში მათი წილი მთლიან სავაჭრო უძრავ ქონებაში განხორციელებულ ინვესტიციებში 34%-მდე გაიზარდა. ასეთ მონაცემებს აქვეყნებს კვლევა Savills European Shopping Centre Spotlight.
ეს მაჩვენებელი კონკრეტულად retail-უძრავ ქონებაში ინვესტიციების სტრუქტურას ეხება. იგი არ ნიშნავს, რომ სავაჭრო ცენტრებზე ევროპულ შენობებში ჩადებული მთელი კაპიტალის მესამედი მოდიოდა, და თავისთავად არ ამტკიცებს გარიგებების საერთო მოცულობის ზრდას. უფრო ფართო ევროპული retail-ბაზარი პირველ ნახევარში, პირიქით, წლიურ ჭრილში დაახლოებით 12%-ით შემცირდა, რასაც ცალკეული ევროპული ინვესტიციების მიმოხილვა ადასტურებს.
მსხვილი გარიგებები აჩვენებს, რომ ლიკვიდურობა ბრუნდება. მაგალითებს შორისაა პოლონური Posnania-ს 70%-ის შეძენა დაახლოებით €400 მლნ-ად და ბრიტანული Merry Hill-ის გაყიდვა დაახლოებით €340 მლნ-ად. ბაზრისთვის, რომელმაც რამდენიმე წელი გარიგებების შეზღუდული რაოდენობის პირობებში განვლო, ასეთი შესყიდვები მნიშვნელოვანია აქტივების შეფასების ახალი ორიენტირების სახითაც.
ვაკანტურობა ათწლეულის განმავლობაში პირველად შემცირდა
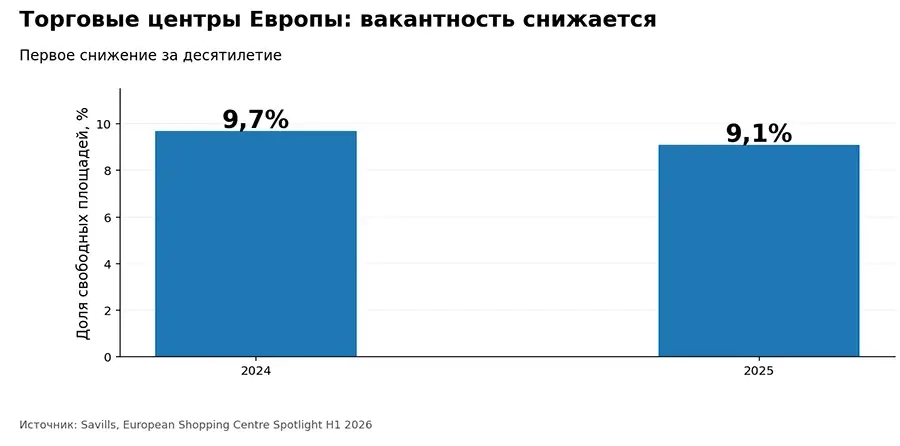
თავისუფალი ფართების საშუალო წილი საუკეთესო ევროპულ სავაჭრო ცენტრებში 2024 წლის 9,7%-დან 2025 წელს 9,1%-მდე შემცირდა. ცვლილებამ 0,6 პროცენტული პუნქტი შეადგინა. ეს არ ნიშნავს, რომ კონტინენტის ყველა სავაჭრო ცენტრი სრულ შევსებასთანაა ახლოს: საუბარია prime-კლასის ობიექტების შერჩევაზე.
ვაკანტურობა ყველაზე მეტად ჰელსინკიში შემცირდა — 3,3 პროცენტული პუნქტით. შემდეგ მოდის მადრიდი 2,3 პუნქტით და მანჩესტერი და ბუდაპეშტი, სადაც კლებამ 2,2-2,2 პუნქტი შეადგინა. მესაკუთრეებმა მიიღეს შესაძლებლობა, უფრო ყურადღებით შეარჩიონ მოიჯარეები და განიხილონ განაკვეთების მომატება, თუმცა ნაკლებად ხარისხიანი ცენტრების მდგომარეობა კვლავ რთული რჩება.
ლისაბონი და მილანი იჯარის ზრდით ლიდერობენ
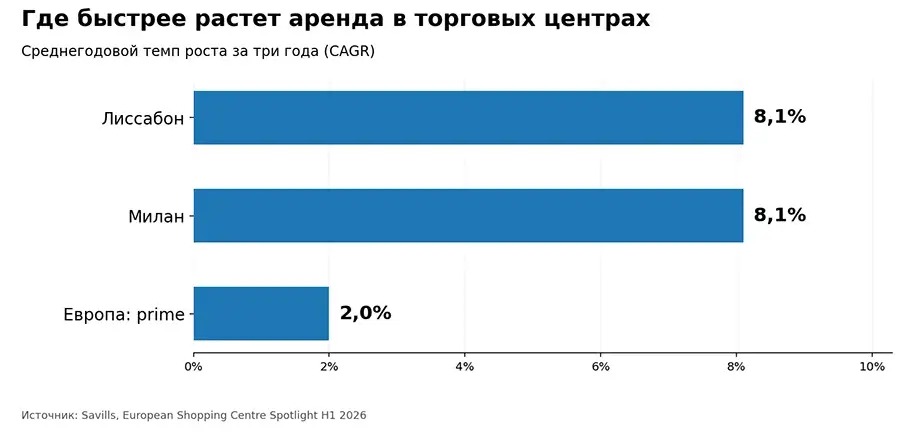
ბოლო სამი წლის განმავლობაში საუკეთესო ევროპულ სავაჭრო ცენტრებში განაკვეთები ყოველწლიურად საშუალოდ 2%-ით იზრდებოდა. ლისაბონსა და მილანში მაჩვენებელმა წელიწადში 8,1%-ს მიაღწია. საუბარია საშუალო წლიურ ტემპზე კუმულაციური ეფექტის გათვალისწინებით და არა სამი წლის საერთო ზრდაზე.
|
ბაზარი |
ვაკანტურობა prime |
იჯარა: CAGR 3 წელი |
|
ლისაბონი |
3,1% |
8,1% |
|
მილანი |
1,3% |
8,1% |
|
ევროპა |
9,1% |
2,0% |
მილანი მკვეთრად შეზღუდული მიწოდებით გამოირჩევა: მის პრემიალურ ცენტრებში თავისუფალი რჩებოდა ფართების მხოლოდ 1,3%. ლისაბონში მაჩვენებელი 3,1%-ს შეადგენდა. მესაკუთრეთა ძლიერი მოლაპარაკების პოზიცია ხარისხიანი ფართების დეფიციტთანაა დაკავშირებული და არა საცალო გაყიდვების საყოველთაო აჩქარებასთან.
რატომ ვერ განდევნეს ონლაინმაღაზიებმა სავაჭრო ცენტრები
ელექტრონული კომერცია ზრდას განაგრძობს. 2025 წელს ევროკავშირის იმ მცხოვრებთა 78%, რომლებიც ინტერნეტს იყენებდნენ, საქონელს ან მომსახურებას ონლაინ ყიდულობდა, მაშინ როცა 2015 წელს ეს წილი 62%-ს შეადგენდა. თუმცა ციფრული გაყიდვების ზრდას ფიზიკური მაღაზიები ზედმეტი არ გაუხდია. ისინი შეკვეთების გაცემის, დაბრუნების, მორგებისა და მყიდველებთან კომუნიკაციის ადგილად იქცა.
მსხვილი ცენტრები ამატებენ რესტორნებს, სპორტულ კლუბებს, სამედიცინო სერვისებსა და გასართობ სივრცეებს. ვიზიტორი შეიძლება მოვიდეს პროდუქტებისთვის, ისარგებლოს სერვისით და მხოლოდ ამის შემდეგ შევიდეს ტანსაცმლის მაღაზიაში. ასეთი მოდელი ამცირებს დამოკიდებულებას ცალკეულ სავაჭრო კატეგორიაზე, თუმცა მოითხოვს უფრო აქტიურ მართვასა და გადაიარაღების ხარჯებს.
ახალი ცენტრების მშენებლობა თითქმის შეჩერდა
სავაჭრო ცენტრების ევროპული ფართობი 2020 წლიდან წელიწადში საშუალოდ 0,25%-ით იზრდება, 2017–2020 წლების 0,8%-თან შედარებით. მშენებარე პროექტები არსებულ ფონდს მხოლოდ დაახლოებით 0,6%-ს შემატებს. სამშენებლო სამუშაოების, კრედიტებისა და საინჟინრო სისტემების მოდერნიზაციის მაღალი ღირებულების პირობებში ანალიტიკოსები მიწოდების სწრაფ გაფართოებას არ ელიან.
ეს მხარს უჭერს მიმზიდველ რაიონებში მდებარე მოქმედ ცენტრებს. თუმცა ახალი კონკურენციის არარსებობა ვერ შველის მოძველებული დაგეგმარების, დაბალი დასწრებადობის ან მომავალში რემონტის დიდი ხარჯების მქონე ობიექტებს.
კაპიტალი ბრუნდება, მაგრამ მხოლოდ ხარისხიან ობიექტებში
2025 წელს სავაჭრო ცენტრების შესყიდვების მოცულობა ჩეხეთსა და იტალიაში წინა ხუთი წლის საშუალო მაჩვენებელზე 196%-ით მაღალი აღმოჩნდა. ესპანეთმა საკუთარ ხუთწლიან დონეს 51%-ით გადააჭარბა. ამერიკულმა ფონდებმა ევროპულ სეგმენტში დაახლოებით €1,1 მლრდ დააბანდეს, ხოლო უმსხვილესი ინსტიტუციური ინვესტორები კვლავ განიხილავენ გრძელვადიან შესყიდვებს.
ამავდროულად ნარჩუნდება სხვაობა ობიექტების ტიპებს შორის. მაღალი დასწრებადობის მქონე პრემიალურ რეგიონულ ცენტრებს აქვთ იჯარის გაზრდის შესაძლებლობა. საშუალო კლასის ცენტრები მოითხოვს ინვესტიციებს ენერგოეფექტიანობაში, საინჟინრო სისტემებსა და საზოგადოებრივ ზონებში, თანაც ყოველთვის არ აქვთ ხარჯების მოიჯარეებზე გადატანის შესაძლებლობა. სუსტ ლოკაციებში შესყიდვის ფასის შემცირებამაც კი შეიძლება ვერ დააკომპენსიროს ცარიელი ფართების რისკი.
შემოსავლიანობა გაუმჯობესდა, მაგრამ მისი გარანტირებულად მიჩნევა არ შეიძლება
MSCI-ის ინდექსის მიხედვით, ევროპის რეგიონული სავაჭრო ცენტრების მთლიანმა შემოსავლიანობამ 2025 წელს 6,9% შეადგინა. შემოსავლის კომპონენტმა 5,4%-ს მიაღწია, ხოლო უძრავი ქონების ღირებულების ცვლილება 2017 წლის შემდეგ პირველად გახდა დადებითი — დაახლოებით 1,4%. სხვაობა შეკრებისას მონაცემთა დამრგვალებას ასახავს.
საუკეთესო ევროპული სავაჭრო ცენტრების კაპიტალიზაციის საშუალო განაკვეთმა ექვსი კვარტალის კლების შემდეგ დაახლოებით 6,2%-ს მიაღწია. ესპანეთმა 2025 წლის ბოლოდან 50 საბაზისო პუნქტით შემცირება აჩვენა, ლისაბონმა, მილანმა და ლონდონმა კი — 25 პუნქტით წლიურ ჭრილში. გერმანია გამონაკლისი გახდა: მეორე კვარტალში მოთხოვნილი შემოსავლიანობა 20 საბაზისო პუნქტით გაიზარდა.
კაპიტალიზაციის განაკვეთის კლება ჩვეულებრივ აქტივის ფასის ზრდას შეესაბამება შედარებადი შემოსავლის პირობებში. მაგრამ გასული წლის ინდექსის შემოსავლიანობა, ცალკეული შენობის კაპიტალიზაციის განაკვეთი და ახალი მყიდველის მოგების პროგნოზი — განსხვავებული მაჩვენებლებია. მათი ერთმანეთით ჩანაცვლება დაუშვებელია.
რა ხდება ჩრდილოეთ ევროპასა და ბალტიისპირეთში
შვედეთში აღდგენას მხარს უჭერს მდგრადი ფორმატები — რეგიონული ცენტრები, სასურსათო მაღაზიები და რითეილ-პარკები. პირველ კვარტალში სავაჭრო უძრავ ქონებაში ინვესტიციების მოცულობა 15%-ით გაიზარდა 2,7 მლრდ კრონამდე. მსხვილ გარიგებებს შორისაა Avion Shopping Centre-ის შეძენა უმეოში დაახლოებით 1,2 მლრდ კრონად.
ბალტიისპირეთის ქვეყნებში ხარისხიანი ფართები ასევე მოთხოვნადი რჩება. მანამდე International Investment იტყობინებოდა პროფესიონალურად მართული სავაჭრო ცენტრების დაახლოებით 1,5–2,2%-იან ვაკანტურობაზე რეგიონის დედაქალაქებში. კვიპროსი სხვა დინამიკას აჩვენებს: საცალო ბრუნვის ზრდის პარალელურად კომერციული ობიექტების ფასები და საიჯარო განაკვეთები შედარებით ნელა იზრდებოდა. ეს მაგალითები ადასტურებს, რომ ერთიანი ევროპული სცენარი არ არსებობს.
CBRE ასევე აღნიშნავს სხვაობას ფორმატებს შორის. მის მიერ შერჩეულ 15 ქვეყნის 162 სავაჭრო ობიექტს შორის, სავაჭრო პარკები და ყოველდღიური მოთხოვნის ცენტრები უფრო სტაბილურად ვითარდება, ვიდრე ტრადიციული მოლების ნაწილი. ამ შერჩევის ვაკანტურობის მაჩვენებლების პირდაპირ შედარება Savills-ის prime-სეგმენტთან არ შეიძლება: კომპანიები განსხვავებულ ობიექტებს იკვლევენ.
რა რისკები უნდა გაითვალისწინოს ინვესტორმა წინასწარ
სავაჭრო ცენტრის შეძენისას მნიშვნელოვანია სავაჭრო ზონა, მცხოვრებთა შემოსავლები, დასწრებადობა, მაღაზიების ფაქტობრივი ამონაგები და უმსხვილესი მოიჯარეების სტაბილურობა. გრძელვადიანი ხელშეკრულებები ყოველთვის არ იძლევა საიჯარო ქირის ბაზრის კვალდაკვალ სწრაფად გაზრდის საშუალებას, ხოლო მაღალმა მიმდინარე შემოსავლიანობამ შესაძლოა მოსალოდნელი კაპიტალური ხარჯები შენიღბოს.
ცალკე ანალიზს მოითხოვს საინჟინრო სისტემები, ენერგოეფექტიანობა, საერთო სარგებლობის ზონების მომსახურების ღირებულება და ფართების რესტორნების, მედიცინისა და დასვენებისთვის გამოყენების შესაძლებლობა. თუ ობიექტი სუსტი მოთხოვნის მქონე რაიონში მდებარეობს, რეკონსტრუქციამ შესაძლოა გაზარდოს ხარჯები საიჯარო შემოსავლების შესაბამისი ზრდის გარეშე.
ევროპული სავაჭრო ცენტრები საინვესტიციო პორტფელებში ბრუნდება, მაგრამ ნებისმიერი მსხვილი ობიექტის შეძენის ძველი მოდელი აღარ მუშაობს. ღირებულებას ქმნის ადგილმდებარეობა, მოიჯარეების სწორი შემადგენლობა და მესაკუთრის უნარი, განავითაროს უძრავი ქონება მყიდველთა მოთხოვნებთან ერთად.
მიიღეთ კონსულტაცია უძრავ ქონებაში ინვესტიციების შესახებ International Investment-ის ექსპერტებისგან
FAQ
ევროპული retail-ინვესტიციების რა წილი მიიღეს სავაჭრო ცენტრებმა?
2026 წლის პირველ ნახევარში მათმა წილმა 34% შეადგინა, რაც მაქსიმუმია 2022 წლის შემდეგ. ეს არის სავაჭრო უძრავი ქონების წილი და არა უძრავ ქონებაში ყველა ინვესტიციის.
მცირდება თუ არა ევროპის სავაჭრო ცენტრების ვაკანტურობა?
საუკეთესო ობიექტებში Savills-მა 2025 წელს 9,7%-დან 9,1%-მდე კლება დააფიქსირა, პირველად ათწლეულის განმავლობაში.
სად იზრდება საიჯარო განაკვეთები ყველაზე სწრაფად?
ლისაბონსა და მილანში prime-იჯარა სამი წლის განმავლობაში საშუალოდ წელიწადში 8,1%-ით იზრდებოდა. საერთო ევროპულ შერჩევაში მაჩვენებელმა 2% შეადგინა.
როგორია ევროპული სავაჭრო ცენტრების შემოსავლიანობა?
MSCI-ის ინდექსმა რეგიონული სავაჭრო ცენტრების მთლიანი შემოსავლიანობა 2025 წელს 6,9%-ის დონეზე აჩვენა. ეს არის ინდექსის შედეგი გასული პერიოდისთვის და არა ახალი ინვესტორის გარანტირებული შემოსავალი.
რატომ ანიჭებენ ინვესტორები უპირატესობას მსხვილ, ხარისხიან ცენტრებს?
ასეთ ობიექტებს უფრო ხშირად ახასიათებთ სტაბილური დასწრებადობა, საიმედო მოიჯარეები და იჯარის გაზრდის შესაძლებლობა ვაკანტურობის მკვეთრი მატების გარეშე.