













לאן טסה אירופה: חברות הלואו-קוסט מובילות את הצמיחה
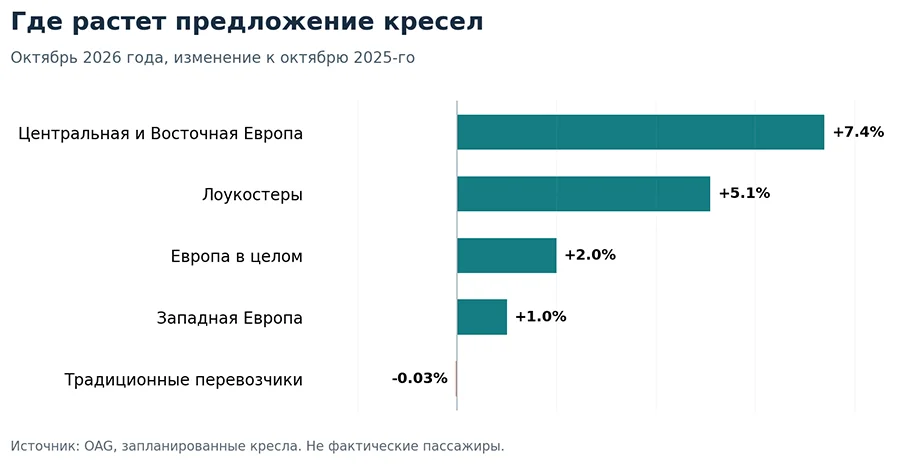
התעופה האירופית מגדילה את ההיצע באיטיות, אך מפת הצמיחה משתנה. באוקטובר 2026 תכננו חברות התעופה 160.7 מיליון מושבי נוסעים, 2% יותר מאשר לפני שנה. מרכז ומזרח אירופה רשמו עלייה של 7.4%, חברות הלואו-קוסט ב-5.1%, ו-Wizz Air ב-23.1%. איטליה הפכה לשוק בעל קצב הצמיחה המהיר ביותר מבין עשרת השווקים הלאומיים הגדולים. עבור ערי תיירות, קווים חדשים פותחים הזדמנויות, אך מספר המושבים בלוח הטיסות אינו מעיד בהכרח על גידול מקביל במספר אורחי המלונות.
השוק מתפצל ליעדים שאליהם מעבירות חברות התעופה מטוסים ומרחיבות בהם את רשת הנתיבים, ולשווקים עם היצע קפוא. הביקוש לטיסות בין אירופה לאזור אסיה-פסיפיק תומך בהרחבת הקיבולת, בעוד שנתיבי המזרח התיכון מצטמצמים. הבדלים אלה מהווים איתות מוקדם לנמלי תעופה, בתי מלון ומשקיעים בתחום הנדל״ן התיירותי.
השוק האירופי הוסיף רק 2% מושבים
סקירת אוקטובר של OAG European Aviation Market Data מציגה 160.7 מיליון מושבים מתוכננים לעומת 157.6 מיליון באוקטובר 2025. הקיבולת הבינלאומית צמחה ב-2.2%, ל-129.7 מיליון, והמקומית — ב-0.9%, ל-31.1 מיליון. המחקר מבוסס על לוחות זמנים: הוא מודד את ההיצע, ולא את מספר הנוסעים שהוטסו בפועל.
|
מגזר |
מושבים, מיליון |
לעומת אוקטובר 2025 |
|
אירופה כולה |
160.7 |
+2.0% |
|
מרכז ומזרח אירופה |
21.0 |
+7.4% |
|
מערב אירופה |
117.1 |
+1.0% |
|
חברות לואו-קוסט |
64.9 |
+5.1% |
|
חברות תעופה מסורתיות |
95.8 |
−0.03% |
|
Wizz Air |
8.15 |
+23.1% |
|
איטליה |
13.28 |
+7.2% |
מערב אירופה מספקת 117.1 מיליון מושבים, כ-73% מהנפח האזורי, אך הגדילה את ההיצע ב-1% בלבד. מרכז ומזרח אירופה הוסיפה 7.4%, ל-21 מיליון. במונחים מוחלטים, השווקים הגדולים של המערב ממשיכים להוביל, אם כי הצמיחה המהירה ביותר באחוזים מרוכזת מזרחה משם.
חברות הלואו-קוסט מתרחבות מהר יותר מחברות התעופה המסורתיות
חברות התעופה המוזלות הציעו לחודש אוקטובר 64.9 מיליון מושבים, עלייה של 5.1% לעומת התקופה המקבילה. נתח השוק שלהן הגיע לכ-40%. בידי המובילים המסורתיים נותרו 95.8 מיליון מושבים וכ-60% מהשוק: השינוי השנתי עמד על 0.03%− בלבד. אין מדובר בנטישה של חברות התעופה הגדולות את אירופה, אלא בהבדל בקצב ההתרחבות.
לחברות לואו-קוסט קל יותר לשנות נתיבים ותדירויות טיסה בין נמלי תעופה קטנים לגדולים. הדבר עשוי לעודד נסיעות סוף שבוע, ביקורי קרובים וחופשות קצרות בערים בעלות היצע לינה מגוון. עם זאת, כרטיסי טיסה זולים אינם מובטחים תמיד: התעריף בפועל תלוי בתחרות, בתפוסת המטוס, בדלק ובאגרות.
Wizz Air הוסיפה 1.53 מיליון מושבים
Wizz Air טיפסה למקום השלישי בין חברות התעופה האירופיות הגדולות לפי קיבולת אוקטובר: 8.15 מיליון מושבים לעומת 6.62 מיליון לפני שנה, עלייה של 23.1%. Ryanair שמרה על המקום הראשון עם 20.19 מיליון מושבים (+1.1%), easyJet על המקום השני עם 9.76 מיליון (+0.9%). Lufthansa צמצמה את ההיצע ב-6.7%, ו-Vueling ב-9.8%. החברות הגדולות נעות במסלולים שונים, וגם התפתחות מגזר הלואו-קוסט אינה אחידה.
חלק מהתרחבותה של Wizz Air נובע מהעברת מטוסים מנתיבי המזרח התיכון למרכז ומזרח אירופה, ספרד, איטליה, קרואטיה ואלבניה. נתיבים קצרים יותר מאפשרים לבצע יותר טיסות במטוס בודד. לפיכך, עלייה במספר המושבים אינה משקפת בהכרח גידול מהיר באותה מידה במושב-קילומטר זמין (ASK), הלוקח בחשבון את מרחקי הטיסה.
הגידול במספר הנוסעים לא מנע מ-Wizz Air הפסד
הדוחות הכספיים של Wizz Air לאפריל–יוני 2026 ממחישים מדוע אין לבלבל בין הגדלת קיבולת לרווחיות. המוביל הטיס 21.2 מיליון נוסעים, 25.1% יותר משנה קודמת. ההכנסות צמחו ב-5.5% בלבד, ל-€1.51 מיליארד, בעוד שהשורה התחתונה הפכה מרווח של €38.4 מיליון להפסד של €198.2 מיליון. שיעור תפוסת המושבים נותר גבוה — 90.9%.
הוצאות דלק גבוהות וירידה בהכנסה ליחידת קיבולת הובלה פגעו בתוצאות הכספיות. התרחבות עשויה להעניק לאזורי תיירות יותר טיסות זמינות, אך במקביל מפעילה לחץ על רווחיות חברת התעופה עצמה. קודם לכן סקר International Investment בהרחבה את הגורמים להפסד של Wizz Air ואת הסטת הקיבולת לרשת האירופית.
מרכז אירופה מושכת קווים חדשים
הצמיחה בשיעור 7.4% מתייחסת לאזור Eastern/Central Europe בהגדרת OAG; אין פירושה עלייה זהה בכל מדינה. להערכת הפוטנציאל התיירותי של עיר מסוימת, יש לבחון בנוסף את נמל התעופה, מספר היעדים, העונתיות ושיעור התיירים הזרים הנכנסים.
באוגוסט שירתו נמלי התעופה באירופה 3.1% יותר נוסעים מאשר בשנה הקודמת, לפי נתוני ACI EUROPE. בין השווקים בעלי הדינמיקה הגבוהה בלטו סלובקיה (+61%), סלובניה (+19.3%), אסטוניה (+16.4%) והונגריה (+13%). מדובר בתנועת נוסעים בפועל, אך עבור אוגוסט ולא אוקטובר; לא ניתן להשוות אותה ישירות לקיבולת המתוכננת של אוקטובר.
בשווקים קטנים, פתיחה או חידוש של מספר קווים עשויים לייצר זינוק מרשים באחוזים בשל בסיס השוואה נמוך. עבור משקיע, קפיצה שכזו מהווה סיבה לבדוק את יציבות קישורי התעופה, ולא תחזית מוכנה לתפוסת המלונות בשנה הבאה.
איטליה הובילה בין השווקים הגדולים
איטליה הציעה באוקטובר 13.28 מיליון מושבים, 7.2% יותר מאשר שנה קודם לכן — הצמיחה המהירה ביותר מבין עשר המדינות המובילות באירופה. במונחים מוחלטים עמדה התוספת על כ-890 אלף מושבים. ספרד שמרה על מעמדה כשוק הגדול ביותר — 17.48 מיליון מושבים (+3.5%), ובריטניה במקום השני עם 16.56 מיליון (+1.2%).
קיבולת הטיסות הפנימיות באיטליה צמחה ב-8.9%, תוספת של כ-331 אלף מושבים. OAG מקשרת זאת לפעילותן של Aeroitalia ו-Wizz Air Malta, מול צמצום קווים פנימיים מסוימים של ITA Airways. נמל התעופה פיומיצ׳ינו ברומא נמנה עם נמלי התעופה הגדולים בעלי הצמיחה המהירה ביותר (+7%), בדומה למדריד (+7%).
מגמה זו עשויה לתמוך בתנועת הנסיעות ברחבי איטליה ובנגישות מחוזותיה, אך אין בה כדי לקבוע שכל התוספת תגיע למלונות ברומא או בערי החוף. נוסע מקומי חוזר לא פעם לביתו או משתמש בנמל התעופה לצורך טיסת המשך.
גרמניה וצרפת מצמצמות קיבולת
שווקים מרכזיים במערב אירופה מציגים גם ירידות. צרפת איבדה 3% מקיבולת אוקטובר, גרמניה — 0.4%, טורקיה — 1.2%, ושווייץ — 0.7%. בתוך גרמניה הצטמצם היצע הטיסות הפנימיות ב-9.1%; לשם השוואה, באיטליה חלה התרחבות בטיסות הפנים.
אין לראות בכך באופן אוטומטי ירידה באטרקטיביות התיירותית. חברות תעופה שוקלות עלויות, קווי מעבר, תחרות מול רכבות ואסטרטגיות צי מטוסים. בנמלי תעופה בינלאומיים קיים שיעור גבוה של נוסעי עסקים ונוסעי מעבר, שאינם מייצרים ביקוש זהה למלונות מקומיים כמו תיירים השוהים לפרקי זמן ממושכים.
אירופה מאבדת קווים למזרח התיכון, אך מגדילה טיסות לאסיה
לפי נתוני אוקטובר של OAG, היצע המושבים בקווים שבין אירופה למזרח התיכון ירד ב-10.6%, צמצום של כ-1.1 מיליון מושבים. בין אירופה לאזור אסיה-פסיפיק צמחה הקיבולת ב-11.7%, תוספת של 988 אלף מושבים, לכדי 9.4 מיליון מושבים.
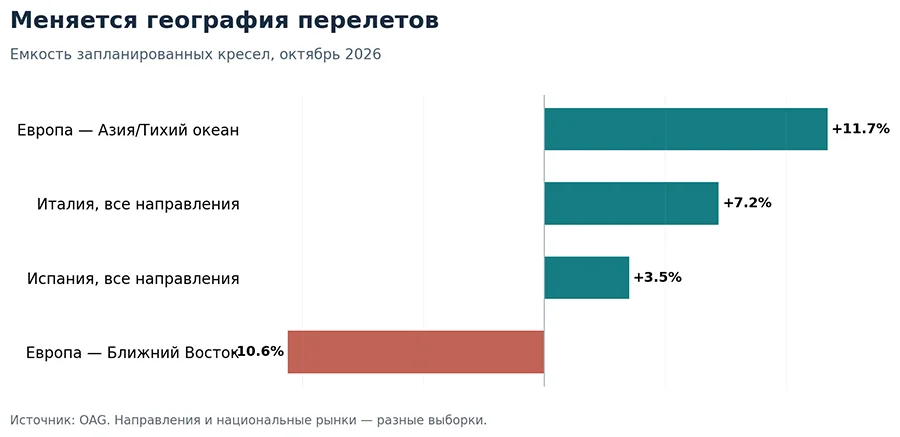
השוק הבינלאומי התוך-אירופי נותר הגדול ביותר: 86.6 מיליון מושבים, עלייה של 2.2%. הוא מהווה כ-67% מכלל הקיבולת הבינלאומית במדגם של OAG. עם זאת, הרחבת הנתיבים לאסיה כשלעצמה אינה מעידה על גידול מיידי בתיירות הנכנסת מאסיה: חלק מהנוסעים יוצאים מאירופה, ואחרים ממשיכים בטיסות המשך.
מושבים חדשים — אינדיקטור מקדים, לא תחזית מוגמרת
תחילה חברת תעופה מוסיפה קו או תדירות ללוח הטיסות, לאחר מכן הנוסעים רוכשים כרטיסים, ורק בהמשך מתקבלים נתוני התנועה בפועל. רק חלק מן המגיעים הופכים ללקוחות בתי המלון: חלקם שבים למקום מגוריהם, אחרים מבצעים טיסת המשך או לנים אצל קרובי משפחה. על כן לא ניתן לתרגם באופן ישיר את מספר המושבים לכמות תיירים ולינות בבתי מלון.
כדי להעריך יעד ספציפי רצוי להצליב בין נתוני קיבולת לתפוסת המטוסים בפועל, כניסות תיירים זרים, משך השהייה, עונתיות, היצע חדרי המלון, ADR ו-RevPAR. המדד האחרון משקף את ההכנסה לחדר זמין ועשוי לרדת אף בעת עלייה במספר התיירים, אם היצע המלונות צומח מהר יותר מן הביקוש.
קודם לכן ניתח International Investment את תוצאות המלונות באירופה למחצית הראשונה של 2026: ה-RevPAR עלה ב-4.5%, אך הממוצע הסתיר פערים ניכרים בין ערים ולחץ על הוצאות התפעול. קווי תעופה חדשים עשויים לתמוך בביקוש, אך אינם מבטיחים לבעלי המלונות עלייה ברווחיות.
כיצד משתנים סיכוני ההשקעה בערי תיירות
עבור נמל תעופה אזורי, פתיחת קו ישיר עשויה לשפר את נגישות העיר, ועבור מלון — למשוך אורחים חדשים בחודשים פחות עמוסים. אולם תלות בחברת לואו-קוסט אחת מגבירה את הסיכון: המוביל יכול להעביר מטוס לבסיס אחר או לסגור קו במהירות אם כדאיותו הכלכלית תישחק. בית מלון אינו יכול לנדוד בעקבותיו.
יעדים המוגנים בצורה טובה יותר הם אלה שבהם פועלות מספר חברות תעופה, עם ביקוש מקומי ובינלאומי יציב, חיבורי רכבת ומבנה אורחים מגוון. ניתוח השקעות נדרש להביא בחשבון לא רק את הטיסות החדשות של אוקטובר, אלא גם את מידת השמירה על רשת הנתיבים בעונות קודמות.
לאן עשוי לנטות הביקוש התיירותי ב-2027
קיבולת חודש אוקטובר מסמנת היכן צופות חברות התעופה להרחיב את השוק: במרכז ומזרח אירופה, באיטליה ובחלק מנתיבי אסיה. עם זאת, מדובר בלוח זמנים לחודש אחד ולא בתחזית כניסות מאושרת לשנת 2027. המבחן הבא יהיה הטיסות שיבוצעו בפועל, מכירות הכרטיסים, הזמנות המלונות ויציבות הקווים לאחר עונת החורף.
עבור משקיעים בתחום נדל״ן תיירותי, האיתות המרכזי אינו טמון בצמיחה האירופית הכוללת בשיעור 2%, אלא בחוסר האחידות שלה. שווקים מסוימים זוכים לקישורים נוספים בעוד אחרים מאבדים קיבולת. ההזדמנות להניב תשואה תיווצר במקומות שבהם תוספת הטיסות תתורגם ללינות יציבות ולרווחיות תפעולית במלונות, ולא רק לאחוז צמיחה גבוה בלוח הטיסות.
שאלות נפוצות
כיצד השתנתה קיבולת התעופה באירופה באוקטובר 2026?
חברת OAG מעריכה את ההיצע המתוכנן ב-160.7 מיליון מושבים, גידול של 2% לעומת אוקטובר 2025. אין מדובר במספר הנוסעים שהוטסו בפועל.
מדוע חברות הלואו-קוסט צומחות מהר יותר מחברות התעופה המסורתיות?
הן מגדילות ומנתבות מחדש טיסות באופן גמיש יותר. קיבולת אוקטובר של חברות הלואו-קוסט צמחה ב-5.1%, בעוד שאצל החברות המסורתיות כמעט לא חל שינוי.
כמה מושבים הוסיפה Wizz Air?
היצע המושבים שלה לאוקטובר עלה ב-23.1% — תוספת של כ-1.53 מיליון מקומות — ל-8.15 מיליון מושבים.
היכן באירופה מתרחבת תנועת הטיסות בקצב המהיר ביותר?
לפי הגדרת OAG, מרכז ומזרח אירופה רשמו עלייה של 7.4%. מבין עשר המדינות הגדולות מובילה איטליה עם גידול של 7.2%.
מדוע הצטמצם קו אירופה–המזרח התיכון?
חברות התעופה מתאימות את הרשתות שלהן בשל סיכונים גיאופוליטיים ותפעוליים. באוקטובר ירדה הקיבולת המתוכננת ב-10.6%.
האם עלייה במספר המושבים מעידה על עלייה בתיירות?
לא באופן אוטומטי. יש לקחת בחשבון את תפוסת המטוסים, שיעור התיירים הזרים בין הנוסעים, משך השהייה והלינות בפועל בבתי מלון.
מה חשוב למשקיע במלונות לבדוק?
את יציבות קווי התעופה, התחרות בין המובילים, תנועת התיירים בפועל, העונתיות, היצע החדרים והמגמות במדדי ADR, RevPAR והרווח התפעולי.