







 Covivio Hotels-ის შემოსავალი ცხრა თვეში 4,7%-ით გაიზარდა
 ლიეტუვაში ბინების ფასების ზრდა დაჩქარდა
 საერთაშორისო შემოსავლები რეკორდულ ნიშნულზეა, უცხოური ბარათებით ოპერაციები კი 31%-ით გაიზარდა - როგორია ტურისტული აქტივობის ეკონომიკური შედეგები საქართველოში, ბოლო წლებსა და თვეებში
 ნორვეგიის ნავთობის ფონდი ევროპის საწყობებში €1,5 მლრდ-ის ინვესტიციას განახორციელებს
 ბაზრების ვარდნა 30 ოქტომბერს: დაიცავს თუ არა კაპიტალს ბრენდული სასტუმროები
 თბილისში საცხოვრებელი უძრავი ქონება წლიურად 5.9%-ით გაძვირდა
საით მიფრინავს ევროპა: ლოუკოსტერები ზრდას ითვისებენ
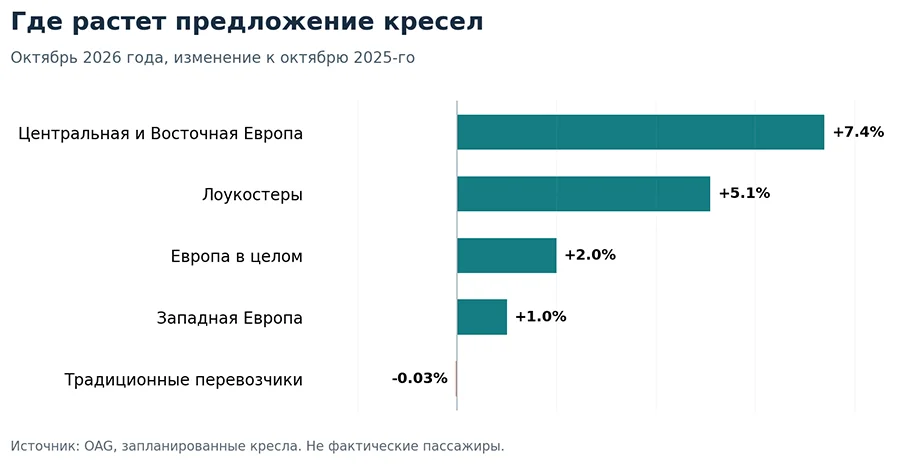
ევროპული ავიაცია მიწოდებას ნელა ზრდის, მაგრამ ზრდის რუკა იცვლება. 2026 წლის ოქტომბერში ავიაკომპანიებმა 160,7 მლნ სამგზავრო ადგილი დაგეგმეს, რაც წინა წელთან შედარებით 2%-ით მეტია. ცენტრალურმა და აღმოსავლეთ ევროპამ 7,4%-ით მოიმატა, დაბალბიუჯეტიანმა ავიაკომპანიებმა — 5,1%-ით, ხოლო Wizz Air-მა — 23,1%-ით. იტალია ათ უმსხვილეს ეროვნულ ბაზარს შორის ყველაზე სწრაფად მზარდი გახდა. ტურისტული ქალაქებისთვის ახალი რეისები შესაძლებლობებს ხსნის, თუმცა განრიგში ადგილების რაოდენობა ჯერ კიდევ არ ნიშნავს სასტუმროს სტუმრების ანალოგიურ მატებას.
ბაზარი იყოფა იმ მიმართულებებად, სადაც გადამყვანებს თვითმფრინავები გადაჰყავთ და მარშრუტების ქსელს აფართოებენ, და სტაგნაციაში მყოფი მიწოდების ბაზრებად. ევროპასა და აზია-წყნარი ოკეანის რეგიონს შორის ფრენებზე მოთხოვნა მხარს უჭერს ტევადობის გაფართოებას, მაშინ როდესაც ახლო აღმოსავლეთის მარშრუტები მცირდება. ეს განსხვავებები ადრეულ სიგნალად იქცევა აეროპორტებისთვის, სასტუმროებისთვის და ტურისტულ უძრავ ქონებაში ინვესტორებისთვის.
ევროპულმა ბაზარმა ადგილების რაოდენობა მხოლოდ 2%-ით გაზარდა
ოქტომბრის მიმოხილვა OAG European Aviation Market Data აჩვენებს 160,7 მლნ დაგეგმილ ადგილს 2025 წლის ოქტომბრის 157,6 მლნ-თან შედარებით. საერთაშორისო ტევადობა გაიზარდა 2,2%-ით 129,7 მლნ-მდე, შიდა — 0,9%-ით 31,1 მლნ-მდე. კვლევა ეფუძნება განრიგებს: ის ზომავს მიწოდებას და არა ფაქტობრივად გადაყვანილი მგზავრების რაოდენობას.
|
სეგმენტი |
ადგილები, მლნ |
2025 წლის ოქტომბერთან მიმართებით |
|
ევროპა მთლიანობაში |
160,7 |
+2,0% |
|
ცენტრალური და აღმოსავლეთი ევროპა |
21,0 |
+7,4% |
|
დასავლეთი ევროპა |
117,1 |
+1,0% |
|
ლოუკოსტერები |
64,9 |
+5,1% |
|
ტრადიციული გადამყვანები |
95,8 |
−0,03% |
|
Wizz Air |
8,15 |
+23,1% |
|
იტალია |
13,28 |
+7,2% |
დასავლეთ ევროპაზე მოდის 117,1 მლნ ადგილი, რეგიონული მოცულობის დაახლოებით 73%, თუმცა მან მიწოდება მხოლოდ 1%-ით გაზარდა. ცენტრალურმა და აღმოსავლეთ ევროპამ 7,4%-ით მოიმატა 21 მლნ-მდე. აბსოლუტურ მაჩვენებლებში დასავლეთის უმსხვილესი ბაზრები კვლავ დომინანტურია, თუმცა ყველაზე სწრაფი პროცენტული ზრდა აღმოსავლეთით არის კონცენტრირებული.
ლოუკოსტერები ტრადიციულ გადამყვანებზე სწრაფად ფართოვდებიან
ბიუჯეტურმა ავიაკომპანიებმა ოქტომბრისთვის 64,9 მლნ ადგილი შესთავაზეს, რაც წლიურ ჭრილში 5,1%-ით მეტია. მათი წილი თითქმის 40%-ს გაუტოლდა. ტრადიციულ გადამყვანებს დარჩათ 95,8 მლნ ადგილი და ბაზრის დაახლოებით 60%: წლიურმა ცვლილებამ სულ რაღაც −0,03% შეადგინა. საუბარია არა მსხვილი ავიაკომპანიების ევროპიდან გასვლაზე, არამედ გაფართოების ტემპების განსხვავებაზე.
ლოუკოსტერებისთვის უფრო მარტივია მარშრუტებისა და რეისების სიხშირის შეცვლა მცირე და მსხვილ აეროპორტებს შორის. ამან შესაძლოა ხელი შეუწყოს შაბათ-კვირის მოგზაურობებს, ნათესავების მონახულებასა და ხანმოკლე შვებულებებს იმ ქალაქებში, სადაც განთავსების კარგი შეთავაზებაა. თუმცა იაფი ავიაბილეთები გარანტირებული არ არის: ფაქტობრივი ტარიფი დამოკიდებულია კონკურენციაზე, თვითმფრინავის დატვირთვაზე, საწვავსა და მოსაკრებლებზე.
Wizz Air-მა 1,53 მლნ ადგილი დაამატა
Wizz Air ოქტომბრის ტევადობით უმსხვილეს ევროპულ გადამყვანებს შორის მესამე ადგილზე გავიდა: 8,15 მლნ ადგილი ერთი წლის წინანდელ 6,62 მლნ-თან შედარებით, ზრდა 23,1%. Ryanair-მა შეინარჩუნა პირველი ადგილი 20,19 მლნ ადგილით (+1,1%), easyJet-მა — მეორე ადგილი 9,76 მლნ-ით (+0,9%). Lufthansa-მ შეამცირა მიწოდება 6,7%-ით, Vueling-მა — 9,8%-ით. მსხვილი კომპანიები სხვადასხვა ტრაექტორიით მოძრაობენ და ბიუჯეტური სეგმენტის განვითარებაც არაერთგვაროვანია.
Wizz Air-ის გაფართოების ნაწილი დაკავშირებულია თვითმფრინავების გადაყვანასთან ახლო აღმოსავლეთის მიმართულებებიდან ცენტრალურ და აღმოსავლეთ ევროპაში, ესპანეთში, იტალიაში, ხორვატიასა და ალბანეთში. უფრო მოკლე მარშრუტები საშუალებას იძლევა ერთი თვითმფრინავით მეტი რეისი შესრულდეს. ამიტომ ადგილების რაოდენობის ზრდა აუცილებლად არ ნიშნავს ხელმისაწვდომი სავარძელ-კილომეტრების ასეთივე სწრაფ ზრდას, რომლებიც ფრენის მანძილს ითვალისწინებს.
მგზავრების რაოდენობის ზრდამ Wizz Air ზარალისგან ვერ იხსნა
Wizz Air-ის ფინანსური ანგარიშგება 2026 წლის აპრილი–ივნისისთვის აჩვენებს, თუ რატომ არ შეიძლება ტევადობის გაზრდის მოგებასთან გაიგივება. გადამყვანმა 21,2 მლნ მგზავრს მოემსახურა, რაც წლიურ ჭრილში 25,1%-ით მეტია. შემოსავალი გაიზარდა მხოლოდ 5,5%-ით, €1,51 მლრდ-მდე, ხოლო წმინდა შედეგი €38,4 მლნ-ის მოგებიდან გადავიდა €198,2 მლნ-ის ზარალში. ადგილების დაკავებულობის კოეფიციენტი მაღალი დარჩა — 90,9%.
საწვავის მაღალმა ხარჯებმა და გადაყვანის ტევადობის ერთეულზე შემოსავლის კლებამ ფინანსური შედეგი გააუარესა. გაფართოებამ შესაძლოა ტურისტულ რეგიონებს მეტი ხელმისაწვდომი რეისი მისცეს, მაგრამ ამავდროულად ზეწოლა მოახდინოს თავად ავიაკომპანიის მომგებიანობაზე. მანამდე International Investment დეტალურად განიხილავდა Wizz Air-ის ზარალის მიზეზებსა და ტევადობის გადატანას ევროპულ ქსელში.
ცენტრალური ევროპა ახალ რეისებს იზიდავს
7,4%-იანი ზრდა ეხება OAG-ის კლასიფიკაციაში Eastern/Central Europe რეგიონს; ეს არ ნიშნავს ანალოგიურ ზრდას თითოეულ ქვეყანაში. კონკრეტული ქალაქის ტურისტული პერსპექტივების შესაფასებლად დამატებით საჭიროა აეროპორტის, მიმართულებების რაოდენობის, სეზონურობისა და შემოსული უცხოელების წილის გაანალიზება.
აგვისტოში ევროპის აეროპორტები წინა წელთან შედარებით 3,1%-ით მეტ მგზავრს მოემსახურნენ, ACI EUROPE-ის მონაცემებით. მაღალი დინამიკის მქონე ბაზრებს შორის აღმოჩნდნენ სლოვაკეთი (+61%), სლოვენია (+19,3%), ესტონეთი (+16,4%) და უნგრეთი (+13%). ეს უკვე ფაქტობრივი მგზავრთნაკადია, მაგრამ აგვისტოსი და არა ოქტომბრის; მისი პირდაპირ შედარება ოქტომბრის დაგეგმილ ტევადობასთან არ შეიძლება.
მცირე ბაზრებზე რამდენიმე მარშრუტის გახსნამ ან აღდგენამ შესაძლოა დაბალი ბაზის გამო დიდი პროცენტული მატება გამოიწვიოს. ინვესტორისთვის ასეთი ნახტომი საავიაციო კავშირის მდგრადობის გადამოწმების საბაბია და არა მომავალი წლისთვის სასტუმროების დატვირთვის მზა პროგნოზი.
იტალია მსხვილ ბაზრებს შორის ლიდერი გახდა
იტალიამ ოქტომბერში 13,28 მლნ ადგილი შესთავაზა, რაც წინა წელთან შედარებით 7,2%-ით მეტია — ყველაზე სწრაფი ზრდა ათ უმსხვილეს ევროპულ ქვეყანას შორის. აბსოლუტურ მაჩვენებელში მატებამ დაახლოებით 890 ათასი ადგილი შეადგინა. ესპანეთმა ბაზრის სიდიდით პირველი ადგილი შეინარჩუნა — 17,48 მლნ ადგილი (+3,5%), დიდმა ბრიტანეთმა მეორე ადგილი დაიკავა 16,56 მლნ-ით (+1,2%).
იტალიის შიდა საავიაციო ტევადობა გაიზარდა 8,9%-ით, დაახლოებით 331 ათასი ადგილით. OAG მის ზრდას უკავშირებს Aeroitalia-ს და Wizz Air Malta-ს, მაშინ როცა ITA Airways-ის შიდა მარშრუტების ნაწილი შემცირდა. რომის ფიუმიჩინო ყველაზე სწრაფად მზარდი მსხვილი აეროპორტების რიცხვში შევიდა (+7%), ისევე როგორც მადრიდი (+7%).
ამან შესაძლოა მხარი დაუჭიროს მოგზაურობებს იტალიის მასშტაბით და მისი რეგიონების ხელმისაწვდომობას, მაგრამ არ იძლევა იმის მტკიცების საფუძველს, რომ მთელ მატებას რომის სასტუმროები ან საზღვაო კურორტები მიიღებენ. შიდა მგზავრი ხშირად ბრუნდება სახლში ან აეროპორტს გადაჯდომისთვის იყენებს.
გერმანია და საფრანგეთი ტევადობას ამცირებენ
დასავლეთ ევროპის მსხვილი ბაზრები კლებასაც აჩვენებენ. საფრანგეთმა დაკარგა ოქტომბრის ტევადობის 3%, გერმანიამ — 0,4%, თურქეთმა — 1,2%, შვეიცარიამ — 0,7%. გერმანიის შიგნით შიდა ხაზებზე მიწოდება შემცირდა 9,1%-ით; შედარებისთვის, იტალიაში შიდა რეისები გაფართოვდა.
ეს ავტომატურად არ უნდა ჩაითვალოს ტურისტული მიმზიდველობის შემცირებად. ავიაკომპანიები ითვალისწინებენ ხარჯებს, გადაჯდომებს, რკინიგზასთან კონკურენციასა და თვითმფრინავების გამოყენების სტრატეგიას. საერთაშორისო აეროპორტებში მაღალია საქმიანი და ტრანზიტული მგზავრების წილი, რომლებიც ადგილობრივ სასტუმროებზე ისეთ მოთხოვნას არ ქმნიან, როგორსაც ხანგრძლივად მყოფი ტურისტები.
ევროპა კარგავს რეისებს ახლო აღმოსავლეთში, მაგრამ ზრდის აზიურს
OAG-ის ოქტომბრის სტატისტიკით, მიწოდება ევროპასა და ახლო აღმოსავლეთს შორის მიმართულებებზე შემცირდა 10,6%-ით, ანუ დაახლოებით 1,1 მლნ ადგილით. ევროპასა და აზია-წყნარი ოკეანის რეგიონს შორის ტევადობა გაიზარდა 11,7%-ით, 988 ათასით, 9,4 მლნ ადგილამდე.
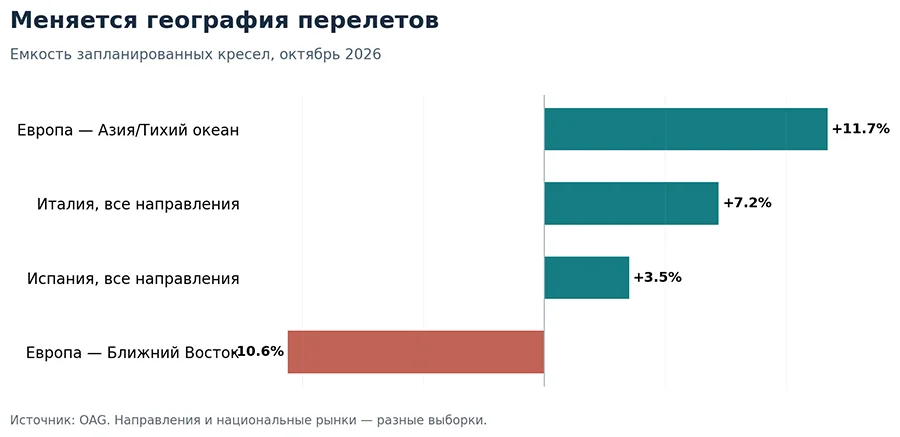
შიდაევროპული საერთაშორისო ბაზარი ყველაზე მსხვილი რჩება: 86,6 მლნ ადგილი, ზრდა 2,2%. ის უზრუნველყოფს საერთო საერთაშორისო ტევადობის დაახლოებით 67%-ს OAG-ის შერჩევაში. თუმცა აზიისკენ მარშრუტების გაფართოება თავისთავად არ ნიშნავს აზიური შემომყვანი ტურიზმის ზრდას: მგზავრების ნაწილი ევროპიდან მიფრინავს, სხვები კი ტრანზიტით მოძრაობენ.
ახალი ადგილები — წინმსწრები ინდიკატორი და არა მზა პროგნოზი
თავდაპირველად ავიაკომპანია განრიგში ამატებს მარშრუტს ან სიხშირეს, შემდეგ მგზავრები ყიდულობენ ბილეთებს, რის შემდეგაც ჩნდება მონაცემები ფაქტობრივი ტრაფიკის შესახებ. ჩამოსულთა მხოლოდ ნაწილი ხდება სასტუმროების კლიენტი: ზოგიერთი ბრუნდება საცხოვრებელ ადგილას, სხვები გადაჯდომას აკეთებენ ან ნათესავებთან რჩებიან. ამიტომ ადგილების რაოდენობის პირდაპირ გადაყვანა ტურისტების რიცხვსა და სასტუმროში ღამისთევებში არ შეიძლება.
კონკრეტული მიმართულების შესაფასებლად სასარგებლოა ერთმანეთს შეედაროს ტევადობა და თვითმფრინავების ფაქტობრივი დატვირთვა, უცხოელი სტუმრების ჩამოსვლა, მოგზაურობის ხანგრძლივობა, სეზონურობა, სასტუმროების ნომრების ფონდი, ADR და RevPAR. ეს უკანასკნელი აჩვენებს შემოსავალს ხელმისაწვდომ ნომერზე და შესაძლოა შემცირდეს ტურისტების რაოდენობის ზრდის დროსაც კი, თუ სასტუმროების მიწოდება მოთხოვნაზე სწრაფად იზრდება.
მანამდე International Investment აანალიზებდა ევროპული სასტუმროების შედეგებს 2026 წლის პირველ ნახევარში: RevPAR გაიზარდა 4,5%-ით, თუმცა საშუალო მაჩვენებელი მალავდა დიდ განსხვავებებს ქალაქებს შორის და საოპერაციო ხარჯების წნეხს. ახალ ავია-მარშრუტებს შეუძლიათ მხარი დაუჭირონ მოთხოვნას, თუმცა სასტუმროების მფლობელებს მოგების ზრდას არ უგარანტირებენ.
როგორ იცვლება ტურისტული ქალაქების საინვესტიციო რისკები
რეგიონული აეროპორტისთვის პირდაპირი მიმოსვლის გახსნამ შესაძლოა ქალაქის ხელმისაწვდომობა გაზარდოს, სასტუმროსთვის კი — ახალი სტუმრები მოიზიდოს ნაკლებად დატვირთულ თვეებში. თუმცა ერთ ლოუკოსტერზე დამოკიდებულება რისკს ზრდის: გადამყვანს შეუძლია სწრაფად გადააბაზიროს თვითმფრინავი ან დახუროს მარშრუტი, თუ რეისის ეკონომიკა გაუარესდება. სასტუმროს კი მას უკან ვერ გადაიტანთ.
უკეთ არიან დაცული ის მიმართულებები, რომლებსაც რამდენიმე ავიაკომპანია, სტაბილური ადგილობრივი და საერთაშორისო მოთხოვნა, სარკინიგზო კავშირები და სტუმრების დივერსიფიცირებული სტრუქტურა აქვთ. საინვესტიციო ანალიზმა უნდა გაითვალისწინოს არა მხოლოდ ოქტომბრის ახალი რეისები, არამედ ისიც, თუ რამდენად ინარჩუნებდა მარშრუტების ქსელი მდგრადობას წინა სეზონებში.
საით შეიძლება გადაინაცვლოს ტურისტულმა მოთხოვნამ 2027 წელს
ოქტომბრის ტევადობა მიუთითებს, სად გეგმავენ ავიაკომპანიები ბაზრის გაფართოებას: ცენტრალურ და აღმოსავლეთ ევროპაში, იტალიასა და აზიური მიმართულებების ნაწილში. მაგრამ ეს ერთი თვის განრიგია და არა 2027 წლის ჩამოსვლების დამტკიცებული პროგნოზი. შემდეგი გამოცდაა ფაქტობრივად შესრულებული რეისები, ბილეთების გაყიდვები, სასტუმროების ჯავშნები და მარშრუტების მდგრადობა ზამთრის სეზონის შემდეგ.
ტურისტულ უძრავ ქონებაში ინვესტორებისთვის მთავარი სიგნალი არა მთლიანი ევროპული 2%-იანი ზრდაა, არამედ მისი უთანაბრობა. ზოგიერთი ბაზარი დამატებით კავშირებს იღებს, სხვები ტევადობას კარგავენ. გამომუშავების შესაძლებლობა იქ გაჩნდება, სადაც ახალი გადაყვანები გადაიქცევა მდგრად ღამისთევებად და სასტუმროების საოპერაციო მოგებად და არა მხოლოდ განრიგის ზრდის მაღალ პროცენტად.
FAQ
როგორ შეიცვალა ევროპის საავიაციო ტევადობა 2026 წლის ოქტომბერში?
OAG დაგეგმილ მიწოდებას 160,7 მლნ ადგილად აფასებს, რაც 2%-ით მეტია 2025 წლის ოქტომბერთან შედარებით. ეს არ არის ფაქტობრივად გადაყვანილი მგზავრები.
რატომ იზრდებიან ლოუკოსტერები ტრადიციულ ავიაკომპანიებზე სწრაფად?
ისინი უფრო აქტიურად ზრდიან და ანაწილებენ რეისების რაოდენობას. ოქტომბერში ბიუჯეტური გადამყვანების ტევადობა 5,1%-ით გაიზარდა, ტრადიციულების კი პრაქტიკულად არ შეცვლილა.
რამდენი ადგილი დაამატა Wizz Air-მა?
მისი ოქტომბრის მიწოდება გაიზარდა 23,1%-ით — დაახლოებით 1,53 მლნ ადგილით — 8,15 მლნ ადგილამდე.
ევროპაში სად ფართოვდება საჰაერო გადაყვანები ყველაზე სწრაფად?
OAG-ის კლასიფიკაციით, ცენტრალურმა და აღმოსავლეთ ევროპამ 7,4%-ით მოიმატა. ათ უმსხვილეს ქვეყანას შორის 7,2%-იანი ზრდით ლიდერობს იტალია.
რატომ შემცირდა ევროპა — ახლო აღმოსავლეთის მიმართულება?
გადამყვანები გეოპოლიტიკური და საექსპლუატაციო რისკების გამო ქსელებს აკორექტირებენ. ოქტომბერში დაგეგმილი ტევადობა 10,6%-ით შემცირდა.
ნიშნავს თუ არა ადგილების რაოდენობის ზრდა ტურიზმის ზრდას?
ავტომატურად არა. გასათვალისწინებელია თვითმფრინავების დატვირთვა, უცხოელების წილი მგზავრებში, ყოფნის ხანგრძლივობა და ფაქტობრივი სასტუმროს ღამისთევები.
რა არის მნიშვნელოვანი შეამოწმოს სასტუმროს ინვესტორმა?
ავიამარშრუტების სტაბილურობა, გადამყვანების კონკურენცია, ფაქტობრივი ტურისტული ნაკადი, სეზონურობა, ნომრების მიწოდება და ADR-ის, RevPAR-ისა და საოპერაციო მოგების დინამიკა.