





Куда летит Европа: лоукостеры забирают рост
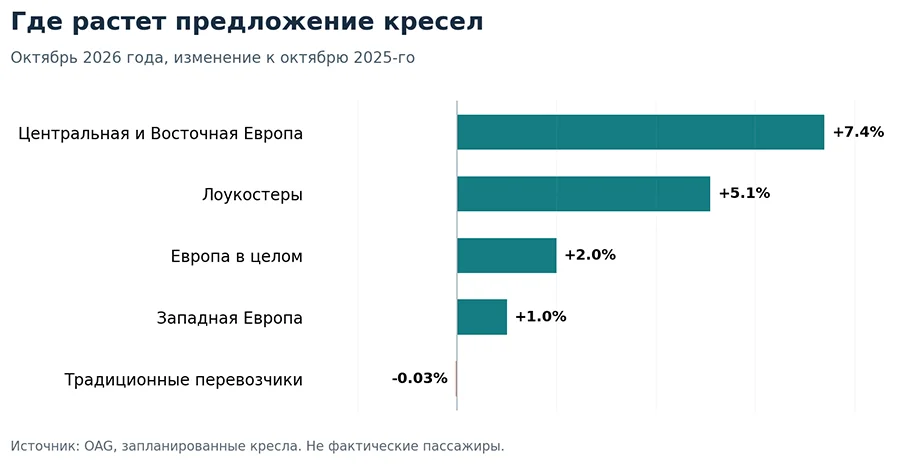
Европейская авиация увеличивает предложение медленно, но карта роста меняется. В октябре 2026 года авиакомпании запланировали 160,7 млн пассажирских кресел, на 2% больше, чем год назад. Центральная и Восточная Европа прибавила 7,4%, лоукостеры — 5,1%, а Wizz Air — 23,1%. Италия стала самым быстрорастущим из десяти крупнейших национальных рынков. Для туристических городов новые рейсы открывают возможности, но число кресел в расписании еще не означает такой же прирост гостиничных гостей.
Рынок делится на направления, куда перевозчики переводят самолеты и где расширяют маршрутные сети, и рынки со стагнирующим предложением. Спрос на перелеты между Европой и Азиатско-Тихоокеанским регионом поддерживает расширение емкости, в то время как ближневосточные маршруты сокращаются. Эти различия становятся ранним сигналом для аэропортов, гостиниц и инвесторов в туристическую недвижимость.
Европейский рынок прибавил только 2% кресел
Октябрьский обзор OAG European Aviation Market Data показывает 160,7 млн запланированных кресел против 157,6 млн в октябре 2025 года. Международная емкость выросла на 2,2%, до 129,7 млн, внутренняя — на 0,9%, до 31,1 млн. Исследование основано на расписаниях: оно измеряет предложение, а не количество фактически перевезенных пассажиров.
|
Сегмент |
Кресла, млн |
К октябрю 2025 |
|
Европа в целом |
160,7 |
+2,0% |
|
Центральная и Восточная Европа |
21,0 |
+7,4% |
|
Западная Европа |
117,1 |
+1,0% |
|
Лоукостеры |
64,9 |
+5,1% |
|
Традиционные перевозчики |
95,8 |
−0,03% |
|
Wizz Air |
8,15 |
+23,1% |
|
Италия |
13,28 |
+7,2% |
Западная Европа обеспечивает 117,1 млн кресел, около 73% регионального объема, но увеличила предложение лишь на 1%. Центральная и Восточная Европа прибавила 7,4%, до 21 млн. В абсолютном выражении крупнейшие рынки Запада остаются доминирующими, хотя наиболее быстрый процентный рост сосредоточен восточнее.
Лоукостеры расширяются быстрее традиционных перевозчиков
Бюджетные авиакомпании предложили на октябрь 64,9 млн кресел, на 5,1% больше год к году. Их доля достигла около 40%. У традиционных перевозчиков осталось 95,8 млн кресел и около 60% рынка: изменение за год составило всего −0,03%. Речь не об уходе крупных авиакомпаний из Европы, а о различии темпов расширения.
Лоукостерам проще изменять маршруты и частоту рейсов между небольшими и крупными аэропортами. Это может поддержать поездки на выходные, посещение родственников и короткие отпуска в городах с хорошим предложением размещения. Однако дешевые авиабилеты не гарантированы: фактический тариф зависит от конкуренции, загрузки самолета, топлива и сборов.
Wizz Air прибавила 1,53 млн кресел
Wizz Air вышла на третье место среди крупнейших европейских перевозчиков по октябрьской емкости: 8,15 млн кресел против 6,62 млн год назад, рост на 23,1%. Ryanair сохранила первое место с 20,19 млн кресел (+1,1%), easyJet — второе с 9,76 млн (+0,9%). Lufthansa сократила предложение на 6,7%, Vueling — на 9,8%. Крупные компании идут по разным траекториям, и развитие бюджетного сегмента тоже неоднородно.
Часть расширения Wizz Air связана с переводом самолетов с ближневосточных направлений в Центральную и Восточную Европу, Испанию, Италию, Хорватию и Албанию. Более короткие маршруты позволяют выполнять больше рейсов одним самолетом. Поэтому рост числа кресел не обязательно означает столь же быстрое увеличение доступных кресло-километров, учитывающих дальность полетов.
Рост числа пассажиров не спас Wizz Air от убытка
Финансовая отчетность Wizz Air за апрель–июнь 2026 года показывает, почему увеличение емкости нельзя путать с прибылью. Перевозчик обслужил 21,2 млн пассажиров, на 25,1% больше год к году. Выручка выросла только на 5,5%, до €1,51 млрд, а чистый результат изменился с прибыли €38,4 млн на убыток €198,2 млн. Коэффициент занятости кресел остался высоким — 90,9%.
Высокие топливные расходы и снижение выручки на единицу перевозочной емкости ухудшили финансовый результат. Расширение может дать туристическим регионам больше доступных рейсов, одновременно создавая давление на прибыльность самой авиакомпании. Ранее International Investment подробно рассматривал причины убытка Wizz Air и перенос емкости в европейскую сеть.
Центральная Европа привлекает новые рейсы
Рост на 7,4% относится к региону Eastern/Central Europe в классификации OAG; он не означает аналогичного увеличения в каждой стране. Для оценки туристических перспектив конкретного города нужно дополнительно смотреть аэропорт, число направлений, сезонность и долю прибывающих иностранцев.
В августе аэропорты Европы обслужили на 3,1% больше пассажиров, чем годом ранее, по данным ACI EUROPE. Среди рынков с высокой динамикой оказались Словакия (+61%), Словения (+19,3%), Эстония (+16,4%) и Венгрия (+13%). Это уже фактический пассажиропоток, но за август, а не октябрь; сравнивать его напрямую с октябрьской запланированной емкостью нельзя.
На небольших рынках открытие или восстановление нескольких маршрутов может давать большой процентный прирост на низкой базе. Для инвестора такой скачок — повод проверить устойчивость авиасвязи, а не готовый прогноз загрузки гостиниц на следующий год.
Италия стала лидером среди крупных рынков
Италия в октябре предложила 13,28 млн кресел, на 7,2% больше, чем годом ранее, — самый быстрый рост среди десяти крупнейших европейских стран. В абсолютном выражении прирост составил около 890 тыс. кресел. Испания сохранила первое место по размеру рынка — 17,48 млн кресел (+3,5%), Великобритания заняла второе с 16,56 млн (+1,2%).
Внутренняя авиационная емкость Италии выросла на 8,9%, примерно на 331 тыс. кресел. OAG связывает ее увеличение с Aeroitalia и Wizz Air Malta при сокращении части внутренних маршрутов ITA Airways. Римский Фьюмичино вошел в число наиболее быстрорастущих крупных аэропортов (+7%), как и Мадрид (+7%).
Это может поддерживать поездки по Италии и доступность ее регионов, но не дает оснований утверждать, что весь прирост получат гостиницы Рима или морские курорты. Внутренний пассажир нередко возвращается домой либо использует аэропорт для пересадки.
Германия и Франция сокращают емкость
Крупные западноевропейские рынки показывают и снижение. Франция потеряла 3% октябрьской емкости, Германия — 0,4%, Турция — 1,2%, Швейцария — 0,7%. Внутри Германии предложение на внутренних линиях сократилось на 9,1%; для сравнения, в Италии внутренние рейсы расширились.
Это не следует автоматически считать сокращением туристической привлекательности. Авиакомпании учитывают расходы, пересадки, конкуренцию с железными дорогами и стратегию использования самолетов. У международных аэропортов высокая доля деловых и транзитных пассажиров, которые не создают такой же спрос на местные отели, как туристы с длительным пребыванием.
Европа теряет рейсы на Ближний Восток, но наращивает азиатские
По октябрьской статистике OAG предложение на направлениях между Европой и Ближним Востоком уменьшилось на 10,6%, или приблизительно на 1,1 млн кресел. Между Европой и Азиатско-Тихоокеанским регионом емкость выросла на 11,7%, на 988 тыс., до 9,4 млн кресел.
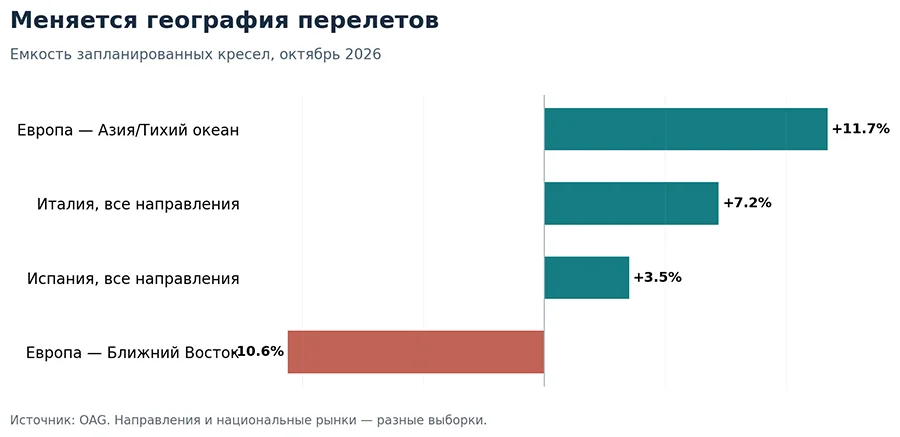
Внутриевропейский международный рынок остается крупнейшим: 86,6 млн кресел, рост на 2,2%. Он обеспечивает около 67% общей международной емкости в выборке OAG. Но расширение маршрутов в Азию само по себе не означает увеличения азиатского въездного туризма: часть пассажиров вылетает из Европы, а другие следуют транзитом.
Новые кресла — опережающий индикатор, а не готовый прогноз
Сначала авиакомпания добавляет маршрут или частоту в расписание, затем пассажиры покупают билеты, после чего появляются данные о фактическом трафике. Только часть прибывших становится клиентами гостиниц: некоторые возвращаются к месту жительства, другие пересаживаются или остаются у родственников. Поэтому число кресел нельзя напрямую переводить в количество туристов и гостиничных ночевок.
Для оценки конкретного направления полезно сопоставлять емкость и фактическую загрузку самолетов, прибытия иностранных гостей, продолжительность поездки, сезонность, гостиничный номерной фонд, ADR и RevPAR. Последний показывает выручку на доступный номер и может снижаться даже при росте числа туристов, если гостиничное предложение увеличивается быстрее спроса.
Ранее International Investment анализировал результаты европейских отелей за первое полугодие 2026 года: RevPAR вырос на 4,5%, но средний показатель скрывал большие различия между городами и давление операционных расходов. Новые авиамаршруты способны поддержать спрос, однако не гарантируют собственникам гостиниц роста прибыли.
Как меняются инвестиционные риски туристических городов
Для регионального аэропорта открытие прямого сообщения может повысить доступность города, а для отеля — привлечь новых гостей в менее загруженные месяцы. Но зависимость от одного лоукостера повышает риск: перевозчик может быстро перебазировать самолет или закрыть маршрут, если экономика рейса ухудшится. Гостиницу переместить вслед за ним нельзя.
Лучше защищены направления с несколькими авиакомпаниями, стабильным местным и международным спросом, железнодорожными связями и диверсифицированной структурой гостей. Инвестиционный анализ должен учитывать не только новые рейсы октября, но и то, насколько маршрутная сеть сохранялась в предыдущие сезоны.
Куда может сместиться туристический спрос в 2027 году
Октябрьская емкость указывает, где авиакомпании рассчитывают расширять рынок: в Центральной и Восточной Европе, Италии и части азиатских направлений. Но это расписание одного месяца, а не утвержденный прогноз прибытий на 2027 год. Следующий тест — фактически выполненные рейсы, продажи билетов, гостиничные бронирования и устойчивость маршрутов после зимнего сезона.
Для инвесторов в туристическую недвижимость главный сигнал не в общем европейском росте на 2%, а в его неравномерности. Одни рынки получают дополнительные связи, другие теряют емкость. Возможность заработать появится там, где новые перевозки превращаются в устойчивые ночевки и операционную прибыль гостиниц, а не только в высокий процент роста расписания.
FAQ
Как изменилась авиационная емкость Европы в октябре 2026 года?
OAG оценивает запланированное предложение в 160,7 млн кресел, на 2% больше октября 2025 года. Это не фактически перевезенные пассажиры.
Почему лоукостеры растут быстрее традиционных авиакомпаний?
Они активнее увеличивают и перераспределяют число рейсов. Октябрьская емкость бюджетных перевозчиков выросла на 5,1%, традиционных практически не изменилась.
Сколько кресел добавила Wizz Air?
Ее октябрьское предложение увеличилось на 23,1% — примерно на 1,53 млн мест — до 8,15 млн кресел.
Где в Европе быстрее всего расширяются авиаперевозки?
По классификации OAG, Центральная и Восточная Европа прибавила 7,4%. Среди десяти крупнейших стран лидирует Италия с ростом на 7,2%.
Почему сократилось направление Европа — Ближний Восток?
Перевозчики корректируют сети из-за геополитических и эксплуатационных рисков. В октябре запланированная емкость снизилась на 10,6%.
Означает ли рост числа кресел рост туризма?
Не автоматически. Нужно учитывать загрузку самолетов, долю иностранцев среди пассажиров, продолжительность пребывания и фактические гостиничные ночевки.
Что важно проверить гостиничному инвестору?
Стабильность авиамаршрутов, конкуренцию перевозчиков, фактический турпоток, сезонность, предложение номеров и динамику ADR, RevPAR и операционной прибыли.