













הבנייה בעולם יקרה כיום ב-25–30% יותר מאשר לפני חמש שנים, וב-JLL לא צופים חזרה לרמת העלויות הקודמת. במחקר Global Construction Costs Index מ-15 באוקטובר 2026, החברה צופה עלייה נוספת בעלויות עבודות הקבלנות בשנת 2027 בשיעור של 3,1–4,2%. עבור משקיעים המשמעות היא בדיקה מחדש של התחשיבים למגורים, מלונות, משרדים, מחסנים ומרכזי נתונים: הביקוש לנדל״ן עשוי לעלות, אך מבנים חדשים דורשים לעיתים קרובות יותר דמי שכירות או מחירי מכירה גבוהים יותר כדי לכסות את עלויות הבנייה.
nעם זאת, לא מדובר בהתייקרות אחידה בכל הנכסים. להערכת JLL, תחום הלוגיסטיקה ומרכזי הנתונים מפצים טוב יותר על הגידול בהוצאות באמצעות עליית ערך והכנסות, בעוד שמשרדים ונדל״ן מסחרי מתמודדים עם כלכלה מורכבת יותר. דיור ומלונות דורשים תחשיב נפרד: בעיר אחת מחסור בהיצע מאפשר להעלות מחירים, ובעיר אחרת הרוכש או האורח כבר אינם מוכנים לשלם יותר. בשנת 2027 יצטרכו המשקיעים להעריך כל פרויקט בהתחשב בתקציב החדש ולבדוק האם התשואה המשוערת תישמר.
nעלויות הבנייה עלו ברבע תוך חמש שנים
nמחקר JLL Global Construction Costs Index 2026 מקיף למעלה מאלף פרויקטים משישה סוגים ב-14 שווקים. הגידול המצטבר הממוצע בעלויות בחמש השנים האחרונות עומד על 25–30%, ובמדינות מסוימות מגיע עד 40%. בשנת 2026 ההתייקרות הגלובלית מוערכת ב-3,5–4,7%. לשנת 2027 צופה JLL עלייה של 3,1–4,2% במחירים שקבלנים מציעים למזמינים במכרזי בנייה.
nמחירי המכרזים אינם מחירי השוק של דירות גמורות ואינם משקפים את מלוא האינפלציה של כל הוצאות היזם. מחיר הקבלן כולל עבודות, חומרים, שכר עבודה ותנאי תחרות. מחיר המכירה של נכס מוגמר תלוי גם בביקוש, בקרקע, בהיתרים, במימון, במסים וברווח הנדרש. לכן, אין להפוך את התחזית העולמית של JLL לטענה כאילו כל הדירות יתייקרו ב-4% בשנת 2027.
nלפני המגפה, הנורמה לאינפלציית הבנייה עמדה על 2–3% בשנה. כעת JLL מציעה לשלב במודלים הפיננסיים לטווח ארוך שיעור של 3–6%. טווח זה אינו שולל ירידת מחירים זמנית בעיר מסוימת: הוא מתאר בסיס תכנוני חדש בתנאים של עלויות מתמשכות וגבוהות לעבודה, ציוד ואספקה.
nהיכן הבנייה תתייקר בצורה החדה ביותר בשנת 2027
nבאירופה צופה JLL עלייה במחירי הקבלנות בשיעור של 2,2–3,5%, בצפון אמריקה ב-3,2–4,2%, באזור אסיה-פסיפיק ב-3,8–4,7%, ובמזרח התיכון ב-3,4–5,4%. ההבדלים נובעים מזמינות עובדים, אנרגיה, עומס על קבלנים ומדיניות סחר. הערכה ממוצעת גלובלית אינה מתאימה לאומדן של אתר בנייה ספציפי בדובאי, פראג או לונדון. International Investment כבר השוותה את שווקי הבנייה היקרים ביותר בעולם לפי מחקר Turner & Townsend: גם שם נמדדו ההבדלים בין הערים באלפי דולרים לכל מ״ר.
n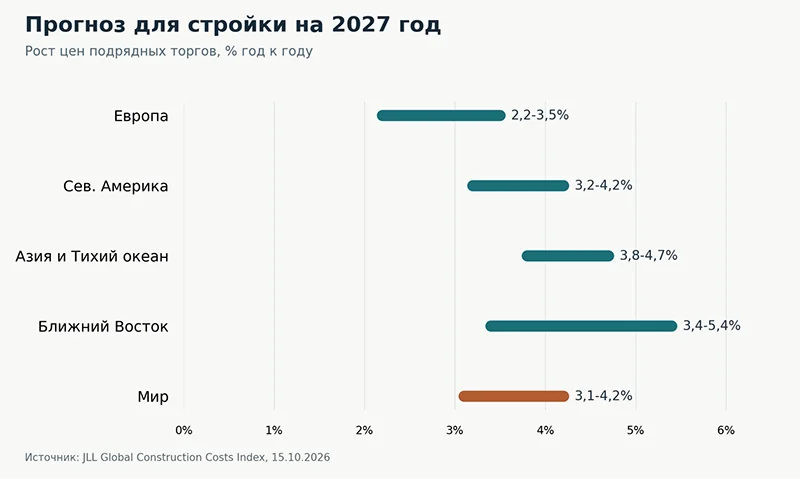
העלייה בעלויות הבנייה תלויה יותר ויותר בזמינות אנשי מקצוע. בשנים 2020–2026 עלה שכר עובדי הבניין ב-8–35% בהתאם לשוק. בסקר של JLL, כ-64% מהשווקים דיווחו על מחסור במומחים מוסמכים. הקשיים הגדולים ביותר קשורים לחשמלאים, נגרים ומתקיני מערכות הנדסה ומיזוג אוויר. מרכזי נתונים גדולים מתחרים עם מבנים רגילים על אותם צוותים, ולכן האטה בבניית משרדים אינה מורידה בהכרח את מחיר עבודות ההנדסה.
nכמה עולה לבנות מ״ר
nחברת JLL מציגה אומדנים בינלאומיים עבור שלושה סוגי נכסים. בנייה רוויה למגורים עולה בממוצע $2 280–3 710 למ״ר, בנייני משרדים בשלב מעטפת וליבה (shell and core) — כ-$2 600–3 410 למ״ר, ומבני תעשייה ולוגיסטיקה — כ-$980–1 520 למ״ר. בתוך הטווחים הללו משתנים המפרטים הטכניים ורמת המורכבות. ערכים אלה מאפשרים להשוות את מבנה העלויות, אך אינם מחליפים אומדן תקציבי מקומי.
nלטווחים אלה הרכב עבודות שונה, ולכן אי אפשר להשוות ביניהם כמחיר סופי של נכס מוגמר. מודל מלא ידרוש את עלות הקרקע, התכנון, ההיתרים, התשתיות, המימון, המסים והרזרבות. עבור משרדים משמעותי הגימור הפנימי, עבור מלונות — הציוד, המערכות וההשקה, עבור מחסנים — האוטומציה, ועבור חוות שרתים (מרכזי נתונים) — אספקת החשמל וציוד ה-IT. האחרון עשוי לעלות הרבה יותר ממעטפת המבנה עצמה.
nמגורים: עלויות היצור עולות, אך הביקוש אינו אינסופי
nבנדל״ן למגורים, עליית עלויות הבנייה מצמצמת בראש ובראשונה את הפער בין ההכנסה העתידית ממכירת דירות לבין סך כל ההוצאות. במקומות שבהם הרוכשים מסוגלים לשלם יותר ויש מעט פרויקטים חדשים, היזם מצליח לשמור על שולי הרווח. אם המשכנתאות יקרות והמחירים כבר קרובים לתקרת כושר ההשתכרות, העלאת מחירים רק מחמירה את הירידה במכירות. חלק מהיזמים דוחים את תחילת העבודות או מקצצים את היקף הפרויקט.
nדוגמה מעשית כבר קיימת בצ׳כיה. International Investment כתבה בעבר על היזם Central Group, שדחה השקת בתים חדשים עקב עלויות החומרים והעבודות, ועל האופן שבו הדבר מחריף את המחסור בהיצע הדיור. החלטות כאלה אינן מייקרות דירות קיימות באופן אוטומטי, אך הן מגבילות את מספר הדירות מקבלן שהשוק יקבל בעוד מספר שנים.
nעבור דיור להשכרה, ההכנסה הנקייה לאחר הוצאות ותקופות ריקון היא קריטית: עליה לתמוך בשוויו של הנכס המוגמר. בנייה יקרה מסוכנת במיוחד כאשר שכר הדירה העתידי מוגבל על ידי רמות ההכנסה או רגולציה. תעריפי עבודה גבוהים יותר אינם מצדיקים כשלעצמם העלאת שכר דירה או עלייה בתשואה מהשקעה. בעבר ניתחה International Investment את מחסור הדיור באירופה, שבו הביקוש צומח מהר יותר מקצב הבנייה, במיוחד בפורטוגל, ספרד ואירלנד.
nמלונות: הכנסות מחדרים אינן שוות לרווחי היזם
nלמלונות יש יתרון על פני משרדים: ניתן לשנות את תעריף החדר כמעט על בסיס יומי. היקף מוגבל של בניית מלונות חדשים מסייע לנכסים פעילים לשמר תפוסה ומחירים. אולם פיתוח מלונאי דורש השקעות הון כבדות במערכות הנדסיות, שטחים ציבוריים, גימור, ריהוט והפעלת המפעיל. התייקרות הבנייה מגדילה את היקף ההשקעה עוד לפני כניסת האורח הראשון.
nבמחצית הראשונה של שנת 2026 ה-RevPAR האירופי — הכנסה לחדר זמין — עלה ב-4,5%, כך דיווחה International Investment. עם זאת, שכר עבודה, תשלומי חשבונות והוצאות ניהול בולמים את צמיחת הרווח התפעולי. מדד RevPAR גבוה אינו מוכיח שמלון חדש עם קרקע יקרה ומימון יקר יהיה רווחי יותר מרכישה או שדרוג של מלון שכבר פועל.
nעבור מלונות חדשים, הגורמים המכריעים הם תחזית הלינות בתשלום, תעריף ה-ADR בפועל, שולי הרווח התפעולי, ההסכם עם חברת הניהול ועלות ההון. כאשר הבנייה יקרה, שיפוץ מלון במיקום חזק עשוי לעיתים להניב תוצאה צפויה יותר מאשר בנייה מאפס. אך אם שיפוץ יסודי מגיע לעלות הדומה לפרויקט חדש, עדיין יש להוכיח את הכדאיות הכלכלית.
nמשרדים: מוצאים שוכר עוד לפני תחילת הבנייה
nJLL מסווגת משרדים כחלק מהמגזרים שבהם עליית הערך ההוני אינה מכסה תמיד את הגידול בעלויות הבנייה. בבניין משרדים סטנדרטי מתווספות הוצאות על אוורור, יעילות אנרגטית, מערכות הנדסיות והתאמה לדרישות השוכרים. שטחים ריקים במרכזי עסקים מתחרים עלולים להקשות על העלאת שכר הדירה לרמה הנדרשת לפרויקט חדש.
nמשרדי פרימיום במוקדי עסקים מרכזיים הם סיפור אחר: שכר דירה גבוה, חוזים עם שוכרים איתנים לפני סיום הבנייה והיצע מוגבל עשויים להצדיק פרויקט מורכב. אך ללא ביקוש מוכח ורמת שכירות ריאלית, היזם מסתכן בבניין שערך השוק שלו נמוך מסך ההשקעות בו.
nהקריטריון להשקעה כאן אינו עלות הבנייה למ״ר בפני עצמה, אלא תזרים השכירות הנקי העתידי ושיעור ההיוון שלפיו השוק יעריך את הנכס הגמור. בעליית שיעור ההיוון, ערך הנכס עלול לרדת גם כאשר שכר הדירה עלה.
nלוגיסטיקה: קירות זולים אינם מבטיחים תשואה גבוהה
nמחסנים ומבני תעשייה זולים משמעותית מבנייה רוויה וממשרדים מבחינת רכיב הבנייה. מבנה נמוך ופשוט מעניק יתרון לפרויקטים בעלי תכנון סטנדרטי, וחוזה שכירות לטווח ארוך מספק הכנסה צפויה מראש. JLL מציינת כי נכסי תעשייה ולוגיסטיקה במספר שווקים מתמודדים טוב יותר עם אינפלציית הבנייה הודות לעליית ערך השוק.
nאך ההבדל בין מחסן פשוט לבין מרכז לוגיסטי אוטומטי הוא עצום. גובה המדפים, דרישות כיבוי אש, מחלפי תחבורה, שרשראות קירור, עומס חשמלי ורובוטיקה משנים את התמונה הכלכלית. היצע עודף בצומת הפצה מסוים או שוכר חלש עלולים למחוק לחלוטין את היתרון של עלות בנייה נמוכה.
nעבור מחסן חשוב לבדוק מראש את הנגישות התחבורתית, תפוסת המגרש, יציבות השוכר ועלות ההתאמה הטכנית. אין טעם להשוות בין העלות הממוצעת לבניית מ״ר לוגיסטי לבין התשואה מחדר מלון ללא התחשבות במודל התפעולי.
nמרכזי נתונים: ביקוש גבוה אינו מבטל מגבלות חשמל
nבתחום מרכזי הנתונים מזהה JLL ביקוש גבוה מצד שירותי ענן ובינה מלאכותית. בדו״ח נפרד, Global Data Center Outlook, חזתה החברה עלות ממוצעת לבניית מעטפת ותשתית הנדסית בסיסית בשנת 2026 של כ-$11,3 מיליון לכל 1 מגוואט הספק, עלייה של 6% לעומת 2025. זו יחידת מדידה שונה לחלוטין מ-$/מ״ר למגורים או משרדים. קרקע וציוד IT פעיל אינם נכללים באומדן זה; ציוד עבור AI עשוי לעלות עד $25 מיליון למגוואט.
nהביקוש הגבוה לעוצמות מחשוב מאפשר לחלק מהמפעילים לסכם על חוזים ותעריפים ארוכי טווח המכסים בנייה יקרה. אולם לא רק מחירי הקבלנות הם קריטיים. חיבור לרשת החשמל, מועד אספקת ההספק, מערכות קירור, גישה למים והתחייבויות לקוחות יכולים להכריע את גורל האתר. פרויקט ללא אספקת חשמל מאושרת והשכרה מוקדמת עלול להתברר כהפסדי אפילו במגזר צומח. בסקירה נפרדת של International Investment על מחסור בקיבולת חוות שרתים באזור EMEA הוסבר מדוע מועדי החיבור והסכמים מוקדמים הפכו לחשובים יותר מרכישת מגרש זול.
nInternational Investment בעבר כבר השוותה בין הוצאות הבנייה של מרכזי נתונים למשרדים בארה״ב. שינוי סדרי העדיפויות בענף ניכר גם בכך שההון מופנה יותר ויותר לתשתיות דיגיטליות. עם זאת, חוות שרתים ספקולטיבית ללא שוכר וללא חשמל זמין אינה בהכרח אטרקטיבית יותר ממגורים או ממחסן.
nכיצד עלייה של 4% באומדן התקציב מצמצמת את רווחי הפרויקט ב-24%
n
במקור הוקצו 60 לבנייה, ו-30 לקרקע, מימון והוצאות אחרות. הרווח המתוכנן הוא 10 יחידות, כלומר 10% מההכנסות. זוהי דוגמה מערכתית בלבד, ולא מודל פיננסי של JLL או תחזית למדינה ספציפית.
nאם עלות עבודות הקבלנות תעלה ב-4% ללא שינוי בהכנסות וביתר ההוצאות, תקציב הבנייה יגיע ל-62,4. הרווח יקטן מ-10 ל-7,6 יחידות — ירידה של 24%. במקרה של שנתיים רצופות של עליית עלויות הבנייה ב-4%, חלק הבנייה יגיע לכמעט 64,9 יחידות, והרווח יצטמצם לכ-5,1, כלומר ירידה של כמעט מחצית. בפועל, מימון עיכובים והסיכון לשינוי בהכנסות עלולים להשפיע עוד יותר על התוצאה.
nתחת אותה אינפלציית בנייה, פרויקט אחד עשוי לשמור על שולי הרווח הנדרשים, בעוד שאחר יפסיק לעמוד בדרישות המשקיע. מרווח ביטחון בעלויות, חוזים מוקדמים אמיתיים ולוח הזמנים עד לקבלת ההכנסות חשובים יותר מדירוג ענפי כללי.
nאילו פרויקטים עדיין עומדים בעלויות בנייה יקרות
nהתשובה תלויה בתנאי המגרש והחוזה הספציפיים. בדיור — במחיר ובקצב המכירות; במלונות — ברווח התפעולי ובעונתיות; במשרדים — בשוכר בעל כושר פירעון ובדמי השכירות; בלוגיסטיקה — בביקוש לשטחים; ובמרכזי נתונים — בגישה מובטחת לאנרגיה ובהסכמים מול לקוחות. הטבלה שלהלן מרכזת קריטריונים לבדיקה, ואינה מדרגת את תשואת השווקים.
nn
| n סוג הנכס n | nn מתי התחשיב עובד n | nn מה פוגע בכלכליות הפרויקט n | n
| n מגורים n | nn מכירות או שכירות נטו מכסות את מלוא האומדן n | nn משכנתאות, כושר השתכרות, אישורים n | n
| n מלון n | nn תפוסה ורווח תפעולי מכסים את ההשקעה n | nn עונתיות, כוח אדם, אבזור יקר n | n
| n משרד n | nn שכירות מוקדמת ודמי שכירות גבוהים n | nn שיעור ריקון, עבודות גמר יקרות n | n
| n לוגיסטיקה n | nn ביקוש מצד שוכרים ומיקום מתאים n | nn אוטומציה, ביקוש חלש n | n
| n מרכז נתונים n | nn אספקת חשמל וחוזה ארוך טווח מאושרים n | nn רשתות, קירור, מועדי השקה n | n
n
מטריצת בדיקה מערכתית לפרויקטים יזמיים. זהו סיכום אנליטי של גורמים ולא דירוג תשואה של JLL.
nכיצד על משקיע לתמחר מחדש פרויקט לשנת 2027
nאומדן בנייה חדש צריך להתבסס על הצעות קבלנים מקומיות, ולא על אחוזים גלובליים של JLL. מומלץ למדל בנפרד את רכיב הבנייה, מחיר הקרקע, עלות המימון ומועד ההפעלה: כל אחד מגורמים אלה משתנה בקצב משלו. אם פרויקט תוכנן לפי מחירי 2023–2024, כדאי לבחון אותו מחדש לפני פתיחת מכרזי הבנייה.
nחברת JLL ממליצה לעדכן את המודל הפיננסי לכל אורך מחזור החיים, לסכם מראש על מחירי עבודות ההנדסה התנודתיות ביותר ולהביא בחשבון עלייה אפשרית בעלויות בעת דחיית ההשקה. במקרים מסוימים עשויים לסייע חלוקה לשלבי בנייה, רכש מוקדם של ציוד עם זמני אספקה ארוכים או שיפוץ מבנה קיים. אולם עצם ההבנה שהבנייה הזולה לא תחזור אינה אומרת שיש להתחיל מיד בכל פרויקט.
nעבור שוק הנדל״ן ההשפעה המרכזית היא כפולה. עבודות יקרות מצמצמות את מספר הפרויקטים החדשים הרווחיים, מה שעשוי לתמוך בהכנסותיהם של נכסים איכותיים שכבר נבנו. במקביל, הן מקטינות את שולי הרווח של היזמים ומעלות את רף דרישות מחיר הכניסה. לפיכך, השאלה ״מה הכי משתלם לבנות בשנת 2027״ מתחילה במודל הפיננסי ובביקוש, ולא בבחירת הסגמנט הטרנדי ביותר.
nקבלו ייעוץ בנושא השקעות בנדל״ן ממומחי International Investment
nFAQ
nמדוע הבנייה בעולם התייקרה כל כך?
nמשנת 2021 עלו העלויות הכוללות בממוצע ב-25–30% עקב מחירי חומרים, אנרגיה, שיבושים בשרשרת האספקה ומחסור באנשי מקצוע. בשווקים מסוימים הגיעה העלייה עד ל-40%, לפי מדד JLL.
nבכמה יעלו עלויות הבנייה בשנת 2027?
nחברת JLL צופה עלייה עולמית במחירי המכרזים לעבודות קבלנות בשיעור של 3,1–4,2% משנה לשנה. עבור אירופה הטווח עומד על 2,2–3,5%. אין מדובר בתחזית למחירי מכירת דירות.
nכמה עולה לבנות בנייה רוויה למגורים, משרדים ומחסנים?
nלפי JLL, טווחי העלויות הם: בנייה רוויה למגורים — $2 280–3 710 למ״ר, משרדים בשלב מעטפת וליבה — $2 600–3 410, ונדל״ן תעשייתי ולוגיסטי — $980–1 520. ממוצעים אלה אינם כוללים את מלוא עלויות הפיתוח הספציפיות.
nאילו נכסים הכי משתלם לבנות בשנת 2027?
nאין מנצח אוניברסלי. JLL מציינת את יכולתם הגבוהה יותר של תחום הלוגיסטיקה ומרכזי הנתונים לספוג עלויות מוגברות בשווקים מתאימים. התשואה של נכס מסוים תלויה בשוכרים, בביקוש, בחשמל, במימון ובמחיר הקרקע.
nמדוע בנייה יקרה אינה מביאה תמיד לעליית מחירי הדירות?
nעלות הבנייה מהווה חלק מהוצאות היזם, אך מחיר המכירה מוגבל על ידי הכנסות הרוכשים, תנאי המשכנתאות והתחרות בשוק. בביקוש חלש היזם עשוי לקצץ בשולי הרווח או לדחות את הפרויקט במקום להעלות מחירים.
nהאם משתלם יותר לבנות מלון חדש או לשפץ מלון קיים?
nהבחירה תלויה בהוצאות ההוניות וברווח התפעולי החזוי. מלון קיים בעל היסטוריית הכנסות מוכחת עשוי לספק ודאות רבה יותר, אך גם שדרוג דורש בדיקה מעמיקה של אומדן העלויות ולוחות הזמנים.
nמה הדבר החשוב ביותר בבניית מרכז נתונים?
nאספקת חשמל מאושרת, מועדי החיבור שלה לרשת, מערכות קירור, תשתיות הנדסיות והתחייבויות מצד לקוחות. צורך גבוה בעוצמות מחשוב ל-AI אינו מבטיח רווח בפני עצמו.