







 Выручка Covivio Hotels выросла на 4,7% за девять месяцев
 Цены на квартиры в Литве ускорили рост
 Доходы Грузии от туризма обновили рекорд
 Норвежский нефтяной фонд вложит €1,5 млрд в склады Европы
 Обвал рынков 30 октября: защитят ли капитал брендовые отели
 Жилая недвижимость в Тбилиси подорожала за год на 5,9%
Дешевая стройка не вернется: что будет с недвижимостью
Строительство в мире обходится на 25–30% дороже, чем пять лет назад, и JLL не ожидает возвращения к прежнему уровню затрат. В исследовании Global Construction Costs Index от 15 октября 2026 года компания прогнозирует новый рост стоимости подрядных работ в 2027-м на 3,1–4,2%. Для инвесторов это означает пересмотр расчетов по жилью, отелям, офисам, складам и дата-центрам: спрос на недвижимость может расти, но новые здания все чаще требуют более высоких арендных ставок или цены продажи, чтобы окупить строительство.
При этом дело не в одинаковом удорожании всех объектов. По оценке JLL, логистика и дата-центры лучше компенсируют рост расходов увеличением стоимости и доходов, а офисы и торговая недвижимость сталкиваются с более сложной экономикой. Жилье и гостиницы требуют отдельного расчета: в одном городе дефицит предложения позволяет поднять цену, в другом покупатель или гость уже не готов платить больше. В 2027 году инвесторам придется оценивать каждый проект с учетом нового бюджета и проверять, сохранится ли расчетная доходность.
Строительные затраты выросли на четверть за пять лет
Исследование JLL Global Construction Costs Index 2026 охватывает более тысячи проектов шести типов в 14 рынках. Среднее накопленное повышение затрат за последние пять лет составляет 25–30%, в некоторых странах — до 40%. В 2026 году глобальное удорожание оценивается в 3,5–4,7%. Для 2027 года JLL ожидает 3,1–4,2% роста цен, которые подрядчики предлагают заказчикам на строительных тендерах.
Тендерные цены — это не рыночные цены готовых квартир и не инфляция всех расходов девелопера. В цену подрядчика входят работы, материалы, зарплаты и условия конкуренции. Цена продажи готового объекта зависит также от спроса, земли, разрешений, кредита, налогов и требуемой прибыли. Поэтому глобальный прогноз JLL нельзя превращать в утверждение, будто все квартиры в 2027 году подорожают на 4%.
До пандемии нормой для строительной инфляции были 2–3% в год. Теперь JLL предлагает закладывать в долгосрочные финансовые модели 3–6%. Такой диапазон не исключает временного снижения цен в конкретном городе: он описывает новую базу для планирования в условиях устойчивых затрат на труд, оборудование и поставки.
Где строительство подорожает сильнее в 2027 году
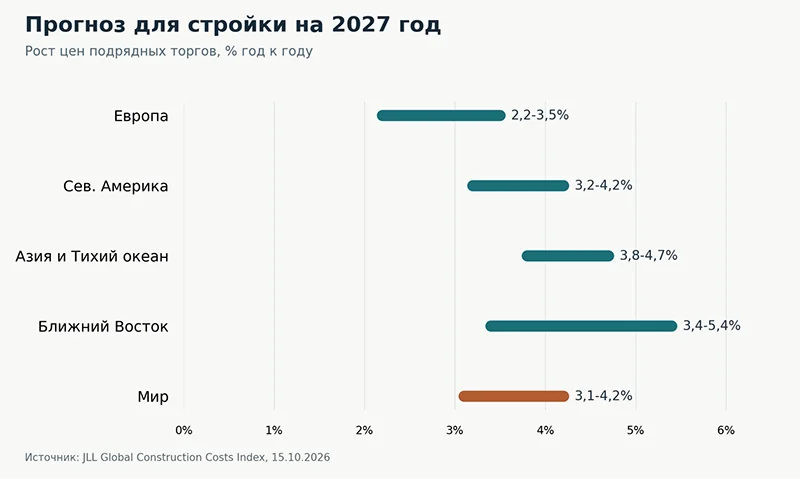
Европе JLL прогнозирует повышение подрядных цен на 2,2–3,5%, Северной Америке — на 3,2–4,2%, Азиатско-Тихоокеанскому региону — на 3,8–4,7%, Ближнему Востоку — на 3,4–5,4%. Различия обусловлены доступностью работников, энергетикой, загрузкой подрядчиков и торговой политикой. Глобальная средняя оценка не подходит для сметы конкретной стройки в Дубае, Праге или Лондоне. International Investment уже сравнивал самые дорогие строительные рынки мира по исследованию Turner & Townsend: там различия между городами также измерялись тысячами долларов за квадратный метр.
Рост строительных затрат все сильнее зависит от наличия специалистов. В 2020–2026 годах зарплаты строителей выросли на 8–35% в зависимости от рынка. В опросе JLL нехватку квалифицированных специалистов отметили 64% рынков. Наибольшие трудности связаны с электриками, столярами, монтажниками инженерных и климатических систем. Крупные дата-центры конкурируют с обычными зданиями за те же бригады, поэтому замедление строительства офисов не обязательно снижает цену инженерных работ.
Сколько стоит построить квадратный метр
JLL приводит международные ориентиры по трем типам объектов. Высотное жилье обходится в среднем в $2 280–3 710 за м², офисные здания на стадии shell and core — в $2 600–3 410, промышленные и логистические объекты — в $980–1 520. Внутри диапазонов меняются технические характеристики и сложность. Такие значения позволяют сравнить структуру затрат, но не заменить локальную смету.
У этих диапазонов разный состав работ, поэтому сравнивать их как готовую цену объекта нельзя. В полной модели потребуются стоимость участка, проектирование, разрешения, инфраструктура, финансирование, налоги и резерв. Для офисов существенна внутренняя отделка, для гостиниц — оборудование, инженерия и открытие, для склада — автоматизация, для ЦОДа — электроснабжение и IT-оборудование. Последнее может обойтись значительно дороже самой оболочки здания.
Жилье: себестоимость растет, но спрос не бесконечен
В жилой недвижимости рост себестоимости прежде всего уменьшает разницу между будущей выручкой от продажи квартир и суммой всех затрат. Там, где покупатели могут платить больше и новых проектов мало, девелопер способен удержать маржу. Если ипотека дорогая и цены уже близки к пределу доступности, повышение цен лишь усугубляет спад продаж. Часть застройщиков переносит начало работ или сокращает проект.
Практический пример уже есть в Чехии. International Investment ранее писал о застройщике Central Group, отложившем запуск новых домов из-за стоимости материалов и работ, и о том, как это усиливает дефицит предложения жилья. Такие решения не делают существующие квартиры автоматически дороже, но ограничивают количество новостроек, которые рынок получит через несколько лет.
Для арендного жилья важен чистый доход после расходов и простоя: он должен поддерживать стоимость готового актива. Дорогая стройка особенно опасна, если будущую арендную плату сдерживают доходы населения или регулирование. Более высокие тарифы на работы сами по себе не обосновывают ни повышение арендной ставки, ни рост инвестиционной доходности. Ранее International Investment разбирал дефицит жилья в Европе, где спрос растет быстрее строительства, особенно в Португалии, Испании и Ирландии.
Отели: номерная выручка не равна прибыли девелопера
У отелей есть преимущество перед офисами: тариф номера можно менять практически ежедневно. Ограниченное строительство новых гостиниц помогает действующим объектам удерживать загрузку и цену. Но гостиничный девелопмент требует капитальных затрат на инженерные системы, общественные пространства, отделку, меблировку и запуск оператора. Удорожание строительства увеличивает объем инвестиций еще до появления первого гостя.
В первом полугодии 2026 года европейский RevPAR — выручка на доступный номер — вырос на 4,5%, сообщал International Investment. Однако зарплаты, коммунальные платежи и расходы на управление сдерживают рост операционной прибыли. Высокий RevPAR не доказывает, что новая гостиница с дорогой землей и кредитом будет доходнее покупки или модернизации уже работающего отеля.
Для новых гостиниц решающими становятся прогноз по числу оплаченных ночей, реальная ставка ADR, операционная маржа, договор с управляющей компанией и стоимость капитала. При дорогой стройке реконструкция отеля в сильной локации иногда дает более предсказуемый результат, чем строительство с нуля. Но если капитальный ремонт сопоставим по цене с новым проектом, экономию еще нужно доказать.
Офисы: арендатора ищут до начала стройки
JLL относит офисы к сегментам, где рост капитальной стоимости не всегда покрывает увеличение себестоимости. Для обычного офисного здания добавляются расходы на вентиляцию, энергоэффективность, инженерное оснащение и соответствие требованиям арендаторов. Пустующие площади в конкурирующих бизнес-центрах могут мешать поднять аренду до уровня, который нужен для нового проекта.
Премиальный офис в центре деловой активности — другой случай: высокая арендная ставка, договоры с надежными арендаторами до завершения строительства и ограниченное предложение способны оправдать сложный объект. Но без подтвержденного спроса и реалистичного уровня аренды девелопер рискует получить здание, чья рыночная стоимость ниже суммы вложений.
Инвестиционный критерий здесь — не цена стройки за квадратный метр сама по себе, а будущий чистый арендный поток и ставка капитализации, по которой рынок оценит готовое здание. При росте ставки капитализации стоимость актива способна снизиться даже тогда, когда аренда выросла.
Логистика: дешевые стены не гарантируют высокой доходности
Склады и индустриальные здания заметно дешевле высотного жилья и офисов по строительной части. Простая малоэтажная конструкция дает преимущество проектам со стандартной планировкой, а долгосрочный договор аренды — прогнозируемую выручку. JLL отмечает, что промышленные и логистические активы в ряде рынков лучше переваривают строительную инфляцию благодаря росту рыночной стоимости.
Но различие между простым складом и автоматизированным логистическим комплексом огромно. Высота стеллажей, пожарные требования, транспортные развязки, холодовые цепи, электронагрузка и роботизация меняют экономику. Излишнее предложение в конкретном распределительном узле или слабый арендатор способны свести на нет низкую строительную цену.
Для склада важно заранее проверить транспорт, занятость участка, устойчивость арендатора и стоимость технической адаптации. Сравнивать среднюю цену строительства складского метра с доходностью гостиничного номера без учета операционной модели бессмысленно.
Дата-центры: высокий спрос не отменяет электрических ограничений
Для дата-центров JLL фиксирует высокий спрос со стороны облачных сервисов и ИИ. В отдельном Global Data Center Outlook компания прогнозировала среднюю стоимость строительства оболочки и базовой инженерной инфраструктуры в 2026 году примерно в $11,3 млн на 1 МВт мощности, на 6% выше 2025-го. Это другая единица измерения, чем $/м² для жилья или офисов. Земля и активное IT-оборудование не входят в этот ориентир; оснащение для ИИ может стоить до $25 млн на МВт.
Высокая востребованность вычислений позволяет части операторов согласовывать долгосрочные договоры и ставки, покрывающие дорогое строительство. Но критичны не только цены подряда. Подключение к электросети, дата ввода мощности, охлаждение, доступ к воде и клиентские обязательства могут решать судьбу площадки. Проект без подтвержденного электроснабжения и предварительной аренды может оказаться убыточным даже в растущем сегменте. В отдельном обзоре International Investment о дефиците мощностей ЦОДов в EMEA показано, почему сроки подключения и предварительные договоры стали важнее дешевого участка.
International Investment ранее сравнивал расходы на строительство дата-центров и офисов в США. Изменение отраслевых приоритетов видно и в том, что капитал все активнее направляется в цифровую инфраструктуру. При этом спекулятивный ЦОД без арендатора и доступного электричества нельзя считать заведомо привлекательнее жилья или склада.
Как рост сметы на 4% сокращает прибыль проекта на 24%
Первоначально на строительство отведено 60, на землю, финансирование и другие расходы — 30. Планируемая прибыль — 10 единиц, то есть 10% выручки. Это редакционный пример, а не финансовая модель JLL или прогноз для конкретной страны.
Если стоимость подрядных работ увеличится на 4% при неизменной выручке и остальных расходах, бюджет строительства достигнет 62,4. Прибыль уменьшится с 10 до 7,6 единицы — на 24%. При двух последовательных годах роста стоимости строительной части по 4% она достигнет почти 64,9 единицы, а прибыль сократится примерно до 5,1, то есть почти вдвое. В реальности финансирование задержек и риск изменения выручки могут дополнительно повлиять на результат.
При одинаковой строительной инфляции один проект сохраняет необходимую маржу, а другой перестает соответствовать требованиям инвестора. Запас по себестоимости, реальные предварительные договоры и время до получения выручки важнее общего отраслевого рейтинга.
Какие проекты еще выдерживают дорогую стройку
Ответ зависит от условий конкретного участка и договора. Для жилья — цены и темпа продаж; для отелей — операционной прибыли и сезонности; для офисов — платежеспособного арендатора и арендной ставки; для логистики — востребованности площадей; для ЦОДов — гарантированного доступа к энергии и соглашений с клиентами. Таблица ниже систематизирует критерии для проверки, а не ранжирует доходность рынков.
|
Тип объекта |
Когда расчет работает |
Что ломает экономику |
|
Жилье |
Продажи или чистая аренда покрывают полную смету |
Ипотека, доступность, согласования |
|
Отель |
Загрузка и операционная прибыль покрывают инвестиции |
Сезонность, персонал, дорогое оснащение |
|
Офис |
Предаренда и сильная ставка аренды |
Вакантность, дорогая отделка |
|
Логистика |
Спрос арендатора и подходящая локация |
Автоматизация, слабый спрос |
|
ЦОД |
Электричество и долгий контракт подтверждены |
Сети, охлаждение, сроки запуска |
Редакционная матрица проверки девелоперских проектов. Это аналитическое обобщение факторов, а не рейтинг доходности JLL.
Как инвестору пересчитать проект на 2027 год
Новая строительная смета должна опираться на местные подрядные предложения, а не на глобальные проценты JLL. Полезно отдельно моделировать строительную часть, цену земли, стоимость кредита и дату ввода: каждый из этих факторов меняется с собственной скоростью. Если проект рассчитан по ценам 2023–2024 годов, его целесообразно перепроверить до начала строительных торгов.
JLL рекомендует пересматривать финансовую модель в течение всего жизненного цикла, заранее договариваться о цене наиболее волатильных инженерных работ и учитывать возможный рост расходов при переносе запуска. В некоторых случаях поможет очередность строительства, закупка оборудования с длинными сроками поставки или реконструкция готового здания. Но сам по себе отказ от ожидания дешевой стройки не означает, что любой объект нужно срочно начинать.
Для рынка недвижимости главный эффект двоякий. Дорогие работы сокращают число потенциально рентабельных новых проектов, что может поддерживать доходы уже построенных качественных объектов. Одновременно они уменьшают запас маржи девелоперов и повышают требования к цене входа. Поэтому вопрос «что выгоднее строить в 2027 году» начинается с финансовой модели и спроса, а не с выбора самого модного сегмента.
Получите консультацию об инвестициях в недвижимость у экспертов International Investment
FAQ
Почему строительство в мире так сильно подорожало?
С 2021 года совокупные затраты выросли в среднем на 25–30% из-за материалов, энергии, нарушений поставок и дефицита специалистов. В отдельных рынках повышение достигало 40%, следует из индекса JLL.
На сколько вырастет стоимость строительства в 2027 году?
JLL прогнозирует рост глобальных тендерных цен на подрядные работы на 3,1–4,2% год к году. Для Европы диапазон составляет 2,2–3,5%. Это не прогноз цен продажи жилья.
Сколько стоит строительство высотного жилья, офисов и складов?
JLL приводит ориентиры: высотное жилье — $2 280–3 710 за м², офисный shell and core — $2 600–3 410, промышленная и логистическая недвижимость — $980–1 520. Эти средние не включают все расходы конкретного девелопмента.
Какие объекты выгоднее строить в 2027 году?
Универсального победителя нет. JLL отмечает более сильную способность логистики и дата-центров покрывать возросшие расходы в подходящих рынках. Доходность конкретного объекта зависит от арендаторов, спроса, энергии, кредита и цены участка.
Почему дорогая стройка не всегда повышает цены квартир?
Стоимость строительства формирует расходы девелопера, а цену продажи ограничивают доходы покупателей, ипотека и конкуренция. При слабом спросе застройщик может сократить маржу или отложить проект вместо повышения цен.
Выгоднее строить новый отель или ремонтировать существующий?
Выбор зависит от капитальных затрат и прогнозной операционной прибыли. Готовая гостиница с подтвержденной историей доходов может быть более предсказуемой, но модернизация тоже требует проверки сметы и сроков.
Что важнее всего для строительства дата-центра?
Подтвержденное электроснабжение, сроки его подключения, охлаждение, инженерная инфраструктура и обязательства клиентов. Одна лишь высокая потребность в ИИ-мощностях не гарантирует прибыль.