







 Covivio Hotels-ის შემოსავალი ცხრა თვეში 4,7%-ით გაიზარდა
 ლიეტუვაში ბინების ფასების ზრდა დაჩქარდა
 საერთაშორისო შემოსავლები რეკორდულ ნიშნულზეა, უცხოური ბარათებით ოპერაციები კი 31%-ით გაიზარდა - როგორია ტურისტული აქტივობის ეკონომიკური შედეგები საქართველოში, ბოლო წლებსა და თვეებში
 ნორვეგიის ნავთობის ფონდი ევროპის საწყობებში €1,5 მლრდ-ის ინვესტიციას განახორციელებს
 ბაზრების ვარდნა 30 ოქტომბერს: დაიცავს თუ არა კაპიტალს ბრენდული სასტუმროები
 თბილისში საცხოვრებელი უძრავი ქონება წლიურად 5.9%-ით გაძვირდა
იაფი მშენებლობა აღარ დაბრუნდება: რა ელის უძრავ ქონებას
მსოფლიოში მშენებლობა 25–30%-ით უფრო ძვირი ჯდება, ვიდრე ხუთი წლის წინ, და JLL ხარჯების ძველ დონეზე დაბრუნებას არ ელის. 2026 წლის 15 ოქტომბრის კვლევაში Global Construction Costs Index კომპანია 2027 წელს სამენარდე სამუშაოების ღირებულების ახალ 3,1–4,2%-იან ზრდას პროგნოზირებს. ინვესტორებისთვის ეს ნიშნავს გათვლების გადახედვას საცხოვრებელ, სასტუმრო, საოფისე, სასაწყობო და მონაცემთა ცენტრების ობიექტებზე: უძრავ ქონებაზე მოთხოვნა შეიძლება გაიზარდოს, თუმცა ახალი შენობები მშენებლობის ამოსაღებად სულ უფრო ხშირად მოითხოვს უფრო მაღალ საიჯარო განაკვეთებს ან გასაყიდ ფასს.
ამასთან, საქმე ყველა ობიექტის ერთნაირ გაძვირებას არ ეხება. JLL-ის შეფასებით, ლოგისტიკა და მონაცემთა ცენტრები უკეთ აკომპენსირებენ ხარჯების ზრდას ღირებულებისა და შემოსავლების მატებით, ხოლო ოფისები და სავაჭრო უძრავი ქონება უფრო რთულ ეკონომიკურ რეალობას აწყდებიან. საცხოვრებელი და სასტუმროები ცალკე გათვლას მოითხოვს: ერთ ქალაქში მიწოდების დეფიციტი ფასის აწევის საშუალებას იძლევა, მეორეში კი მყიდველი ან სტუმარი მეტის გადასახდელად მზად აღარ არის. 2027 წელს ინვესტორებს მოუწევთ თითოეული პროექტის შეფასება ახალი ბიუჯეტის გათვალისწინებით და იმის შემოწმება, შენარჩუნდება თუ არა საპროგნოზო შემოსავლიანობა.
სამშენებლო ხარჯები ხუთ წელიწადში მეოთხედით გაიზარდა
JLL Global Construction Costs Index 2026-ის კვლევა მოიცავს ექვსი ტიპის ათასზე მეტ პროექტს 14 ბაზარზე. ბოლო ხუთი წლის განმავლობაში ხარჯების საშუალო კუმულაციური ზრდა 25–30%-ს შეადგენს, ზოგიერთ ქვეყანაში კი 40%-მდეც აღწევს. 2026 წელს გლობალური გაძვირება 3,5–4,7%-ად ფასდება. 2027 წლისთვის JLL იმ ფასების 3,1–4,2%-იან ზრდას ელის, რომლებსაც კონტრაქტორები დამკვეთებს სამშენებლო ტენდერებზე სთავაზობენ.
სატენდერო ფასები არ წარმოადგენს მზა ბინების საბაზრო ფასებს და არც დეველოპერის ყველა ხარჯის ინფლაციას. კონტრაქტორის ფასში შედის სამუშაოები, მასალები, ხელფასები და კონკურენციის პირობები. მზა ობიექტის გასაყიდი ფასი ასევე დამოკიდებულია მოთხოვნაზე, მიწაზე, ნებართვებზე, კრედიტზე, გადასახადებსა და მოთხოვნილ მოგებაზე. ამიტომ JLL-ის გლობალური პროგნოზი არ უნდა იქცეს მტკიცებად, თითქოს 2027 წელს ყველა ბინა 4%-ით გაძვირდება.
პანდემიამდე სამშენებლო ინფლაციის ნორმა წელიწადში 2–3% იყო. ახლა JLL გრძელვადიან ფინანსურ მოდელებში 3–6%-ის გათვალისწინებას გვთავაზობს. ასეთი დიაპაზონი არ გამორიცხავს ფასების დროებით კლებას კონკრეტულ ქალაქში: ის აღწერს დაგეგმვის ახალ ბაზას შრომის, აღჭურვილობისა და მიწოდების სტაბილური ხარჯების პირობებში.
სად გაძვირდება მშენებლობა ყველაზე მეტად 2027 წელს
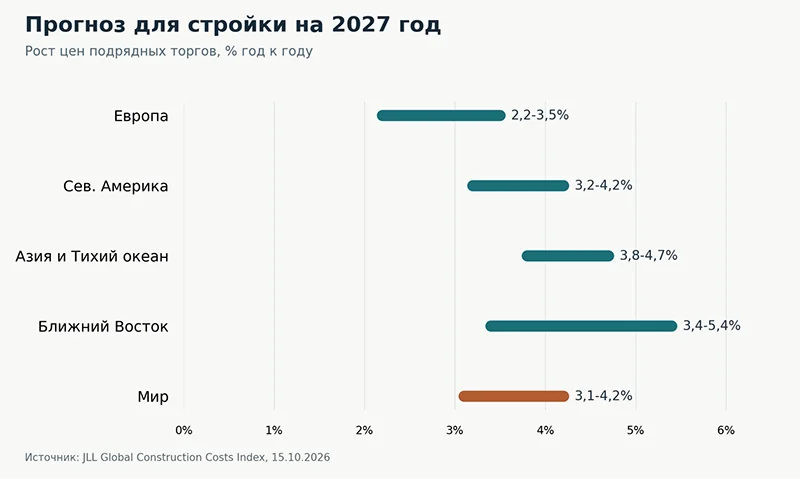
ევროპაში JLL სამენარდე ფასების 2,2–3,5%-ით მატებას პროგნოზირებს, ჩრდილოეთ ამერიკაში — 3,2–4,2%-ით, აზია-წყნარი ოკეანის რეგიონში — 3,8–4,7%-ით, ხოლო ახლო აღმოსავლეთში — 3,4–5,4%-ით. განსხვავებები განპირობებულია მუშახელის ხელმისაწვდომობით, ენერგეტიკით, კონტრაქტორების დატვირთულობითა და სავაჭრო პოლიტიკით. გლობალური საშუალო შეფასება არ გამოდგება დუბაიში, პრაღაში ან ლონდონში კონკრეტული მშენებლობის ხარჯთაღრიცხვისთვის. International Investment უკვე ადარებდა მსოფლიოს ყველაზე ძვირ სამშენებლო ბაზრებს Turner & Townsend-ის კვლევის მიხედვით: იქ ქალაქებს შორის სხვაობა ასევე ათასობით დოლარით იზომებოდა კვადრატულ მეტრზე.
სამშენებლო ხარჯების ზრდა სულ უფრო მეტად არის დამოკიდებული სპეციალისტების ხელმისაწვდომობაზე. 2020–2026 წლებში მშენებლების ხელფასები ბაზრის მიხედვით 8–35%-ით გაიზარდა. JLL-ის გამოკითხვაში კვალიფიციური კადრების დეფიციტი ბაზრების 64%-მა აღნიშნა. ყველაზე დიდი სირთულეები უკავშირდება ელექტრიკოსებს, დურგლებს, საინჟინრო და კლიმატური სისტემების მემონტაჟეებს. მსხვილი მონაცემთა ცენტრები იმავე ბრიგადებისთვის ჩვეულებრივ შენობებს უწევენ კონკურენციას, ამიტომ ოფისების მშენებლობის შენელება აუცილებლად არ ამცირებს საინჟინრო სამუშაოების ფასს.
რა ჯდება კვადრატული მეტრის აშენება
JLL-ს სამი ტიპის ობიექტზე საერთაშორისო ორიენტირები მოჰყავს. მრავალსართულიანი საცხოვრებელი საშუალოდ $2 280–3 710 ჯდება მ²-ზე, საოფისე შენობები shell and core ეტაპზე — $2 600–3 410, ხოლო სამრეწველო და ლოგისტიკური ობიექტები — $980–1 520. დიაპაზონების ფარგლებში იცვლება ტექნიკური მახასიათებლები და სირთულე. ასეთი მაჩვენებლები ხარჯების სტრუქტურის შედარების საშუალებას იძლევა, მაგრამ ადგილობრივ ხარჯთაღრიცხვას ვერ ჩაანაცვლებს.
ამ დიაპაზონებს სამუშაოების განსხვავებული შემადგენლობა აქვს, ამიტომ მათი ობიექტის საბოლოო ფასად შედარება არ შეიძლება. სრულ მოდელში საჭირო იქნება ნაკვეთის ღირებულება, დაპროექტება, ნებართვები, ინფრასტრუქტურა, დაფინანსება, გადასახადები და რეზერვი. ოფისებისთვის მნიშვნელოვანია შიდა მოპირკეთება, სასტუმროებისთვის — აღჭურვილობა, ინჟინერია და გახსნა, საწყობისთვის — ავტომატიზაცია, მონაცემთა ცენტრისთვის — ელექტრომომარაგება და IT-აღჭურვილობა. ეს უკანასკნელი შეიძლება თავად შენობის კონსტრუქციაზე ბევრად ძვირი დაჯდეს.
საცხოვრებელი: თვითღირებულება იზრდება, მაგრამ მოთხოვნა უსაზღვრო არ არის
საცხოვრებელ უძრავ ქონებაში თვითღირებულების ზრდა უპირველეს ყოვლისა ამცირებს სხვაობას ბინების გაყიდვიდან მიღებულ სამომავლო ამონაგებსა და ყველა ხარჯის ჯამს შორის. იქ, სადაც მყიდველებს მეტის გადახდა შეუძლიათ და ახალი პროექტები ცოტაა, დეველოპერს მარჟის შენარჩუნება შეუძლია. თუ იპოთეკა ძვირია და ფასები უკვე ხელმისაწვდომობის ზღვართანაა, ფასების ზრდა მხოლოდ აღრმავებს გაყიდვების ვარდნას. დეველოპერთა ნაწილი სამუშაოების დაწყებას გადადებს ან პროექტს ამცირებს.
პრაქტიკული მაგალითი უკვე არსებობს ჩეხეთში. International Investment ადრე წერდა დეველოპერ Central Group-ზე, რომელმაც მასალებისა და სამუშაოების ღირებულების გამო ახალი სახლების გაშვება გადადო, და იმაზე, თუ როგორ აძლიერებს ეს საცხოვრებლის მიწოდების დეფიციტს. ასეთი გადაწყვეტილებები არსებულ ბინებს ავტომატურად არ აძვირებს, მაგრამ ზღუდავს ახალაშენებული ობიექტების რაოდენობას, რომლებსაც ბაზარი რამდენიმე წელიწადში მიიღებს.
გასაქირავებელი საცხოვრებლისთვის მნიშვნელოვანია წმინდა შემოსავალი ხარჯებისა და მოცდენის შემდეგ: მან მზა აქტივის ღირებულება უნდა შეინარჩუნოს. ძვირი მშენებლობა განსაკუთრებით სახიფათოა, თუ სამომავლო საიჯარო ქირას მოსახლეობის შემოსავლები ან რეგულაციები აკავებს. სამუშაოებზე უფრო მაღალი ტარიფები თავისთავად არ ამართლებს არც საიჯარო განაკვეთის გაზრდას და არც საინვესტიციო შემოსავლიანობის ზრდას. ადრე International Investment მიმოიხილავდა საცხოვრებლის დეფიციტს ევროპაში, სადაც მოთხოვნა მშენებლობაზე სწრაფად იზრდება, განსაკუთრებით პორტუგალიაში, ესპანეთსა და ირლანდიაში.
სასტუმროები: ნომრების ამონაგები დეველოპერის მოგების ტოლფასი არ არის
სასტუმროებს ოფისებთან შედარებით უპირატესობა აქვთ: ნომრის ტარიფის შეცვლა პრაქტიკულად ყოველდღიურად შეიძლება. ახალი სასტუმროების შეზღუდული მშენებლობა მოქმედ ობიექტებს დატვირთულობისა და ფასის შენარჩუნებაში ეხმარება. თუმცა სასტუმრო დეველოპმენტი მოითხოვს კაპიტალურ დანახარჯებს საინჟინრო სისტემებზე, საზოგადოებრივ სივრცეებზე, მოპირკეთებაზე, ავეჯით აღჭურვასა და ოპერატორის გაშვებაზე. მშენებლობის გაძვირება ზრდის ინვესტიციების მოცულობას ჯერ კიდევ პირველი სტუმრის გამოჩენამდე.
2026 წლის პირველ ნახევარში ევროპული RevPAR — შემოსავალი ხელმისაწვდომ ნომერზე — 4,5%-ით გაიზარდა, იტყობინებოდა International Investment. თუმცა ხელფასები, კომუნალური გადასახადები და მართვის ხარჯები საოპერაციო მოგების ზრდას აკავებს. მაღალი RevPAR არ ამტკიცებს, რომ ახალი სასტუმრო ძვირი მიწითა და კრედიტით უფრო მომგებიანი იქნება, ვიდრე უკვე მოქმედი სასტუმროს შეძენა ან მოდერნიზაცია.
ახალი სასტუმროებისთვის გადამწყვეტი ხდება გადახდილი ღამეების რაოდენობის პროგნოზი, რეალური ADR განაკვეთი, საოპერაციო მარჟა, მმართველ კომპანიასთან ხელშეკრულება და კაპიტალის ღირებულება. ძვირი მშენებლობისას სასტუმროს რეკონსტრუქცია ძლიერ ლოკაციაში ზოგჯერ უფრო პროგნოზირებად შედეგს იძლევა, ვიდრე ნულიდან მშენებლობა. თუმცა, თუ კაპიტალური რემონტი ფასით ახალ პროექტს უტოლდება, ეკონომიის დამტკიცება კიდევ საჭიროა.
ოფისები: მოიჯარეს მშენებლობის დაწყებამდე ეძებენ
JLL ოფისებს იმ სეგმენტებს მიაკუთვნებს, სადაც კაპიტალური ღირებულების ზრდა ყოველთვის არ ფარავს თვითღირებულების მატებას. ჩვეულებრივი საოფისე შენობისთვის ემატება ხარჯები ვენტილაციაზე, ენერგოეფექტიანობაზე, საინჟინრო აღჭურვილობასა და მოიჯარეთა მოთხოვნებთან შესაბამისობაზე. კონკურენტ ბიზნეს-ცენტრებში თავისუფალი ფართები შეიძლება ხელს უშლიდეს იჯარის იმ დონემდე აწევას, რომელიც ახალი პროექტისთვისაა საჭირო.
პრემიუმ-ოფისი საქმიანი აქტივობის ცენტრში — სხვა შემთხვევაა: მაღალი საიჯარო განაკვეთი, საიმედო მოიჯარეებთან ხელშეკრულებები მშენებლობის დასრულებამდე და შეზღუდული მიწოდება რთული ობიექტის გამართლებას ახერხებს. თუმცა დადასტურებული მოთხოვნისა და რეალისტური საიჯარო დონის გარეშე დეველოპერი რისკავს მიიღოს შენობა, რომლის საბაზრო ღირებულება დაბანდებული თანხის ჯამზე დაბალია.
საინვესტიციო კრიტერიუმი აქ არის არა თავად მშენებლობის ფასი კვადრატულ მეტრზე, არამედ სამომავლო წმინდა საიჯარო ნაკადი და კაპიტალიზაციის განაკვეთი, რომლითაც ბაზარი მზა შენობას შეაფასებს. კაპიტალიზაციის განაკვეთის ზრდისას აქტივის ღირებულება შეიძლება შემცირდეს მაშინაც კი, როდესაც იჯარა გაიზარდა.
ლოგისტიკა: იაფი კედლები მაღალ შემოსავლიანობას არ იძლევა
საწყობები და ინდუსტრიული შენობები სამშენებლო ნაწილში საგრძნობლად იაფია მრავალსართულიან საცხოვრებელსა და ოფისებზე. მარტივი დაბალსართულიანი კონსტრუქცია უპირატესობას ანიჭებს სტანდარტული დაგეგმარების პროექტებს, ხოლო გრძელვადიანი საიჯარო ხელშეკრულება — პროგნოზირებად ამონაგებს. JLL აღნიშნავს, რომ სამრეწველო და ლოგისტიკური აქტივები რიგ ბაზრებზე უკეთ ეგუებიან სამშენებლო ინფლაციას საბაზრო ღირებულების ზრდის წყალობით.
მაგრამ განსხვავება უბრალო საწყობსა და ავტომატიზებულ ლოგისტიკურ კომპლექსს შორის უზარმაზარია. სტელაჟების სიმაღლე, ხანძარსაწინააღმდეგო მოთხოვნები, სატრანსპორტო კვანძები, სამაცივრო ჯაჭვები, ელექტროდატვირთვა და რობოტიზაცია ეკონომიკას ცვლის. ზედმეტი მიწოდება კონკრეტულ გამანაწილებელ ჰაბში ან სუსტი მოიჯარე დაბალ სამშენებლო ფასს ადვილად გააბათილებს.
საწყობისთვის მნიშვნელოვანია წინასწარ შემოწმდეს ტრანსპორტი, ნაკვეთის დაკავებულობა, მოიჯარის მდგრადობა და ტექნიკური ადაპტაციის ღირებულება. საწყობის სამშენებლო მეტრის საშუალო ფასის შედარება სასტუმროს ნომრის შემოსავლიანობასთან საოპერაციო მოდელის გათვალისწინების გარეშე აზრს მოკლებულია.
მონაცემთა ცენტრები: მაღალი მოთხოვნა ელექტროენერგიის შეზღუდვებს არ აუქმებს
მონაცემთა ცენტრებისთვის JLL ღრუბლოვანი სერვისებისა და ხელოვნური ინტელექტის მხრიდან მაღალ მოთხოვნას აფიქსირებს. ცალკე Global Data Center Outlook-ში კომპანია შენობის კარკასისა და ძირითადი საინჟინრო ინფრასტრუქტურის მშენებლობის საშუალო ღირებულებას 2026 წელს დაახლოებით $11,3 მლნ-ად პროგნოზირებდა 1 მეგავატ სიმძლავრეზე, რაც 6%-ით მეტია 2025 წელთან შედარებით. ეს სხვა საზომი ერთეულია, ვიდრე $/მ² საცხოვრებლის ან ოფისებისთვის. მიწა და აქტიური IT-მოწყობილობა ამ ორიენტირში არ შედის; AI-სთვის აღჭურვა შეიძლება მეგავატზე $25 მლნ-მდე დაჯდეს.
გამოთვლითი რესურსების მაღალი მოთხოვნადობა ოპერატორების ნაწილს აძლევს საშუალებას შეათანხმოს გრძელვადიანი კონტრაქტები და განაკვეთები, რომლებიც ძვირ მშენებლობას ფარავს. მაგრამ კრიტიკულია არა მხოლოდ სამენარდე ფასები. ელექტროქსელთან მიერთება, სიმძლავრის ექსპლუატაციაში გაშვების თარიღი, გაგრილება, წყალზე წვდომა და კლიენტთა ვალდებულებები შეიძლება წყვეტდეს ლოკაციის ბედს. პროექტი დაუდასტურებელი ელექტრომომარაგებითა და წინასწარი იჯარის გარეშე შეიძლება წამგებიანი აღმოჩნდეს მზარდ სეგმენტშიც კი. International Investment-ის ცალკე მიმოხილვაში EMEA-ში მონაცემთა ცენტრების სიმძლავრეების დეფიციტის შესახებ ნაჩვენებია, რატომ გახდა მიერთების ვადები და წინასწარი ხელშეკრულებები იაფ ნაკვეთზე უფრო მნიშვნელოვანი.
International Investment მანამდე აშშ-ში მონაცემთა ცენტრებისა და ოფისების მშენებლობის ხარჯებს ადარებდა. დარგობრივი პრიორიტეტების ცვლილება იმაშიც ჩანს, რომ კაპიტალი სულ უფრო აქტიურად მიემართება ციფრულ ინფრასტრუქტურაში. ამავდროულად, სპეკულაციური მონაცემთა ცენტრი მოიჯარისა და ხელმისაწვდომი ელექტროენერგიის გარეშე წინასწარ ვერ ჩაითვლება საცხოვრებელზე ან საწყობზე უფრო მიმზიდველად.
როგორ ამცირებს ხარჯთაღრიცხვის 4%-იანი ზრდა პროექტის მოგებას 24%-ით
თავდაპირველად მშენებლობაზე გამოყოფილია 60, მიწაზე, დაფინანსებასა და სხვა ხარჯებზე — 30. დაგეგმილი მოგება — 10 ერთეულია, ანუ ამონაგების 10%. ეს სარედაქციო მაგალითია და არა JLL-ის ფინანსური მოდელი ან კონკრეტული ქვეყნის პროგნოზი.
თუ სამენარდე სამუშაოების ღირებულება 4%-ით გაიზრდება უცვლელი ამონაგებისა და დანარჩენი ხარჯების პირობებში, მშენებლობის ბიუჯეტი 62,4-ს მიაღწევს. მოგება 10-დან 7,6 ერთეულამდე შემცირდება — 24%-ით. სამშენებლო ნაწილის ღირებულების ზედიზედ ორ წელიწადში 4%-იანი ზრდისას ის თითქმის 64,9 ერთეულს მიაღწევს, ხოლო მოგება დაახლოებით 5,1-მდე შემცირდება, ანუ თითქმის განახევრდება. რეალობაში შეფერხებების დაფინანსებამ და ამონაგების ცვლილების რისკმა შეიძლება დამატებით იმოქმედოს შედეგზე.
ერთნაირი სამშენებლო ინფლაციის დროს ერთი პროექტი ინარჩუნებს საჭირო მარჟას, მეორე კი ინვესტორის მოთხოვნებს ვეღარ პასუხობს. თვითღირებულების რეზერვი, რეალური წინასწარი კონტრაქტები და ამონაგების მიღებამდე დარჩენილი დრო უფრო მნიშვნელოვანია, ვიდრე ზოგადი დარგობრივი რეიტინგი.
რომელი პროექტები უძლებს ჯერ კიდევ ძვირ მშენებლობას
პასუხი დამოკიდებულია კონკრეტული ნაკვეთისა და ხელშეკრულების პირობებზე. საცხოვრებლისთვის — ფასსა და გაყიდვების ტემპზე; სასტუმროებისთვის — საოპერაციო მოგებასა და სეზონურობაზე; ოფისებისთვის — გადახდისუნარიან მოიჯარესა და საიჯარო განაკვეთზე; ლოგისტიკისთვის — ფართების მოთხოვნადობაზე; მონაცემთა ცენტრებისთვის — ენერგიაზე გარანტირებულ წვდომასა და კლიენტებთან შეთანხმებებზე. ქვემოთ მოცემული ცხრილი ამოწმებს კრიტერიუმებს სისტემატიზაციისთვის და არა ბაზრების შემოსავლიანობის რანჟირებისთვის.
|
ობიექტის ტიპი |
როდის მუშაობს გათვლა |
რა არღვევს ეკონომიკას |
|
საცხოვრებელი |
გაყიდვები ან წმინდა იჯარა ფარავს სრულ ხარჯთაღრიცხვას |
იპოთეკა, ხელმისაწვდომობა, შეთანხმებები |
|
სასტუმრო |
დატვირთულობა და საოპერაციო მოგება ფარავს ინვესტიციებს |
სეზონურობა, პერსონალი, ძვირი აღჭურვა |
|
ოფისი |
წინასწარი იჯარა და ძლიერი საიჯარო განაკვეთი |
ვაკანტურობა, ძვირი მოპირკეთება |
|
ლოგისტიკა |
მოიჯარის მოთხოვნა და შესაფერისი ლოკაცია |
ავტომატიზაცია, სუსტი მოთხოვნა |
|
მონაცემთა ცენტრი |
ელექტროენერგია და ხანგრძლივი კონტრაქტი დადასტურებულია |
ქსელები, გაგრილება, გაშვების ვადები |
დეველოპერული პროექტების შემოწმების სარედაქციო მატრიცა. ეს ფაქტორების ანალიტიკური განზოგადებაა და არა JLL-ის შემოსავლიანობის რეიტინგი.
როგორ გადაითვალოს ინვესტორმა პროექტი 2027 წლისთვის
ახალი სამშენებლო ხარჯთაღრიცხვა ადგილობრივ სამენარდე შეთავაზებებს უნდა ეფუძნებოდეს და არა JLL-ის გლობალურ პროცენტებს. სასარგებლოა ცალ-ცალკე მოდელირდეს სამშენებლო ნაწილი, მიწის ფასი, კრედიტის ღირებულება და ექსპლუატაციაში შესვლის თარიღი: თითოეული ეს ფაქტორი საკუთარი სიჩქარით იცვლება. თუ პროექტი 2023–2024 წლების ფასებითაა გათვლილი, მიზანშეწონილია მისი გადამოწმება სამშენებლო ვაჭრობის დაწყებამდე.
JLL გვირჩევს ფინანსური მოდელის გადახედვას მთელი სასიცოცხლო ციკლის განმავლობაში, ყველაზე ცვალებადი საინჟინრო სამუშაოების ფასზე წინასწარ შეთანხმებას და გაშვების გადადებისას ხარჯების შესაძლო ზრდის გათვალისწინებას. ზოგ შემთხვევაში დაეხმარება მშენებლობის ეტაპობრიობა, მოწოდების ხანგრძლივი ვადის მქონე აღჭურვილობის შესყიდვა ან მზა შენობის რეკონსტრუქცია. თუმცა თავისთავად იაფი მშენებლობის მოლოდინზე უარის თქმა არ ნიშნავს, რომ ნებისმიერი ობიექტი სასწრაფოდ უნდა დაიწყოს.
უძრავი ქონების ბაზრისთვის მთავარი ეფექტი ორმხრივია. ძვირი სამუშაოები ამცირებს პოტენციურად რენტაბელური ახალი პროექტების რაოდენობას, რამაც შეიძლება ხელი შეუწყოს უკვე აშენებული ხარისხიანი ობიექტების შემოსავლების მხარდაჭერას. ამავდროულად, ისინი ამცირებს დეველოპერების მარჟის რეზერვს და ზრდის მოთხოვნებს შესვლის ფასზე. ამიტომ კითხვა «რა უფრო მომგებიანია ასაშენებლად 2027 წელს» იწყება ფინანსური მოდელითა და მოთხოვნით, და არა ყველაზე მოდური სეგმენტის არჩევით.
მიიღეთ კონსულტაცია უძრავ ქონებაში ინვესტიციების შესახებ International Investment-ის ექსპერტებისგან
FAQ
რატომ გაძვირდა მშენებლობა მსოფლიოში ასე ძალიან?
2021 წლიდან კუმულაციური ხარჯები საშუალოდ 25–30%-ით გაიზარდა მასალების, ენერგიის, მიწოდების შეფერხებებისა და სპეციალისტების დეფიციტის გამო. ცალკეულ ბაზრებზე მატებამ 40%-ს მიაღწია, ირკვევა JLL-ის ინდექსიდან.
რამდენით გაიზრდება მშენებლობის ღირებულება 2027 წელს?
JLL სამენარდე სამუშაოებზე გლობალური სატენდერო ფასების წლიურ 3,1–4,2%-იან ზრდას პროგნოზირებს. ევროპისთვის დიაპაზონი შეადგენს 2,2–3,5%-ს. ეს არ არის საცხოვრებლის გასაყიდი ფასების პროგნოზი.
რა ჯდება მრავალსართულიანი საცხოვრებლის, ოფისებისა და საწყობების მშენებლობა?
JLL-ს მოჰყავს ორიენტირები: მრავალსართულიანი საცხოვრებელი — $2 280–3 710 მ²-ზე, საოფისე shell and core — $2 600–3 410, სამრეწველო და ლოგისტიკური უძრავი ქონება — $980–1 520. ეს საშუალო მაჩვენებლები არ მოიცავს კონკრეტული დეველოპმენტის ყველა ხარჯს.
რომელი ობიექტების აშენებაა უფრო მომგებიანი 2027 წელს?
უნივერსალური გამარჯვებული არ არსებობს. JLL აღნიშნავს ლოგისტიკისა და მონაცემთა ცენტრების უფრო ძლიერ უნარს, დაფარონ გაზრდილი ხარჯები შესაბამის ბაზრებზე. კონკრეტული ობიექტის შემოსავლიანობა დამოკიდებულია მოიჯარეებზე, მოთხოვნაზე, ენერგიაზე, კრედიტსა და ნაკვეთის ფასზე.
რატომ არ ზრდის ძვირი მშენებლობა ყოველთვის ბინების ფასებს?
მშენებლობის ღირებულება აყალიბებს დეველოპერის ხარჯებს, ხოლო გასაყიდ ფასს ზღუდავს მყიდველთა შემოსავლები, იპოთეკა და კონკურენცია. სუსტი მოთხოვნისას დეველოპერმა ფასების გაზრდის ნაცვლად შესაძლოა მარჟა შეამციროს ან პროექტი გადადოს.
უფრო მომგებიანია ახალი სასტუმროს აშენება თუ არსებულის გარემონტება?
არჩევანი დამოკიდებულია კაპიტალურ დანახარჯებსა და საპროგნოზო საოპერაციო მოგებაზე. მზა სასტუმრო შემოსავლების დადასტურებული ისტორიით შესაძლოა უფრო პროგნოზირებადი იყოს, თუმცა მოდერნიზაციაც მოითხოვს ხარჯთაღრიცხვისა და ვადების შემოწმებას.
რა არის ყველაზე მნიშვნელოვანი მონაცემთა ცენტრის მშენებლობისთვის?
დადასტურებული ელექტრომომარაგება, მისი მიერთების ვადები, გაგრილება, საინჟინრო ინფრასტრუქტურა და კლიენტთა ვალდებულებები. მხოლოდ AI სიმძლავრეებზე მაღალი მოთხოვნა მოგების გარანტიას არ იძლევა.