













סין מצמצמת את סיכוני הקרקע בנדל״ן בהיקף של $148 מיליארד
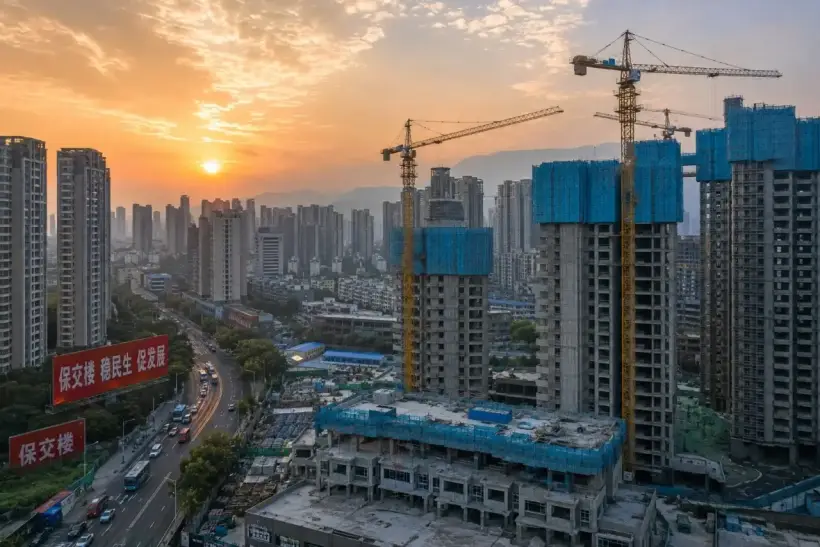
ההערכה של $148 מיליארד אינה מגיעה מרשויות סין, אלא ממשתתפי השוק. כפי שמדווחת Bloomberg, אנדרו צ׳אן, ראש מחלקת השמאות ושירותי הייעוץ ב-Cushman & Wakefield בסין רבתי, מעריך ביותר מ-1 טריליון יואן את שוויו של הנדל״ן שאינו למגורים שנותרו לו 20 שנה או פחות בזכויות השימוש בקרקע. קטגוריה זו כוללת מבני משרדים, מרכזי קניות ומחסנים. קיצור התקופה הנותרת כבר הקשה על מכירת נכסים מסוימים של Parkview Group ושל New World Development. בחלק מהערים הגדולות צנח שווי הנדל״ן המשרדי ביותר מ-40% משיאו, בעוד שהיקף חדלות הפירעון המצטבר של יזמים סיניים, על פי נתוני הסוכנות, עומד על כ-$130 מיליארד.
זהו הבדל מהותי: לא ניתן לכנות $148 מיליארד אלה ״פצצת חוב״ במובן המילולי. מדובר בשווי של נכסים, שחוסר הוודאות לגבי המשך השימוש בקרקע שלהם פוגע בנזילותם ועלול להגדיל את הדיסקאונט שדורשים המשקיעים.
הבעיה מתחילה להשפיע על הנכס זמן רב לפני תאריך התפוגה הרשמי של הזכות. רוכש מוסדי מחשב את תזרימי השכירות והערך השיורי של המבנה לעשרות שנים קדימה, ובנק מעריך מה יהיה שווי הבטוחה לקראת סוף תקופת ההלוואה.
בסין המבנה והקרקע מופרדים מבחינה משפטית
קרקע עירונית בסין נמצאת בבעלות המדינה, ולמשקיע ניתנת זכות שימוש קצובה בזמן. התקנות הנוכחיות בנושא הקצאה והעברה של זכויות שימוש בקרקע עירונית בבעלות המדינה קובעות תקופה מרבית של 70 שנה לקרקע למגורים, 50 שנה לקרקע תעשייתית וכן לחינוך, מדע, תרבות, בריאות וספורט, 40 שנה לקרקע מסחרית, תיירות ובידור, ו-50 שנה לשימוש משולב או שימושים אחרים. בעת העברת הזכות לבעלים הבא מועברת רק יתרת התקופה של החוזה המקורי, ולא מתחילה תקופה מלאה חדשה.
כאן נדרש דיוק חשוב לעומת גרסאות קודמות. בחקיקה הכלל-ארצית ״קרקע למשרדים״ אינה מוגדרת כסעיף נפרד עם תקופה אוניברסלית של 50 שנה. התקופה הספציפית לפרויקט משרדים תלויה בייעוד הרשום של חלקת הקרקע ובתנאי הקצאתה. לפיכך, הטענה שכל בנייני המשרדים בסין זוכים אוטומטית לזכות של 50 שנה אינה נכונה.
עבור מרכז קניות על קרקע שהוקצתה ל-40 שנה, יתרה של 20 שנה פירושה מעבר מחצית מהתקופה המרבית המקורית. עבור קטגוריות אחרות סף זה מבטא יחס שונה, ולכן נכון יותר לראות בו נקודת ייחוס שוקית של משקיעים ולא רף משפטי אחיד.
קרקע למגורים זכתה להגנה ברורה יותר
עבור נדל״ן למגורים קובע הדין הסיני הוראה מפורשת יותר. סעיף 359 לחוק האזרחי קובע הארכה אוטומטית של זכות השימוש בקרקע מתחת לבנייה למגורים עם תום התקופה. שאלת התשלומים עבור הארכה שכזו מוסדרת בחקיקה בנפרד.
עבור קרקע שאינה למגורים הניסוח שונה: הארכה עתידית תתבצע בהתאם לחוק, וגורל המבנים הניצבים על החלקה בהיעדר הסכם מפורש ייקבע לפי החוקים והתקנות המנהליות.
הבדל זה הוא שיצר במשך עשורים סיכון נוסף עבור נכסים מסחריים.
משרדים ומרכזי קניות מודרניים רבים בסין הוקמו לאחר שנוצר שוק הקרקעות העירוני הנוכחי בראשית שנות ה-90. ככל שנכסים אלה מתיישנים, ההארכה הפוטנציאלית הופכת מסוגיה משפטית תאורטית לגורם המשפיע ישירות על שווי ההשקעה.
גואנגג׳ואו כבר קבעה כללי הארכה מפורטים
את המערכת הקונקרטית ביותר בשנת 2026 יצרה גואנגג׳ואו. התוכנית העירונית כוללת מסלול הארכה רגיל, בקשה מוקדמת והליך מעבר עבור זכויות שכבר פגו או קרובות לסיומן.
בקשה רגילה ניתן להגיש במהלך השנה שלפני תום התקופה. פנייה מוקדמת מותרת לאחר שחלפה יותר ממחצית התקופה המקורית וכאשר נותרה יותר משנה עד לסיומה. עבור נכסים שתקופתם כבר הסתיימה או עמדה להסתיים סמוך להפעלת המערכת, נקבעה תקופת מעבר של שנתיים.
ההארכה אינה אוטומטית או ללא תנאים. הרשויות בודקות התאמה לתכנון העירוני, את אופן השימוש בנכס, עמידה בתנאי החוזה, היעדר חובות בגין דמי חכירה, בנייה בלתי חוקית והפרות אחרות.
עבור פרויקטים מסחריים ופרויקטי שירותים העומדים בדרישות היעילות ההשקעתית שנקבעו, התשלום מחושב באמצעות החלת מקדם של 70% על שווי הקרקע הסטטוטורי המתאים, בהתאמה לתקופת ההארכה ולשטח. הארכה בודדת לפרויקטים כאלה יכולה להגיע עד 20 שנה. לפרויקטים שאינם עומדים בתקנים לא יחול המקדם המוטב, ותקופת ההארכה המרבית מוגבלת לעשר שנים. העיר קבעה גם כללים נפרדים לקרקע תעשייתית ולחללים תת-קרקעיים.
מהלך זה משנה משמעותית את המודל הפיננסי של הנכס: במקום התחייבות עתידית מעורפלת לחלוטין, המשקיע מקבל נוסחה ברורה שאותה ניתן לשקלל במחיר הרכישה.
גואנגג׳ואו מאפשרת הגשת בקשה לפני תום התקופה
חשיבות מיוחדת נודעת לקיומו של מנגנון להארכה מוקדמת.
עבור בעלים של מרכז קניות גדול, האפשרות לקבל החלטה מראש פירושה שביכולתו לתכנן שיפוץ מקיף, לגייס אשראי לטווח ארוך או למכור את הנכס זמן רב מראש, ולא חודשים ספורים לפני פקיעת זכות הקרקע.
עם זאת, הרשויות העירוניות שומרות על שליטה. בפנייה מוקדמת נבחנות תוכניות ההשקעה, יעילות השימוש בקרקע וההתאמה למדיניות הענפית.
עבור נכסים שנדרש להפקיע לצורכי ציבור, כאלה שאינם תואמים את תוכנית המתאר או שיש בהם הפרות חמורות, בקשת ההארכה עלולה להידחות.
באופן זה, המערכת החדשה אינה הופכת זכות שימוש מוגבלת בזמן לבעלות לצמיתות.
שנגחאי מגבשת מודל משלה
הדיווחים הקודמים היו נחרצים מדי בתיאור המנגנון של שנגחאי. מחירי הבסיס של הקרקעות שפורסמו בעיר אינם מהווים כשלעצמם נוסחה להארכת זכויות, ולכן קישור ישיר בינם לבין העלות המדויקת של הארכה עתידית ללא בסיס רגולטורי נוסף אינו מדויק.
תוכנית ניהול הקרקעות לחומש ה-15 שפרסמה שנגחאי באופן רשמי כוללת במפורש הקמת מערכת להארכת זכויות שימוש בקרקע לפרויקטים תעשייתיים ומסחריים, וכן פרסום מסמכים רגולטוריים רלוונטיים. הרשויות מתכוונות להתאים במיוחד את התקופות לצורכי פרויקטים של קרנות השקעה בנדל״ן (REITs), להוזיל את עלויות ההארכה ולתמוך בהכללת נכסים מסחריים בעלי תקופה שיורית קצרה בקרנות אלו. התוכנית גם מציבה יעד להעלות את שיעור הקרקע המפותחת מתוך סך ההיצע לכ-70% עד שנת 2030.
הדבר מאשר את כיוון המדיניות, אך אין פירושו שכל הנכסים בשנגחאי כבר זכו לתנאים אחידים.
לפיכך, עבור משקיע חשוב לבדוק את חוזה הקרקע הספציפי ואת הכללים העירוניים התקפים בעת העסקה, ולא להחיל שיעור אחיד על כלל הנדל״ן המסחרי בעיר.
עד שנת 2030 הבעיה תתרחב משמעותית
חברת CBRE העריכה כבר בשנת 2021 כי עד 2030, ב-18 הערים הגדולות בסין, כ-30 מיליון מ״ר של נדל״ן משרדי ומסחרי בבעלות יחידה יהיו עם פחות מ-20 שנה שנותרו בזכות השימוש בקרקע.
החברה הדגישה כי החישוב כולל נכסים בבעלות יחידה בלבד. לפיכך, ההיקף האמיתי של נדל״ן בעל תקופה שיורית קצרה גבוה אף יותר.
המחקר הצביע גם על קשר הדוק ויציב בין משך זכות הקרקע לבין שווי הנכס: ככל שהתקופה הנותרת קצרה יותר, כך השפעתה על מחיר העסקה חזקה יותר.
ממצא זה מסביר מדוע הבעיה נעשית מוחשית זמן רב לפני תום המועד הרשמי.
עבור קרן השקעות, נכס עם 15 שנה עד להארכה פוטנציאלית ובניין דומה עם 35 שנה של זכות נותרת הם נכסים שונים לחלוטין מבחינה פיננסית, גם אם דמי השכירות הנוכחיים זהים.
Parkview Green ממחיש את הבעיה בפועל
קיצור תקופת החכירה כבר משפיע ישירות על עסקאות גדולות.
חברת Parkview Group ניסתה למצוא קונה לנכס מסחרי בבייג׳ינג הקשור למתחם Parkview Green. באחת מחלקות הקרקע נותרו פחות מעשר שנים. בשל מורכבות המכירה בחנו הבעלים חלופות שונות, לרבות מכירת חלק מהנכס ולא את כולו.
בעיה דומה התעוררה אצל New World Development בעת שניסתה למכור את מגדל המשרדים מעל Shanghai K11 Art Mall.
בשני המקרים, גורם הקרקע פועל במשולב עם ההאטה הכללית בשוק המסחרי. הרוכש אינו מתמחר רק את השכירות הנוכחית ומצב המבנה, אלא גם את התשלום הבלתי ידוע שיידרש כדי לשמר את זכויות הקרקע לאחר סיום התקופה המקורית.
אם עלות ההארכה הצפויה אינה ברורה, המשקיע מגלם סיכון זה מיד במחיר ההצעה שלו כיום.
אין לראות ב-CapitaLand כבעלים של כל הנכסים המושפעים
הבהרה נוספת נוגעת ל-CapitaLand Investment.
ההגדרה המדויקת היא שהחברה מנהלת או מחזיקה בזכויות בחלקים מיותר מ-2 מיליון מ״ר של נדל״ן בסין בעל יתרת תקופת קרקע שאינה עולה על 20 שנה. אין פירוש הדבר ש-CapitaLand מחזיקה בבעלות בלעדית על כל הנכסים הללו.
בין הנכסים שבהם נדונה הארכה אפשרית נמנה Raffles City Shanghai, שבו זכות הקרקע פוקעת בשנת 2045. עם זאת, החלק המסחרי של המתחם נמצא ברובו בבעלות זרוע הביטוח של Ping An, בעוד ש-CapitaLand ממלאת תפקיד ניהולי והשקעתי במבנה הנכסים. חברת Brookfield Asset Management דנה אף היא בסוגיית תקופות הקרקע של נכסיה מול הרשויות המקומיות.
ההבחנה בין בעלות מלאה, שותפות וניהול חשובה במיוחד בעת הערכת הסיכון הפיננסי הממשי של חברות בינלאומיות.
סוגיית הקרקעות מתרחשת בשיאה של האטה עמוקה
הרפורמה הרגולטורית אינה מיושמת בשוק צומח, אלא להפך.
על פי נתונים רשמיים לינואר–יוני 2026, ההשקעות בפיתוח נדל״ן בסין ירדו ב-18% בחישוב שנתי והסתכמו ב-3.8074 טריליון יואן.
שטח התחלות הבנייה החדשות צנח ב-23.4% ל-232.39 מיליון מ״ר, ושטח הפרויקטים שהושלמו ירד ב-23.7%.
מכירות נדל״ן מסחרי חדש ירדו ב-11.6% במונחי שטח וב-13.6% במונחי שווי.
היקף המקורות הכספיים שגייסו יזמים ירד ב-20.2% ל-4.0233 טריליון יואן. היקף האשראי הבנקאי המקומי צנח ב-31.7%.
ההשקעות הישירות במבני משרדים ירדו ב-20.4%, ובשטחים למסחר — ב-23.1%, לפי נתוני הלשכה הלאומית לסטטיסטיקה של סין.
נתונים אלה מקנים לרפורמת הקרקעות משקל מיוחד.
כאשר שווי הנדל״ן עולה, קל יותר לפצות על תשלום עתידי בלתי ידוע באמצעות עליית ערך ההון הצפויה. בשוק יורד, אי-הוודאות מתורגמת מהר מאוד להנחה נוספת במחיר.
כללי ההארכה עשויים לשחרר עסקאות תקועות
עבור השוק המסחרי, היתרון המרכזי של הרפורמה אינו בהכרח עלות הארכה נמוכה, אלא הוודאות והחיזוי.
אם משקיע יודע מראש את משך הזכות החדשה ואת אופן חישוב התשלום, ניתן להזין סכום זה ישירות למודל תזרימי המזומנים המהוונים (DCF).
הבנק מקבל יכולת לחשב את שווי הבטוחה לאחר תום התקופה המקורית.
המוכר, מצדו, מגדיל את סיכוייו למצוא קונה שלא יתמחר את התרחיש השלילי ביותר האפשרי.
אולם הליך שקוף כשלעצמו אינו מבטיח שווי גבוה לנכס. אם דמי ההארכה יהיו גבוהים מדי ביחס להכנסות השכירות העתידיות, הדיסקאונט הכלכלי יישאר בעינו.
טרם גובש מודל לאומי אחיד
בסין עדיין אין מנגנון לאומי אחיד לחלוטין שמגדיר תנאים זהים להארכת כל זכויות הקרקע המסחריות.
גואנגג׳ואו יצרה הליך מקומי מפורט. שנגחאי הציבה רשמית יעד לבנות מערכת משלה. ערים אחרות עשויות להשתמש בשיטות שונות לקביעת המחיר, התקופה ותנאי ההארכה.
ביזור זה מאפשר התחשבות בכלכלה המקומית, אך מגביר את המורכבות עבור קרנות השקעה המחזיקות בפורטפוליו במספר מחוזות.
אותה תקופת חכירה נותרת אינה מבטאת בהכרח את אותה רמת סיכון בשנגחאי, בגואנגג׳ואו או בעיר סינית אחרת.
בהירות בקרקע לא תפתור את משבר הנדל״ן
הארכת הזכויות יכולה להסיר מכשול מרכזי אחד בפני עסקאות, אך אינה משנה את הנתונים הפונדמנטליים של השוק.
ענף הנדל״ן והפיתוח בסין ממשיך להתמודד עם ירידה בהשקעות, אשראי חלש וצניחה בהתחלות הבנייה.
הנדל״ן המסחרי מושפע בנוסף מהביקוש למשרדים, משיעורי התפוסה, מהוצאות הצרכנים, מדמי השכירות ומעלות ההון.
לכן, נכון יותר לראות ברפורמת הקרקעות כלי לצמצום אחד מרכיבי ההנחה והסיכון, ולא תוכנית חילוץ כוללת לענף כולו.
שאלות ותשובות: זכויות קרקע ונדל״ן בסין
מה מייצג הסכום של $148 מיליארד?
זהו שווי מוערך של יותר מ-1 טריליון יואן בנדל״ן שאינו למגורים, שנותרו לו עד 20 שנה בזכויות הקרקע. אין מדובר בחוב חדש של יזמים סיניים.
מי העריך את שווי הנדל״ן ב-$148 מיליארד?
ההערכה הוצגה על ידי אנדרו צ׳אן, ראש תחום השמאות ב-Cushman & Wakefield בסין רבתי.
האם ניתן להחזיק בקרקע עירונית בסין לצמיתות?
לא. קרקע בערים נמצאת בבעלות המדינה, ומשקיעים מקבלים זכות שימוש המוגבלת בזמן.
לכמה זמן תקפה זכות על קרקע מסחרית?
עבור קרקע המסווגת כמסחר, תיירות או בידור, החוק הלאומי קובע תקופה מרבית של 40 שנה. לתעשייה ולקטגוריות מסוימות אחרות התקופה המרבית היא 50 שנה.
האם כל המשרדים מקבלים קרקע ל-50 שנה?
לא בהכרח. בהגדרות הלאומיות קרקע למשרדים אינה מהווה קטגוריה אוניברסלית נפרדת. התקופה תלויה בייעוד המשפטי של החלקה הספציפית ובתנאי החוזה.
מה קורה בעת מכירת נכס נדל״ן?
הרוכש מקבל בדרך כלל את יתרת התקופה של זכות השימוש הקיימת. תקופה מלאה חדשה של 40 או 50 שנה אינה מתחילה אוטומטית.
האם גם זכויות קרקע למגורים עשויות להסתיים?
קיים מועד רשמי, אולם החוק האזרחי קובע הארכה אוטומטית של זכות השימוש בקרקע עבור נדל״ן למגורים.
כיצד מוארכת קרקע מסחרית?
עבור חלקות שאינן למגורים אין בחוק הארכה אוטומטית. נדרש הליך שנקבע בחוק ובתקנות המקומיות.
מה שינתה גואנגג׳ואו?
העיר קבעה הליך להגשת בקשות, קריטריונים להערכת פרויקטים, תקופות הארכה אפשריות ונוסחאות לחישוב התשלום עבור קרקע תעשייתית ומסחרית.
מה מתרחש בשנגחאי?
העיר מגבשת מערכת להארכת זכויות לפרויקטים תעשייתיים ומסחריים. בתוכנית הקרקעות הרשמית לחומש נקבעו צעדים ייעודיים לנכסים בעלי מועד קצר ולקרנות REIT.
מדוע תקופה של 20 שנה מטרידה את המשקיעים?
קרנות גדולות, חברות ביטוח ובנקים מעריכים נדל״ן באופק ארוך טווח. כאשר תנאי ההארכה אינם ידועים, שוויו העתידי של הנכס הופך לפחות צפוי כבר היום.
האם המדיניות החדשה יכולה לאושש את השוק המסחרי בסין?
היא עשויה לשפר את הנזילות של נכסים מסוימים ולהקל על מימונם, אך אינה פותרת את הירידה בהשקעות, בבנייה ובאשראי בכלל הענף.
כפי שמציינים מומחי International Investment, התיקון המרכזי בהערכת המצב הוא שסין מנסה לנטרל לא ״פצצת חוב״ של $148 מיליארד, אלא אי-ודאות סביב שוויים של נכסים מסחריים בהיקף כזה. זוהי בעיה מסוכנת בהרבה פחות מבחינת סיכון פיננסי סיסטמי, שכן חלק ניכר ממנה ניתן לפתרון באמצעות אסדרה רגולטורית. יחד עם זאת, הסדרת מנגנון הארכת הקרקע אינה צריכה להיתפס כסיום משבר הנדל״ן. כאשר ההשקעות יורדות ב-18%, התחלות הבנייה צונחות ביותר מ-23%, והמימון הבנקאי ליזמים נחתך בכמעט שליש, הלחץ העיקרי על הענף נותר פונדמנטלי. הצלחת הרפורמה תלויה ביכולתן של הערים להפוך את עלות ההארכה לניתנת לחישוב מראש וכדאית כלכלית. אם התנאים יישארו פרטניים ושונים מהותית בין המחוזות, הסיכון המשפטי יפחת, אך פערי המחיר והדיסקאונט לא ייעלמו כליל.