













מחירי הדיור בסין ממשיכים לרדת, וההתאוששות שוב נדחית
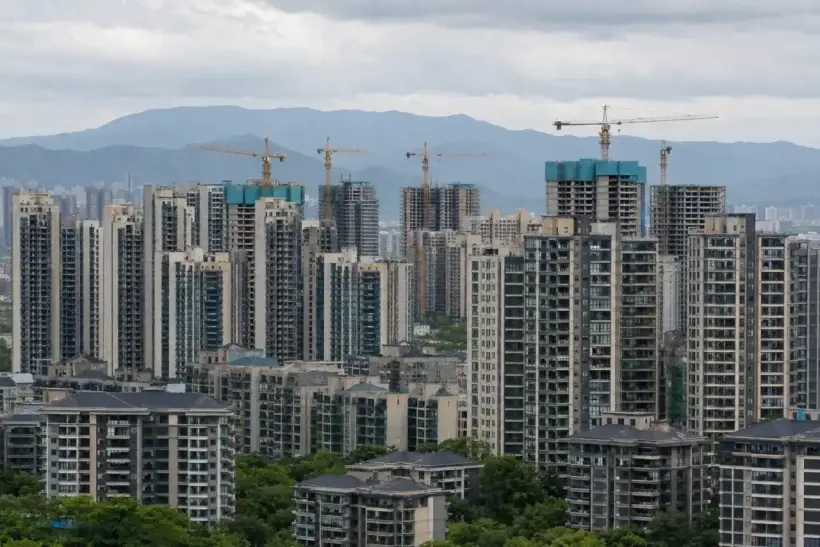
שוק הדיור של סין ביולי 2026 נותר תחת לחץ כבד: מחירי דירות מקבלן ירדו ב-47 מתוך 70 ערים גדולות ובינוניות, השקעות בנדל״ן בינואר–יולי צנחו ב-19.2% בחישוב שנתי, מכירות דירות חדשות לפי שטח הצטמצמו ב-12.7%, ושטח התחלות הבנייה למגורים נפל ב-24.6%. במקביל, שנחאי, גואנגג׳ואו ושנג׳ן הציגו עלייה חודשית במחירי דירות מקבלן, מה שמחדד את הפער המתרחב בין המטרופולינים המובילים לשווקים האזוריים.
סוכנות Bloomberg התייחסה ב-17 באוגוסט להחלשות המחודשת של השוק הסיני ולאיום של דחייה נוספת בהתאוששותו. עם זאת, יש להעריך את קצב ירידת המחירים בהתאם למתודולוגיה: הנתונים הרשמיים כוללים מדדים נפרדים עבור 70 ערים גדולות ובינוניות, ואין מדד ממוצע רשמי יחיד שמפורסם על ידי המדינה לקבוצה זו כולה. סוכנויות הידיעות מחשבות עצמאית את הממוצעים העירוניים, ולכן התוצאות ביניהן מעט שונות.
מחירי דירות מקבלן יורדים ברוב ערי סין
הלשכה הלאומית לסטטיסטיקה של סין דיווחה כי ביולי מחירי הדירות החדשות למגורים — כלומר נכסי מגורים הנמכרים בשוק — בארבע הערים הגדולות במדינה נותרו בממוצע ללא שינוי לעומת יוני. חודש קודם לכן רשמה קבוצה זו עלייה של 0.1%. בערים מדרג שני ירדו המחירים ב-0.1%, ובערים מדרג שלישי — ב-0.3%.
הקבוצה הראשונה כוללת את בייג׳ינג, שנחאי, גואנגג׳ואו ושנג׳ן. בייג׳ינג הייתה ביולי העיר היחידה מבין ארבע אלה שבה מחירי דירות חדשות ירדו בחודש זה — ב-0.3%. בשנחאי עלו המחירים ב-0.2%, בגואנגג׳ואו — ב-0.1%, ובשנג׳ן — ב-0.2%.
עלייה או יציבות במחירי דירות מקבלן נרשמו ב-23 מתוך 70 ערים, שתיים יותר מאשר ביוני. בהתאם לכך, המחירים ירדו ב-47 ערים לעומת 49 בחודש הקודם. זהו דיוק חשוב: הירידות עדיין מקיפות את רוב השווקים, אך מספר הערים עם דינמיקה חודשית שלילית פחת מעט.
האצת הירידה תלויה בשיטת החישוב
הטענה על האצת קצב ירידת המחירים הממוצעת אינה נכונה עבור כל שיטות השקלול של הסטטיסטיקה הרשמית.
סוכנות Dow Jones חישבה כי מחירי הדיור החדש ב-70 ערים ירדו ביולי בממוצע של 0.18% לעומת יוני, לאחר ירידה של 0.15% בחודש הקודם. לפי שיטת חישוב זו, הירידה החודשית אכן הואצה. לעומת זאת, בחישוב שנתי הואטה הירידה מ-3.5% ל-3.41%.
סוכנות Reuters הגיעה לתוצאה מעט שונה: ירידה חודשית של 0.1%, זהה לזו של יוני. בחישוב שנתי ירדו המחירים ב-3.2% לאחר ירידה של 3.3% בחודש הקודם.
הסטטיסטיקה הרשמית מראה כי הדינמיקה החודשית החמירה בערים מדרג שני ונותרה שלילית בקבוצה השלישית, בעוד שהמטרופולינים הגדולים שמרו בממוצע על רמת המחירים.
הירידה השנתית במחירים מתמתנת בהדרגה
בחישוב שנתי, הנתונים הרשמיים נראים מעט טוב יותר מהנתונים החודשיים. דיור חדש בערי הדרג הראשון הוזל ביולי ב-1.1%, כאשר קצב הירידה התמתן ב-0.2 נקודות אחוז בהשוואה ליוני.
שנחאי נותרה החריגה הבולטת מבין ארבעת השווקים הגדולים. מחירי דירות מקבלן בעיר היו גבוהים ב-3% לעומת התקופה המקבילה אשתקד. בבייג׳ינג ירדו המחירים ב-2.3%, בגואנגג׳ואו — ב-2.2%, ובשנג׳ן — ב-2.9%.
בערים מדרג שני עמדה הירידה השנתית על 2.8%, כאשר קצב הירידה הצטמצם ב-0.3 נקודות אחוז. בערים מדרג שלישי המחירים היו נמוכים ב-4.2% מאשתקד, וקצב הירידה נותר ללא שינוי.
שוק היד השנייה נותר חלש משמעותית מדירות מקבלן
תיקון עמוק אף יותר נמשך בשוק הדירות מיד שנייה.
בארבע הערים הגדולות ביותר, מחירי דירות יד שנייה עלו ביולי בממוצע של 0.2% לעומת יוני, לאחר עלייה של 0.3% בחודש הקודם. בייג׳ינג הציגה קיפאון (0.0%), שנחאי — עלייה של 0.3%, גואנגג׳ואו — עלייה של 0.4%, ושנג׳ן — עלייה של 0.2%.
בערים מדרג שני ירדו מחירי דירות יד שנייה ב-0.3%, ובקבוצה השלישית — ב-0.4%. עלייה או היעדר ירידה נרשמו בשמונה ערים בלבד מתוך 70, שתיים פחות מבחודש הקודם. משמעות הדבר היא שמחירי היד השנייה ירדו ב-62 ערים בתוך חודש.
בחישוב שנתי הירידה משמעותית אף יותר. דירות יד שנייה בערי הדרג הראשון הוזלו ב-3.7%, בדרג השני — ב-5.1%, ובדרג השלישי — ב-5.8%. בבייג׳ינג הגיעה הירידה ל-4.5%, בשנחאי — ל-2%, בגואנגג׳ואו — ל-4.7%, ובשנג׳ן — ל-3.6%.
נתונים אלה ממחישים כי ההתאוששות בשווקים הגדולים נוגעת בעיקר לפלחים מסוימים, ואינה מעידה על הסרת הלחצים המצטברים על שווי הנכסים הקיימים.
השקעות בנדל״ן צנחו ב-19.2%
אחד הנתונים החלשים ביותר של חודש יולי אינו קשור למחירים, אלא לפעילות היזמים.
בחודשים ינואר–יולי 2026 עמדו ההשקעות בפיתוח נדל״ן על 4.301 טריליון יואן — ירידה של 19.2% בהשוואה לתקופה המקבילה אשתקד. מתוכם, 3.317 טריליון יואן הופנו למגורים, תחום שבו נרשמה ירידה של 19.1%.
בסיכום המחצית הראשונה ירדו ההשקעות בכלל הנדל״ן ב-18%, ובתחום המגורים — ב-17.8%. לפיכך, לאחר שקלול נתוני יולי, הירידה המצטברת העמיקה ב-1.2 ו-1.3 נקודות אחוז בהתאמה.
הסטטיסטיקה האזורית מצביעה אף היא על מיתון רחב היקף: ההשקעות התכווצו ב-19.7% במזרח סין, ב-20% במחוזות המרכז, ב-15.9% במערב וב-29.7% בצפון-מזרח המדינה.
התחלות הבנייה למגורים הצטמצמו ב-24.6%
שטח כלל הנדל״ן שהיה בבנייה על ידי יזמים בשבעת החודשים עמד על כ-5.576 מיליארד מ״ר — ירידה של 12.7% לעומת השנה שעברה. בפלח המגורים ירד הנתון ב-13%, לרמה של 3.871 מיליארד מ״ר.
היקף הפרויקטים החדשים שיוצאים לדרך צונח בקצב מהיר אף יותר. שטח הנכסים שבנייתם החלה בינואר–יולי עמד על 267 מיליון מ״ר — 24% פחות מרמת השנה שעברה. בפלח המגורים החלה בנייתם של 194.9 מיליון מ״ר, המשקפים ירידה של 24.6%.
במהלך המחצית הראשונה היקף כלל התחלות הבנייה ירד ב-23.4%, ושל המגורים — ב-24.1%. חודש יולי, אם כן, החמיר עוד יותר את שני המדדים המצטברים הללו.
גם היקף מסירת הנכסים מצטמצם. בשבעת החודשים הושלמה בנייתם של 191.95 מיליון מ״ר של נדל״ן, ירידה של 23.2% לעומת התקופה המקבילה אשתקד. בפלח המגורים צנח היקף הגמר ב-25.5%, ל-134.43 מיליון מ״ר.
מכירות דירות חדשות ירדו ב-12.7%
בינואר–יולי עמד שטח המכירות של כלל נכסי הנדל״ן החדשים המיועדים לשוק על 450.21 מיליון מ״ר, ירידה של 11.8%. נתון זה אינו כולל רק דירות ובתים, ולכן אין להגדירו כמכירות של דיור בלבד.
ישירות על נדל״ן למגורים נרשמו 374.25 מיליון מ״ר. מכירות הדיור במונחי שטח התכווצו ב-12.7% בחישוב שנתי.
היקף המכירות הכספי של כלל הנכסים החדשים עמד על 4.272 טריליון יואן, ירידה של 13.1%. נדל״ן למגורים הניב מכירות של 3.754 טריליון יואן, 13.2% פחות מאשתקד.
השוואה למחצית הראשונה מציגה תמונה מעורבת. בינואר–יוני ירד שטח המכירות של כלל הנכסים החדשים ב-11.6%, ושל דיור — ב-12.4%. לאחר יולי העמיקה הירידה ל-11.8% ו-12.7% בהתאמה. מנגד, הירידה במונחים כספיים התמתנה מעט: מ-13.6% ל-13.1% עבור כלל הנכסים ומ-13.7% ל-13.2% בדיור למגורים.
מלאי הדירות המוכנות כמעט שאינו קטן
בסוף יולי עמד שטח הנכסים המוכנים הזמינים למכירה או להשכרה שטרם נמכרו על 759.11 מיליון מ״ר — ירידה של 0.8% בלבד בהשוואה לאשתקד.
נדל״ן למגורים תפס 405.56 מיליון מ״ר מתוכם, והיקפו כמעט לא השתנה לעומת השנה שעברה. נכסים שנמצאו בקטגוריית מוכנים לשיווק פחות משלוש שנים תפסו 555.59 מיליון מ״ר — ירידה של 3.6% משנה לשנה.
לשם השוואה, בסוף יוני עמד השטח הכולל של נכסים אלה על 763.15 מיליון מ״ר. בתוך חודש אחד הצטמצם המדד בכ-4.04 מיליון מ״ר בלבד.
עם זאת, הירידה הקלה בהיצע המבנים המוכנים מתרחשת במקביל לצניחה דו-ספרתית בהשלמת פרויקטים ולאובדן של כמעט רבע מהתחלות הבנייה החדשות. לפיכך, אין לראות בירידת המלאי עדות לזינוק בביקוש מצד הרוכשים. זוהי מסקנה הנובעת ממכלול הנתונים הרשמיים.
תקבולי המזומנים של היזמים צנחו ב-20.3%
בינואר–יולי קיבלו יזמי הנדל״ן בסין 4.575 טריליון יואן המיועדים לפיתוח פרויקטים — 20.3% פחות בהשוואה לתקופה המקבילה אשתקד.
היקף ההלוואות המקומיות התכווץ ב-32.1%, ל-630 מיליארד יואן. ההון העצמי של החברות ירד ב-18.5%, ל-1.654 טריליון יואן. מקדמות ותשלומים מראש מרוכשים צנחו ב-14.4%, ל-1.438 טריליון יואן.
התקבולים ממשכנתאות אישיות של רוכשים עמדו על כ-604 מיליארד יואן, ירידה של 23.5%. מכיוון שמכירות, מקדמות ותקבולי משכנתאות מהווים מקורות תזרים קריטיים עבור יזמים, הביקוש החלש פוגע ישירות ביכולתם לממן פרויקטים חדשים.
גם כלכלת סין מאבדת מומנטום
נתוני הדיור פורסמו במקביל לסימני היחלשות במשק המקומי.
הייצור התעשייתי של מפעלים גדולים צמח ביולי ב-4.5% בחישוב שנתי, לעומת צמיחה של 5.3% ביוני. בחישוב חודשי, בניכוי עונתיות, עמדה העלייה על 0.11% בלבד.
המכירות הקמעונאיות הגיעו ל-3.902 טריליון יואן וצמחו ב-0.6% בלבד משנה לשנה. בינואר–יולי עמדה העלייה על 1.2%. מכירות כלי הרכב ביולי נפלו ב-17%, מכירות הרהיטים — ב-8.8%, וחומרי בניין וגמר — ב-14.2%.
ההשקעות בנכסים קבועים (ללא משקי בית כפריים) בשבעת החודשים הראשונים התכווצו ב-6.7%, ל-26.033 טריליון יואן. השקעות פרטיות ירדו ב-9.4%, והשקעות ללא נדל״ן — ב-3.7%. ביולי, לאחר ניכוי עונתיות, ירד המדד הכולל ב-1.42% נוספים לעומת יוני.
שיעור האבטלה בסקר העירוני עמד ביולי על 5.2%, עלייה של 0.2 נקודות אחוז לעומת יוני. לרקע זה יש השפעה ישירה על שוק הדיור, שכן החלטות על רכישות גדולות תלויות בציפיות משקי הבית לגבי הכנסה ותעסוקה.
צמיחת התמ״ג האטה ברבעון השני
כלכלת סין צמחה ברבעון השני של 2026 ב-4.3% בהשוואה לתקופה המקבילה אשתקד, לאחר קצב מהיר יותר בתחילת השנה. במחצית הראשונה כולה עמדה הצמיחה על 4.7%.
ענף הבנייה התכווץ ברבעון השני ב-4.1% לעומת השנה הקודמת, ומגזר הנדל״ן — ב-0.2%. נתונים אלה משלימים את התמונה המתקבלת מהמכירות ומההשקעות: התיקון המתמשך בדיור ממשיך להקרין על תחומים משיקים במשק.
בייג׳ינג ממשיכה בהקלות ממוקדות
התמיכה הממשלתית בשוק בשנת 2026 נותרת בעיקרה נקודתית. בתחילת אוגוסט הקלו רשויות בייג׳ינג מגבלות נוספות על רכישת דיור והרחיבו את אפשרויות השימוש בקרן הצבירה לדיור לצורך משכנתאות. צעדים אלה מצטרפים לתוכניות תמיכה קודמות בביקוש שאומצו בערים שונות, אך טרם הובילו לתפנית ארצית רחבה.
הפער בין המטרופולינים הגדולים לערים קטנות יותר נעשה בולט יותר ויותר: התייצבות המחירים מורגשת מהר יותר במקומות שבהם ההכנסות גבוהות יותר, שוק העבודה עמוק יותר והביקוש בעל יכולת התשלום יציב יותר.
תחזית מכירות הדיור בסין עודכנה כלפי מטה
סוכנות Fitch Ratings עדכנה ביוני את תחזיתה לשוק הסיני, וכעת היא צופה כי מכירות דירות חדשות בסיכום שנת 2026 יתכווצו ב-11%–13%. קודם לכן חזתה הסוכנות ירידה של 7%–8%. הסיבות לעדכון כוללות ביקוש מוחלש, מלאים כבדים ופיזור גיאוגרפי צר של ההתאוששות, המתרכזת בעיקר בערים החזקות.
לפי הערכת הסוכנות, השוק זוכה לתמיכה מסוימת מצעדי ההקלה ומהפחתת הסיכון להתפשטות משבר החובות של היזמים, אך עדיין לא ניתן לראות בהתאוששות תהליך עצמאי ובר-קיימא.
שוק הנדל״ן בסין מתפצל לשתי מהירויות
נתוני יולי ממחישים בבירור את הפער ההולך וגדל בין האזורים השונים.
בשנחאי, מחירי דירות חדשות גבוהים ב-3% מאשתקד, בעוד שבערי הדרג השלישי הם נמוכים בממוצע ב-4.2%. בשוק היד השנייה איבדה שנחאי 2% בשנה, בעוד הירידה הממוצעת בקטגוריה השלישית הגיעה ל-5.8%.
בד בבד, המדדים הארציים לפעילות היזמים נותרים חלשים משמעותית מנתוני המחירים בערים המובילות: ההשקעות יורדות ב-19.2%, התחלות הבנייה — ב-24%, מכירות הדיור לפי שטח — ב-12.7%, ותקבולי המזומנים ליזמים — ב-20.3%.
לפיכך, חודשים בודדים של עליות מחירים בשנחאי, בגואנגג׳ואו או בשנג׳ן עדיין אינם מספיקים כדי לקבוע שהענף כולו עולה על מסלול התאוששות.
כפי שמציינים מומחי International Investment, הטעות המסוכנת ביותר בניתוח נתוני יולי היא לפרש את התמתנות הירידה השנתית במחירי הערים הגדולות כסיומו של התיקון הרב-שנתי בנדל״ן הסיני. רמות המחירים אכן מראות שיפור הדרגתי במטרופולינים מסוימים, אך הנתונים הפונדמנטליים של הענף נותרים חלשים בהרבה: ההשקעות מתכווצות בכמעט חמישית, הבנייה למגורים — בכמעט רבע, ותקבולי היזמים — ביותר מ-20%. תפנית יציבה תדרוש לא רק ייצוב מחירים, אלא גם התאוששות במכירות ובמימון לצד צמצום מלאי הדירות המוכנות שטרם נמכרו. לעת עתה, הנתונים מעידים על תהליך התאמה ממושך ומקוטב של השוק, ולא על התאוששות מלאה.
FAQ: שוק הנדל״ן בסין בשנת 2026
האם מחירי הדיור בסין יורדים?
כן. ביולי מחירי דירות מקבלן ירדו במונחים חודשיים ב-47 מתוך 70 ערים מנוטרות. במקביל, בארבעת המטרופולינים הגדולים השינוי הממוצע עמד על 0.0%, בקבוצת הערים השנייה נרשמה ירידה של 0.1%, ובשלישית — של 0.3%.
האם קצב ירידת המחירים הואץ ביולי?
הדבר תלוי במתודולוגיה. חישוב של סוכנות אחת מציג האצה בירידה החודשית מ-0.15% ל-0.18%, בעוד שחישוב אחר מראה ירידה זהה של כ-0.1% ביוני וביולי. בחישוב שנתי, שתי השיטות מצביעות על התמתנות קלה בירידה.
היכן מחירי הדיור בסין עולים?
מבין ארבעת השווקים הגדולים, ביולי עלו מחירי הדירות מקבלן בשנחאי ב-0.2%, בגואנגג׳ואו ב-0.1% ובשנג׳ן ב-0.2%. בחישוב שנתי, רק שנחאי שמרה על עלייה — של 3%.
מה מצב שוק הדירות מיד שנייה?
הוא נותר חלש יותר משוק הדירות מקבלן. ביולי ירדו מחירי היד השנייה ב-62 מתוך 70 ערים. בחישוב שנתי נרשמה ירידה של 3.7% בערי הדרג הראשון, 5.1% בדרג השני ו-5.8% בדרג השלישי.
בכמה צנחו ההשקעות בנדל״ן בסין?
בינואר–יולי התכווצו ההשקעות ב-19.2%, ל-4.301 טריליון יואן. בפלח המגורים עמדה הירידה על 19.1%.
בכמה ירדו מכירות הדירות החדשות?
שטח הדירות החדשות שנמכרו ירד ב-12.7%, ל-374.25 מיליון מ״ר. היקף המכירות הכספי של דיור ירד ב-13.2%, ל-3.754 טריליון יואן.
מדוע הנתון של 450.21 מיליון מ״ר אינו מוגדר כמכירות דיור בלבד?
משום שהוא כולל את כל נכסי הנדל״ן החדשים המיועדים למכירה בשוק. נדל״ן למגורים בלבד תופס 374.25 מיליון מ״ר מתוך שטח זה.
מה קורה עם התחלות הבנייה החדשות?
שטח כלל הפרויקטים שבנייתם החלה ירד ב-24%, ושל המגורים — ב-24.6%. מסירות דירות הושלמו בשיעור נמוך אף יותר — ירידה של 25.5%.
כמה נדל״ן מוכן נותר ללא דורש?
בסוף יולי שטח הנכסים המוכנים הזמינים למכירה או להשכרה אך טרם מומשו עמד על 759.11 מיליון מ״ר. דיור למגורים היווה 405.56 מיליון מ״ר מתוכם.
האם משבר הנדל״ן בסין הסתיים?
אין כרגע בסיס לקבוע כי התיקון הסתיים. בערים הגדולות מופיעים סימני התייצבות, אך המכירות, ההשקעות, הבנייה ותקבולי היזמים נותרים נמוכים משמעותית מרמות השנה שעברה.