







 Covivio Hotels-ის შემოსავალი ცხრა თვეში 4,7%-ით გაიზარდა
 ლიეტუვაში ბინების ფასების ზრდა დაჩქარდა
 საერთაშორისო შემოსავლები რეკორდულ ნიშნულზეა, უცხოური ბარათებით ოპერაციები კი 31%-ით გაიზარდა - როგორია ტურისტული აქტივობის ეკონომიკური შედეგები საქართველოში, ბოლო წლებსა და თვეებში
 ნორვეგიის ნავთობის ფონდი ევროპის საწყობებში €1,5 მლრდ-ის ინვესტიციას განახორციელებს
 ბაზრების ვარდნა 30 ოქტომბერს: დაიცავს თუ არა კაპიტალს ბრენდული სასტუმროები
 თბილისში საცხოვრებელი უძრავი ქონება წლიურად 5.9%-ით გაძვირდა
ჩინეთში საცხოვრებელი უძრავი ქონება იაფდება, აღდგენა კვლავ გადაიდო
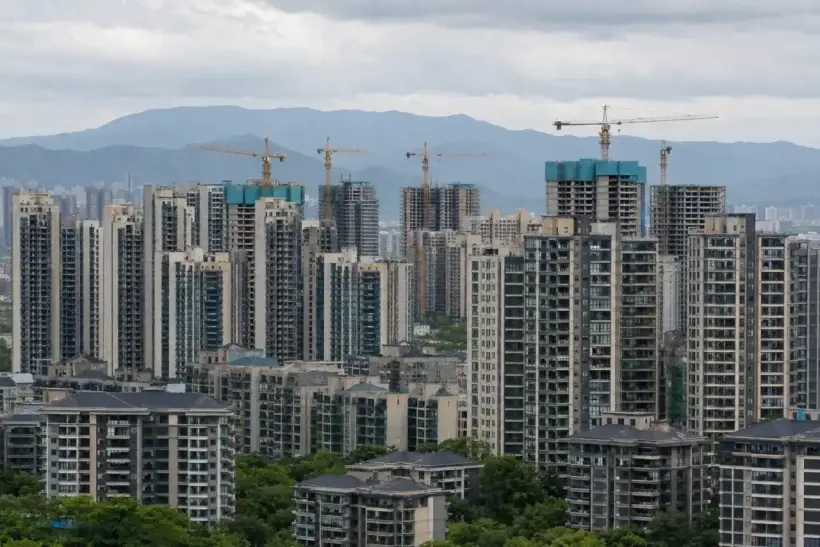
ჩინეთის საცხოვრებელი უძრავი ქონების ბაზარი 2026 წლის ივლისში კვლავ ძლიერი წნეხის ქვეშ დარჩა: ახალაშენებული ბინების ფასები 70 მსხვილი და საშუალო ქალაქიდან 47-ში შემცირდა, ინვესტიციები უძრავ ქონებაში იანვარ-ივლისში წლიურად 19,2%-ით დაეცა, ახალი საცხოვრებელი ფართის გაყიდვები 12,7%-ით შემცირდა, ხოლო ახალი საცხოვრებელი მშენებლობების დაწყების მოცულობა — 24,6%-ით. ამასთან, შანხაიმ, გუანჯოუმ და შენჯენმა ახალაშენებულებზე ფასების ყოველთვიური ზრდა აჩვენეს, რაც უმსხვილეს მეგაპოლისებსა და რეგიონულ ბაზრებს შორის მზარდ სხვაობას ადასტურებს.
Bloomberg-მა 17 აგვისტოს ყურადღება გაამახვილა ჩინეთის ბაზრის ახალ სისუსტეზე და მისი აღდგენის მორიგი გადადების საფრთხეზე. ამავდროულად, ფასების კლების ტემპის შეფასება აუცილებელია მეთოდოლოგიის გათვალისწინებით: ოფიციალური სტატისტიკა შეიცავს ცალკეულ ინდექსებს 70 მსხვილი და საშუალო ქალაქისთვის, ხოლო სახელმწიფოს მიერ გამოქვეყნებული ერთიანი საშუალო ინდექსი მთელი ამ ჯგუფისთვის არ არსებობს. საინფორმაციო სააგენტოები დამოუკიდებლად აჯამებენ ქალაქების მაჩვენებლებს, ამიტომ მათი შედეგები ოდნავ განსხვავდება.
ახალაშენებულებზე ფასები ჩინეთის ქალაქების უმრავლესობაში ეცემა
ჩინეთის სტატისტიკის ეროვნულმა ბიურომ განაცხადა, რომ ივლისში ახალი კომერციული საცხოვრებელი ფართის ფასები ქვეყნის ოთხ უდიდეს ქალაქში ივნისთან შედარებით საშუალოდ არ შეცვლილა. ერთი თვით ადრე ამ ჯგუფმა 0,1%-იანი ზრდა აჩვენა. მეორე დონის ქალაქებში ფასები 0,1%-ით შემცირდა, ხოლო მესამე დონის ქალაქებში — 0,3%-ით.
პირველ ჯგუფს მიეკუთვნება პეკინი, შანხაი, გუანჯოუ და შენჯენი. პეკინი ივლისში ერთადერთი აღმოჩნდა ამ ოთხი ქალაქიდან, სადაც ახალი ბინების ღირებულება ერთ თვეში 0,3%-ით შემცირდა. შანხაიში ფასები 0,2%-ით გაიზარდა, გუანჯოუში — 0,1%-ით, ხოლო შენჯენში — 0,2%-ით.
ახალაშენებულებზე ფასების ზრდა ან კლების არარსებობა დაფიქსირდა 70 ქალაქიდან 23-ში, რაც ორით მეტია, ვიდრე ივნისში. შესაბამისად, ფასები შემცირდა 47 ქალაქში, წინა თვის 49-თან შედარებით. ეს მნიშვნელოვანი დაზუსტებაა: ვარდნა კვლავ მოიცავს ბაზრების უმეტესობას, თუმცა უარყოფითი ყოველთვიური დინამიკის მქონე ქალაქების რაოდენობა ოდნავ შემცირდა.
დაცემის აჩქარება დამოკიდებულია გაანგარიშების მეთოდზე
ფორმულირება საშუალო ფასების კლების აჩქარების შესახებ არ შეესაბამება ოფიციალური სტატისტიკის აგრეგირების ყველა მეთოდს.
Dow Jones-მა გამოთვალა, რომ ახალი საცხოვრებელი ფართის ღირებულება 70 ქალაქში ივლისში საშუალოდ 0,18%-ით შემცირდა ივნისთან შედარებით, წინა თვის 0,15%-იანი კლების შემდეგ. გაანგარიშების ამ მეთოდით ყოველთვიური კლება მართლაც დაჩქარდა. წლიურ ჭრილში კი, პირიქით, ვარდნა 3,5%-დან 3,41%-მდე შენელდა.
Reuters-მა ოდნავ განსხვავებული შედეგი მიიღო: 0,1%-იანი კლება თვეში, ისევე როგორც ივნისში. წლიურ ჭრილში ფასები 3,2%-ით შემცირდა, წინა თვის 3,3%-იანი ვარდნის შემდეგ.
ოფიციალური სტატისტიკა აჩვენებს, რომ ყოველთვიური დინამიკა გაუარესდა მეორე დონის ქალაქებში და დარჩა უარყოფითი მესამე ჯგუფში, მაშინ როდესაც უმსხვილესმა მეგაპოლისებმა საშუალოდ შეინარჩუნეს ფასები.
ფასების წლიური კლება თანდათან ნელდება
წლიურ ჭრილში ოფიციალური მაჩვენებლები ყოველთვიურზე ოდნავ უკეთ გამოიყურება. ახალი საცხოვრებელი უძრავი ქონება პირველი დონის ქალაქებში ივლისში 1,1%-ით გაიაფდა, თანაც კლების ტემპი ივნისთან შედარებით 0,2 პროცენტული პუნქტით შემცირდა.
შანხაი რჩება მთავარ გამონაკლისად ოთხ უმსხვილეს ბაზარს შორის. ქალაქის ახალაშენებული ბინები 3%-ით ძვირი ღირდა, ვიდრე ერთი წლის წინ. პეკინში ფასები 2,3%-ით შემცირდა, გუანჯოუში — 2,2%-ით, ხოლო შენჯენში — 2,9%-ით.
მეორე დონის ქალაქებში წლიურმა კლებამ 2,8% შეადგინა, თანაც დაცემის ტემპი 0,3 პროცენტული პუნქტით შემცირდა. მესამე დონის ქალაქებში ფასები შარშანდელზე 4,2%-ით დაბალი იყო, ხოლო ვარდნის სიჩქარე არ შეცვლილა.
მეორადი უძრავი ქონება ახალაშენებულებზე საგრძნობლად სუსტი რჩება
კიდევ უფრო ღრმა კორექცია გრძელდება მეორად საცხოვრებელ ბაზარზე.
ოთხ უმსხვილეს ქალაქში მეორადი ბინები ივლისში საშუალოდ 0,2%-ით გაძვირდა თვეში, ივნისის 0,3%-იანი ზრდის შემდეგ. პეკინმა ნულოვანი დინამიკა აჩვენა, შანხაიმ — 0,3%-იანი ზრდა, გუანჯოუმ — 0,4%, ხოლო შენჯენმა — 0,2%.
მეორე დონის ქალაქებში მეორადი უძრავი ქონების ფასები 0,3%-ით დაეცა, ხოლო მესამე ჯგუფში — 0,4%-ით. ზრდა ან კლების არარსებობა დაფიქსირდა 70-დან მხოლოდ რვა ქალაქში, რაც ორით ნაკლებია წინა თვესთან შედარებით. შესაბამისად, მეორადი საცხოვრებელი ქონება თვის განმავლობაში 62 ქალაქში გაიაფდა.
წლიურ ჭრილში ვარდნა კიდევ უფრო მნიშვნელოვანია. მეორადი ბინები პირველი დონის ქალაქებში 3,7%-ით გაიაფდა, მეორე დონისაში — 5,1%-ით, ხოლო მესამე დონისაში — 5,8%-ით. პეკინში კლებამ 4,5%-ს მიაღწია, შანხაიში — 2%-ს, გუანჯოუში — 4,7%-ს, შენჯენში — 3,6%-ს.
ეს აჩვენებს, რომ უმსხვილესი ბაზრების აღდგენა ჯერჯერობით მხოლოდ ცალკეულ სეგმენტებს ეხება და არ ნიშნავს არსებული საცხოვრებლის ღირებულებაზე დაგროვილი წნეხის მოხსნას.
ინვესტიციები უძრავ ქონებაში 19,2%-ით დაეცა
ივლისის ერთ-ერთი ყველაზე სუსტი მაჩვენებელი არა ფასებს, არამედ დეველოპერების საქმიანობას უკავშირდება.
2026 წლის იანვარ-ივლისში უძრავი ქონების განვითარებაში ინვესტიციებმა 4,301 ტრილიონი იუანი შეადგინა და გასული წლის იმავე პერიოდთან შედარებით 19,2%-ით შემცირდა. აქედან 3,317 ტრილიონი იუანი საცხოვრებელ სექტორზე მოდიოდა, სადაც ვარდნამ 19,1% შეადგინა.
პირველი ნახევარწლის შედეგებით, მთლიან უძრავ ქონებაში ინვესტიციები 18%-ით მცირდებოდა, ხოლო საცხოვრებელში — 17,8%-ით. ამგვარად, ივლისის მონაცემების დამატების შემდეგ დაგროვილი კლება შესაბამისად 1,2 და 1,3 პროცენტული პუნქტით გაღრმავდა.
რეგიონული სტატისტიკაც ფართომასშტაბიან ვარდნას აჩვენებს: ინვესტიციები შემცირდა 19,7%-ით ჩინეთის აღმოსავლეთ ნაწილში, 20%-ით ცენტრალურ რეგიონებში, 15,9%-ით დასავლეთში და 29,7%-ით ქვეყნის ჩრდილო-აღმოსავლეთში.
ახალი საცხოვრებელი მშენებლობა 24,6%-ით შემცირდა
დეველოპერების მშენებლობის პროცესში მყოფი მთლიანი უძრავი ქონების ფართობი შვიდი თვის განმავლობაში შეადგენდა დაახლოებით 5,576 მილიარდ კვადრატულ მეტრს და შარშანდელზე 12,7%-ით ნაკლები იყო. საცხოვრებელ სეგმენტში მაჩვენებელი 13%-ით შემცირდა, 3,871 მილიარდ კვადრატულ მეტრამდე.
კიდევ უფრო სწრაფად ეცემა დაწყებული პროექტების მოცულობა. ობიექტების ფართობმა, რომელთა მშენებლობაც იანვარ-ივლისში დაიწყო, 267 მილიონი კვადრატული მეტრი შეადგინა — შარშანდელ დონეზე 24%-ით ნაკლები. საცხოვრებელ სეგმენტში დაწყებულ იქნა 194,9 მილიონი კვადრატული მეტრის მშენებლობა, რაც 24,6%-იან ვარდნას შეესაბამება.
პირველი ნახევარწლის განმავლობაში ახალი მშენებლობების საერთო მოცულობა 23,4%-ით მცირდებოდა, ხოლო საცხოვრებლის — 24,1%-ით. ივლისმა, შესაბამისად, დამატებით გააუარესა ორივე დაგროვილი მაჩვენებელი.
მცირდება ექსპლუატაციაში შესული ობიექტების რაოდენობაც. შვიდი თვის განმავლობაში დასრულდა 191,95 მილიონი კვადრატული მეტრის უძრავი ქონება, რაც 23,2%-ით ნაკლებია წინა წელთან შედარებით. საცხოვრებელ სეგმენტში ჩაბარებული ფართობი 25,5%-ით დაეცა, 134,43 მილიონ კვადრატულ მეტრამდე.
ახალი საცხოვრებელი ქონების გაყიდვები 12,7%-ით შემცირდა
იანვარ-ივლისში გასაყიდად განკუთვნილი ყველა ახალი უძრავი ქონების ობიექტის გაყიდვების ფართობმა 450,21 მილიონი კვადრატული მეტრი შეადგინა, რაც 11,8%-ით ნაკლებია. ეს მაჩვენებელი მოიცავს არა მხოლოდ ბინებსა და სახლებს, ამიტომ მისი წოდება მხოლოდ ახალი საცხოვრებლის გაყიდვების მოცულობად არასწორია.
უშუალოდ საცხოვრებელ უძრავ ქონებაზე 374,25 მილიონი კვადრატული მეტრი მოდიოდა. საცხოვრებელი ფართის გაყიდვები წლიურად 12,7%-ით შემცირდა.
ყველა ახალი ობიექტის გაყიდვების ფულადმა მოცულობამ 4,272 ტრილიონი იუანი შეადგინა და 13,1%-ით შემცირდა. საცხოვრებელმა უძრავმა ქონებამ 3,754 ტრილიონი იუანის გაყიდვები უზრუნველყო, რაც შარშანდელზე 13,2%-ით ნაკლებია.
პირველ ნახევარწელთან შედარება არაერთგვაროვან სურათს იძლევა. იანვარ-ივნისში ყველა ახალი ობიექტის გაყიდვების ფართობი 11,6%-ით ეცემოდა, ხოლო საცხოვრებლის — 12,4%-ით. ივლისის შემდეგ კლება შესაბამისად 11,8%-მდე და 12,7%-მდე გაღრმავდა. თუმცა ფულადი ვარდნა ოდნავ შენელდა: 13,6%-დან 13,1%-მდე ყველა ობიექტისთვის და 13,7%-დან 13,2%-მდე საცხოვრებელი ქონებისთვის.
მზა საცხოვრებლის მარაგი თითქმის არ მცირდება
ივლისის ბოლოსთვის დასრულებული უძრავი ქონების ფართობი, რომელიც ხელმისაწვდომი იყო გასაყიდად ან გასაქირავებლად, მაგრამ ჯერ რეალიზებული არ იყო, 759,11 მილიონ კვადრატულ მეტრს შეადგენდა. ეს 0,8%-ით ნაკლებია გასულ წელთან შედარებით.
საცხოვრებელ უძრავ ქონებას 405,56 მილიონი კვადრატული მეტრი ეკავა და მისი მოცულობა წინა წელთან შედარებით პრაქტიკულად არ შეცვლილა. ობიექტები, რომლებიც სარეალიზაციოდ მზა კატეგორიაში სამ წელზე ნაკლები დროის განმავლობაში იმყოფებოდა, 555,59 მილიონ კვადრატულ მეტრს იკავებდა — წლიურად 3,6%-ით ნაკლებს.
შედარებისთვის, ივნისის ბოლოს ასეთი ობიექტების საერთო ფართობი 763,15 მილიონ კვადრატულ მეტრს შეადგენდა. ერთ თვეში მაჩვენებელი დაახლოებით 4,04 მილიონი კვადრატული მეტრით შემცირდა.
თუმცა მზა მიწოდების კლება ხდება ექსპლუატაციაში მიღების ორნიშნა ვარდნისა და ახალი მშენებლობების თითქმის მეოთხედის დაკარგვის ფონზე. ამიტომ მარაგების შემცირება ავტომატურად არ შეიძლება ჩაითვალოს მყიდველთა მოთხოვნის მკვეთრი გაძლიერების მტკიცებულებად. ეს არის დასკვნა ოფიციალური მონაცემების ერთობლიობიდან.
დეველოპერების ფულადი შემოსავლები 20,3%-ით დაეცა
იანვარ-ივლისში ჩინელმა დეველოპერებმა უძრავი ქონების განვითარებისთვის განკუთვნილი 4,575 ტრილიონი იუანის სახსრები მიიღეს. ეს 20,3%-ით ნაკლებია წინა წელთან შედარებით.
შიდა კრედიტების მოცულობა 32,1%-ით შემცირდა, 630 მილიარდ იუანამდე. კომპანიების საკუთარი სახსრები 18,5%-ით შემცირდა, 1,654 ტრილიონ იუანამდე. მყიდველთა ბე და წინასწარი გადახდები 14,4%-ით დაეცა, 1,438 ტრილიონ იუანამდე.
მყიდველთა ინდივიდუალური იპოთეკური სესხებიდან შემოსავლებმა დაახლოებით 604 მილიარდი იუანი შეადგინა და 23,5%-ით შემცირდა. ვინაიდან გაყიდვები, წინასწარი გადახდები და იპოთეკური შემოსავლები დეველოპერების ფულადი სახსრების მნიშვნელოვანი წყაროა, სუსტი მოთხოვნა პირდაპირ ზღუდავს ახალი პროექტების დაფინანსების შესაძლებლობას.
ჩინეთის ეკონომიკაც კარგავს სიჩქარეს
საცხოვრებელი უძრავი ქონების სტატისტიკა შიდა ეკონომიკის შესუსტების ნიშნებთან ერთდროულად გამოქვეყნდა.
მსხვილი საწარმოების სამრეწველო წარმოება ივლისში წლიურად 4,5%-ით გაიზარდა. ივნისში ზრდა 5,3%-ს შეადგენდა. ყოველთვიურ ჭრილში, სეზონური კორექტირების შემდეგ, მატებამ მხოლოდ 0,11% შეადგინა.
საცალო გაყიდვებმა 3,902 ტრილიონ იუანს მიაღწია და წლიურად მხოლოდ 0,6%-ით გაიზარდა. იანვარ-ივლისში ზრდამ 1,2% შეადგინა. ავტომობილების გაყიდვები ივლისში 17%-ით შემცირდა, ავეჯის — 8,8%-ით, სამშენებლო და მოსაპირკეთებელი მასალების — 14,2%-ით.
ინვესტიციები ძირითად კაპიტალში სოფლის მეურნეობის ოჯახების გამოკლებით პირველ შვიდ თვეში 6,7%-ით შემცირდა, 26,033 ტრილიონ იუანამდე. კერძო ინვესტიციები 9,4%-ით დაეცა, ხოლო ინვესტიციები უძრავი ქონების გამოკლებით — 3,7%-ით. ივლისში საერთო მაჩვენებელი სეზონური კორექტირების შემდეგ ივნისთან შედარებით კიდევ 1,42%-ით შემცირდა.
ქალაქებში გამოკვლეულმა უმუშევრობამ ივლისში 5,2% შეადგინა და ივნისთან შედარებით 0,2 პროცენტული პუნქტით გაიზარდა. ასეთ ფონს დიდი მნიშვნელობა აქვს საცხოვრებელი უძრავი ქონების ბაზრისთვის, რადგან მსხვილი შენაძენების შესახებ გადაწყვეტილებები დამოკიდებულია ოჯახების მოლოდინებზე შემოსავლებისა და დასაქმების კუთხით.
მშპ-ს ზრდა მეორე კვარტალში შენელდა
ჩინეთის ეკონომიკა 2026 წლის მეორე კვარტალში წინა წლის იმავე პერიოდთან შედარებით 4,3%-ით გაიზარდა, წლის დასაწყისში უფრო ძლიერი დინამიკის შემდეგ. პირველ ნახევარწელში ზრდამ 4,7% შეადგინა.
სამშენებლო დარგი მეორე კვარტალში წლიურად 4,1%-ით შემცირდა, ხოლო უძრავი ქონების სექტორი — 0,2%-ით. ეს მონაცემები ავსებს იმ სურათს, რომელსაც გაყიდვები და ინვესტიციები იძლევა: საცხოვრებლის გაჭიანურებული კორექცია კვლავ აისახება ეკონომიკის მასთან დაკავშირებულ სფეროებზე.
პეკინი განაგრძობს შეზღუდვების წერტილოვან შერბილებას
ბაზრის მხარდაჭერა 2026 წელს ძირითადად მიზნობრივი რჩება. აგვისტოს დასაწყისში პეკინის ხელისუფლებამ დამატებით შეამსუბუქა შეზღუდვები საცხოვრებლის შეძენაზე და გააფართოვა საცხოვრებელი შემნახველი ფონდის გამოყენების შესაძლებლობები იპოთეკური დაფინანსებისთვის. მსგავსი ზომები ავსებს ქალაქების მიერ მანამდე მიღებულ მოთხოვნის მხარდაჭერის პროგრამებს, თუმცა ჯერ არ გამოუწვევია ფართო საერთო ეროვნული გარდატეხა.
უმსხვილეს მეგაპოლისებსა და შედარებით მცირე ქალაქებს შორის სხვაობა ამავდროულად სულ უფრო თვალსაჩინო ხდება: ფასების სტაბილიზაცია უფრო სწრაფად ვლინდება იქ, სადაც უფრო მაღალია შემოსავლები, უფრო ღრმაა შრომის ბაზარი და უფრო მდგრადია გადახდისუნარიანი მოთხოვნა.
ჩინეთში საცხოვრებლის გაყიდვების პროგნოზი გაუარესებულია
Fitch Ratings-მა ივნისში გადახედა ჩინეთის ბაზრის პროგნოზს და ახლა ელის, რომ ახალი საცხოვრებელი უძრავი ქონების გაყიდვები 2026 წლის შედეგებით 11–13%-ით შემცირდება. მანამდე სააგენტო 7–8%-იან ვარდნას პროგნოზირებდა. გადახედვის მიზეზებად დასახელდა მოთხოვნის შესუსტება, მნიშვნელოვანი მარაგები და აღდგენის ვიწრო გეოგრაფია, რომელიც პირველ რიგში უფრო ძლიერ ქალაქებშია კონცენტრირებული.
სააგენტოს შეფასებით, ბაზარი იღებს ცალკეულ მხარდაჭერას შემამსუბუქებელი ზომებისა და დეველოპერების სასესხო პრობლემების გავრცელების რისკის შემცირებისგან, თუმცა აღდგენა ჯერჯერობით არ შეიძლება ჩაითვალოს დამოუკიდებლად და მდგრადად.
ჩინეთის უძრავი ქონების ბაზარი ორსიჩქარიანი ხდება
ივლისის სტატისტიკა განსაკუთრებით ნათლად აჩვენებს სხვაობას სხვადასხვა ტერიტორიებს შორის.
შანხაიში ახალ ბინებზე ფასები 3%-ით მაღალია შარშანდელზე, მაშინ როდესაც მესამე დონის ქალაქებში ისინი საშუალოდ 4,2%-ით დაბალია. მეორად ბაზარზე შანხაიმ წელიწადში 2% დაკარგა, მაშინ როდესაც მესამე კატეგორიაში საშუალო ვარდნამ 5,8%-ს მიაღწია.
ამავდროულად, დეველოპერების საქმიანობის საერთო ეროვნული მაჩვენებლები მნიშვნელოვნად სუსტი რჩება უმსხვილესი ქალაქების ფასების სტატისტიკასთან შედარებით: ინვესტიციები ეცემა 19,2%-ით, ახალი მშენებლობა — 24%-ით, საცხოვრებლის გაყიდვები ფართობის მიხედვით — 12,7%-ით, დეველოპერებისთვის სახსრების შემოდინება — 20,3%-ით.
ამიტომ ფასების ზრდის ცალკეული თვეები შანხაიში, გუანჯოუში ან შენჯენში ჯერჯერობით არ არის საკმარისი მთელი დარგის აღდგენის დასამტკიცებლად.
როგორც International Investment-ის ექსპერტები იტყობინებიან, ყველაზე საშიში შეცდომა ივლისის სტატისტიკის შეფასებისას არის უმსხვილეს ქალაქებში ფასების წლიური ვარდნის შემცირების მიღება ჩინეთის უძრავი ქონების მრავალწლიანი კორექციის დასრულებად. ფასების მდგომარეობა მართლაც თანდათან უმჯობესდება ცალკეულ მეგაპოლისებში, თუმცა დარგის ფუნდამენტური მაჩვენებლები არსებითად სუსტი რჩება: ინვესტიციები თითქმის მეხუთედით მცირდება, საცხოვრებელი მშენებლობა — თითქმის მეოთხედით, ხოლო დეველოპერების ფულადი შემოსავლები — 20%-ზე მეტით. მდგრადი გარდატეხა მოითხოვს არა მხოლოდ ფასების სტაბილიზაციას, არამედ გაყიდვებისა და დაფინანსების აღდგენას მზა გაუყიდავი საცხოვრებლის პარალელური შემცირების პირობებში. ჯერჯერობით მონაცემები მიუთითებს ბაზრის ხანგრძლივ და სულ უფრო არაერთგვაროვან გარდაქმნაზე, ვიდრე სრულფასოვან აღდგენაზე.
FAQ: ჩინეთის უძრავი ქონების ბაზარი 2026 წელს
ეცემა თუ არა საცხოვრებელი უძრავი ქონების ფასები ჩინეთში?
დიახ. ივლისში ახალაშენებულებზე ფასები ერთ თვეში შემცირდა 70 დაკვირვებადი ქალაქიდან 47-ში. ამასთან, ოთხ უმსხვილეს მეგაპოლისში საშუალო დინამიკა ნულოვანი იყო, ქალაქების მეორე ჯგუფში დაფიქსირდა 0,1%-იანი კლება, ხოლო მესამეში — 0,3%-იანი.
დაჩქარდა თუ არა ფასების ვარდნა ივლისში?
ეს დამოკიდებულია მეთოდოლოგიაზე. ერთ-ერთი სააგენტოს გაანგარიშება აჩვენებს ყოველთვიური ვარდნის აჩქარებას 0,15%-დან 0,18%-მდე, მეორე — თანაბარ კლებას დაახლოებით 0,1%-ით ივნისსა და ივლისში. წლიური კლება ორივე მეთოდოლოგიით ოდნავ შენელდა.
სად ძვირდება საცხოვრებელი უძრავი ქონება ჩინეთში?
ოთხ უმსხვილეს ბაზარს შორის ივლისში ახალაშენებული ბინები გაძვირდა შანხაიში 0,2%-ით, გუანჯოუში 0,1%-ით და შენჯენში 0,2%-ით. წლიურ ჭრილში ამ ოთხეულში ზრდა მხოლოდ შანხაიში შენარჩუნდა — 3%-ით.
რა ხდება მეორად საცხოვრებელ ბაზარზე?
ის ახალაშენებულებზე სუსტი რჩება. ივლისში მეორადი ფასები 70-დან 62 ქალაქში შემცირდა. წლიურად კლებამ შეადგინა 3,7% პირველი დონის ქალაქებში, 5,1% — მეორეში და 5,8% — მესამეში.
რამდენად დაეცა ინვესტიციები ჩინეთის უძრავ ქონებაში?
იანვარ-ივლისში ინვესტიციები 19,2%-ით შემცირდა, 4,301 ტრილიონ იუანამდე. საცხოვრებელ სეგმენტში ვარდნამ 19,1% შეადგინა.
რამდენად შემცირდა ახალი საცხოვრებლის გაყიდვები?
გაყიდული ახალი საცხოვრებელი ფართობი 12,7%-ით შემცირდა, 374,25 მილიონ კვადრატულ მეტრამდე. საცხოვრებლის გაყიდვების ფულადი მოცულობა 13,2%-ით დაეცა, 3,754 ტრილიონ იუანამდე.
რატომ არ შეიძლება მაჩვენებელს 450,21 მლნ კვ.მ ეწოდოს საცხოვრებლის გაყიდვები?
იმიტომ, რომ ის მოიცავს გასაყიდად განკუთვნილ ყველა ახალ უძრავი ქონების ობიექტს. უშუალოდ საცხოვრებელ უძრავ ქონებაზე მოდის 374,25 მილიონი კვადრატული მეტრი.
რა ხდება ახალ მშენებლობებთან დაკავშირებით?
დაწყებული ობიექტების საერთო ფართობი 24%-ით დაეცა, ხოლო საცხოვრებლის — 24,6%-ით. საცხოვრებლის ექსპლუატაციაში მიღება კიდევ უფრო შემცირდა — 25,5%-ით.
რამდენი მზა უძრავი ქონება რჩება გაუყიდავი?
ივლისის ბოლოსთვის მზა ობიექტების ფართობი, რომლებიც ხელმისაწვდომი იყო გასაყიდად ან გასაქირავებლად, მაგრამ ჯერ არ იყო რეალიზებული, 759,11 მილიონ კვადრატულ მეტრს შეადგენდა. საცხოვრებელზე მოდიოდა 405,56 მილიონი კვადრატული მეტრი.
დასრულდა თუ არა უძრავი ქონების კრიზისი ჩინეთში?
კორექციის სრულფასოვან დასრულებაზე საუბრის საფუძველი ჯერ არ არსებობს. უმსხვილეს ქალაქებში ჩნდება სტაბილიზაციის ნიშნები, მაგრამ გაყიდვები, ინვესტიციები, მშენებლობა და დეველოპერების ფულადი შემოსავლები შარშანდელ დონეზე მნიშვნელოვნად დაბალი რჩება.