













משבר הנדל״ן בסין נמשך גם אחרי קריסת Evergrande
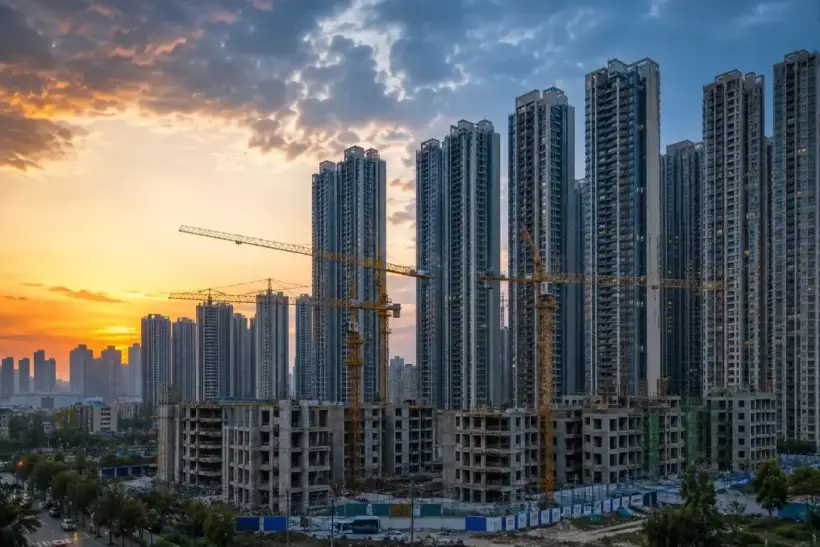
כמעט חמש שנים לאחר חדלות הפירעון של China Evergrande, משבר הנדל״ן בסין נותר אחד ממקורות הלחץ הגדולים ביותר על הכלכלה השנייה בגודלה בעולם. ב-20 באוגוסט 2026 גזר בית משפט בשנג׳ן מאסר עולם על מייסד החברה חווי קה יאן, הידוע גם בשם שׂוּ ג׳יאיין. עם זאת, בעיות הענף חרגו מזמן מעבר ליזם בודד: בינואר-יולי הצטמצמו ההשקעות בנדל״ן ב-19.2%, התחלות הבנייה ירדו ב-24%, מכירות נכסים חדשים ירדו ב-11.8% לפי שטח, והתאוששות המחירים נותרה מרוכזת בעיקר בערים הגדולות ביותר. בסקירה חדשה של Bloomberg נבחן מסלול השוק מקריסת Evergrande ועד להאטה הממושכת הנוכחית במחירים.
מייסד Evergrande נידון למאסר עולם
בית המשפט בשנג׳ן גזר ב-20 באוגוסט מאסר עולם על חווי קה יאן בן ה-67 והורה על החרמת רכושו האישי. מייסד Evergrande הודה בעבר בשמונה אישומים, בהם גיוס בלתי חוקי של כספי ציבור, הונאה פיננסית, שימוש שלא כדין בכספים ושוחד. על China Evergrande הוטל קנס של 8.82 מיליארד יואן, ועל Evergrande Real Estate Group קנס נוסף של 7 מיליארד יואן. כפי שדיווחה סוכנות Associated Press, החקירה חשפה גם ניפוח נרחב של הנתונים הפיננסיים של החברה בשנים שקדמו לקריסתה.
גזר הדין חותם את הקריירה של היזם, שבשיא תנופת הבנייה נמנה עם עשירי אסיה, אך אינו מסיים את הסיפור הכלכלי של Evergrande. עד למועד חדלות הפירעון ב-2021 עמדו התחייבויות הקבוצה על יותר מ-$300 מיליארד. נתון זה הפך אותה לסמל הגדול והבולט ביותר של מודל הפיתוח הסיני מבוסס החוב.
ב-29 בינואר 2024 הורה בית המשפט הגבוה של הונג קונג על פירוק China Evergrande Group לאחר שהחברה לא הצליחה להציג מתווה ארגון מחדש המקובל על הנושים. המפרקים שמונו בידי בית המשפט קיבלו משימה לשמר את הנכסים הזמינים, להשיב ערך מרבי לנושים ולחקור את נסיבות קריסת החברה.
השלב הרשמי הבא התרחש ב-25 באוגוסט 2025: בורסת הונג קונג מחקה סופית את מניות China Evergrande מן המסחר. המסחר בהן הופסק עוד ב-29 בינואר 2024. הבורסה ציינה כי החברה לא עמדה בדרישות לחידוש המסחר בפרק הזמן שנקבע.
״שלושת הקווים האדומים״ חשפו את תלות היזמים בחוב
שורשיו של המשבר הנוכחי עמוקים מחדלות הפירעון של Evergrande. בשנת 2020 החלו הרשויות בסין להגביל את נטל החוב של חברות הבנייה באמצעות מנגנון שזכה לכינוי ״שלושת הקווים האדומים״.
הרגולטורים פיקחו על שלושה מדדי מפתח: היחס בין התחייבויות לנכסים בניכוי מקדמות רוכשים נדרש להיות נמוך מ-70%, החוב נטו לא יעלה על 100% מההון העצמי, ויתרות המזומנים נדרשו לכסות לפחות את החוב לטווח קצר. ככל שיזם הפר יותר תקנות, כך הוגבל גידול החוב הנושא ריבית שלו בצורה חדה יותר.
ניתוח של הבנק המרכזי של אוסטרליה מצביע על כך שהמערכת החדשה הקשתה באופן דרמטי על פעילותן של חברות שהיו תלויות במכירות שוטפות, בתשלומים מוקדמים על דירות בבנייה ובמיחזור התחייבויות ישנות באמצעות הלוואות חדשות. עם היחלשות המכירות והגבלת האשראי הפך מודל זה למקור המזין את עצמו של משבר נזילות.
חברת Evergrande הייתה הדוגמה המוכרת ביותר, אך לא היחידה. המשבר התפשט בהדרגה לחלק ניכר ממגזר היזמות הפרטית ופגע קשות באמון הרוכשים במודל המכירה המוקדמת, שבו משפחה משלמת על דירה זמן רב לפני השלמת הפרויקט.
ההשקעות בנדל״ן יורדות בכמעט 20%
הנתונים הסטטיסטיים העדכניים מלמדים כי בשנת 2026 התכווצות הענף לא נעצרה. בינואר-יולי הסתכמו ההשקעות בנדל״ן ב-4.3009 טריליון יואן וירדו ב-19.2% בהשוואה לשנה שעברה. ההשקעות הישירות במבני מגורים ירדו ב-19.1%, לרמה של 3.3172 טריליון יואן.
שטח הפרויקטים שבנייתם החלה בשבעת החודשים הללו עמד על 267 מיליון מ״ר — ירידה של 24% לעומת התקופה המקבילה אשתקד. במגזר המגורים הגיעה הירידה ל-24.6%. שטח הפרויקטים שהושלמו נחתך ב-23.2%, ובמגזר המגורים לבדו ב-25.5%.
הביקוש נותר אף הוא חלש. שטח הנדל״ן המסחרי החדש שנמכר ירד ב-11.8%, ל-450.21 מיליון מ״ר, ושווי המכירות ירד ב-13.1%, ל-4.2718 טריליון יואן. במגזר המגורים נרשמה ירידה של 12.7% בשטח המכירות ושל 13.2% בהיקף הכספי.
אינדיקטור נוסף הוא מימון היזמים. היקף המקורות הכספיים שזרמו אליהם בינואר-יולי ירד ב-20.3%, ל-4.5748 טריליון יואן. האשראי הבנקאי המקומי הצטמצם ב-32.1%, תקבולים ממקדמות ומכירות מוקדמות ירדו ב-14.4%, והתקבולים ממשכנתאות אישיות ירדו ב-23.5%. נתונים אלו פורסמו בידי הלשכה הלאומית לסטטיסטיקה של סין ב-17 באוגוסט.
ההאטה מעמיקה לעומת 2025
המגמה בשבעת החודשים הראשונים נראית חלשה במיוחד לנוכח שנת 2025, שהייתה קשה כשלעצמה.
במהלך השנה החולפת כולה ירדו ההשקעות בפיתוח נדל״ן בסין ב-17.2%, ל-8.2788 טריליון יואן. שטח התחלות הבנייה ירד ב-20.4%, ושטח הפרויקטים שהושלמו פחת ב-18.1%. מכירות נכסים מסחריים חדשים הצטמצמו ב-8.7% לפי שטח וב-12.6% במונחים כספיים.
בסוף שנת 2025 עמד מלאי הנדל״ן המסחרי שלא נמכר, על פי הסטטיסטיקה הרשמית, על 766.32 מיליון מ״ר — עלייה של 1.6% לעומת סוף השנה הקודמת. הלשכה הלאומית לסטטיסטיקה אף העריכה את מדד הפעילות העסקית בפיתוח נדל״ן לדצמבר ב-91.45 נקודות בלבד; רמה הנמוכה מ-95 מוגדרת על ידי הרשות כאזור פעילות נמוכה יחסית.
השוואה זו מלמדת שקצב הירידה בהשקעות ובהתחלות הבנייה ב-2026 עדיין אינו מעיד על נקודת מפנה בשוק. עם זאת, צמצום ההיצע החדש מקטין בהדרגה את היקף הדירות שייצאו למכירה בעתיד, מה שעשוי לסייע לשוק להחזיר את האיזון בטווח הארוך.
פערי המחירים בין הערים הולכים ומעמיקים
תמונת המחירים מורכבת יותר מהירידה הארצית בבנייה. שוק הנדל״ן הסיני מתפצל בחדות רבה יותר בין המטרופולינים המבוקשים לבין ערים קטנות יותר הסובלות מעודף היצע.
ביולי 2026 מחירי דירה מקבלן בארבע ערי המדרג הראשון — בייג׳ינג, שנגחאי, גואנגג׳ואו ושנג׳ן — נותרו ללא שינוי בהשוואה לחודש יוני. לצד זאת, בשנגחאי נרשמה עלייה של 0.2%, בגואנגג׳ואו של 0.1%, בשנג׳ן של 0.2%, ואילו בבייג׳ינג נרשמה ירידה של 0.3%.
בחישוב שנתי הוזלו מחירי דירה מקבלן בערי המדרג הראשון ב-1.1% בממוצע. שנגחאי נותרה החריגה הבולטת עם עלייה של 3%. בבייג׳ינג ירדו המחירים ב-2.3%, בגואנגג׳ואו ב-2.2%, ובשנג׳ן ב-2.9%.
בערי המדרג השני ירדו מחירי דירות חדשות ב-2.8% בחישוב שנתי, ובערי המדרג השלישי ב-4.2%. בשוק הדירות מיד שנייה הירידה הייתה חדה עוד יותר: 3.7%, 5.1% ו-5.8% בהתאמה.
מהדוחות הרשמיים של הלשכה הלאומית לסטטיסטיקה עולה עוד כי רק 17 מתוך 70 הערים שנבדקו הציגו ביולי מגמה חודשית חיובית במחירי דירות חדשות. בין הדוגמאות הבולטות לצד שנגחאי נמנית האנגג׳ואו, שבה דירות חדשות היו יקרות ב-2.6% לעומת התקופה המקבילה אשתקד, ומספר שווקים בודדים עם צמיחה מתונה.
פער זה הופך לאחד המאפיינים המרכזיים של השלב הנוכחי במשבר. התייצבותם של מספר שווקים מובילים אינה מעידה עדיין על התאוששות במדינה כולה.
מלאי הנדל״ן מצטמצם, אך הביקוש נותר חלש
עד סוף יולי עמד השטח הכולל של נדל״ן מסחרי חדש שעמד למכירה על 759.11 מיליון מ״ר — ירידה של 0.8% בלבד לעומת השנה הקודמת. שטח הפרויקטים שהוצעו למכירה פחות משלוש שנים ירד ב-3.6%, ל-555.59 מיליון מ״ר.
אין לפרש נתונים אלו כספיגה מהירה של עודפי הדיור בידי הרוכשים בלבד. המלאים יורדים במקביל לצניחה של כמעט רבע בהתחלות הבנייה החדשות. במילים אחרות, ההיצע מתחדש בקצב איטי בהרבה.
בייג׳ינג מנסה לפתור באופן ממוקד את סוגיית הפרויקטים שכבר נמכרו אך טרם הושלמו. לשם כך הוקם בתחילת 2024 מנגנון תיאום למימון נדל״ן, המכונה באופן לא רשמי מערכת ״הרשימות הלבנות״. לפי נתוני מועצת המדינה של סין, עד 22 בינואר 2025 אישרו הבנקים הלוואות בסך 5.6 טריליון יואן לפרויקטים שנכללו במנגנון, והתוכנית תמכה בבנייה ובמסירה של כ-14 מיליון דירות.
מודל זה שונה באופן מהותי מחילוץ ישיר של בעלי מניות או מחזיקי אג״ח של יזם בקשיים: הבנקים מקבלים אפשרות לממן פרויקט ספציפי במטרה להביאו לסיום ולמסור אותו לרוכשים.
ההון העצמי המינימלי כבר הופחת ל-15%
הרשויות בסין הקלו באופן משמעותי על מגבלות הביקוש עוד לפני השלב הנוכחי של המשבר.
החל מספטמבר 2024 הושווה רף ההון העצמי המינימלי הארצי למשכנתה מסחרית עבור דירה ראשונה ושנייה ונקבע על לא פחות מ-15%. לצד זאת, לסניפים האזוריים של הבנק העממי של סין ולרגולטור הפיננסי נשמרה הזכות לקבוע דרישות מינימום ייעודיות לערים ספציפיות בהתאם למצב המקומי.
הרשויות אף הוזילו את עלויות השירות של משכנתאות קיימות והקלו על הגבלות רכישת נדל״ן בערים נבחרות. עם זאת, אשראי זול יותר אינו פותר את בעיית היסוד של השוק: ציפיות הרוכשים.
אם משקי הבית מעריכים כי דירה עשויה לעלות פחות בעוד מספר חודשים, ירידה בריבית המשכנתה או בהון העצמי הנדרש אינה מביאה אותם בהכרח לקנות כעת. זוהי אחת הסיבות לכך שצעדי התמיכה הנרחבים טרם החזירו את השוק להיקפי המכירות הקודמים.
המדינה החלה לרכוש דירות גמורות שלא נמכרו
ערוץ מדיניות נוסף מתמקד בצמצום המלאים שהצטברו.
בשנת 2024 יצר הבנק העממי של סין תוכנית מימון מחדש ייעודית בהיקף 300 מיליארד יואן. היא מאפשרת לגופים פיננסיים להעניק הלוואות לחברות ממשלתיות מקומיות הרוכשות על פי עקרונות שוק דירות מסחריות גמורות שלא נמכרו, ולאחר מכן מייעדות אותן לדיור בר-השגה למכירה או להשכרה. בהמשך הגדיל הבנק המרכזי את חלקו במימון הלוואות אלו מ-60% ל-100%.
המנגנון נותן מענה לשני יעדים בו-זמנית: צמצום מלאי הנכסים המוכנים והענקת מקור נזילות נוסף ליזמים. עם זאת, יש לבחון את היקף המהלך בהשוואה למאות מיליוני מ״ר של נדל״ן שעדיין מוצעים למכירה ברחבי המדינה.
הנדל״ן ממשיך להכביד על כלכלת סין
ההאטה ניכרת באופן ישיר במבנה התוצר המקומי הגולמי. במחצית הראשונה של 2026 צמחה כלכלת סין ב-4.7% בחישוב שנתי, אך ברבעון השני עמד קצב הצמיחה על 4.3% בלבד.
הערך המוסף בענף הנדל״ן הצטמצם במחצית השנה ב-0.2%, ובענף הבנייה ב-4%. לשם השוואה, התעשייה צמחה ב-5.4%, הייצור ב-5.5%, המגזר הפיננסי ב-6.7%, ושירותי המידע והתוכנה ביותר מ-10%.
נתונים אלו משקפים את השינוי המבני בכלכלה הסינית עצמה: הצמיחה תלויה פחות ופחות בבניית מגורים, אך התכווצות חדה מדי בענף הנדל״ן יוצרת מכלול סיכונים חדש.
ענף היזמות קשור הדוקות לייצור פלדה, מלט, זכוכית, ריהוט ומוצרי חשמל, לאשראי הבנקאי, לתעסוקה בענף הבנייה ולהכנסות השלטון המקומי. לכן, התכווצות מתמשכת של המגזר ממשיכה לבלום את הביקוש המקומי, גם אם אינה מובילה לקריסה פיננסית פתאומית.
Evergrande כבר אינה האינדיקטור הראשי למשבר
גורלה המשפטי של Evergrande הופך למדד פחות רלוונטי למצבו הכולל של השוק.
החברה כבר עברה חדלות פירעון, פירוק משפטי ומחיקת מניותיה מהמסחר, ומייסדה נידון למאסר עולם. אף על פי כן, ההשקעות הלאומיות בנדל״ן ממשיכות לצנוח בשיעורים דו-ספרתיים, התחלות הבנייה מתכווצות בכרבע, ומגמת המחירים השלילית נמשכת ברוב הערים הקטנות.
השאלה המרכזית עבור השוק השתנתה אפוא. בשנים 2021–2022 שאלו המשקיעים האם Evergrande תפשוט רגל ועד כמה יתפשט משבר החוב. בשנת 2026 השאלה היא מתי הירידה במחירים ובבנייה תגיע לרמה שבה משקי הבית יחזרו לרכוש דירות באופן יציב, והיזמים יגדילו השקעות ללא צורך בתמיכה ממשלתית חריגה.
כפי שמציינים מומחי International Investment, למאסר העולם שהוטל על חווי קה יאן יש משמעות סמלית ומשפטית רבה, אך הוא כמעט אינו משנה את המציאות הכלכלית הנוכחית בשוק הדיור הסיני. המדדים הקריטיים כבר אינם מצויים במאזני Evergrande, אלא בסטטיסטיקה הלאומית: ההשקעות יורדות ב-19.2%, התחלות הבנייה ב-24%, מכירות הדיור נותרות שליליות, והתאוששות המחירים מוגבלת לערים חזקות בודדות. המדינה הפחיתה משמעותית את הסיכון לקריסה כאוטית ויצרה מנגנונים להשלמת פרויקטים תקועים, אולם סימן מובהק לסיום המשבר יהיה התאוששות מתואמת במכירות, במחירים, בהתחלות הבנייה ובתזרימי המזומנים של היזמים. נכון לאוגוסט 2026, שילוב כזה טרם נראה באופק.
קבלו ייעוץ בנושא השקעות נדל״ן ממומחי International Investment
שאלות ותשובות: משבר הנדל״ן בסין ו-Evergrande
מדוע החל משבר הנדל״ן בסין?
המשבר נבע משילוב של נטל חוב גבוה של יזמים, תלות במכירות מוקדמות, בניית יתר בחלק מהשווקים האזוריים והחמרת מגבלות האשראי לאחר 2020. הירידה במכירות הפכה בהמשך את בעיית החוב של חברות בודדות למשבר ביקוש רחב יותר.
מתי הכריזה Evergrande על חדלות פירעון?
חדלות הפירעון המרכזית בהתחייבויות הבינלאומיות התרחשה בסוף 2021. באותה עת עלו סך התחייבויות הקבוצה על $300 מיליארד.
מה קרה לחווי קה יאן?
ב-20 באוגוסט 2026 גזר בית משפט בשנג׳ן מאסר עולם על מייסד Evergrande והורה על החרמת רכושו האישי.
האם מחירי הדירות בסין ממשיכים לרדת?
ברוב הקטגוריות — כן, אף שהמגמות שונות מאוד בין האזורים. ביולי הוזלו דירות חדשות בערי המדרג הראשון ב-1.1% בממוצע בחישוב שנתי, במדרג השני ב-2.8%, ובמדרג השלישי ב-4.2%. שנגחאי נותרה חריגה בולטת.
בכמה התכווצה הבנייה ב-2026?
בינואר-יולי ירד שטח התחלות הבנייה ב-24% לעומת התקופה המקבילה אשתקד. במגזר המגורים עמדה הירידה על 24.6%.
כמה נדל״ן לא מכור נותר בסין?
בסוף יולי עמד השטח הרשמי של נדל״ן מסחרי חדש המוצע למכירה על 759.11 מיליון מ״ר. נתון זה כולל לא רק מגורים, ולכן אין לראות בו מדד ישיר לכמות הדירות שלא נמכרו.
האם סין מחלצת יזמים בקשיים?
המדיניות מתמקדת בעיקר במימון פרויקטים ספציפיים, השלמת דירות שכבר נמכרו וצמצום מלאי הדיור המוכן, ולא בהצלה בלתי מותנית של חברות ומשקיעיהן.
האם המשבר הסתיים לאחר פירוק Evergrande?
לא. Evergrande הפכה לסמל המשבר, אך הבעיות הנוכחיות קשורות בירידה כלל-ארצית בהשקעות, בבנייה, במכירות ובמחירים בחלק ניכר מן השווקים האזוריים.