







 Covivio Hotels-ის შემოსავალი ცხრა თვეში 4,7%-ით გაიზარდა
 ლიეტუვაში ბინების ფასების ზრდა დაჩქარდა
 საერთაშორისო შემოსავლები რეკორდულ ნიშნულზეა, უცხოური ბარათებით ოპერაციები კი 31%-ით გაიზარდა - როგორია ტურისტული აქტივობის ეკონომიკური შედეგები საქართველოში, ბოლო წლებსა და თვეებში
 ნორვეგიის ნავთობის ფონდი ევროპის საწყობებში €1,5 მლრდ-ის ინვესტიციას განახორციელებს
 ბაზრების ვარდნა 30 ოქტომბერს: დაიცავს თუ არა კაპიტალს ბრენდული სასტუმროები
 თბილისში საცხოვრებელი უძრავი ქონება წლიურად 5.9%-ით გაძვირდა
ჩინეთის უძრავი ქონების კრიზისი Evergrande-ის კრახს გასცდა
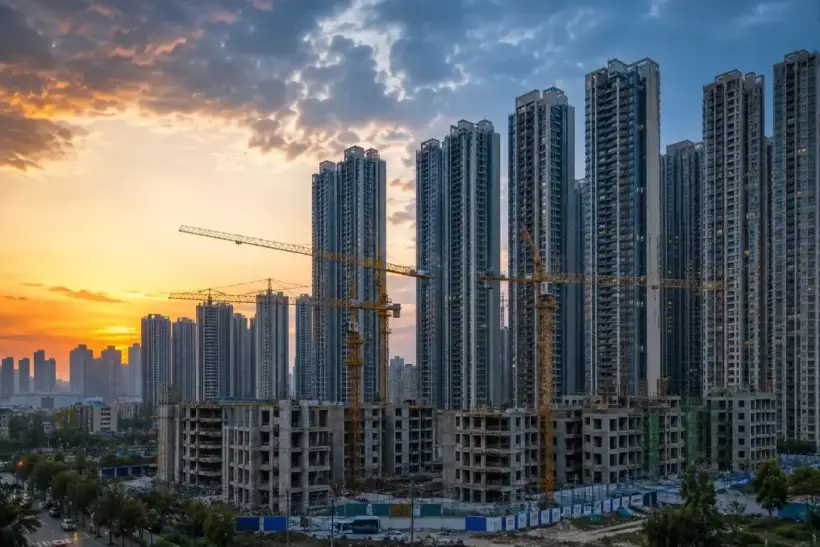
China Evergrande-ის დეფოლტიდან თითქმის ხუთი წლის შემდეგ, ჩინეთის უძრავი ქონების კრიზისი მსოფლიოს მეორე ეკონომიკაზე ზეწოლის ერთ-ერთ უდიდეს წყაროდ რჩება. 2026 წლის 20 აგვისტოს შენჯენის სასამართლომ კომპანიის დამფუძნებელს, ჰუი კა იანს, რომელიც ასევე ცნობილია როგორც სიუ ძიაინი, სამუდამო პატიმრობა მიუსაჯა. თუმცა სექტორის პრობლემები დიდი ხანია გასცდა ერთი დეველოპერის ფარგლებს: იანვარ-ივლისში ინვესტიციები უძრავ ქონებაში 19,2%-ით შემცირდა, ახალი მშენებლობები — 24%-ით, ახალი ობიექტების გაყიდვები — ფართობის მიხედვით 11,8%-ით, ხოლო ფასების აღდგენა ძირითადად ცალკეულ უდიდეს ქალაქებშია კონცენტრირებული. Bloomberg-ის ახალ მიმოხილვაში განხილულია ბაზრის გზა Evergrande-ის კრახიდან დღევანდელ გახანგრძლივებულ ფასების ვარდნამდე.
Evergrande-ის დამფუძნებელს სამუდამო პატიმრობა მიესაჯა
შენჯენის სასამართლომ 20 აგვისტოს 67 წლის ჰუი კა იანს სამუდამო პატიმრობა შეუფარდა და მისი პირადი ქონების კონფისკაცია დაადგინა. Evergrande-ის დამფუძნებელმა მანამდე აღიარა დანაშაული რვა ბრალდებაში, რომელთა შორისაა მოსახლეობისგან სახსრების უკანონო მოზიდვა, ფინანსური თაღლითობა, სახსრების არამიზნობრივი გამოყენება და მექრთამეობა. China Evergrande 8,82 მილიარდი იუანით დაჯარიმდა, ხოლო Evergrande Real Estate Group — დამატებით 7 მილიარდი იუანით. როგორც Associated Press იტყობინება, გამოძიებამ ასევე დაადგინა კომპანიის ფინანსური მაჩვენებლების მასშტაბური ხელოვნური გაზრდა მის კრახამდე წლებში.
განაჩენი ასრულებს იმ მეწარმის კარიერას, რომელიც სამშენებლო ბუმის პიკზე აზიის უმდიდრეს ადამიანთა შორის იყო, თუმცა არ ასრულებს Evergrande-ის ეკონომიკურ ისტორიას. 2021 წლის დეფოლტის მომენტისთვის ჯგუფის ვალდებულებები $300 მილიარდს აჭარბებდა. ამან იგი ჩინური დეველოპმენტის სასესხო მოდელის უდიდეს და ყველაზე თვალსაჩინო სიმბოლოდ აქცია.
2024 წლის 29 იანვარს ჰონკონგის უმაღლესმა სასამართლომ China Evergrande Group-ის ლიკვიდაცია ბრძანა მას შემდეგ, რაც კომპანიამ კრედიტორებისთვის მისაღები რესტრუქტურიზაციის სქემა ვერ წარმოადგინა. სასამართლოს მიერ დანიშნულ ლიკვიდატორებს დაევალათ ხელმისაწვდომი აქტივების შენარჩუნება, კრედიტორებისთვის მაქსიმალური ღირებულების დაბრუნება და კომპანიის კრახის მიზეზების გამოძიება.
შემდეგი ფორმალური ეტაპი 2025 წლის 25 აგვისტოს დადგა: ჰონკონგის საფონდო ბირჟამ China Evergrande-ის აქციები საბოლოოდ ამოიღო ლისტინგიდან. მათით ვაჭრობა იმ მომენტისთვის ჯერ კიდევ 2024 წლის 29 იანვრიდან იყო შეჩერებული. ბირჟამ აღნიშნა, რომ კომპანიამ დადგენილ ვადაში ვერ შეასრულა ვაჭრობის განახლების მოთხოვნები.
„სამმა წითელმა ხაზმა“ დეველოპერების ვალზე დამოკიდებულება გამოაჩინა
დღევანდელი კრიზისის ფესვები უფრო ღრმაა, ვიდრე Evergrande-ის დეფოლტი. 2020 წელს ჩინეთის ხელისუფლებამ დაიწყო დეველოპერების სასესხო ტვირთის შეზღუდვა სისტემით, რომელმაც „სამი წითელი ხაზის“ სახელწოდება მიიღო.
მარეგულირებლები აკონტროლებდნენ სამ ძირითად მაჩვენებელს: ვალდებულებების შეფარდება აქტივებთან მყიდველთა ავანსების გამოკლებით უნდა ყოფილიყო 70%-ზე დაბალი, წმინდა ვალი — კაპიტალის არაუმეტეს 100%, ხოლო ფულადი სახსრები სულ მცირე უნდა ფარავდეს მოკლევადიან ვალს. რაც მეტ ნორმატივს არღვევდა დეველოპერი, მით უფრო მკაცრად იზღუდებოდა მისი პროცენტიანი დავალიანების ზრდა.
ავსტრალიის სარეზერვო ბანკის ანალიზი აჩვენებს, რომ ახალმა სისტემამ მკვეთრად გაართულა იმ კომპანიების მუშაობა, რომლებიც დამოკიდებული იყვნენ უწყვეტ გაყიდვებზე, ჯერ კიდევ მშენებარე ბინების წინასწარ გადახდებსა და ძველი ვალდებულებების ახალი სესხებით რეფინანსირებაზე. გაყიდვების შესუსტებისა და დაკრედიტების შეზღუდვის პირობებში ასეთი მოდელი ლიკვიდობის კრიზისის თვითწარმოქმნად წყაროდ იქცა.
Evergrande ყველაზე ცნობილი მაგალითი აღმოჩნდა, თუმცა არა ერთადერთი. კრიზისმა თანდათან მოიცვა კერძო დეველოპერული სექტორის მნიშვნელოვანი ნაწილი და მკვეთრად შეამცირა მყიდველების ნდობა წინასწარი გაყიდვების სქემის მიმართ, როდესაც ოჯახი საცხოვრებლის საფასურს ობიექტის დასრულებამდე დიდი ხნით ადრე იხდის.
ინვესტიციები უძრავ ქონებაში თითქმის 20%-ით მცირდება
უახლესი სტატისტიკა აჩვენებს, რომ 2026 წელს სექტორის შემცირება არ შეჩერებულა. იანვარ-ივლისში უძრავ ქონებაში ინვესტიციებმა 4,3009 ტრილიონი იუანი შეადგინა და წლიურად 19,2%-ით შემცირდა. უშუალოდ საცხოვრებელ ობიექტებში ინვესტიციები 19,1%-ით შემცირდა, 3,3172 ტრილიონ იუანამდე.
შვიდ თვეში დაწყებული ობიექტების ფართობმა 267 მილიონი კვადრატული მეტრი შეადგინა — 24%-ით ნაკლები, ვიდრე წინა წელს. საცხოვრებელ სეგმენტში შემცირებამ 24,6%-ს მიაღწია. დასრულებული ობიექტების ფართობი 23,2%-ით დაეცა, ხოლო დასრულებული საცხოვრებლის — 25,5%-ით.
მოთხოვნაც სუსტი რჩება. გაყიდული ახალი კომერციული უძრავი ქონების ფართობი 11,8%-ით შემცირდა, 450,21 მილიონ კვადრატულ მეტრამდე, ხოლო გაყიდვების ღირებულება — 13,1%-ით, 4,2718 ტრილიონ იუანამდე. საცხოვრებელ სეგმენტში გაყიდვების ფართობი 12,7%-ით შემცირდა, ფულადი მოცულობა კი — 13,2%-ით.
კიდევ ერთი ინდიკატორია დეველოპერების დაფინანსება. მათ მიერ მიღებული სახსრების მოცულობა იანვარ-ივლისში 20,3%-ით შემცირდა, 4,5748 ტრილიონ იუანამდე. შიდა საბანკო კრედიტები შემცირდა 32,1%-ით, პირველადი შენატანებიდან და წინასწარი გაყიდვებიდან შემოსავლები — 14,4%-ით, ხოლო ინდივიდუალური იპოთეკური სესხების სახსრები — 23,5%-ით. ეს მონაცემები ჩინეთის ეროვნულმა სტატისტიკურმა ბიურომ 17 აგვისტოს გამოაქვეყნა.
ვარდნა უფრო ღრმა გახდა, ვიდრე 2025 წელს
პირველი შვიდი თვის დინამიკა განსაკუთრებით სუსტად გამოიყურება ისედაც მძიმე 2025 წლის ფონზე.
გასულ მთელ წელს ჩინეთის უძრავი ქონების დეველოპმენტში ინვესტიციები 17,2%-ით შემცირდა, 8,2788 ტრილიონ იუანამდე. ახალი მშენებლობების ფართობი 20,4%-ით შემცირდა, დასრულებული ობიექტების ფართობი — 18,1%-ით. ახალი კომერციული ობიექტების გაყიდვები შემცირდა 8,7%-ით ფართობის მიხედვით და 12,6%-ით ფულად გამოხატულებაში.
2025 წლის ბოლოს ოფიციალური სტატისტიკით აღრიცხული გაუყიდავი კომერციული უძრავი ქონების მოცულობა 766,32 მილიონ კვადრატულ მეტრს შეადგენდა და 1,6%-ით მაღალი იყო, ვიდრე წინა წელს. ეროვნული სტატისტიკის ბიურო დეკემბრის საქმიანი აქტივობის ინდექსს უძრავი ქონების დეველოპმენტში მხოლოდ 91,45 პუნქტად აფასებდა; 95-ზე დაბალ დონეს უწყება შედარებით დაბალი აქტივობის ზონას მიაკუთვნებს.
შედარება აჩვენებს, რომ ინვესტიციებისა და მშენებლობის დაწყების შემცირების ტემპები 2026 წელს ჯერჯერობით არ მიუთითებს ბაზრის შემობრუნებაზე. ამასთან, ახალი მიწოდების შემცირება თანდათან ამცირებს გასაყიდად გამოსული ობიექტების სამომავლო მოცულობას, რაც პერსპექტივაში შესაძლოა ბაზარს ბალანსის აღდგენაში დაეხმაროს.
ფასები სულ უფრო მეტად განსხვავდება ქალაქებს შორის
ფასებთან დაკავშირებული ვითარება უფრო რთულია, ვიდრე მშენებლობის საერთო ეროვნული ვარდნა. ჩინეთის ბაზარი სულ უფრო მეტად იყოფა ყველაზე უზრუნველყოფილ მეგაპოლისებად და შედარებით მცირე ქალაქებად ჭარბი მიწოდებით.
2026 წლის ივლისში პირველი დონის ოთხ ქალაქში — პეკინში, შანხაიში, გუანჯოუსა და შენჯენში — ახალი საცხოვრებლის საშუალო ფასები ივნისთან შედარებით არ შეცვლილა. ამასთან, შანხაიში ისინი 0,2%-ით გაიზარდა, გუანჯოუში — 0,1%-ით, შენჯენში — 0,2%-ით, ხოლო პეკინში 0,3%-ით შემცირდა.
წლიურ გამოხატულებაში პირველი დონის ქალაქებში ახალი საცხოვრებელი საშუალოდ 1,1%-ით გაიაფდა. შანხაი გამონაკლისად დარჩა 3%-იანი ზრდით. პეკინში ფასები 2,3%-ით შემცირდა, გუანჯოუში — 2,2%-ით, შენჯენში — 2,9%-ით.
მეორე დონის ქალაქებში ახალაშენებული ბინები წლიურად 2,8%-ით გაიაფდა, მესამე დონისაში — 4,2%-ით. მეორად ბაზარზე ვარდნა კიდევ უფრო ღრმა იყო: შესაბამისად 3,7%, 5,1% და 5,8%.
ეროვნული სტატისტიკის ბიუროს ოფიციალური ცხრილიდან ასევე გამომდინარეობს, რომ ივლისში ახალაშენებული ბინების დადებითი ყოველთვიური დინამიკა გამოკვლეული 70 ქალაქიდან მხოლოდ 17-მა აჩვენა. შანხაის გარდა თვალსაჩინო გამონაკლისებს შორის რჩება ჰანგჯოუ, სადაც ახალაშენებული ბინები 2,6%-ით უფრო ძვირი იყო, ვიდრე წინა წელს, და რამდენიმე ცალკეული ბაზარი მცირე ზრდით.
სწორედ ეს განსხვავება ხდება კრიზისის მიმდინარე ეტაპის ერთ-ერთი მთავარი თავისებურება. რამდენიმე უმსხვილესი ბაზრის სტაბილიზაცია ჯერ კიდევ არ ნიშნავს მთლიანად ქვეყნის აღდგენას.
უძრავი ქონების მარაგები მცირდება, მაგრამ მოთხოვნა სუსტი რჩება
ივლისის ბოლოსთვის გაყიდვაში მყოფი ახალი კომერციული უძრავი ქონების საერთო ფართობი 759,11 მილიონ კვადრატულ მეტრს შეადგენდა, რაც მხოლოდ 0,8%-ით ნაკლებია, ვიდრე წინა წელს. სამ წელზე ნაკლები დროით გაყიდვაში მყოფი ობიექტების ფართობი 3,6%-ით შემცირდა, 555,59 მილიონ კვადრატულ მეტრამდე.
ამ ციფრების ინტერპრეტაცია მხოლოდ მყიდველების მიერ ჭარბი საცხოვრებლის სწრაფ ათვისებად არ შეიძლება. მარაგები მცირდება ახალი მშენებლობების თითქმის მეოთხედით ვარდნის პარალელურად. სხვა სიტყვებით რომ ვთქვათ, მიწოდება გაცილებით ნელა ივსება.
პეკინი ცდილობს ცალკე გადაჭრას უკვე გაყიდული, მაგრამ დაუსრულებელი ობიექტების პრობლემა. ამისთვის 2024 წლის დასაწყისში შეიქმნა უძრავი ქონების დაფინანსების საკოორდინაციო მექანიზმი, რომელსაც არაოფიციალურად „თეთრი სიების“ სისტემას უწოდებენ. ჩინეთის სახელმწიფო საბჭოს მონაცემებით, 2025 წლის 22 იანვრისთვის ბანკებმა მექანიზმში ჩართულ პროექტებზე 5,6 ტრილიონი იუანის სესხი დაამტკიცეს, ხოლო პროგრამამ მხარი დაუჭირა დაახლოებით 14 მილიონი ბინის მშენებლობასა და გადაცემას.
ასეთი მოდელი პრინციპულად განსხვავდება პრობლემური დეველოპერის აქციონერების ან ობლიგაციების მფლობელების პირდაპირი გადარჩენისგან: ბანკები იღებენ შესაძლებლობას დააფინანსონ კონკრეტული ობიექტი, რათა მიიყვანონ იგი დასრულებამდე და გადასცენ მყიდველებს.
პირველადი შენატანი უკვე 15%-მდეა შემცირებული
ჩინეთის ხელისუფლებამ მოთხოვნის მხრიდან შეზღუდვები მნიშვნელოვნად შეარბილა ჯერ კიდევ კრიზისის ამ ეტაპამდე.
2024 წლის სექტემბრიდან კომერციულ იპოთეკაზე პირველადი შენატანის საერთო ეროვნული მინიმალური ზღვარი პირველ და მეორე ბინაზე აღარ განსხვავდება და განისაზღვრა არანაკლებ 15%-ის დონეზე. ამასთან, ჩინეთის სახალხო ბანკის რეგიონულმა განყოფილებებმა და ფინანსურმა მარეგულირებელმა შეინარჩუნეს უფლება, კონკრეტული ქალაქებისთვის ადგილობრივი ვითარების გათვალისწინებით საკუთარი მინიმალური მოთხოვნები დააწესონ.
ხელისუფლება ასევე ამცირებდა არსებული იპოთეკური სესხების მომსახურების ღირებულებას და ასუსტებდა უძრავი ქონების შეძენაზე შეზღუდვებს ცალკეულ ქალაქებში. თუმცა უფრო იაფი კრედიტი არ ხსნის ბაზრის მთავარ პრობლემას: მყიდველთა მოლოდინებს.
თუ ოჯახები მიიჩნევენ, რომ ბინა რამდენიმე თვეში შეიძლება უფრო იაფი ღირდეს, იპოთეკური განაკვეთის ან პირველადი შენატანის შემცირება სულაც არ აიძულებს მათ შეძენას ახლავე. ეს არის ერთ-ერთი მიზეზი, რის გამოც მხარდაჭერის მასშტაბურმა ზომებმა ჯერჯერობით ვერ დააბრუნა ბაზარი გაყიდვების ადრინდელ მოცულობებთან.
სახელმწიფომ გაუყიდავი მზა ბინების გამოსყიდვა დაიწყო
პოლიტიკის კიდევ ერთი მიმართულება დაგროვილი მარაგების შემცირებას უკავშირდება.
2024 წელს ჩინეთის სახალხო ბანკმა შექმნა სპეციალური რეფინანსირების პროგრამა 300 მილიარდი იუანის მოცულობით. იგი ფინანსურ ორგანიზაციებს საშუალებას აძლევს დააკრედიტონ ადგილობრივი სახელმწიფო კომპანიები, რომლებიც საბაზრო პრინციპებით ყიდულობენ დასრულებულ, მაგრამ გაუყიდავ კომერციულ ბინებს და შემდეგ მათ ხელმისაწვდომ საცხოვრებლად იყენებენ გასაყიდად ან გასაქირავებლად. მოგვიანებით ცენტრალურმა ბანკმა ასეთი საბანკო კრედიტების საკუთარი დაფინანსების წილი 60%-დან 100%-მდე გაზარდა.
მექანიზმი ერთდროულად ორ ამოცანას წყვეტს: ამცირებს მზა ობიექტების მარაგებს და დეველოპერებს ფულადი სახსრების დამატებით წყაროს აძლევს. თუმცა მისი მასშტაბი უნდა შედარდეს ასობით მილიონ კვადრატულ მეტრ უძრავ ქონებასთან, რომელიც მთელი ქვეყნის მასშტაბით რჩება გაყიდვაში.
უძრავი ქონება აგრძელებს ზეწოლას ჩინეთის ეკონომიკაზე
ვარდნა პირდაპირ ჩანს მთლიანი შიდა პროდუქტის სტრუქტურაში. 2026 წლის პირველ ნახევარში ჩინეთის ეკონომიკა წლიურად 4,7%-ით გაიზარდა, მაგრამ მეორე კვარტალში ზრდის ტემპი უკვე 4,3%-ს შეადგენდა.
დამატებული ღირებულება უძრავი ქონების სექტორში ნახევარ წელიწადში 0,2%-ით შემცირდა, ხოლო მშენებლობაში — 4%-ით. შედარებისთვის, მრეწველობა 5,4%-ით გაიზარდა, წარმოება — 5,5%-ით, საფინანსო სექტორი — 6,7%-ით, ხოლო საინფორმაციო და პროგრამული მომსახურება — 10%-ზე მეტით.
ეს ასახავს თავად ჩინეთის ეკონომიკის გარდაქმნას: ზრდა სულ უფრო ნაკლებად არის დამოკიდებული საცხოვრებლის მშენებლობაზე, თუმცა უძრავი ქონების მეტისმეტად სწრაფი შემცირება რისკების სხვა წყებას ქმნის.
დეველოპმენტი დაკავშირებულია ფოლადის, ცემენტის, მინის, ავეჯისა და საყოფაცხოვრებო ტექნიკის წარმოებასთან, საბანკო დაკრედიტებასთან, სამშენებლო დასაქმებასთან და ადგილობრივი ხელისუფლების შემოსავლებთან. ამიტომ სექტორის ხანგრძლივი შემცირება კვლავ აფერხებს შიდა მოთხოვნას, მაშინაც კი, თუ იგი არ იწვევს ერთდროულ ფინანსურ კოლაფსს.
Evergrande აღარ არის კრიზისის მთავარი ინდიკატორი
Evergrande-ის იურიდიული ბედი სულ უფრო ნაკლებად გამოსადეგი მაჩვენებელი ხდება მთლიანად ბაზრის მდგომარეობისთვის.
კომპანიამ უკვე გაიარა დეფოლტი, სასამართლო ლიკვიდაცია და აქციების ბირჟის ლისტინგიდან ამოღება, ხოლო მისმა დამფუძნებელმა სამუდამო პატიმრობა მიიღო. მიუხედავად ამისა, ეროვნული ინვესტიციები უძრავ ქონებაში ორნიშნა ტემპებით განაგრძობს ვარდნას, ახალი მშენებლობები დაახლოებით მეოთხედით მცირდება, ხოლო ფასების უარყოფითი დინამიკა მცირე ქალაქების უმრავლესობაში ნარჩუნდება.
ამიტომ ბაზრისთვის მთავარი კითხვა შეიცვალა. 2021–2022 წლებში ინვესტორები კითხულობდნენ, გაკოტრდებოდა თუ არა Evergrande და რამდენად შორს გავრცელდებოდა ვალის კრიზისი. 2026 წელს საკითხავი ისაა, როდის მიაღწევს ფასებისა და მშენებლობის კლება იმ დონეს, რომელზეც ოჯახები კვლავ დაიწყებენ საცხოვრებლის სტაბილურ შეძენას, ხოლო დეველოპერები — ინვესტიციების გაზრდას საგანგებო სახელმწიფო მხარდაჭერის გარეშე.
როგორც International Investment-ის ექსპერტები იტყობინებიან, ჰუი კა იანის სამუდამო განაჩენს დიდი სიმბოლური და იურიდიული მნიშვნელობა აქვს, მაგრამ პრაქტიკულად არ ცვლის ჩინეთის საცხოვრებლის ბაზრის მიმდინარე ეკონომიკას. კრიტიკული მაჩვენებლები უკვე Evergrande-ის ბალანსზე კი არა, ეროვნულ სტატისტიკაშია: ინვესტიციები მცირდება 19,2%-ით, ახალი მშენებლობები — 24%-ით, საცხოვრებლის გაყიდვები უარყოფითი რჩება, ხოლო ფასების აღდგენა შემოიფარგლება ცალკეული ძლიერი ქალაქებით. სახელმწიფომ საგრძნობლად შეამცირა ქაოტური კოლაფსის რისკი და შექმნა პრობლემური ობიექტების დასრულების მექანიზმები, თუმცა კრიზისის დასრულების მდგრადი ნიშანი გახდება გაყიდვების, ფასების, სამშენებლო სტარტებისა და დეველოპერების ფულადი ნაკადების ერთდროული აღდგენა. 2026 წლის აგვისტოს მონაცემებით ასეთი თანხვედრა ჯერ არ ჩანს.
მიიღეთ კონსულტაცია უძრავ ქონებაში ინვესტიციების შესახებ International Investment-ის ექსპერტებისგან
FAQ: ჩინეთის უძრავი ქონების კრიზისი და Evergrande
რატომ დაიწყო ჩინეთის უძრავი ქონების კრიზისი?
კრიზისი წარმოიშვა დეველოპერების მაღალი სასესხო ტვირთის, წინასწარ გაყიდვებზე დამოკიდებულების, რეგიონული ბაზრების ნაწილში გადაჭარბებული მშენებლობისა და 2020 წლის შემდეგ საკრედიტო შეზღუდვების გამკაცრების შერწყმით. გაყიდვების კლებამ შემდეგ ცალკეული კომპანიების დავალიანების პრობლემა მოთხოვნის უფრო ფართო კრიზისად აქცია.
როდის გამოაცხადა Evergrande-მა დეფოლტი?
საკვანძო დეფოლტი საერთაშორისო ვალდებულებებზე 2021 წლის ბოლოს მოხდა. იმ დროისთვის ჯგუფის მთლიანი ვალდებულებები $300 მილიარდს აჭარბებდა.
რა დაემართა ჰუი კა იანს?
2026 წლის 20 აგვისტოს შენჯენის სასამართლომ Evergrande-ის დამფუძნებელს სამუდამო პატიმრობა მიუსაჯა და მისი პირადი ქონების კონფისკაცია დაადგინა.
აგრძელებს თუ არა ბინის ფასები ჩინეთში ვარდნას?
კატეგორიების უმეტესობაში — დიახ, თუმცა დინამიკა მკვეთრად განსხვავდება. ივლისში პირველი დონის ქალაქებში ახალაშენებული ბინები საშუალოდ 1,1%-ით გაიაფდა წლიურად, მეორე დონისაში — 2,8%-ით, მესამე დონისაში — 4,2%-ით. შანხაი თვალსაჩინო გამონაკლისად რჩება.
რამდენად შემცირდა უძრავი ქონების მშენებლობა 2026 წელს?
იანვარ-ივლისში ახალი მშენებლობების ფართობი წლიურად 24%-ით შემცირდა. საცხოვრებელ სეგმენტში ვარდნამ 24,6% შეადგინა.
რამდენი გაუყიდავი უძრავი ქონება რჩება ჩინეთში?
ივლისის ბოლოს გაყიდვაში მყოფი ახალი კომერციული უძრავი ქონების ოფიციალურად აღრიცხული ფართობი 759,11 მილიონ კვადრატულ მეტრს შეადგენდა. ეს მაჩვენებელი მოიცავს არა მხოლოდ საცხოვრებელს, ამიტომ მისი პირდაპირ გაუყიდავი ბინების მოცულობად განმარტება არ შეიძლება.
არჩენს თუ არა ჩინეთი პრობლემურ დეველოპერებს?
პოლიტიკა ძირითადად ორიენტირებულია არა კომპანიებისა და მათი ინვესტორების უპირობო გადარჩენაზე, არამედ კონკრეტული პროექტების დაფინანსებაზე, უკვე გაყიდული ბინების დასრულებასა და მზა უძრავი ქონების მარაგების შემცირებაზე.
დასრულდა თუ არა კრიზისი Evergrande-ის ლიკვიდაციის შემდეგ?
არა. Evergrande კრიზისის სიმბოლოდ იქცა, თუმცა მიმდინარე პრობლემები დაკავშირებულია ინვესტიციების, მშენებლობის, გაყიდვებისა და ფასების საერთო ეროვნულ ვარდნასთან რეგიონული ბაზრების მნიშვნელოვან ნაწილში.