







 קריסת Alta Banka בסרביה: מה יעלה בגורל כספי המפקידים מרוסיה
 הכנסות Covivio Hotels צמחו ב-4.7% בתשעת החודשים הראשונים
 מחירי הדירות בליטא האיצו את קצב העלייה
 קרן הנפט הנורווגית תשקיע €1,5 מיליארד במחסנים באירופה
 קריסת השווקים ב-30 באוקטובר: האם מלונות ממותגים יגנו על ההון
 מלונות ראס אל-ח׳ימה משנים את המודל העסקי לקראת פתיחת Wynn
שוק הדיור בישראל מצפה לאתחול מחדש ב-2026
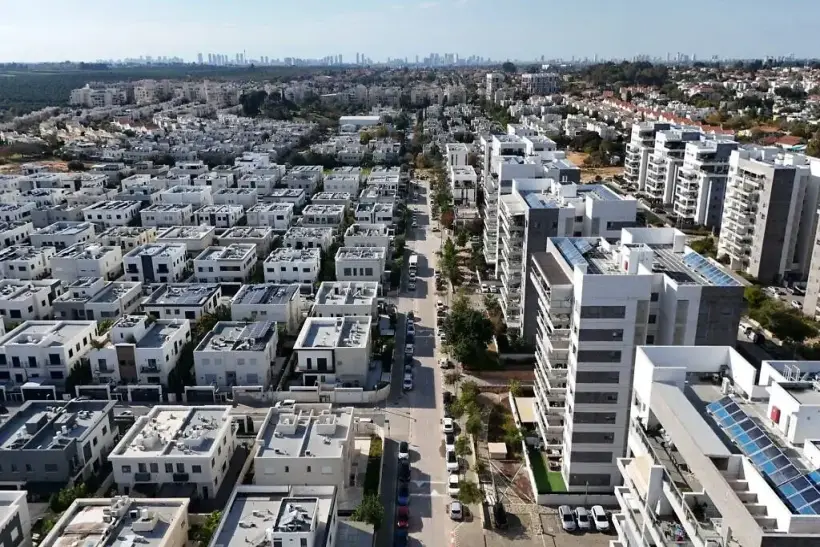
לאחר ההאטה בעקבות המלחמה, השוק מחפש נקודת איזון חדשה
שוק הדיור הישראלי, שבמשך שנים רבות נותר אחד הלוהטים באזור, התקרר משמעותית ב-2025 על רקע עלות האשראי הגבוהה, מחירי השיא, חוסר הוודאות עקב המלחמה והגידול בהיצע של דירות מקבלן. מתווכים ויועצי שיווק ליזמים מתארים את השנה החולפת כתקופה שבה הקונים הפסיקו למהר, והמוכרים נטו להתפשר יותר במשא ומתן. במקביל, לקראת תחילת 2026 בענף התחזק ביטחון זהיר כי השוק נכנס לשלב של אתחול מחדש לאחר הפסקת האש והורדות הריבית הראשונות, אך המגמות יהיו שונות מאוד בין ערים ומגזרים שונים.
המחירים ב-2025 כמעט ולא עלו, אך הפער בין הערים העמיק
הנתונים הסטטיסטיים הרשמיים, עליהם מסתמכים פעילי השוק, מראים כי ב-2025 נרשמה ירידת מחירים ב-8 מתוך 12 חודשים, והעלייה השנתית הייתה סמלית ועמדה על כ-0.4%. במקביל הפך השוק למקוטב יותר: בירושלים עלו המחירים ב-12 החודשים האחרונים ב-9.6%, בעוד שבתל אביב נרשמה באותה תקופה ירידה של 1.9%. פער זה, להערכת הסוכנים, נובע ממחסור כרוני בהיצע בירושלים ועודף של דירות יקרות מקבלן בתל אביב.
שיא בדירות חדשות שלא נמכרו משנה את כוח המיקוח
אחד הגורמים המרכזיים ל״צינון״ היה הגידול במלאי בשוק הראשוני. הלשכה המרכזית לסטטיסטיקה, על פי סקירות מקצועיות, מדווחת על שיא של דירות חדשות שלא נמכרו, אשר חצה את רף ה-86 אלף יחידות. בפועל המשמעות היא שבאזורים מסוימים הקונה מקבל שוב מרחב למיקוח, וההנחות לרוב אינן מוכרזות בפומבי אלא ניתנות ״באופן פרטני״ ללקוחות רציניים.
ריבית, משכנתאות וציפיות להקלה ב-2026
התנאים המוניטריים עדיין הדוקים, אך המגמה משתנה. בנק ישראל הפחית בינואר 2026 את הריבית ל-4%, והסביר את ההחלטה בהיחלשות הלחצים האינפלציוניים וירידה בפרמיית הסיכון עם התייצבות הציפיות. הדבר חיזק את תקוות השוק להוזלה הדרגתית של המשכנתאות לאורך השנה, אם כי ההשפעה הממשית תהיה תלויה בקצב הצעדים הבאים של הרגולטור ובדרישות הבנקים מהלווים.
השקל החזק מקרר את הביקוש מצד זרים
לצד התפנית המוניטרית, פועל גורם המרסן את הביקוש החיצוני. שער הדולר מול השקל סביב 3.11 מייקר משמעותית רכישת נדל״ן בישראל עבור קונים בעלי הכנסה דולרית, ובראשם מארה״ב. בשוק מציינים כי מבנה הביקוש משתנה: חלק מהתושבים הזרים שבעבר יכלו לרכוש נכס ״בנוסף״ לביתם בחו״ל, רואים כעת בישראל רכישה יחידה, ומממנים אותה באמצעות מכירת ביתם בארה״ב.
ירושלים שומרת על פרמיית המחסור, תל אביב מתמקחת בשל עודף היצע
להערכת מתווכים, ירושלים נותרת שוק שבו הביקוש עולה בעקביות על ההיצע, כולל עניין מצד קהל דתי, יהודי התפוצות והגירה פנימית. תל אביב, לעומת זאת, מתמודדת עם עודף היצע של דירות יקרות חדשות, והפסיכולוגיה של השוק עברה מהחשש ״לפספס״ לפחד לשלם מחיר מופקע. יחד עם זאת, לאחר הסכם הפסקת האש בסתיו 2025, הסוכנים מדווחים על עלייה באופטימיות וסימנים ראשונים לחזרת הביקוש, כולל עליית מחירים באחד מחודשי הסתיו לאחר רצף ממושך של ירידות.
שנת 2026 כחלון הזדמנויות וסיכון לסגמנטציה חדשה
תרחיש ״ההתאוששות המתונה״ ב-2026 מבוסס על שילוב של גורמים: הקלה זהירה בריבית, התייצבות הציפיות לאחר הפסקת האש וספיגה הדרגתית של היצע השיא. עם זאת, בערים בעלות עודף של דירות מקבלן עשויה מגמת המחירים להישאר מתונה, בעוד ששווקים הסובלים ממחסור בקרקעות וקשיים תכנוניים יתייקרו מהר יותר. על רקע זה, אסטרטגיות הקונים נוטות לסלקטיביות: אנשים מוכנים לשלם פרמיה על איכות ומיקום, אך נרתעים יותר ממוצר ״בינוני״ במחיר מקסימלי.
כפי שמדווחים מומחי International Investment, שוק הדיור בישראל נכנס לשנת 2026 עם שילוב נדיר של גורמים: שיא של דירות מקבלן שלא נמכרו, תחילתו של מחזור הפחתות ריבית ואי-ודאות גבוהה בביקוש עקב השקל החזק. הדבר יוצר תנאים ל״אתחול מחדש״ ללא התחממות יתר, כאשר הגורמים המכריעים יהיו המיקום המדויק, איכות הפרויקט ונגישות המימון למשכנתאות.