







 Alta Banka-ს კრახი სერბეთში: რა ბედი ეწევა რუსი მეანაბრეების ფულს
 Covivio Hotels-ის შემოსავალი ცხრა თვეში 4,7%-ით გაიზარდა
 ლიეტუვაში ბინების ფასების ზრდა დაჩქარდა
 საერთაშორისო შემოსავლები რეკორდულ ნიშნულზეა, უცხოური ბარათებით ოპერაციები კი 31%-ით გაიზარდა - როგორია ტურისტული აქტივობის ეკონომიკური შედეგები საქართველოში, ბოლო წლებსა და თვეებში
 ნორვეგიის ნავთობის ფონდი ევროპის საწყობებში €1,5 მლრდ-ის ინვესტიციას განახორციელებს
 ბაზრების ვარდნა 30 ოქტომბერს: დაიცავს თუ არა კაპიტალს ბრენდული სასტუმროები
ისრაელის საცხოვრებელი უძრავი ქონების ბაზარს 2026 წელს გადატვირთვა ელის
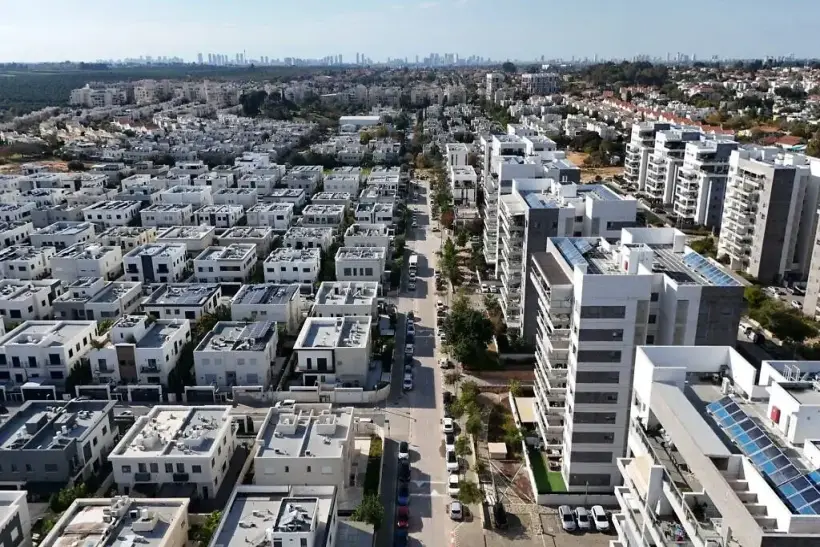
ომის შემდგომი ვარდნის შემდეგ ბაზარი ახალ წონასწორობის წერტილს ეძებს
ისრაელის საცხოვრებელი უძრავი ქონების ბაზარი, რომელიც წლების განმავლობაში რეგიონში ერთ-ერთ ყველაზე გადახურებულ ბაზრად რჩებოდა, 2025 წელს საგრძნობლად გაგრილდა ძვირი კრედიტების, რეკორდული ფასების, ომით გამოწვეული გაურკვევლობისა და ახალაშენებული ბინების მიწოდების ზრდის ფონზე. რიელტორები და დეველოპერული ბროკერები გასულ წელს აღწერენ, როგორც პერიოდს, როდესაც მყიდველებმა შეწყვიტეს აჩქარება, ხოლო გამყიდველები უფრო ხშირად თანხმდებოდნენ ვაჭრობას. ამასთან, 2026 წლის დასაწყისისთვის დარგში გაძლიერდა ფრთხილი რწმენა, რომ ბაზარი ცეცხლის შეწყვეტისა და განაკვეთის პირველი შემცირებების შემდეგ გადატვირთვის ფაზაში შედის, თუმცა დინამიკა ქალაქებისა და სეგმენტების მიხედვით მნიშვნელოვნად განსხვავებული იქნება.
2025 წელს ფასები თითქმის არ გაზრდილა, მაგრამ სხვაობა ქალაქებს შორის გაღრმავდა
ოფიციალური სტატისტიკა, რომელსაც ბაზრის მონაწილეები ეყრდნობიან, აჩვენებს, რომ 2025 წელს ფასები 12-დან 8 თვეში მცირდებოდა, ხოლო წლიური ზრდა სიმბოლური აღმოჩნდა და დაახლოებით 0,4% შეადგინა. ამავდროულად, ბაზარი უფრო ფრაგმენტირებული გახდა: იერუსალიმში ბოლო 12 თვის განმავლობაში ფასებმა 9,6%-ით მოიმატა, მაშინ როცა თელ-ავივში იმავე პერიოდში 1,9%-იანი კლება დაფიქსირდა. ეს სხვაობა, აგენტების შეფასებით, იერუსალიმში მიწოდების ქრონიკულ დეფიციტსა და თელ-ავივში ძვირადღირებული ახალაშენებული ბინების სიჭარბეს უკავშირდება.
გაუყიდავი ახალაშენებული ბინების რეკორდი მოლაპარაკებების პოზიციებს ცვლის
„გაგრილების“ ერთ-ერთი მთავარი ფაქტორი პირველადი ბაზრის მარაგების ზრდა გახდა. სტატისტიკის ცენტრალური ბიურო, დარგობრივი მიმოხილვების თანახმად, გაუყიდავი ახალი ბინების რეკორდულ მოცულობას აფიქსირებს, რომელმაც 86 ათას ობიექტს გადააჭარბა. პრაქტიკაში ეს ნიშნავს, რომ რიგ რაიონებში მყიდველი კვლავ იღებს სივრცეს მოლაპარაკებებისთვის, ხოლო ფასდაკლებები სულ უფრო ხშირად რჩება არასაჯარო და დაინტერესებულ კლიენტებს „ინდივიდუალურად“ ეძლევა.
განაკვეთი, იპოთეკა და შერბილების მოლოდინები 2026 წელს
მონეტარული პირობები კვლავ მკაცრი რჩება, თუმცა ტრენდი იცვლება. ისრაელის ბანკმა 2026 წლის იანვარში ძირითადი განაკვეთი 4%-მდე შეამცირა, რაც ინფლაციური ზეწოლის შესუსტებითა და მოლოდინების ნორმალიზებასთან ერთად რისკ-პრემიის შემცირებით ახსნა. ამან წლის განმავლობაში იპოთეკის ეტაპობრივი გაიაფების შესახებ ბაზრის იმედები გააძლიერა, თუმცა რეალური ეფექტი რეგულატორის შემდგომი ნაბიჯების ტემპსა და მსესხებლებისადმი ბანკების მოთხოვნებზე იქნება დამოკიდებული.
ძლიერი შეკელი უცხოელების მოთხოვნას აგრილებს
მონეტარულ-საკრედიტო შემობრუნების პარალელურად მოქმედებს ფაქტორი, რომელიც საგარეო მოთხოვნას აკავებს. დოლარის კურსი შეკელთან მიმართებაში 3,11-ის ფარგლებში ისრაელში უძრავი ქონების შეძენას დოლარში შემოსავლის მქონე მყიდველებისთვის, უპირველეს ყოვლისა აშშ-დან, საგრძნობლად აძვირებს. ბაზარზე აღნიშნავენ, რომ მოთხოვნის სტრუქტურა იცვლება: უცხოელების ნაწილი, რომლებსაც ადრე შეეძლოთ ობიექტის ყიდვა საზღვარგარეთ არსებული საცხოვრებლის „დამატებით“, ახლა ისრაელს ერთადერთ შენაძენად განიხილავს და მას აშშ-ში სახლის გაყიდვით აფინანსებს.
იერუსალიმი დეფიციტის პრემიას ინარჩუნებს, თელ-ავივში სიჭარბის გამო ვაჭრობენ
ბროკერების შეფასებით, იერუსალიმი რჩება ბაზრად, სადაც მოთხოვნა სტაბილურად უსწრებს მიწოდებას, მათ შორის რელიგიური და დიასპორის მყიდველების ინტერესისა და შიდა მიგრაციის ჩათვლით. თელ-ავივი კი პირიქით, ახალი ძვირადღირებული მიწოდების სიჭარბეს აწყდება, და ბაზრის ფსიქოლოგია „დაგვიანების“ შიშიდან ზედმეტი თანხის გადახდის შიშზე გადავიდა. ამასთან, 2025 წლის შემოდგომაზე ცეცხლის შეწყვეტის შესახებ შეთანხმების შემდეგ აგენტები ოპტიმიზმის ზრდასა და მოთხოვნის დაბრუნების პირველ ნიშნებს აღნიშნავენ, მათ შორის შემოდგომის ერთ-ერთ თვეში ფასების ზრდას ხანგრძლივი კლების სერიის შემდეგ.
2026 წელი, როგორც შესაძლებლობების ფანჯარა და ახალი სეგმენტაციის რისკი
2026 წელს „რბილი აღდგენის“ სცენარი ფაქტორების კომბინაციაზეა აგებული: განაკვეთების ფრთხილი შერბილება, ზავის შემდეგ მოლოდინების ნორმალიზება და მიწოდების რეკორდული მოცულობის ეტაპობრივი ათვისება. თუმცა ახალაშენებული ობიექტების პროფიციტის მქონე ქალაქებში ფასების დინამიკა შესაძლოა ზომიერი დარჩეს, მაშინ როცა მიწის დეფიციტისა და რთული ურბანული ლოგისტიკის მქონე ბაზრები უფრო სწრაფად გაძვირდება. ამ ფონზე მყიდველთა სტრატეგიები შერჩევითობისკენ იცვლება: ადამიანები მზად არიან გადაიხადონ პრემია ხარისხსა და ლოკაციაში, მაგრამ სულ უფრო უარყოფითად აღიქვამენ „საშუალო“ პროდუქტს მაქსიმალურ ფასად.
როგორც International Investment-ის ექსპერტები იტყობინებიან, ისრაელის საცხოვრებელი უძრავი ქონების ბაზარი 2026 წელს ფაქტორების იშვიათი კომბინაციით ხვდება: გაუყიდავი ახალაშენებული ბინების რეკორდული მოცულობა, განაკვეთის შემცირების დაწყებული ციკლი და ძლიერი შეკელის გამო მოთხოვნის მაღალი გაურკვევლობა. ეს ქმნის პირობებს გადახურების გარეშე „გადატვირთვისთვის“, სადაც გადამწყვეტი მიკროლოკაციები, პროექტის ხარისხი და საიპოთეკო დაფინანსების ხელმისაწვდომობა გახდება.