







 קריסת Alta Banka בסרביה: מה יעלה בגורל כספי המפקידים מרוסיה
 הכנסות Covivio Hotels צמחו ב-4.7% בתשעת החודשים הראשונים
 מחירי הדירות בליטא האיצו את קצב העלייה
 קרן הנפט הנורווגית תשקיע €1,5 מיליארד במחסנים באירופה
 קריסת השווקים ב-30 באוקטובר: האם מלונות ממותגים יגנו על ההון
 מלונות ראס אל-ח׳ימה משנים את המודל העסקי לקראת פתיחת Wynn
מחירי הדיור בישראל עולים זה החודש השני ברציפות
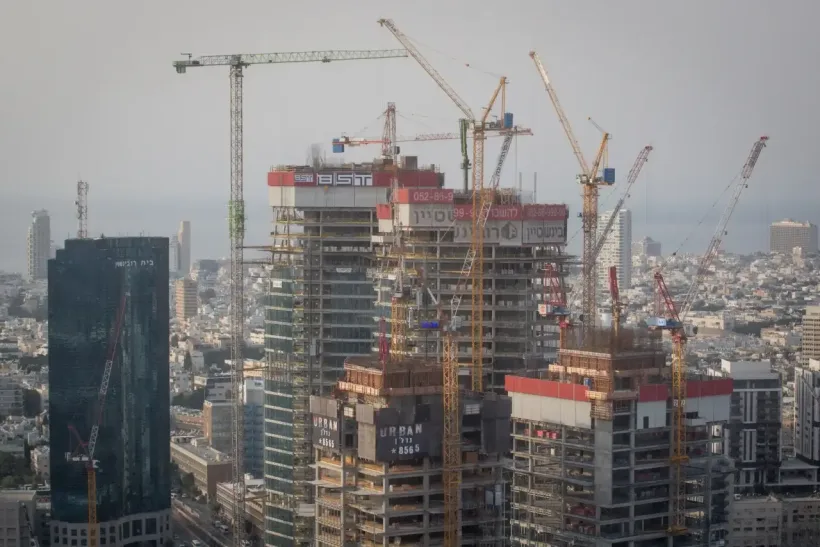
מחירי הדיור בישראל עלו זו תקופת הדיווח השנייה ברציפות לאחר הירידה החדה באביב, אך עדיין נותרו מתחת לרמת השנה שעברה. העסקאות ביוני–יולי 2026 היו יקרות בממוצע ב-0.2% לעומת מאי–יוני, וזולות ב-1.2% לעומת התקופה המקבילה אשתקד. העלייה התרכזה במחוזות תל אביב והמרכז. במקביל, מכירות הדירות ביולי ירדו שוב, שוק היד השנייה המשיך לרדת, ומלאי הדירות מקבלן שטרם נמכרו נותר גבוה.
המחירים עולים זה החודש השני ברציפות
עוד בתחילת ספטמבר השוק נראה חלש יותר. The Times of Israel דיווח כי מחירי העסקאות במאי–יוני עלו ב-0.1% בלבד לאחר ירידה של 1% באפריל–מאי — הירידה החדה ביותר זה כשמונה שנים. במונחים שנתיים הדיור נותר אז זול ב-1.5%, וירידות נרשמו בשמונה מתוך 12 תקופות הדיווח הקודמות.
הנתונים שפרסמה הלשכה המרכזית לסטטיסטיקה ב-15 בספטמבר אישרו עלייה מתונה שנייה ברציפות. מדד מחירי הדיור ביוני–יולי עלה ב-0.2% לעומת מאי–יוני. המגמה השנתית נותרה שלילית: המחירים היו נמוכים ב-1.2% מרמתם ביוני–יולי 2025.
עם זאת, התמונה האזורית מציגה שונות רבה. במחוז תל אביב עלו המחירים ב-0.7%, במחוז המרכז — ב-0.3%, ובדרום — ב-0.1%. במחוז ירושלים הם ירדו ב-0.4%, במחוז חיפה — ב-0.3%, ובצפון — ב-0.1%. בחישוב שנתי נרשמה הירידה המשמעותית ביותר במחוז המרכז — 3.2%. במחוז חיפה נרשמה ירידה של 2.4%, במחוז תל אביב — 0.9%, ובדרום — 0.6%. בירושלים נותרו המחירים גבוהים ב-1.1% מאשתקד, ובצפון — ב-1%.
שתי עליות רצופות אלו פיצו עד כה רק על חלק קטן מהירידה הקודמת. השוק עבר מירידה מהירה לדינמיקה יציבה יותר, אך המדד טרם חזר לרמתו מלפני שנה.
דירות מקבלן מגלות עמידות גבוהה יותר משוק היד השנייה
מחירי הדירות החדשות ביוני–יולי עלו ב-0.5% בהשוואה לתקופה הדו-חודשית הקודמת. בניכוי עסקאות במסגרת תוכניות סבסוד ממשלתיות, העלייה עמדה על 0.4%.
התוכניות הממשלתיות תופסות נתח הולך וגדל מהשוק הראשוני. הדירות המסובסדות היוו 41.2% מכלל העסקאות המדווחות של דירות מקבלן, לעומת 37.8% חודש קודם לכן. עם זאת, במונחים שנתיים נותרו הדירות החדשות זולות ב-0.8%.
בשוק היד השנייה המצב חלש בהרבה. הלשכה המרכזית לסטטיסטיקה החלה לראשונה לפרסם באופן סדיר מדד רבעוני נפרד לדירות יד שנייה. ברבעון השני של 2026 ירדו מחירי דירות אלו ב-1.2% לעומת הרבעון הראשון. במחוז ירושלים הגיעה הירידה ל-2.9%, במחוז תל אביב — ל-2%, ובמחוז המרכז — ל-1.1%. עלייה קלה נרשמה בדרום, בצפון ובחיפה.
הפער בין הפלחים חשוב להערכת המדד הכללי. יזמים יכולים לתמוך במחיר הרשמי של דירה מקבלן באמצעות תנאי תשלום, עסקאות מסובסדות ומנגנוני מכירה נוספים. מנגד, בעלי דירות יד שנייה נאלצים לרוב להגיב מהר יותר לביקוש הריאלי ולעדכן מחירים כלפי מטה.
המכירות ירדו שוב ביולי
ההתאוששות של חודש יוני התבררה כקצרת מועד. באותו חודש נמכרו 8,757 דירות — 6% יותר ממאי ו-50% יותר מהתקופה המקבילה אשתקד. אולם הזינוק השנתי נבע בעיקר מבסיס השוואה נמוך במיוחד של יוני 2025.
ביולי הצטמצם מספר העסקאות ל-7,692. מדובר בירידה של 12% מתוצאות יוני ובירידה של 4% לעומת יולי אשתקד. ללא עסקאות בסבסוד ממשלתי, נרשמו בשוק החופשי 6,582 עסקאות — ירידה של 9% בחישוב שנתי וכ-13% בחישוב חודשי.
מכירות היזמים, כולל דירות מסובסדות, הסתכמו ב-2,968 יחידות דיור — עלייה של 9% בהשוואה לשנה שעברה. את כל העלייה הזו הובילו התוכניות הממשלתיות. בשוק החופשי מכרו היזמים 1,858 דירות חדשות — 22% פחות מיוני. מכירות דירות יד שנייה עמדו על 4,724 יחידות וירדו בכ-9% תוך חודש. משרד האוצר מציין כי בראייה היסטורית, חודש יולי נותר אחד החודשים החלשים ביותר בשוק מאז תחילת שנות ה-2000.
לפיכך, עליית מדד המחירים אינה מלווה לעת עתה בגידול עקבי במספר הרוכשים. עובדה זו מבדילה את המצב הנוכחי מהתאוששות קלאסית, שבה התייקרות הנכסים נתמכת בדרך כלל בהתרחבות הביקוש ובמחזורי מסחר גבוהים.
הריבית ירדה, אך ההיצע נותר גבוה
בנק ישראל הוריד ב-1 בספטמבר את הריבית במשק ב-0.25 נקודת אחוז לרמה של 3.25%. מימון זול יותר מפחית בהדרגה את הלחץ על נוטלי המשכנתאות ומקטין את הוצאות מימון החוב של היזמים.
עם זאת, הרגולטור ממשיך לראות בהיצע הדירות הלא מכורות רמה גבוהה. הבנק ציין כי מלאי הדירות שטרם נמכרו התייצב, אך נותר משמעותי. הגידול במספר העסקאות במאי וביוני היה מתון והתרכז בעיקר בדירות מקבלן. היקף המשכנתאות החדשות ביולי, בניכוי עונתיות, עמד על כ-10 מיליארד ש״ח.
נתונים נוספים מעידים כי שוק המשכנתאות ממשיך להיות פעיל גם על רקע מכירות חלשות. באוגוסט העמידו הבנקים הלוואות לדיור בהיקף של 10.9 מיליארד ש״ח. הממוצע החודשי בשמונת החודשים הראשונים של 2026 הגיע לכ-10 מיליארד ש״ח, לעומת 8.8 מיליארד בשנת 2025. חלק מהיקף זה קשור להשלמת מימון לדירות שהחוזים עבורן נחתמו בעבר, ולכן היקף משכנתאות גבוה כשלעצמו אינו מעיד על צמיחה מקבילה ברכישות חדשות.
הפחתת הריבית פועלת לטובת הביקוש, אך מלאי ההיצע הגדול מגביל את יכולת המוכרים להחזיר במהירות את קצבי עליות המחירים הקודמים.
עלייה במספר ביטולי הרכישות של דירות מקבלן
סימן נוסף למתח בשוק הוא גל ביטולי החוזים שנחתמו בעבר.
עד אוגוסט 2026 קיבלו רשויות המס דיווחים על 1,821 ביטולי רכישות של דירות חדשות מתוך החוזים שנחתמו בשנים 2023–2025. בינואר עמד הנתון על 1,294 מקרים כאלה. מספר הביטולים שנרשמו גדל ב-41%.
המצב בולט במיוחד בחוזי 2024. מספר הביטולים המדווחים זינק מ-495 ל-738, וחלקם עלה מ-1.5% ל-2.3% מכלל העסקאות באותה תקופה. דירות רבות נמכרו אז במתווה של דחיית התשלום העיקרי: הרוכש שילם סכום ראשוני קטן בעת החתימה ונדרש להשלים את היתרה לקראת מסירת הנכס.
כאשר מועד התשלום הסופי מגיע, הרוכש נדרש לקחת משכנתה בתנאים הנוכחיים או לגייס הון עצמי. בקרב חלק מהלקוחות, התוכנית הפיננסית המקורית הפסיקה לעבוד, מה שהוביל לביטול חוזים. משרד האוצר מעריך כי מספר הביטולים עלול לגדול עוד, שכן חלק ניכר מהדירות שנרכשו ב-2024 טרם נמסרו לרוכשים.
עבור השוק, משמעות הדבר היא שנתוני החוזים החתומים מהשנים הקודמות עשויים לשקף הערכת יתר מסוימת של היקף המכירות שהושלמו בהצלחה.
שוק השכירות ממשיך להתייקר
המגמה בשוק השכירות שונה מהתנהגות מחירי הדירות לרכישה.
באוגוסט נתקלו שוכרים שחידשו חוזה קיים בעלייה של כ-2.6% במונחים שנתיים. בדירות שבהן התחלף שוכר עמדה העלייה על כ-4.4%. חודש קודם לכן הוערכה העלייה לשוכרים חדשים ב-4.7%.
הפער נובע ממאפייני השוק. דמי השכירות במרבית החוזים הקיימים מקובעים לתקופה מוגדרת ואינם משתנים מדי חודש. השוק מגיב מהר יותר בעת חתימת חוזה חדש, כאשר לבעל הנכס יש אפשרות לעדכן את המחיר.
כתוצאה מכך, מחירי רכישת הדיור נותרים מתחת לרמת השנה שעברה, בעוד הוצאות השוכרים ממשיכות לעלות. מצב זה תומך בהכנסותיהם של בעלי דירות להשקעה, אך במקביל מכביד על משקי בית שאינם יכולים או אינם מעוניינים לרכוש דירה כעת.
חודשיים של עליות עדיין אינם מעידים על היפוך מגמה
הנתונים האחרונים מציגים תמונה יציבה יותר מזו של האביב. לאחר ירידה של 1%, המדד עלה ב-0.1% ולאחר מכן ב-0.2% נוספים. הירידה השנתית הצטמצמה ל-1.2%.
עם זאת, רוב האינדיקטורים הנלווים נותרים חלשים. ביולי ירדו המכירות, בשוק היד השנייה ירדו המחירים ב-1.2% ברבעון, מלאי הדירות מקבלן שטרם נמכרו נותר גבוה, ושיעור העסקאות המסובסדות בשוק הראשוני חצה את רף ה-40%.
גם הדינמיקה האזורית אינה מספקת איתות אחיד. תל אביב רשמה במדידה האחרונה עלייה של 0.7%, בעוד ירושלים וחיפה המשיכו להוזיל. בחישוב שנתי, הירידה הגדולה ביותר נשמרת במחוז המרכז.
כפי שמציינים מומחי International Investment, שתי עליות מתונות לאחר הירידה באביב מעידות כרגע על התייצבות השוק יותר מאשר על תחילתו של מחזור עליות מהיר חדש. הפחתת הריבית ל-3.25% משפרת בהדרגה את נגישות האשראי, אך השפעתה מוגבלת בשל מלאי גדול של דירות לא מכורות ומכירות חלשות בשוק החופשי. בולט במיוחד הפער בין דירות מקבלן לדירות יד שנייה: השוק הראשוני נתמך במכירות מסובסדות ובתנאי מימון של יזמים, בעוד המדד הנפרד של דירות יד שנייה ממשיך לרדת. סימן מובהק יותר להתאוששות יהיה עלייה סימולטנית במחירים ובעסקאות ללא תלות גוברת בתוכניות ממשלתיות ובמבצעי תשלום מיוחדים.
קבלו ייעוץ בנושא השקעות בנדל״ן ממומחי International Investment
שאלות ותשובות
האם מחירי הדיור בישראל עולים כעת?
כן. ביוני–יולי 2026 עלה המדד ב-0.2% לעומת מאי–יוני. זוהי עלייה מתונה שנייה ברציפות לאחר עלייה של 0.1% בתקופת הדיווח הקודמת.
בכמה הדיור זול יותר בהשוואה לשנה שעברה?
מדד מחירי הדיור הממוצע ביוני–יולי היה נמוך ב-1.2% מרמתו בתקופה המקבילה בשנת 2025.
היכן המחירים עולים בקצב המהיר ביותר?
בתקופת הדיווח האחרונה הוביל מחוז תל אביב עם עלייה של 0.7%. מחוז המרכז הוסיף 0.3%, והדרום — 0.1%.
היכן הדיור ממשיך להוזיל?
במחוז ירושלים ירדו המחירים ב-0.4% לעומת התקופה הקודמת, במחוז חיפה — ב-0.3%, ובצפון — ב-0.1%.
מה קורה למחירי דירות מקבלן?
דירות חדשות התייקרו ב-0.5% בתקופת הדיווח האחרונה. ללא עסקאות מסובסדות עמדה העלייה על 0.4%. במונחים שנתיים נותרו הדירות מקבלן זולות ב-0.8%.
מה קורה בשוק היד השנייה?
ברבעון השני של 2026 ירד מדד מחירי דירות יד שנייה ב-1.2% בהשוואה לרבעון הראשון.
כמה דירות נמכרו ביולי?
בישראל נרשמו 7,692 עסקאות — 12% פחות מיוני ו-4% פחות מיולי 2025.
מהי ריבית בנק ישראל כיום?
החל מ-1 בספטמבר 2026 עומדת ריבית בנק ישראל על 3.25%.
מדוע רוכשים מבטלים עסקאות לרכישת דירה מקבלן?
חלק מהחוזים נחתמו עם מקדמה נמוכה ודחיית התשלום העיקרי למסירת המפתח. בהמשך התקשו חלק מהרוכשים לגייס את המימון הנדרש או לעמוד בתוכנית הפיננסית המקורית.
מה קורה בשוק השכירות?
שכר הדירה ממשיך לעלות. בחידוש חוזה נרשמת עלייה שנתית של כ-2.6%, ובהחלפת שוכר — עלייה של כ-4.4%.