







 קריסת Alta Banka בסרביה: מה יעלה בגורל כספי המפקידים מרוסיה
 הכנסות Covivio Hotels צמחו ב-4.7% בתשעת החודשים הראשונים
 מחירי הדירות בליטא האיצו את קצב העלייה
 קרן הנפט הנורווגית תשקיע €1,5 מיליארד במחסנים באירופה
 קריסת השווקים ב-30 באוקטובר: האם מלונות ממותגים יגנו על ההון
 מלונות ראס אל-ח׳ימה משנים את המודל העסקי לקראת פתיחת Wynn
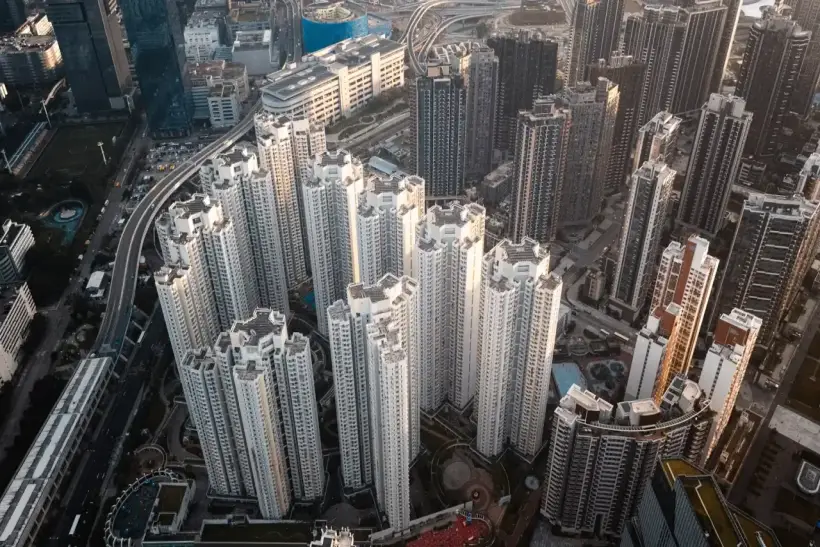
מחירי הדיור הפרטי בהונג קונג ירדו ביולי 2026 לראשונה לאחר 13 חודשים של עליות רצופות. המדד הרשמי ירד ב-0,46% בחישוב חודשי ל-321,5 נקודות, אך מתחילת השנה הנדל״ן נותר יקר יותר ב-7,3%, ובחישוב שנתי — ב-11,6%. תיקון המחירים לווה בירידה חדה בהרבה במספר העסקאות הרשומות, בעוד שדמי השכירות המשיכו לעלות וקבעו שיא היסטורי חדש.
מחירי הדיור בהונג קונג ירדו לאחר 13 חודשי עלייה
מדד מחירי הדיור הפרטי ירד ביולי ל-321,5 נקודות, ירידה של 0,46% לעומת יוני. הירידה של יולי קטעה רצף עליות של 13 חודשים — הארוך ביותר מאז 2018. עם זאת, בין ינואר ליולי עלו המחירים ב-7,3%, ולעומת יולי 2025 — ב-11,6%. עליית חודש יוני, לאחר עדכון נתונים, הוערכה בכ-0,2%. הנתונים העדכניים פורסמו על ידי הסוכנות הממשלתית של הונג קונג האחראית על סטטיסטיקת נדל״ן, ומגמת מדד יולי אושרה על ידי RTHK.
הירידה התבררה כמינורית בהשוואה להתאוששות שקדמה לה. מאז נקודת השפל של מרץ 2025 עלו המחירים בכ-12,8%, אך הם עדיין נותרו נמוכים משמעותית מרמת השיא של שנת 2021. לכן, שלב העלייה האחרון פיצה בעיקר על חלק מהירידה הקודמת, ולא החזיר את השוק לשיאים היסטוריים.
דירות קטנות הוזלו בשיעור חד יותר מדירות גדולות
התיקון השפיע על רוב קטגוריות הגודל. שווי הדירות הקטנות והבינוניות ששטחן פחות מ-100 מ״ר ירד ב-0,46% בחישוב חודשי, בעוד שנכסים בשטח של 100 מ״ר ומעלה רשמו ירידה של כ-0,31%.
הירידה הבולטת ביותר נרשמה בדירות ששטחן בין 40 ל-69,9 מ״ר — כ-0,57%. נכסים בשטח של 70 עד 99,9 מ״ר הוזלו בכ-0,55%, דירות של עד 40 מ״ר — ב-0,35%, ונכסים בשטח של 100 עד 159,9 מ״ר — ב-0,38%. מחירי הדירות הגדולות ביותר, ששטחן מ-160 מ״ר ומעלה, כמעט לא השתנו. פילוח מפורט של הנתונים האחרונים מובא ב-Hong Kong Commercial Daily.
דינמיקה זו אינה מעידה על נטישה פתאומית של קונים מקטע שוק מסוים. נראה כי השוק פשוט האט בו-זמנית כמעט בכל הקטגוריות הפופולריות לאחר תקופה ממושכת של עליות מחירים.
מכירות הדיור בהונג קונג צנחו ביותר מ-40%
השינוי במספר העסקאות שנרשמו היה חד בהרבה מהשינוי במחירים. ביולי התקבלו ברשם המקרקעין חוזי מכר עבור 4 462 נכסי מגורים — ירידה של 41,7% לעומת יוני ו-22,6% פחות מיולי 2025.
השווי הכולל של עסקאות המגורים שנרשמו ירד ב-44,6% בחישוב חודשי ל-HK$41,9 מיליארד, ונמוך ב-9,6% מהנתון המקביל אשתקד. בכלל שוק הנדל״ן, כולל נכסים שאינם למגורים, נרשמו 6 715 חוזים בשווי כולל של HK$51,7 מיליארד.
כאן חשוב להבין את המתודולוגיה. רשם המקרקעין מאפשר להגיש מסמכים בתוך 30 יום מביצוע העסקה, ולכן נתוני הרישום של יולי משקפים במידה רבה חוזים שנחתמו מוקדם יותר. הרשם עצמו מזהיר מפורשות כי הנתונים החודשיים מתייחסים בדרך כלל לעסקאות של החודש הקודם. הבהרה זו מופיעה בסטטיסטיקה הרשמית של יולי Land Registry statistics for July.
לפיכך, אין לפרש את הירידה של 41,7% כקריסה מיידית של הביקוש דווקא ביולי. עם זאת, היקף השינוי מאשרר התקררות ניכרת בפעילות לאחר אביב ותחילת קיץ חזקים במיוחד.
שוק חודש יוני היה פעיל בהרבה
הניגוד בולט במיוחד בהשוואה ליוני. באותו חודש הוגשו לרישום חוזים עבור 7 650 נכסי מגורים — עלייה של 7,2% לעומת מאי ו-28,5% יותר מיוני 2025. שוויים הכולל הגיע ל-HK$75,6 מיליארד, גידול של 15,3% בחישוב חודשי ו-23,8% לעומת התקופה המקבילה אשתקד. עבור כל סוגי הנדל״ן נרשמו ביוני 9 434 חוזים בשווי HK$82,8 מיליארד.
כך, נתוני יולי הגיעו לאחר חודש פעיל במיוחד. עובדה זו הופכת את הירידה באחוזים לחדה עוד יותר ומצביעה על כך שחלק מהתיקון נובע מבסיס השוואה גבוה.
המחצית הראשונה של השנה בנדל״ן של הונג קונג הייתה חזקה
אם בוחנים תקופה רחבה יותר, התמונה נראית יציבה בהרבה. בין ינואר ליוני 2026 התקבלו ברשם המקרקעין 49 955 חוזי מכר עבור כל סוגי המבנים. מדובר בעלייה של 35,6% לעומת השנה הקודמת וב-13,9% יותר מהמחצית השנייה של 2025.
השווי הכולל של חוזים אלה הגיע ל-HK$410,29 מיליארד, גידול של 48,1% ו-21,7% בהתאמה. אלה נתונים עבור כלל הנדל״ן הרשום ולא רק למגזר המגורים, ולכן לא ניתן להשוותם ישירות למספר הדירות. עם זאת, הם מאשרים את ההתעוררות הכללית של השוק במחצית הראשונה של השנה. הנתונים פורסמו על ידי ממשלת הונג קונג.
על רקע זה, יולי נראה כרגע יותר כהפוגה חדה לאחר מחצית שנה פעילה מאשר תחילתו המוכחת של מיתון ממושך חדש.
רוכשים מסין היבשתית תמכו בשוק
מקור ביקוש מרכזי בתקופת ההתאוששות היו קונים מסין היבשתית. בשלושת החודשים שהסתיימו במרץ 2026, הם היו אחראים לכמחצית משווי המכירות של דירות מקבלן בהונג קונג.
בלומברג מקשרת את היחלשות הביקוש שבאה לאחר מכן למספר גורמים במקביל: תיקון בשוק המניות והידוק הפיקוח של הרשויות בסין היבשתית על תנועות הון לחו״ל. הסוכנות מצטטת גם הערכה של Centaline Property, הצופה היחלשות נוספת במספר העסקאות הכולל באוגוסט בשל התנהגות זהירה יותר של הרוכשים.
עבור הונג קונג, התלות בביקוש מסוג זה חשובה במיוחד: שינוי בכללים החוצי-גבולות מסוגל להשפיע לא רק על שוק היוקרה, אלא גם על מכירות פרויקטים חדשים בכללותם.
הרוכשים הסינים בולטים במיוחד בפלח היוקרה
בנדל״ן היוקרתי ריכוז הביקוש אף גבוה יותר. ברבעון השני היוו רוכשים מסין היבשתית כמחצית מהעסקאות בשווי של מעל HK$100 מיליון, וחלקם במכירות של דירות יוקרה מקבלן הגיע ל-60%–70%.
במקביל, הפעילות במגזר עצמו רשמה ירידה: מספר העסקאות היקרות ירד מ-70 ברבעון הראשון ל-48 ברבעון השני, ושווין ירד מ-HK$12,56 מיליארד ל-HK$8,76 מיליארד. למרות הירידה במחזור, מדד הנכסים הגדולים בשטח של 160 מ״ר ומעלה עלה ברבעון השני בכ-2%, ומתחילת השנה — ב-3,9%. הערכה זו מובאת על ידי CBRE Hong Kong בדוח Hong Kong Real Estate Market Q2 2026.
מצב זה הופך את פלח היוקרה להטרוגני: היצע מוגבל תומך במחירים, אך היקף המכירות תלוי במידה רבה יותר ברוכשים אמידים ובהון חוצה-גבולות.
שכירות הדירות בהונג קונג שברה שיא חדש
שוקי הרכישה והשכירות נעו ביולי לכיוונים מנוגדים. בעוד מדד מחירי הדירות ירד, מדד דמי השכירות עלה בכ-0,8% לשיא חסר תקדים של 207,4 נקודות.
זה היה חודש תשיעי ברציפות של עליות. מתחילת 2026 התייקרה השכירות בכ-3,4%, ובחישוב שנתי — בכ-5,1%. פער כזה בין רכישה לשכירות מצביע על כך שהביקוש למגורים כשירות נותר גבוה, גם אם קונים פוטנציאליים הפכו לזהירים יותר.
עבור משקיעים, עליית דמי השכירות לצד התייצבות או ירידה בשווי הנכסים עשויה לשפר בהדרגה את התשואה ברוטו. אך התוצאה בפועל תלויה במחיר הרכישה, עלויות האחזקה, מיסים, תנאי המימון ותקופות שבהן הנכס עומד ריק.
היצע גבוה מגביל עליית מחירים מהירה
גורם נוסף הוא מלאי הדירות החדשות. בסוף מרץ 2026 הוערך ההיצע הפוטנציאלי של דיור פרטי מקבלן לשלוש עד ארבע השנים הבאות בכ-101 אלף נכסים. נתון זה כולל דירות שלא נמכרו בפרויקטים מוכנים, דיור בבנייה שטרם שווק ודירות על קרקעות שבהן הבנייה עשויה להתחיל.
במהלך הרבעון הצטמצם המלאי בכ-3,000 יחידות הודות למכירות מוגברות, אך הממשלה המשיכה להגדיר אותו כגבוה יחסית.
אותו דוח רשמי מראה כי מדד הנגישות לרכישת דירה הורע: תשלום המשכנתא המשוער עבור דירה בשטח 45 מ״ר עמד על כ-61% מההכנסה החציונית של משק בית, לעומת ממוצע ארוך טווח של 57% בשנים 2006–2025. החישוב מניח הלוואה בשיעור 70% משווי הנכס לתקופה של 20 שנה. הדוח הממשלתי First Quarter Economic Report 2026 מבהיר גם כי מדד מחירי הדיור המשמש בו מתייחס לעסקאות בשוק היד שנייה.
מלאי גבוה של דירות מקבלן מגדיל את אפשרויות הבחירה של הרוכשים ומגביל את יכולת היזמים להעלות מחירים במהירות, במיוחד אם קצב המכירות מאיט.
המס על הדירות היקרות ביותר הועלה
בשנת 2026 העלו הרשויות במקביל את המיסוי על העסקאות היקרות ביותר. החל מ-26 בפברואר חל מדרג חדש של מס בולים לפי שווי (Ad Valorem Stamp Duty) — מס ששיעורו נקבע לפי שווי הנדל״ן — על נכסי מגורים בשווי של מעל HK$100 מיליון.
עבור נכסים בשווי של בין HK$100 מיליון ל-HK$109,574 מיליון חל חישוב מעבר עם הקלה חלקית, ובשווי של מ-HK$109,574 מיליון ומעלה מגיע השיעור ל-6,5%. בעבר עמד המס המרבי על 4,25%. עבור דירות בשווי של HK$21,739 מיליון עד HK$100 מיליון נותר המס ברמה של 4,25%.
ההעלאה משפיעה על נתח שוק קטן: בעת אישור השינוי העריכו הרשויות את שיעור העסקאות הללו בכ-0,3% מכלל פעולות הדיור.
רוב המגבלות הקודמות בוטלו כבר בשנת 2024
צעד המס הנוכחי אינו מהווה חזרה למערכת המגבלות הקודמת על הרוכשים. החל מ-28 בפברואר 2024 ביטלה הונג קונג את כל הצעדים לניהול הביקוש בנדל״ן למגורים שהיו בתוקף, לרבות מס בולים מיוחד, מס בולים לרוכשים ומס מוגדל עבור קטגוריות מסוימות של קונים.
ההחלטה התקבלה לאחר שנים של ירידות בשוק, כאשר הרשויות קבעו כי המגבלות הקודמות אינן נחוצות עוד.
לכן, המדיניות הנוכחית ממוקדת יותר: סל המגבלות הרחב בוטל, אך עבור נכסי סופר-יוקרה הונהג שיעור מס מוגדל נפרד.
המחירים נותרים נמוכים משיא שנת 2021
למרות העלייה המהירה בחודשים האחרונים, השוק טרם התאושש לשיאיו הקודמים. בשנת 2025 עלו המחירים בכ-3,3%, ורשמו עלייה שנתית ראשונה מאז 2021. קודם לכן ירד שווי הדיור בכמעט 30% משיאו ההיסטורי.
מדד יולי 2026 נותר נמוך בכחמישית מרמת השיא של ספטמבר 2021. רויטרס קישרה את הירידה הרב-שנתית הקודמת לריביות משכנתא גבוהות, תנאים כלכליים חלשים וירידה בביקוש, בעוד שההתאוששות ב-2025 יוחסה בין היתר להורדות ריבית ולצמצום עודפי ההיצע.
זהו הבדל מהותי עבור המשקיע: השוק אמנם זינק משמעותית משפל העבר הקרוב, אך נותר פער ניכר מהשיאים הנומינליים של תקופת המימון הזול.
שוק הדיור בהונג קונג עובר למגמה מתונה יותר
לאחר עליית מחירים של 7,3% בתוך שבעה חודשים בלבד, המגמה להמשך הופכת לפחות חד-משמעית. השוק נתמך במקביל בשיאי שכירות, זרימת קונים בעלי אמצעים וצמצום חלק מההיצע שלא נמכר. לחצים נוצרים בשל מחירי דיור גבוהים ביחס להכנסות, מלאי גדול של נכסים חדשים, תנודתיות בשווקים הפיננסיים ואי-ודאות סביב תנועות הון מסין היבשתית.
אדי קווק מ-CBRE צופה פוטנציאל מוגבל להמשך עליות המחירים בטווח הקצר ומעבר של השוק להתייצבות. הוא מעריך גם אפשרות לירידה במכירות דירות מקבלן במחצית השנייה של 2026.
ירידה חודשית בודדת של 0,46% אינה מעידה כשלעצמה על מחזור ירידות חדש. לשם הסקת מסקנה כזו יידרש רצף ירידות מחירים ממושך על פני מספר חודשים, במקביל להיחלשות הביקוש ושוק השכירות.
כפי שמדווחים מומחי International Investment, האות המרכזי מנתוני יולי אינו נעוץ בירידת המחירים בשיעור 0,46%, אלא בפער שנפער בין שוק הרכישה לשוק השכירות. מספר חוזי המגורים שהוגשו לרישום צנח ביותר מ-40% לעומת יוני, בעוד שדמי השכירות רשמו שיא חדש. נתון זה מוכיח כי הצורך במגורים נותר בעינו, אך הרוכשים נוקטים זהירות רבה יותר כלפי השקעות גדולות. עבור המשקיעים, השוק הופך תלוי יותר ויותר במגזר הספציפי: שוק שכירות צומח תומך בנכסים מניבים, בעוד שדירות מקבלן ודיור יוקרה תלויים יותר בהון חוצה-גבולות ובמדיניות של סין היבשתית. לאחר עליית מחירים של 7,3% בשבעה חודשים, התייצבות מתונה נראית טבעית, ומלאי של כ-101 אלף דירות פוטנציאליות חדשות מגביל את הסיבות לצפות לעלייה מהירה דומה במחצית השנייה של השנה.
קבלו ייעוץ בנושא השקעות נדל״ן ממומחי International Investment