







 სტანდარტული აპარტამენტებიდან პრემიუმ კლასის რეზიდენციებამდე-როგორ იცვლება აჭარაში უძრავი ქონების ბაზარზე ტენდენციები?
 Alta Banka-ს კრახი სერბეთში: რა ბედი ეწევა რუსი მეანაბრეების ფულს
 Covivio Hotels-ის შემოსავალი ცხრა თვეში 4,7%-ით გაიზარდა
 ლიეტუვაში ბინების ფასების ზრდა დაჩქარდა
 საერთაშორისო შემოსავლები რეკორდულ ნიშნულზეა, უცხოური ბარათებით ოპერაციები კი 31%-ით გაიზარდა - როგორია ტურისტული აქტივობის ეკონომიკური შედეგები საქართველოში, ბოლო წლებსა და თვეებში
 ნორვეგიის ნავთობის ფონდი ევროპის საწყობებში €1,5 მლრდ-ის ინვესტიციას განახორციელებს
ჰონგ-კონგში საცხოვრებელ უძრავ ქონებაზე ფასების ზრდა შეწყდა
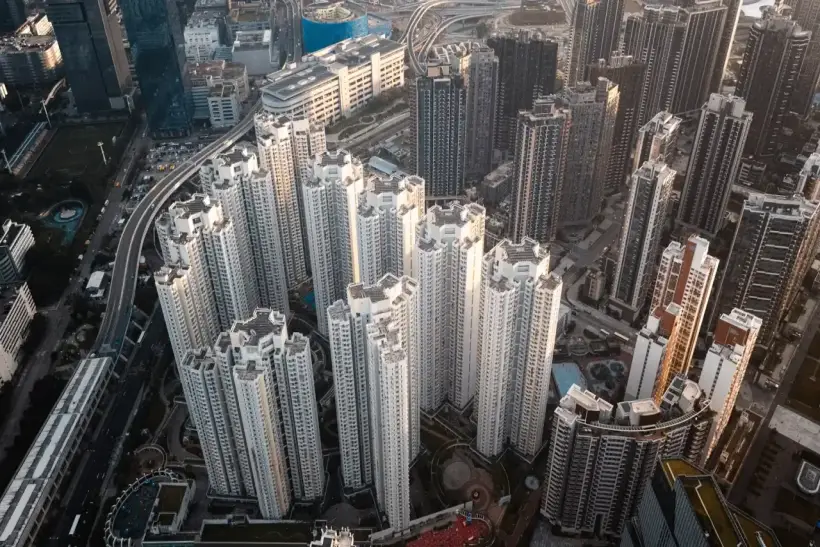
ჰონგ-კონგში კერძო საცხოვრებელ უძრავ ქონებაზე ფასები 2026 წლის ივლისში, უწყვეტი 13-თვიანი ზრდის შემდეგ, პირველად შემცირდა. ოფიციალური ინდექსი თვის განმავლობაში 0,46%-ით, 321,5 პუნქტამდე დაეცა, თუმცა წლის დასაწყისიდან უძრავი ქონება კვლავ 7,3%-ით ძვირია, ხოლო წლიურ ჭრილში — 11,6%-ით. ფასების კორექცია რეგისტრირებული გარიგებების რაოდენობის გაცილებით მკვეთრ შემცირებას დაემთხვა, მაშინ როცა ქირის საფასურმა ზრდა განაგრძო და ისტორიული მაქსიმუმი განაახლა.
ჰონგ-კონგში საცხოვრებლის ფასები 13-თვიანი ზრდის შემდეგ შემცირდა
კერძო საცხოვრებლის ფასების ინდექსი ივლისში 321,5 პუნქტამდე დაეცა, რამაც ივნისთან შედარებით 0,46%-იანი კლება შეადგინა. ივლისის შემცირებამ დაასრულა ზრდის 13-თვიანი სერია — ყველაზე ხანგრძლივი 2018 წლის შემდეგ. ამასთან, იანვარ-ივლისში ფასები 7,3%-ით გაიზარდა, ხოლო 2025 წლის ივლისთან შედარებით — 11,6%-ით. ივნისის ზრდა გადახედვის შემდეგ დაახლოებით 0,2%-ად შეფასდა. უახლესი მაჩვენებლები ჰონგ-კონგის სახელმწიფო უწყებამ გამოაქვეყნა, რომელიც უძრავი ქონების სტატისტიკაზეა პასუხისმგებელი, ხოლო ივლისის ინდექსის დინამიკა RTHK-მ დაადასტურა.
კლება მცირე აღმოჩნდა წინა აღდგენით პერიოდთან შედარებით. 2025 წლის მარტის მინიმუმიდან ფასები დაახლოებით 12,8%-ით გაიზარდა, თუმცა მაინც საგრძნობლად დაბალი რჩება 2021 წლის პიკურ მაჩვენებელზე. ამიტომ ზრდის ბოლო ეტაპმა უფრო წინა ვარდნის ნაწილი აანაზღაურა, ვიდრე ბაზარი ისტორიულ მაქსიმუმებზე დააბრუნა.
მცირე ბინები უფრო მეტად გაიაფდა, ვიდრე დიდი ფართები
კორექცია შეეხო ზომითი კატეგორიების უმრავლესობას. 100 კვ. მ-ზე ნაკლები ფართობის მცირე და საშუალო ბინების ღირებულება თვეში 0,46%-ით შემცირდა, ხოლო 100 კვ. მ და მეტი ფართობის ობიექტების — დაახლოებით 0,31%-ით.
ყველაზე შესამჩნევი ვარდნა დაფიქსირდა 40-დან 69,9 კვ. მ-მდე ფართობის ბინებზე — დაახლოებით 0,57%. 70-დან 99,9 კვ. მ-მდე ფართობის ობიექტები დაახლოებით 0,55%-ით გაიაფდა, 40 კვ. მ-მდე ბინები — 0,35%-ით, ხოლო 100-დან 159,9 კვ. მ-მდე ობიექტები — 0,38%-ით. ყველაზე დიდი, 160 კვ. მ-ზე მეტი ფართობის ბინების ღირებულება პრაქტიკულად არ შეცვლილა. უახლესი მონაცემების დეტალურ ანალიზს აქვეყნებს Hong Kong Commercial Daily.
ეს დინამიკა არ მიუთითებს მყიდველების მკვეთრ გადინებაზე რომელიმე კონკრეტული სეგმენტიდან. უფრო მეტად, ფასების ხანგრძლივი მატების შემდეგ ბაზარი ერთდროულად შენელდა თითქმის ყველა მასობრივ კატეგორიაში.
ჰონგ-კონგში საცხოვრებლის გაყიდვები 40%-ზე მეტით დაეცა
ფასებზე გაცილებით ძლიერად შეიცვალა რეგისტრირებული გარიგებების რაოდენობა. ივლისში მიწის რეესტრმა მიიღო ნასყიდობის ხელშეკრულებები 4 462 საცხოვრებელ ობიექტზე — 41,7%-ით ნაკლები ივნისთან შედარებით და 22,6%-ით ნაკლები 2025 წლის ივლისთან შედარებით.
რეგისტრირებული საცხოვრებელი გარიგებების ჯამური ღირებულება თვეში 44,6%-ით, HK$41,9 მილიარდამდე შემცირდა და შარშანდელ მაჩვენებელზე 9,6%-ით დაბალი აღმოჩნდა. მთლიანი უძრავი ქონებისთვის, არასაცხოვრებელი ობიექტების ჩათვლით, დარეგისტრირდა 6 715 ხელშეკრულება საერთო ღირებულებით HK$51,7 მილიარდი.
აქ მნიშვნელოვანია მეთოდოლოგია. მიწის რეესტრი დოკუმენტების წარდგენის საშუალებას გარიგების განხორციელებიდან 30 დღის განმავლობაში იძლევა, ამიტომ ივლისის სარეგისტრაციო სტატისტიკა მნიშვნელოვანწილად ასახავს მანამდე დადებულ ხელშეკრულებებს. თავად რეესტრი პირდაპირ აფრთხილებს, რომ ყოველთვიური მონაცემები, როგორც წესი, წინა თვის გარიგებებს ეხება. ეს დაზუსტება მოცემულია ივლისის ოფიციალურ სტატისტიკაში Land Registry statistics for July.
ამიტომ 41,7%-იანი ვარდნა ავტომატურად არ შეიძლება განიმარტოს, როგორც მოთხოვნის მომენტალური ჩამოშლა უშუალოდ ივლისში. მიუხედავად ამისა, ცვლილების მასშტაბი ადასტურებს აქტივობის შესამჩნევ გაგრილებას ძლიერი გაზაფხულისა და ზაფხულის დასაწყისის შემდეგ.
ივნისის ბაზარი გაცილებით აქტიური იყო
კონტრასტი განსაკუთრებით თვალშისაცემია ივნისთან შედარებისას. მაშინ რეგისტრაციაზე შევიდა ხელშეკრულებები 7 650 საცხოვრებელ ობიექტზე — 7,2%-ით მეტი მაისთან შედარებით და 28,5%-ით მეტი 2025 წლის ივნისთან შედარებით. მათი საერთო ღირებულება HK$75,6 მილიარდს მიაღწია, რაც თვეში 15,3%-იან, ხოლო წლიურ ჭრილში 23,8%-იან ზრდას წარმოადგენდა. უძრავი ქონების ყველა ტიპისთვის ივნისში დარეგისტრირდა 9 434 ხელშეკრულება HK$82,8 მილიარდის ღირებულებით.
ამრიგად, ივლისის სტატისტიკა მოჰყვა უკიდურესად აქტიურ თვეს. ეს პროცენტულ ვარდნას განსაკუთრებით მკვეთრს ხდის და ერთდროულად ნიშნავს, რომ კორექციის ნაწილი შედარების მაღალი ბაზით აიხსნება.
პირველი ნახევარწელიწადი ჰონგ-კონგის უძრავი ქონებისთვის ძლიერი იყო
თუ დაკვირვების პერიოდს გავაფართოებთ, სურათი საგრძნობლად უფრო სტაბილურად გამოიყურება. 2026 წლის იანვარ-ივნისში მიწის რეესტრმა ყველა ტიპის შენობაზე მიიღო 49 955 ნასყიდობის ხელშეკრულება. ეს 35,6%-ით მეტია წინა წლის ანალოგიურ პერიოდთან შედარებით და 13,9%-ით მეტი 2025 წლის მეორე ნახევარზე.
ასეთი ხელშეკრულებების ჯამურმა ღირებულებამ HK$410,29 მილიარდს მიაღწია, რაც შესაბამისად 48,1%-იან და 21,7%-იან მატებას ნიშნავს. ეს არის მონაცემები მთლიან რეგისტრირებულ უძრავ ქონებაზე და არა მხოლოდ საცხოვრებელ სექტორზე, ამიტომ მათი პირდაპირ შედარება ბინების რაოდენობასთან არ შეიძლება. თუმცა, ისინი ადასტურებენ ბაზრის საერთო გამოცოცხლებას წლის პირველ ნახევარში. მაჩვენებლები ჰონგ-კონგის მთავრობამ გამოაქვეყნა.
ამ ფონზე ივლისი ჯერჯერობით უფრო მკვეთრ პაუზას ჰგავს აქტიური ნახევარწლის შემდეგ, ვიდრე ახალი ხანგრძლივი ვარდნის დადასტურებულ დაწყებას.
მატერიკული ჩინეთის მყიდველები ბაზარს მხარს უჭერდნენ
აღდგენის პერიოდში მოთხოვნის მნიშვნელოვან წყაროს მატერიკული ჩინეთიდან შემოსული მყიდველები წარმოადგენდნენ. 2026 წლის მარტის ჩათვლით სამი თვის განმავლობაში მათზე მოდიოდა ჰონგ-კონგში ახალაშენებული საცხოვრებლის გაყიდვების ღირებულების თითქმის ნახევარი.
Bloomberg მოთხოვნის შემდგომ შესუსტებას ერთდროულად რამდენიმე ფაქტორს უკავშირებს: საფონდო ბაზრის კორექციას და მატერიკული ჩინეთის ხელისუფლების მხრიდან კაპიტალის საზღვარგარეთ გადინებაზე კონტროლის გამკაცრებას. სააგენტოს ასევე მოჰყავს Centaline Property-ის შეფასება, რომელიც მყიდველების უფრო ფრთხილი ქცევის გამო აგვისტოში გარიგებების საერთო რაოდენობის შემდგომ შესუსტებას ელის.
ჰონგ-კონგისთვის ასეთ მოთხოვნაზე დამოკიდებულება განსაკუთრებით მნიშვნელოვანია: ტრანსსასაზღვრო წესების ცვლილებას შეუძლია გავლენა მოახდინოს არა მხოლოდ ელიტურ ბაზარზე, არამედ ზოგადად ახალი პროექტების გაყიდვებზეც.
ჩინელი მყიდველები განსაკუთრებით აქტიურები არიან ელიტურ სეგმენტში
ძვირადღირებულ უძრავ ქონებაში მოთხოვნის კონცენტრაცია კიდევ უფრო მაღალია. მეორე კვარტალში მატერიკული ჩინეთის მყიდველებმა უზრუნველყვეს HK$100 მილიონზე მეტი ღირებულების გარიგებების დაახლოებით ნახევარი, ხოლო მათი წილი ახალი ელიტური საცხოვრებლის გაყიდვებში 60–70%-ს აღწევდა.
ამავდროულად, აქტივობა თავად სეგმენტში შემცირდა: ძვირადღირებული გარიგებების რაოდენობა პირველ კვარტალში არსებული 70-დან მეორე კვარტალში 48-მდე შემცირდა, ხოლო მათი ღირებულება — HK$12,56 მილიარდიდან HK$8,76 მილიარდამდე. ბრუნვის შემცირების მიუხედავად, 160 კვ. მ-ზე მეტი ფართობის დიდი ობიექტების ინდექსი მეორე კვარტალში დაახლოებით 2%-ით გაიზარდა, ხოლო წლის დასაწყისიდან — 3,9%-ით. ამ შეფასებას CBRE Hong Kong აქვეყნებს ანგარიშში Hong Kong Real Estate Market Q2 2026.
ეს ელიტურ სექტორს არაერთგვაროვანს ხდის: შეზღუდული მიწოდება მხარს უჭერს ფასებს, თუმცა გაყიდვების მოცულობა უფრო ძლიერადაა დამოკიდებული შეძლებულ მყიდველებსა და ტრანსსასაზღვრო კაპიტალზე.
ჰონგ-კონგში ბინების ქირამ რეკორდი განაახლა
ყიდვა-გაყიდვისა და გაქირავების ბაზრები ივლისში სხვადასხვა მიმართულებით მოძრაობდა. სანამ საცხოვრებლის ღირებულების ინდექსი მცირდებოდა, ქირის განაკვეთების ინდექსი დაახლოებით 0,8%-ით გაიზარდა და რეკორდულ 207,4 პუნქტს მიაღწია.
ეს იყო ზრდის ზედიზედ მეცხრე თვე. 2026 წლის დასაწყისიდან ქირა დაახლოებით 3,4%-ით გაძვირდა, ხოლო წლიურ ჭრილში — დაახლოებით 5,1%-ით. მსგავსი განსხვავება გაყიდვებსა და გაქირავებას შორის მიუთითებს, რომ მოთხოვნა საცხოვრებელზე, როგორც მომსახურებაზე, კვლავ მაღალია, მაშინაც კი, როდესაც პოტენციური მყიდველები უფრო ფრთხილები გახდნენ.
ინვესტორებისთვის ქირის განაკვეთების ზრდამ ობიექტების ღირებულების სტაბილიზაციის ან შემცირების ფონზე შესაძლოა ეტაპობრივად გააუმჯობესოს მთლიანი შემოსავლიანობა. თუმცა ფაქტობრივი შედეგი დამოკიდებულია შეძენის ფასზე, შენახვის ხარჯებზე, გადასახადებზე, დაფინანსების პირობებსა და უძრავი ქონების მოცდენის პერიოდზე.
მაღალი მიწოდება ფასების სწრაფ ზრდას ზღუდავს
კიდევ ერთი ფაქტორია ახალი ბინების მარაგი. 2026 წლის მარტის ბოლოს კერძო ახალი საცხოვრებლის პოტენციური მიწოდება მომდევნო სამი-ოთხი წლის განმავლობაში დაახლოებით 101 ათას ობიექტად ფასდებოდა. ეს მაჩვენებელი მოიცავს დასრულებულ პროექტებში გაუყიდავ ბინებს, მშენებარე, ჯერ გაუყიდავ საცხოვრებელს და იმ ნაკვეთებზე არსებულ ბინებს, სადაც მშენებლობა შესაძლოა დაიწყოს.
კვარტალის განმავლობაში მარაგი უფრო აქტიური გაყიდვების წყალობით დაახლოებით 3 ათასი ერთეულით შემცირდა, თუმცა მთავრობა მას კვლავ შედარებით მაღალ მაჩვენებლად აფასებდა.
იგივე ოფიციალური ანგარიში აჩვენებს, რომ საცხოვრებლის შეძენის ხელმისაწვდომობის ინდექსი გაუარესდა: 45 კვ. მ ფართობის ბინის საპროგნოზო იპოთეკური გადასახადი საოჯახო მეურნეობის მედიანური შემოსავლის დაახლოებით 61%-ს შეადგენდა, 2006–2025 წლების გრძელვადიანი საშუალო 57%-ის წინააღმდეგ. გაანგარიშება გულისხმობს სესხს ობიექტის ღირებულების 70%-ზე, 20 წლის ვადით. სამთავრობო First Quarter Economic Report 2026 ასევე აზუსტებს, რომ მასში გამოყენებული საცხოვრებლის ფასების ინდექსი ეხება მეორად ბაზარზე განხორციელებულ გარიგებებს.
ახალაშენებული ობიექტების მაღალი მარაგი ზრდის არჩევანს მყიდველებისთვის და ზღუდავს დეველოპერების შესაძლებლობას სწრაფად გაზარდონ ფასები, განსაკუთრებით იმ შემთხვევაში, თუ გაყიდვები შენელდება.
ყველაზე ძვირადღირებულ ბინებზე გადასახადი გაიზარდა
2026 წელს ხელისუფლებამ ერთდროულად გაზარდა ყველაზე ძვირადღირებული გარიგებების დაბეგვრა. 26 თებერვლიდან HK$100 მილიონზე ძვირ საცხოვრებელზე მოქმედებს ადვალორული საგერბო გადასახადის ახალი შკალა — გადასახადი, რომლის ოდენობაც უძრავი ქონების ღირებულებაზეა დამოკიდებული.
HK$100 მილიონიდან HK$109,574 მილიონამდე ღირებულების ობიექტებზე მოქმედებს გარდამავალი გაანგარიშება ნაწილობრივი შეღავათით, ხოლო HK$109,574 მილიონიდან და მეტი ღირებულებისას განაკვეთი 6,5%-ს აღწევს. მანამდე ზედა განაკვეთი 4,25%-ს შეადგენდა. HK$21,739 მილიონიდან HK$100 მილიონამდე ღირებულების საცხოვრებელზე ის კვლავ 4,25%-ის დონეზე რჩება.
ეს ზრდა ბაზრის მცირე ნაწილს ეხება: ცვლილების მიღებისას ხელისუფლება ასეთი გარიგებების წილს საცხოვრებელი ოპერაციების საერთო რაოდენობის დაახლოებით 0,3%-ად აფასებდა.
ადრინდელი შეზღუდვების უმეტესობა ჯერ კიდევ 2024 წელს გაუქმდა
ამჟამინდელი საგადასახადო ზომა არ ნიშნავს მყიდველებისთვის ძველ შემზღუდველ სისტემაზე დაბრუნებას. 2024 წლის 28 თებერვლიდან ჰონგ-კონგმა გააუქმა საცხოვრებელ უძრავ ქონებაზე მოთხოვნის მართვის ყველა მაშინდელი ზომა, მათ შორის სპეციალური საგერბო გადასახადი, მყიდველის გადასახადი და გაზრდილი განაკვეთი მყიდველთა გარკვეული კატეგორიებისთვის.
გადაწყვეტილება მიღებულ იქნა ბაზრის მრავალწლიანი ვარდნის შემდეგ, როდესაც ხელისუფლებამ ძველი შეზღუდვები აღარ ჩათვალა აუცილებლად.
ამჟამინდელი პოლიტიკა ამიტომ უფრო წერტილოვანია: შეზღუდვების ფართო სპექტრი მოხსნილია, მაგრამ ზეძვირადღირებული ობიექტებისთვის შემოღებულია ცალკე გაზრდილი საგადასახადო განაკვეთი.
ფასები 2021 წლის მაქსიმუმზე დაბალი რჩება
ბოლო თვეების სწრაფი ზრდის მიუხედავად, ბაზარი წინა სიმაღლეებამდე ჯერ არ აღდგენილა. 2025 წელს ფასები დაახლოებით 3,3%-ით გაიზარდა, რითაც 2021 წლის შემდეგ პირველი წლიური ზრდა აჩვენა. მანამდე საცხოვრებლის ღირებულება ისტორიული მაქსიმუმიდან თითქმის 30%-ით იყო შემცირებული.
2026 წლის ივლისის ინდექსი 2021 წლის სექტემბრის მაქსიმუმზე დაახლოებით ერთი მეხუთედით დაბალი რჩება. Reuters წინა მრავალწლიან ვარდნას მაღალ იპოთეკურ განაკვეთებს, სუსტ ეკონომიკურ კონიუნქტურას და მოთხოვნის შემცირებას უკავშირებდა, ხოლო 2025 წლის აღდგენას — მათ შორის საპროცენტო განაკვეთების შემცირებასა და ჭარბი მიწოდების შეკვეცას.
ეს მნიშვნელოვანი განსხვავებაა ინვესტორისთვის: ბაზარმა უკვე საგრძნობლად მოიმატა ბოლოდროინდელი მინიმუმიდან, თუმცა იაფი დაფინანსების პერიოდის ნომინალურ რეკორდებამდე კვლავ მნიშვნელოვანი სხვაობა რჩება.
ჰონგ-კონგის საცხოვრებელი ბაზარი უფრო ზომიერ დინამიკაზე გადადის
სულ რაღაც შვიდ თვეში ფასების 7,3%-იანი ზრდის შემდეგ, შემდგომი მოძრაობა ნაკლებად ერთმნიშვნელოვანი ხდება. ბაზარს ერთდროულად მხარს უჭერს რეკორდული ქირა, შეძლებული მყიდველების შემოდინება და გაუყიდავი მიწოდების ნაწილის შემცირება. ზეწოლას ქმნის საცხოვრებლის მაღალი ღირებულება შემოსავლებთან შედარებით, ახალი ობიექტების დიდი მარაგი, ფინანსური ბაზრების არასტაბილურობა და გაურკვევლობა მატერიკული ჩინეთიდან კაპიტალის მოძრაობის გარშემო.
ედი კვოკი CBRE-დან მოკლევადიან პერსპექტივაში ფასების შემდგომი ზრდის შეზღუდულ პოტენციალს და ბაზრის კონსოლიდაციაზე გადასვლას ელის. ის ასევე დასაშვებად მიიჩნევს ახალაშენებული ობიექტების გაყიდვების შემცირებას 2026 წლის მეორე ნახევარში.
ერთი თვის 0,46%-იანი კლება თავისთავად არ იძლევა ვარდნის ახალ ციკლზე საუბრის საფუძველს. ასეთი დასკვნისთვის საჭირო იქნებოდა ფასების სტაბილური კლება რამდენიმე თვის განმავლობაში, მოთხოვნისა და გაქირავების ბაზრის ერთდროულ შესუსტებასთან ერთად.
როგორც International Investment-ის ექსპერტები იტყობინებიან, ივლისის სტატისტიკის მთავარი სიგნალი იმდენად ფასების 0,46%-იან ვარდნაში არ მდგომარეობს, რამდენადაც ყიდვა-გაყიდვასა და გაქირავებას შორის არსებულ სხვაობაში. რეგისტრაციაზე შესული საცხოვრებელი ხელშეკრულებების რაოდენობა ივნისთან შედარებით 40%-ზე მეტით შემცირდა, მაშინ როცა ქირის განაკვეთებმა ახალ მაქსიმუმს მიაღწია. ეს აჩვენებს, რომ საცხოვრებელზე მოთხოვნა შენარჩუნებულია, თუმცა მყიდველები უფრო ფრთხილად ეკიდებიან მსხვილ დაბანდებებს. ინვესტორებისთვის ბაზარი სულ უფრო მეტად ხდება დამოკიდებული კონკრეტულ სეგმენტზე: მზარდი ქირა მხარს უჭერს შემოსავლიან უძრავ ქონებას, მაშინ როცა ახალაშენებული და ელიტური საცხოვრებელი უფრო მეტად არის დამოკიდებული ტრანსსასაზღვრო კაპიტალსა და მატერიკული ჩინეთის პოლიტიკაზე. შვიდ თვეში ფასების 7,3%-იანი ზრდის შემდეგ, ზომიერი კონსოლიდაცია ლოგიკურად გამოიყურება, ხოლო დაახლოებით 101 ათასი პოტენციური ახალი ბინის მარაგი ზღუდავს მოლოდინს წლის მეორე ნახევარში ასეთივე სწრაფი ზრდის განმეორების შესახებ.
მიიღეთ კონსულტაცია უძრავ ქონებაში ინვესტიციების შესახებ International Investment-ის ექსპერტებისგან