













הון עתק משנה את מודל הבנייה למגורים
משקיעים גדולים נכנסים יותר ויותר לתחום הבנייה למגורים באירופה באמצעות שותפויות עם יזמים ופלטפורמות ייעודיות. באוקטובר 2026 הודיעו Culmia ו-Cross Ocean על כוונתן להשקיע €400 מיליון ב-900 דירות במדריד, בעוד Hines ו-Vastint רכשו שטח תעשייתי לשעבר בדיסלדורף עבור רובע חדש בהיקף של כ-1,700 דירות. בבריטניה מפתחת CBRE Investment Management יחד עם Moda Living פלטפורמה לבתים להשכרה עם הון התחלתי של £400 מיליון. העסקאות נבדלות במבנה שלהן, אך המשותף להן הוא העניין של המשקיעים בפרויקטים עתידיים, בקרקעות ובניהול מקצועי.
מתווה כזה מעניק גישה למספר נכסים במקביל ומאפשר לחלק את האחריות על ההשקעות והבנייה. עם זאת, העלייה במספר הפלטפורמות אינה מעידה על זניחת נכסים מניבים מוכנים. משקיעים ממשיכים לרכוש באופן פעיל תיקי נכסים מושכרים קיימים. כדי להעריך את המגמה החדשה חשוב להבדיל בין כספים שכבר הושקעו בנכסים לבין תקציבים מוצהרים, פוטנציאל תכנוני והכנסות עתידיות.
הון מוסדי, יזמים מקומיים ושכונות מגורים באירופה. איור מערכתי מקורי מאת International Investment.
מדריד: €400 מיליון ל-900 דירות
Culmia הספרדית חתמה ב-15 באוקטובר על ברית עם חברת ההשקעות Cross Ocean. השותפים מקימים פלטפורמת השקעה משותפת בפרויקטי מגורים באזור מדריד. כמתחמי ההתנעה צוינו Valdecarros במדריד ו-Retamar de la Huerta באלקורקון, שבהם מתוכננות יחד 900 דירות. תקציב ההשקעה הכולל המשוער עומד על €400 מיליון.
Cross Ocean תחזיק ב-90% מהמיזם המשותף, ו-Culmia ב-10%. ניהול המחזור המלא יישאר בידי היזם הספרדי: מאיתור פרויקטים והכנה תכנונית ועד ליווי הנדסי, בנייה ומכירות. בדיוק משום כך העסקה מייצגת: משקיע בינלאומי מגייס צוות מקומי שמסוגל לעבוד מול קרקעות, היתרי בנייה ורוכשים. אין לגזור בהכרח את יחסי הבעלות מיחסי ההון שהוזרם בפועל מתוך €400 המיליון: מבנה המימון המפורט לא פורסם.
Culmia מגדירה את השותפות כפלטפורמה ולא כבנייה חד-פעמית של שני בניינים. אם היישום יוכתר בהצלחה, המתחמים הראשונים יוכלו לשמש בסיס להשקעות משותפות נוספות. אולם התקציב שהוכרז עדיין אינו מהווה הוכחה לניצול בפועל של כל הכספים, ו-900 הדירות המתוכננות אינן מספר היחידות שכבר נבנו או נמכרו. המידע מטעם הצדדים אינו מאפשר לקבוע כי כל הדיור מיועד להשכרה.
דיסלדורף: מאזור תעשייה לרובע מגורים חדש
קבוצת Hines והיזם האירופי Vastint הודיעו ב-14 באוקטובר על רכישת שטח Glasmacherviertel בדיסלדורף-גרסהיים. בעבר פעל כאן מפעל זכוכית, והמתחם בגודל של כ-193 אלף מ״ר עמד ללא שימוש תקופה ממושכת. השותפים מתכננים רובע עם 1,600–1,800 דירות, שטחי מסחר ותשתיות קהילתיות. הקונספט הראשוני כולל כ-210 אלף מ״ר של שטח כולל, שלפחות 80% ממנו מיועדים למגורים.
המוכרת הייתה LEG Immobilien, ועסקאות הקרקע נחתמו ב-13 באוקטובר. Vastint דיווחה כי היא בעלת השליטה במיזם המשותף. בניגוד למבנה במדריד, כאן חוברות שתי חברות בינלאומיות בעלות צוותי פיתוח וניסיון בהתחדשות עירונית ושינוי ייעוד מתחמים. התנאים הפיננסיים של הרכישה לא נחשפו, ולכן לא ניתן להשוות פרויקט זה ל-€400 המיליון במדריד לפי שווי העסקה.
הבדל נוסף הוא מחזור תכנוני ממושך. מספר הדירות ומאפייני הרובע נותרים בגדר תוכנית, והחלטות קונקרטיות ידרשו אישורים. במתחמים מסוג זה המשקיע אינו רוכש תזרים שכירות מוכן, אלא את הזכות לפתח רובע עתידי לצד תשתיות והתחייבויות לפיתוח השטח. הרווח תלוי בעלויות העבודות, בלוחות הזמנים לקבלת היתרים, בשלביות הבנייה ובביקוש לדירות.
בריטניה: הון זורם לפלטפורמת בתים להשכרה
הדוגמה הבריטית היא הקרובה ביותר למודל של ״קרן לצד מפעיל מקומי״. במאי 2026 הכריזה CBRE Investment Management על אסטרטגיה ייעודית של single-family housing ושותפות בלעדית עם Moda Living. לצורך ההשקה הוקצה הון זמין של £400 מיליון. Moda משתתפת בהון עצמי, וקבוצת Caddick שלה מחזיקה בבנק קרקעות של יותר מ-25 אלף מגרשים. היעד ארוך הטווח הוא הגדלת שווי הפלטפורמה ל-£2 מיליארד.
במתווה זה היזם והמפעיל מטפלים בנכסים החל מהבנייה ועד לניהול השוכרים, בעוד המשקיע מעמיד הון ארוך טווח ומשמעת השקעתית. £400 מיליון הם המשאב ההתחלתי של הפלטפורמה, ולא הוצאות מאושרות על בנייה שהושלמה. גם את בנק הקרקעות של Caddick לא ניתן להגדיר כ-25 אלף בתים ממומנים או כאלה שכבר נמצאים בבנייה על ידי CBRE IM.
בבריטניה פועל גם סוג נוסף של שותפות. Legal & General וארגון הדיור Hyde הקימו מבנה של 50/50, שהחל מתיק של יותר מאלף יחידות דיור ציבורי ובר-השגה. כאן המפעיל המקומי אחראי על הניהול, בעוד ההון המוסדי מכוון לתזרים מזומנים ארוך טווח. מודל זה שונה לחלוטין ממכירת דירות חדשות לקונים פרטיים במדריד.
שלוש עסקאות — מודלים עסקיים שונים
שותפות כשלעצמה אינה קובעת את התשואה העתידית. במדריד שלבי המפתח הם ייזום ומכירת הדירות; בדיסלדורף — שינוי ייעוד של מתחם ענק; ובבריטניה — הקמה ותפעול של דיור להשכרה. נוח להשוות ביניהם לפי חלוקת התפקידים ולא לפי היקף ההשקעות המוצהר.
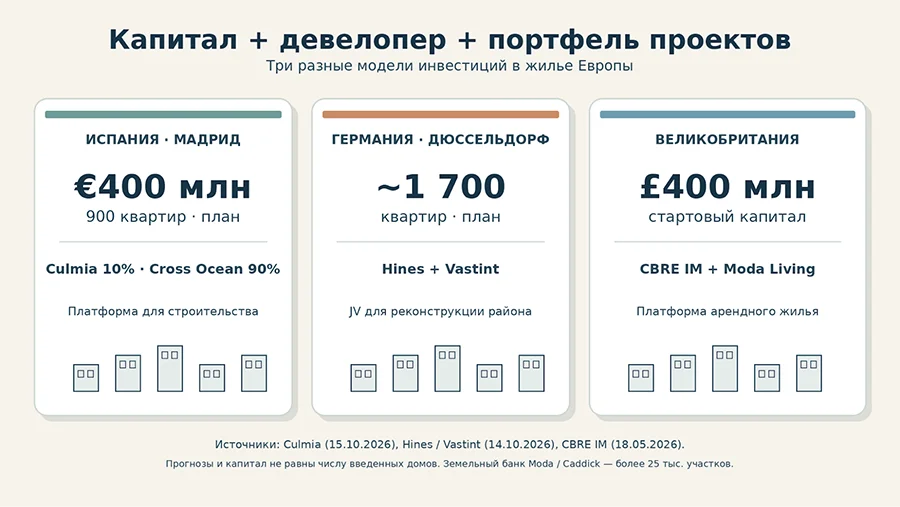
שלושה מודלים של השקעה בנדל״ן למגורים. הנתונים מתייחסים לסוגי מדדים שונים: תקציב משוער, תוכנית בינוי והון התחלתי זמין. מקורות: Culmia, Hines, Vastint, CBRE IM.
|
שוק |
שותפים והיקף |
מה יש לקחת בחשבון |
|
מדריד |
Culmia / Cross Ocean; €400 מיליון; 900 דירות |
תוכנית השקעה, לא הוצאות |
|
דיסלדורף |
Hines / Vastint; 1,600–1,800 דירות |
מחיר הקרקע לא נחשף |
|
בריטניה |
CBRE IM / Moda; £400 מיליון הון זמין |
אינו מספר הבתים המוכנים |
השוואה מטעם מערכת International Investment על בסיס תנאי השותפויות שפורסמו. תוכניות בנייה אינן שוות ערך למסירת יחידות דיור.
מדוע קרנות זקוקות לפלטפורמה ולא לבניין בודד
משקיע שרוכש בניין מגורים מוכן מקבל תזרים מזומנים קיים והיסטוריית הוצאות ברורה. לפלטפורמה יש מערך הזדמנויות שונה: גישה למגרשים חדשים, צוות בעל מומחיות ברישוי ובבנייה, סטנדרטים אחידים לפרויקטים ומפעיל שיכול לנהל מספר רב של בתים. ההון מושקע בהדרגה, ואת תוצאותיהם של מספר מתחמים ניתן לבחון במסגרת אסטרטגיה כוללת.
JV מסייע לחלק תחומי אחריות. שותף אחד אחראי על החלטת ההשקעה וניהול הסיכונים, והאחר — על הקרקע, התכנון, הקבלנים, השיווק או ניהול השוכרים. לצד זאת, מיזם משותף אינו מבטל את סיכוני הבנייה: עיכובים בהיתרים, התייקרות עלויות קבלניות או ירידה במכירות פוגעים בשני הצדדים. שיעור האחזקות בהון אינו מפרט מי מעמיד את המימון הבנקאי, כיצד מחושבים דמי הניהול של המפעיל ובאיזה סדר עדיפויות מחולקים הרווחים.
לפי מחקר פברואר של JLL EMEA Living Market Perspectives, השקעותיהם של משקיעים זרים במגזר הנדל״ן למגורים באירופה צמחו בשנת 2025 בקצב מהיר יותר מההשקעות המקומיות: 55% לעומת 2%. JLL מצביעה על התאוששות בעסקאות גדולות ועל השקעות בחברות ובפלטפורמות. אולם במקביל תיעדה החברה ירידה של 22% בהשקעות בפרויקטים הממומנים טרם סיום הבנייה במהלך שנת 2025. במילים אחרות, משקיעים מוסדיים מחפשים קנה מידה, אך אינם ששים לקחת על עצמם את מלוא סיכון הבנייה.
תיקי השכרה מוכנים נותרים מבוקשים
השוק הבריטי ממחיש מדוע מעבר גורף ל-JV אינו תיאור מדויק של המציאות. Savills העריכה את ההשקעות ב-build-to-rent בין ינואר לספטמבר 2026 בכ-£4.2 מיליארד — שיא לתקופה זו. מימון פיתוח וייזום היווה 36% מכלל הנפח. רכישות גדולות של מתחמים פעילים נותרות חלק מרכזי בשוק, שכן הן מאפשרות לקבל תשלומי שכירות ללא המתנה לסיום עבודות הבנייה.
בשוק זה, פלטפורמות ונכסים קיימים משלימים אלה את אלה. רכישת תיק קיים מעניקה קנה מידה מיידי, ואילו השקעה בבנק קרקעות ובייזום מאפשרת ליצור מלאי עתידי של נכסים לפי סטנדרט עצמאי. הבחירה תלויה בעלות הכניסה, בתשואה הנדרשת, באפשרויות המימון באשראי ובנכונות להמתין עד לסיום הבנייה.
ספרד: מחסור בדיור אינו מבטל סיכונים משפטיים
הפרויקט במדריד יוצא לשוק המתאפיין במחסור חריף בדיור, אך הגידול בביקוש אינו מבטיח רווח זהה לכל השחקנים. International Investment ניתחה בעבר את הצמצום בהיצע השכירות בספרד בשיעור של 61% מאז שנת 2020 על פי מדגם מודעות של Idealista. זהו מדד להיצע במודעות בלבד, ולא היעלמות של 61% מהדירות הקיימות. עבור היזמים הוא מסמן לחץ בשוק, אך אינו מחליף תחשיב של מכירות בפועל או הכנסות משכירות.
בנוסף, בספרד משתנים חוקי השכירות והפעילות של בעלי נכסים גדולים. עבור פלטפורמות חדשות מדובר בסיכון משפטי ייעודי: יש להגדיר מראש את ייעוד הדירות הסופי, משך ההחזקה והמכירה, המגבלות החלות וההוצאות האפשריות. השלכה ישירה של נתוני התשואה של מלאי שכירות פעיל על פלטפורמת ייזום חדשה עלולה להתברר כטעות.
גרמניה: ההון חוזר מהר יותר מהבנייה
שוק המגורים בגרמניה מספק תמרור אזהרה נוסף. בסקירת International Investment על תשעת החודשים הראשונים של 2026 דווח על עסקאות נדל״ן למגורים בהיקף של כמעט €5.9 מיליארד. מרבית הנפח ברבעון השלישי נרשם בעסקאות תיקי נכסים, וכ-89% מההשקעות הופנו לנכסים קיימים. עובדה זו מסבירה מדוע רכישת שטח גדולה להקמת רובע חדש מעוררת עניין, אך עדיין אינה משקפת את המבנה השכיח של כלל ההשקעות.
מכירת שטח מפעל הזכוכית לשעבר ל-Hines ו-Vastint מדגימה הימור על מחזור ארוך טווח של יצירת ערך. היא עשויה להצליח בתנאים של מימון זמין, אכלוס הדרגתי וביקוש יציב. עלויות טיהור ופיתוח קרקע תעשייתית, לצד תשתיות תחבורתיות וציבוריות, דורשות בחינה נפרדת. נתונים על הרווח מהשקעה זו טרם פורסמו.
מה ישתנה עבור מחירי הדיור
שותפויות מסוגלות להחזיר למסלול פרויקטים שליזם יחיד קשה לממן אותם בעצמו. הדבר מגדיל פוטנציאלית את ההיצע בטווח הארוך, אך לא ניתן למדוד את ההשפעה לפי מספר הדירות בהודעה לעיתונות: הבנייה עלולה להידחות, להצטמצם או להתחלק לשלבים. ניתוח רחב יותר של המחסור בדיור באירופה מראה כי הביקוש וההיצע מגיבים במהירויות שונות לשינויים בריביות ובעלויות הבנייה.
עבור הרוכש הפרטי, כניסתה של קרן גדולה אינה מבטיחה בהכרח הוזלה של הדירה. בפרויקטים למכירה מה שקובע הוא המחיר הסופי והתחרות בין היזמים; בפרויקטים להשכרה — מחירי השכירות הנגישים והרגולציה. הון מוסדי מסייע בהנעת תהליכי הבנייה, אך אינו פותר בכוחות עצמו את סוגיית מחירי הקרקע ורמת ההכנסה של האוכלוסייה.
אילו סיכונים יש לבדוק לפני השקעה
הבדיקה המרכזית נוגעת למצב האמיתי של ה-pipeline: מי הבעלים של הקרקע, האם התקבלו היתרים, האם הובטחה אספקת חשמל ותשתיות, אילו שלבים זוכים למימון, וכמה נכסים נמכרו או הושכרו מראש. לא פחות חשובים הם החלקים וזכויות השותפים, ערבויות להשלמת הבנייה, תנאי החוב, תגמול המפעיל ואפשרויות היציאה מהפרויקט.
על המשקיע להבחין גם בין היקף ההתחייבויות המוצהרות, ההון שהושקע, שווי התיק וההכנסות הסופיות האפשריות. פלטפורמה עם בנק קרקעות לאלפי מגרשים אינה שקולה לאלפי בתים מוכנים. צוות מקומי חזק עשוי להאיץ את הביצוע, אך התוצאה הפיננסית מוכרעת על ידי מחיר הכניסה, לוחות הזמנים, עלויות הבנייה והביקוש לדיור.
הדוגמאות ממדריד, דיסלדורף ובריטניה ממחישות את התרחבות מודל ההשקעה בדיור האירופי. יתרונו נעוץ ביכולת לשלב בין הון, מומחיות יזמית וזרימה שוטפת של פרויקטים. חסרונו טמון בתלות במחזורי בנייה ארוכים ובחוקים המקומיים. משום כך, עבור המשקיע שוויים של בית מוכן ושל גישה לפלטפורמה נותרים שני אתגרים פיננסיים שונים לחלוטין.
קבלו ייעוץ בנושא השקעות נדל״ן ממומחי International Investment
FAQ
מהו מיזם משותף (JV) בבנייה למגורים?
זהו מבנה שבו שני שותפים או יותר מחזיקים במשותף בפרויקט או בפלטפורמה ומחלקים ביניהם את הסיכונים, הניהול והתוצאות העתידיות בהתאם להסכם. שיעורי הבעלות אינם בהכרח שווים להשקעות בפועל.
מדוע קרנות משקיעות בפלטפורמות מגורים?
פלטפורמה מעניקה גישה למספר פרויקטים, מגרשים, צוות ייזום וניהול תפעולי. היא מאפשרת לבנות תיק נכסים בהדרגה, אך דורשת בקרה קפדנית על סיכוני הבנייה והמימון.
כמה משקיעות Culmia ו-Cross Ocean במדריד?
הצדדים הצהירו על השקעות משוערות של €400 מיליון בפרויקטים בהיקף כולל של 900 דירות. Cross Ocean מקבלת 90% מהמיזם המשותף, ו-Culmia מחזיקה ב-10% ומשמשת כיזם.
כמה יחידות דיור יבנו Hines ו-Vastint בדיסלדורף?
במתחם התעשייתי לשעבר בשטח של כ-193 אלף מ״ר מתוכננות 1,600–1,800 דירות. לוחות הזמנים, המאפיינים הסופיים והבנייה תלויים בקבלת אישורים.
מה המשמעות של פלטפורמת ההשקעות של CBRE IM ו-Moda Living?
זוהי אסטרטגיה בריטית לפיתוח ותפעול בתים להשכרה עם הון זמין התחלתי של £400 מיליון. השותפות נשענת על צוות הייזום של Moda ובנק הקרקעות של קבוצת Caddick, אך אין מדובר ב-25 אלף בתים בנויים.
האם מיזמי JV יחליפו את רכישת הבניינים המוכנים?
לא. הקרנות ממשיכות לרכוש תיקי נכסים מניבים קיימים. בנייה משותפת משלימה גישה זו ומציעה פרופיל שונה של סיכון ותשואה.