







 Covivio Hotels-ის შემოსავალი ცხრა თვეში 4,7%-ით გაიზარდა
 ლიეტუვაში ბინების ფასების ზრდა დაჩქარდა
 საერთაშორისო შემოსავლები რეკორდულ ნიშნულზეა, უცხოური ბარათებით ოპერაციები კი 31%-ით გაიზარდა - როგორია ტურისტული აქტივობის ეკონომიკური შედეგები საქართველოში, ბოლო წლებსა და თვეებში
 ნორვეგიის ნავთობის ფონდი ევროპის საწყობებში €1,5 მლრდ-ის ინვესტიციას განახორციელებს
 ბაზრების ვარდნა 30 ოქტომბერს: დაიცავს თუ არა კაპიტალს ბრენდული სასტუმროები
 თბილისში საცხოვრებელი უძრავი ქონება წლიურად 5.9%-ით გაძვირდა
დიდი კაპიტალი საცხოვრებელი მშენებლობის მოდელს ცვლის
მსხვილი ინვესტორები ევროპულ საცხოვრებელ მშენებლობაში სულ უფრო ხშირად შედიან დეველოპერებთან პარტნიორობისა და სპეციალური პლატფორმების მეშვეობით. 2026 წლის ოქტომბერში Culmia-მ და Cross Ocean-მა გამოაცხადეს მადრიდში 900 ბინაში €400 მლნ-ის დაბანდების გეგმების შესახებ, ხოლო Hines-მა და Vastint-მა დიუსელდორფში შეიძინეს ყოფილი სამრეწველო ტერიტორია დაახლოებით 1 700 ბინისგან შემდგარი ახალი უბნისთვის. დიდ ბრიტანეთში CBRE Investment Management-ი Moda Living-თან ერთად ავითარებს გასაქირავებელი სახლების პლატფორმას £400 მლნ სასტარტო კაპიტალით. გარიგებები სტრუქტურით განსხვავდება, თუმცა მათ აერთიანებს ინვესტორების ინტერესი მომავალი პროექტების, მიწისა და პროფესიული მართვის მიმართ.
ეს სქემა ერთდროულად რამდენიმე ობიექტზე წვდომის საშუალებას იძლევა და ინვესტიციებსა და მშენებლობაზე პასუხისმგებლობის განაწილებას უზრუნველყოფს. თუმცა პლატფორმების რაოდენობის ზრდა არ ნიშნავს მზა შემოსავლიან სახლებზე უარის თქმას. ინვესტორები აქტიურად განაგრძობენ მოქმედი საიჯარო პორტფელების ყიდვას. ახალი ტენდენციის შესაფასებლად მნიშვნელოვანია ობიექტებში უკვე დაბანდებული თანხების გამიჯვნა გამოცხადებული ბიუჯეტებისგან, საპროექტო პოტენციალისა და მომავალი ამონაგებისგან.
ინსტიტუციური კაპიტალი, ლოკალური დეველოპერები და ევროპის საცხოვრებელი კვარტალები. International Investment-ის საავტორო სარედაქციო ილუსტრაცია.
მადრიდი: €400 მლნ 900 ბინაზე
ესპანურმა Culmia-მ 15 ოქტომბერს ალიანსი გააფორმა საინვესტიციო კომპანია Cross Ocean-თან. პარტნიორები ქმნიან მადრიდის რეგიონის საცხოვრებელ პროექტებში ერთობლივი ინვესტირების პლატფორმას. სასტარტო ლოკაციებად დასახელდა Valdecarros-ი მადრიდში და Retamar de la Huerta ალკორკონში, სადაც ჯამში 900 ბინა იგეგმება. მთლიანი სავარაუდო საინვესტიციო ბიუჯეტი შეადგენს €400 მლნ-ს.
Cross Ocean მიიღებს ერთობლივ საწარმოში 90%-იან წილს, Culmia — 10%-ს. მთელი ციკლის მართვა ესპანურ დეველოპერს დარჩება: პროექტების მოძიებიდან და ქალაქგეგმარებითი მომზადებიდან დაწყებული, ტექნიკური მხარდაჭერით, მშენებლობითა და გაყიდვებით დამთავრებული. სწორედ ამიტომ არის ეს გარიგება საჩვენებელი: საერთაშორისო ინვესტორს შემოჰყავს ადგილობრივი გუნდი, რომელსაც შეუძლია მუშაობა მიწასთან, ნებართვებთან და მყიდველებთან. მფლობელობის პროპორციები ავტომატურად არ უნდა ჩაითვალოს შეტანილი €400 მლნ-ის პროპორციებად: დაფინანსების დეტალური სქემა გამოქვეყნებული არ არის.
Culmia აღწერს პარტნიორობას როგორც პლატფორმას და არა როგორც ორი სახლის ერთჯერად მშენებლობას. წარმატებული განხორციელების შემთხვევაში, პირველი ნაკვეთები შეიძლება გახდეს ახალი ერთობლივი დაბანდებების საფუძველი. თუმცა გამოცხადებული ბიუჯეტი ჯერ კიდევ არ ადასტურებს ყველა სახსრის ფაქტობრივ ათვისებას, ხოლო 900 დაგეგმილი ბინა არ არის უკვე აშენებული ან გაყიდული ობიექტების რაოდენობა. მხარეთა მასალები არ იძლევა იმის მტკიცების საფუძველს, რომ მთელი საცხოვრებელი გაქირავებისთვისაა განკუთვნილი.
დიუსელდორფი: სამრეწველო ზონიდან — ახალი საცხოვრებელი უბანი
Hines-ის ჯგუფმა და ევროპულმა დეველოპერმა Vastint-მა 14 ოქტომბერს გამოაცხადეს დიუსელდორფ-გერესჰაიმში Glasmacherviertel-ის ტერიტორიის შეძენის შესახებ. მანამდე აქ მინის ქარხანა ფუნქციონირებდა, დაახლოებით 193 ათასი მ² ფართობის ლოკაცია კი დიდი ხნის განმავლობაში გამოუყენებელი რჩებოდა. პარტნიორები გეგმავენ უბანს 1 600–1 800 ბინით, სავაჭრო ფართებითა და სოციალური ინფრასტრუქტურით. წინასწარი კონცეფცია ითვალისწინებს დაახლოებით 210 ათას მ² საერთო ფართობს, რომლის არანაკლებ 80% საცხოვრებელზე უნდა მოდიოდეს.
გამყიდველი იყო LEG Immobilien-ი, მიწის გარიგებები კი 13 ოქტომბერს გაფორმდა. Vastint-მა განაცხადა, რომ JV-ის მაჟორიტარი მონაწილეა. მადრიდული კონსტრუქციისგან განსხვავებით, აქ ერთიანდება ორი საერთაშორისო კომპანია დეველოპერული გუნდებითა და ტერიტორიების გარდაქმნის გამოცდილებით. შესყიდვის ფინანსური პირობები არ გასაჯაროებულა, ამიტომ ამ პროექტის შედარება მადრიდის €400 მლნ-თან გარიგების ღირებულებით არ შეიძლება.
კიდევ ერთი განსხვავებაა ხანგრძლივი ქალაქგეგმარებითი ციკლი. ბინების რაოდენობა და უბნის პარამეტრები გეგმად რჩება, კონკრეტული გადაწყვეტილებები კი შეთანხმებებს მოითხოვს. ასეთ ლოკაციებზე ინვესტორი ყიდულობს არა მზა საიჯარო ნაკადს, არამედ მომავალი კვარტალის განხორციელების უფლებას ინფრასტრუქტურასთან და ტერიტორიის წინაშე ვალდებულებებთან ერთად. მოგება დამოკიდებულია სამუშაოების ღირებულებაზე, ნებართვების ვადებზე, მშენებლობის რიგითობასა და ბინებზე მოთხოვნაზე.
დიდი ბრიტანეთი: კაპიტალი გასაქირავებელი სახლების პლატფორმაში მიდის
ბრიტანული მაგალითი ყველაზე ახლოსაა მოდელთან „ფონდი პლუს ლოკალური ოპერატორი“. 2026 წლის მაისში CBRE Investment Management-მა გამოაცხადა single-family housing-ის ცალკეული სტრატეგიისა და Moda Living-თან ექსკლუზიური პარტნიორობის შესახებ. დასაწყებად გამოყოფილია £400 მლნ ხელმისაწვდომი კაპიტალი. Moda მონაწილეობს საკუთარი სახსრებით, ხოლო მისი Caddick-ის ჯგუფი აკონტროლებს 25 ათასზე მეტი ნაკვეთისგან შემდგარ მიწის ბანკს. გრძელვადიანი მიზანია პლატფორმის ღირებულების £2 მლრდ-მდე გაზრდა.
ამ სქემაში დეველოპერი და ოპერატორი მუშაობენ ობიექტებთან მშენებლობიდან დამქირავებლების მართვამდე, ხოლო ინვესტორი უზრუნველყოფს გრძელვადიან კაპიტალსა და საინვესტიციო დისციპლინას. £400 მლნ არის პლატფორმის სასტარტო რესურსი და არა დასრულებულ მშენებლობაზე დადასტურებული ხარჯები. Caddick-ის მიწის ბანკიც არ შეიძლება ჩაითვალოს CBRE IM-ის მიერ დაფინანსებულ ან უკვე მშენებარე 25 ათას სახლად.
დიდ ბრიტანეთში მოქმედებს პარტნიორობის კიდევ ერთი სახესხვაობა. Legal & General-მა და საბინაო ასოციაცია Hyde-მა შექმნეს 50/50 სტრუქტურა, რომელიც დაიწყო სოციალური და ხელმისაწვდომი საცხოვრებლის ათასზე მეტი ერთეულისგან შემდგარი პორტფელით. აქ ადგილობრივი ოპერატორი პასუხისმგებელია მართვაზე, ხოლო ინსტიტუციური კაპიტალი ორიენტირებულია გრძელვადიან ფულად ნაკადზე. ეს მოდელი განსხვავდება მადრიდში კერძო მყიდველებზე ახალი ბინების გაყიდვისგან.
სამი გარიგება — განსხვავებული ბიზნეს-მოდელები
პარტნიორობა თავისთავად არ განსაზღვრავს მომავალ შემოსავლიანობას. მადრიდში საკვანძო ეტაპებია დეველოპმენტი და ბინების რეალიზაცია; დიუსელდორფში — დიდი ტერიტორიის ტრანსფორმაცია; დიდ ბრიტანეთში — გასაქირავებელი საცხოვრებლის შექმნა და ექსპლუატაცია. მათი შედარება მოსახერხებელია ფუნქციების განაწილების მიხედვით და არა გაცხადებული ინვესტიციების ოდენობით.
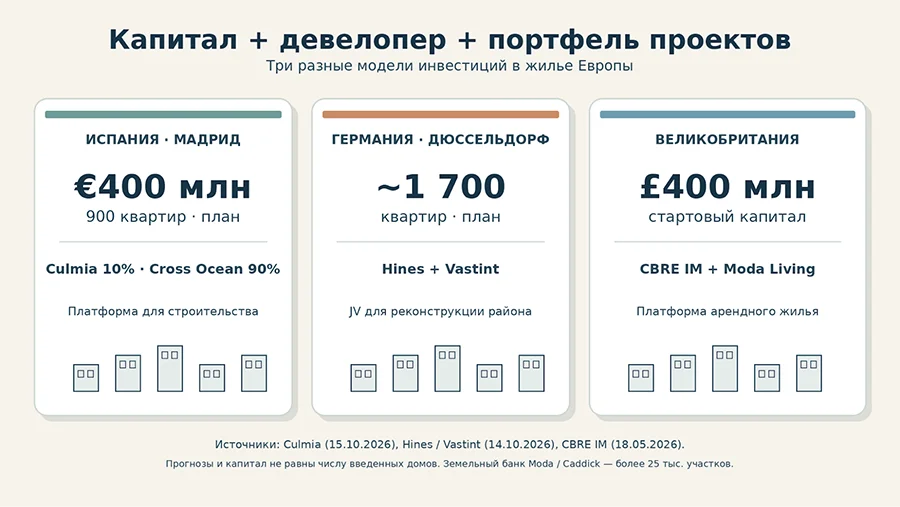
საცხოვრებელ უძრავ ქონებაში ინვესტირების სამი მოდელი. ციფრები ეხება სხვადასხვა ტიპის მაჩვენებლებს: სავარაუდო ბიუჯეტს, განაშენიანების გეგმას და ხელმისაწვდომ სასტარტო კაპიტალს. წყაროები: Culmia, Hines, Vastint, CBRE IM.
|
ბაზარი |
პარტნიორები და მასშტაბი |
რა უნდა გავითვალისწინოთ |
|
მადრიდი |
Culmia / Cross Ocean; €400 მლნ; 900 ბინა |
ინვესტიციების გეგმა, არა ხარჯები |
|
დიუსელდორფი |
Hines / Vastint; 1 600–1 800 ბინა |
ნაკვეთის ფასი არ გახმაურებულა |
|
დიდი ბრიტანეთი |
CBRE IM / Moda; £400 მლნ ხელმისაწვდომი კაპიტალი |
არა მზა სახლების რაოდენობა |
International Investment-ის რედაქციის შედარება პარტნიორობების გამოცხადებული პირობების საფუძველზე. მშენებლობის გეგმები არ უდრის საცხოვრებლის ექსპლუატაციაში გაშვებას.
რატომ სჭირდებათ ფონდებს არა ერთი სახლი, არამედ პლატფორმა
ინვესტორი, რომელიც ყიდულობს მზა საცხოვრებელ სახლს, იღებს არსებულ ფულად ნაკადს და ხარჯების ნათელ ისტორიას. პლატფორმას აქვს შესაძლებლობების სხვა ნაკრები: წვდომა ახალ ნაკვეთებზე, გუნდი სანებართვო და სამშენებლო ექსპერტიზით, პროექტების ერთიანი სტანდარტები და ოპერატორი, რომელსაც შეუძლია სახლების დიდი რაოდენობის მართვა. კაპიტალის განთავსება თანმიმდევრულად ხდება, ხოლო რამდენიმე ლოკაციის შედეგები შეიძლება შეფასდეს საერთო სტრატეგიის ფარგლებში.
JV ეხმარება პასუხისმგებლობის ზონების განაწილებაში. ერთი პარტნიორი პასუხისმგებელია საინვესტიციო გადაწყვეტილებასა და რისკის კონტროლზე, მეორე — ნაკვეთზე, დაპროექტებაზე, კონტრაქტორებზე, მარკეტინგზე ან დამქირავებლების მართვაზე. ამასთან, ერთობლივი საწარმო არ ხსნის სამშენებლო რისკებს: ნებართვების შეფერხება, კონტრაქტორების ფასების ზრდა ან გაყიდვების ვარდნა ორივე მონაწილეს ეხება. კაპიტალის ფლობის პროცენტი არ ავლენს, ვინ გასცემს კრედიტებს, როგორ ერიცხება ანაზღაურება ოპერატორს და რა რიგითობით ნაწილდება მოგება.
JLL EMEA Living Market Perspectives-ის თებერვლის კვლევის თანახმად, უცხოელი ინვესტორების დაბანდებები ევროპულ საცხოვრებელ უძრავ ქონებაში 2025 წელს ადგილობრივებზე სწრაფად იზრდებოდა: 55% 2%-ის წინააღმდეგ. JLL გამოყოფს მსხვილი გარიგებების აღდგენას და კომპანიებსა და პლატფორმებში ინვესტიციებს. თუმცა ამავდროულად კომპანიამ დააფიქსირა მშენებლობის დასრულებამდე დაფინანსებულ პროექტებში დაბანდებების შემცირება 22%-ით 2025 წლის განმავლობაში. სხვა სიტყვებით რომ ვთქვათ, ინსტიტუციური ინვესტორები ეძებენ მასშტაბს, მაგრამ ყოველთვის მზად არ არიან აიღონ მთელი სამშენებლო რისკი.
მზა საიჯარო პორტფელები მოთხოვნადი რჩება
ბრიტანული ბაზარი აჩვენებს, თუ რატომ იქნებოდა არასწორი JV-ზე სრულ გადასვლაზე საუბარი. Savills-მა შეაფასა ინვესტიციები build-to-rent სექტორში 2026 წლის იანვარ-სექტემბერში დაახლოებით £4,2 მლრდ-ად — რაც რეკორდია ასეთი პერიოდისთვის. დეველოპმენტის დაფინანსებამ მთლიანი მოცულობის 36% შეადგინა. უკვე მოქმედი კომპლექსების მსხვილი შესყიდვები ბაზრის მნიშვნელოვან ნაწილად რჩება, რადგან იძლევა საიჯარო გადახდების მიღების საშუალებას მშენებლობის დასრულების ლოდინის გარეშე.
ამ ბაზარზე პლატფორმები და მზა აქტივები ერთმანეთს ავსებს. არსებული პორტფელის ყიდვა უზრუნველყოფს დაუყოვნებლივ მასშტაბს, ხოლო მიწის ბანკსა და დეველოპმენტში დაბანდებები საშუალებას იძლევა ჩამოყალიბდეს ობიექტების მომავალი მარაგი საკუთარი სტანდარტის მიხედვით. არჩევანი დამოკიდებულია შესვლის ღირებულებაზე, მოთხოვნილ შემოსავლიანობაზე, სასესხო დაფინანსების შესაძლებლობებსა და მშენებლობის დასრულების მოლოდინისთვის მზადყოფნაზე.
ესპანეთი: საცხოვრებლის დეფიციტი არ ხსნის სამართლებრივ რისკებს
მადრიდული პროექტი ბაზარზე საცხოვრებლის მწვავე დეფიციტის ფონზე გამოდის, თუმცა მოთხოვნის ზრდა ყველა მონაწილეს თანაბარ მოგებას არ გარანტირებს. International Investment-მა ადრე გააანალიზა ესპანეთში გაქირავების მიწოდების შემცირება 61%-ით 2020 წლიდან Idealista-ს განცხადებების შერჩევის მიხედვით. ეს არის მიწოდების მაჩვენებელი განცხადებებში და არა არსებული ბინების 61%-ის გაქრობა. დეველოპერებისთვის ეს მიუთითებს ბაზრის დაძაბულობაზე, თუმცა არ ცვლის ფაქტობრივი გაყიდვების ან საიჯარო ამონაგების გაანგარიშებას.
ესპანეთში გარდა ამისა იცვლება იჯარისა და მსხვილი მესაკუთრეების ოპერაციების წესები. ახალი პლატფორმებისთვის ეს ცალკე იურიდიული რისკია: წინასწარ უნდა განისაზღვროს ბინების საბოლოო ფორმატი, ფლობისა და გაყიდვის ვადები, მოქმედი შეზღუდვები და შესაძლო ხარჯები. მოქმედი საიჯარო ფონდის შემოსავლიანობის პირდაპირი გადატანა ახალ დეველოპერულ პლატფორმაზე შესაძლოა მცდარი აღმოჩნდეს.
გერმანია: კაპიტალი მშენებლობაზე სწრაფად ბრუნდება
გერმანიის საცხოვრებელი ბაზარი კიდევ ერთ გაფრთხილებას იძლევა. International Investment-ის მიმოხილვაში 2026 წლის პირველი ცხრა თვის შესახებ აღნიშნული იყო საცხოვრებელ უძრავ ქონებასთან დაკავშირებული თითქმის €5,9 მლრდ-ის გარიგებები. მესამე კვარტლის მოცულობის დიდი ნაწილი პორტფელებზე მოდიოდა, ხოლო ინვესტიციების დაახლოებით 89% — უკვე არსებულ ობიექტებზე. ეს ხსნის, თუ რატომ არის ახალი უბნისთვის განკუთვნილი ლოკაციის მსხვილი შესყიდვა საინტერესო, თუმცა ჯერ არ წარმოადგენს ყველა ინვესტიციის ტიპურ სტრუქტურას.
მინის ქარხნის ყოფილი ტერიტორიის გაყიდვა Hines-ისა და Vastint-ისთვის ღირებულების შექმნის ხანგრძლივ ციკლზე ფსონის დემონსტრირებაა. ის შეიძლება იყოს წარმატებული ხელმისაწვდომი დაფინანსების, ეტაპობრივი ექსპლუატაციისა და მდგრადი მოთხოვნის პირობებში. სამრეწველო მიწის გაწმენდისა და ათვისების, სატრანსპორტო და სოციალური ინფრასტრუქტურის ხარჯები ცალკე შეფასებას მოითხოვს. ამ გარიგების საინვესტიციო მოგების შესახებ მონაცემები ჯერჯერობით არ არსებობს.
რა შეიცვლება საცხოვრებლის ღირებულებისთვის
პარტნიორობებს შეუძლიათ სამუშაო პროცესში დააბრუნონ პროექტები, რომელთა დაფინანსებაც ერთ დეველოპერს უჭირს. ეს პოტენციურად ზრდის მიწოდებას გრძელვადიან პერიოდში, თუმცა ეფექტის გაზომვა პრესრელიზში მითითებული ბინების რაოდენობით შეუძლებელია: მშენებლობა შეიძლება გადაიდოს, შემცირდეს ან რიგებად დაიყოს. ევროპაში საცხოვრებლის დეფიციტის უფრო ფართო ანალიზი აჩვენებს, რომ მოთხოვნა და მიწოდება სხვადასხვა სისწრაფით რეაგირებს განაკვეთებისა და სამშენებლო ხარჯების ცვლილებაზე.
კერძო მყიდველისთვის მსხვილი ფონდის გამოჩენა ბინის ავტომატურ გაიაფებას არ ნიშნავს. გასაყიდ პროექტებში მნიშვნელოვანია საბოლოო ფასები და დეველოპერების კონკურენცია; გასაქირავებელ პროექტებში — საიჯარო ქირის ხელმისაწვდომობა და რეგულირება. ინსტიტუციური კაპიტალი მშენებლობის ორგანიზებას უწყობს ხელს, მაგრამ დამოუკიდებლად ვერ გადაწყვეტს მიწის ღირებულებისა და მოსახლეობის შემოსავლების პრობლემას.
რა რისკები უნდა შემოწმდეს ინვესტიციებამდე
მთავარი შემოწმება ეხება pipeline-ის რეალურ მდგომარეობას: ვის ეკუთვნის მიწა, მიღებულია თუ არა ნებართვები, უზრუნველყოფილია თუ არა ელექტრომომარაგება და ინფრასტრუქტურა, რომელი რიგები ფინანსდება, რამდენი ობიექტია წინასწარ გაყიდული ან გაქირავებული. არანაკლებ მნიშვნელოვანია პარტნიორების წილები და უფლებები, მშენებლობის დასრულების გარანტიები, ვალის პირობები, ოპერატორის ანაზღაურება და პროექტიდან გასვლის შესაძლებლობა.
ინვესტორმა ასევე უნდა განასხვავოს გამოცხადებული ვალდებულებების მოცულობა, დაბანდებული კაპიტალი, პორტფელის ღირებულება და შესაძლო საბოლოო ამონაგები. პლატფორმა ათასობით ნაკვეთისგან შემდგარი მიწის ბანკით არ უდრის ათასობით მზა სახლს. ძლიერ ლოკალურ გუნდს შეუძლია რეალიზაციის დაჩქარება, თუმცა ფინანსური შედეგი განისაზღვრება შესვლის ფასით, ვადებით, მშენებლობის ღირებულებითა და საცხოვრებელზე მოთხოვნით.
მადრიდის, დიუსელდორფისა და დიდი ბრიტანეთის მაგალითები აჩვენებს საინვესტიციო მოდელის გაფართოებას ევროპულ საცხოვრებელში. მისი უპირატესობაა კაპიტალის, დეველოპერული ექსპერტიზისა და პროექტების მუდმივი ნაკადის შეთავსების შესაძლებლობა. მისი შეზღუდვაა მშენებლობის ხანგრძლივ ციკლსა და ადგილობრივ წესებზე დამოკიდებულება. ამიტომ ინვესტორისთვის მზა სახლის ღირებულება და პლატფორმაზე წვდომის ღირებულება ორ განსხვავებულ ფინანსურ ამოცანად რჩება.
მიიღეთ კონსულტაცია უძრავ ქონებაში ინვესტიციების შესახებ International Investment-ის ექსპერტებისგან
FAQ
რა არის ერთობლივი საწარმო (JV) საცხოვრებელ მშენებლობაში?
ეს არის სტრუქტურა, რომელშიც ორი ან მეტი პარტნიორი ერთობლივად ფლობს პროექტს ან პლატფორმას და ანაწილებს რისკებს, მართვასა და მომავალ შედეგებს ხელშეკრულების შესაბამისად. მფლობელობის წილები ყოველთვის არ უდრის ფაქტობრივ შენატანებს.
რატომ აბანდებენ ფონდები საცხოვრებელ პლატფორმებში?
პლატფორმა უზრუნველყოფს წვდომას რამდენიმე პროექტზე, მიწის ნაკვეთებზე, დეველოპერულ გუნდსა და ოპერაციულ მართვაზე. ის პორტფელის ეტაპობრივად აგების საშუალებას იძლევა, მაგრამ მოითხოვს სამშენებლო და ფინანსური რისკების კონტროლს.
რამდენის ინვესტირებას ახდენენ Culmia და Cross Ocean მადრიდში?
მხარეებმა განაცხადეს სავარაუდო €400 მლნ ინვესტიციაზე პროექტებში, რომელთა საერთო მოცულობა 900 ბინაა. Cross Ocean იღებს JV-ის 90%-ს, Culmia — 10%-სა და დეველოპერის ფუნქციებს.
რამდენ საცხოვრებელს ააშენებენ Hines და Vastint დიუსელდორფში?
დაახლოებით 193 ათასი მ² ფართობის ყოფილ სამრეწველო ლოკაციაზე იგეგმება 1 600–1 800 ბინა. ვადები, საბოლოო პარამეტრები და მშენებლობა დამოკიდებულია შეთანხმებებზე.
რას ნიშნავს CBRE IM-ისა და Moda Living-ის საინვესტიციო პლატფორმა?
ეს არის ბრიტანული სტრატეგია გასაქირავებელი სახლების განვითარებისა და ექსპლუატაციისთვის £400 მლნ სასტარტო ხელმისაწვდომი კაპიტალით. პარტნიორობა ეყრდნობა Moda-ს დეველოპერულ გუნდსა და Caddick ჯგუფის მიწის ბანკს, თუმცა ეს არ არის 25 ათასი აშენებული სახლი.
ჩაანაცვლებს თუ არა JV მზა სახლების ყიდვას?
არა. ფონდები განაგრძობენ მოქმედი შემოსავლიანი პორტფელების ყიდვას. ერთობლივი მშენებლობა ავსებს ამ მიდგომას და პოტენციურად გვთავაზობს შემოსავლიანობისა და რისკის განსხვავებულ პროფილს.