





Из немецких фондов вывели €17,3 млрд
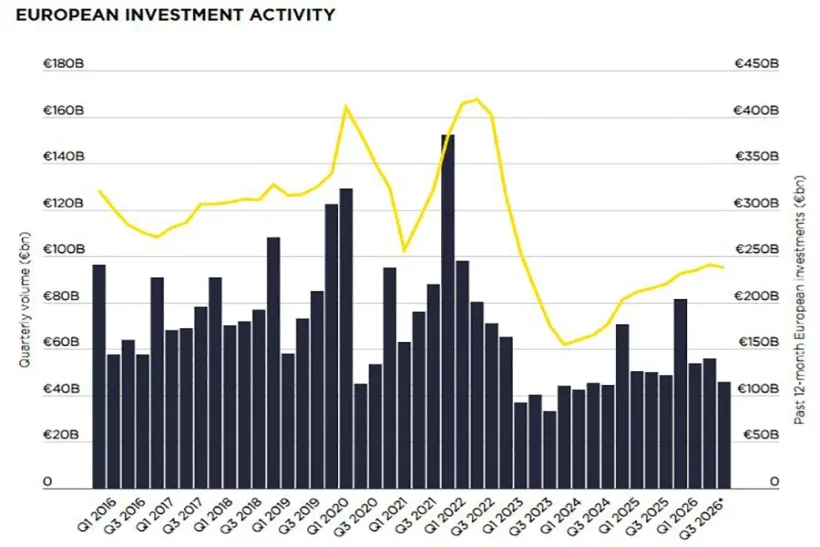
Немецкие открытые фонды недвижимости столкнулись с длительным оттоком капитала. По оценке Savills, с начала 2024 года инвесторы вывели из сектора около €17,3 млрд. Для рынка коммерческой недвижимости это важно не как уже состоявшаяся распродажа активов, а как источник будущего давления на ликвидность.
Savills ожидает, что фондам может потребоваться больше продаж для выполнения redemption requests и управления денежными резервами. Это способно увеличить предложение объектов для покупателей с доступным капиталом.
| Показатель | Значение | Интерпретация |
|---|---|---|
| Withdrawals | €17,3 млрд | С начала 2024; не asset sales |
| 9M Europe, Savills | ~€156 млрд | +4% г/г; preliminary |
| 2026 forecast | €248 млрд | ~+7% |
| 2027 forecast | €266 млрд | ~+7% |
| UK+Germany+France | −8% | 9M г/г по Savills |
Схема: давление ликвидности в немецких открытых фондах недвижимости. Источник: Savills European Investment Nowcast Q3 2026.
€17,3 млрд — это изъятия, а не продажи недвижимости
Главная ошибка в интерпретации этих данных — поставить знак равенства между withdrawals и asset disposals.
Инвестор забирает деньги из фонда, а управляющая компания сначала использует ликвидный резерв. Только если оттоки превышают доступные денежные средства и новые поступления, фонд вынужден продавать недвижимость или менять структуру портфеля.
Savills считает €17,3 млрд именно изъятиями инвесторов. Объем уже проданных активов из этой цифры вывести нельзя.
Для инвестора важен следующий этап: какие объекты управляющие будут готовы продавать, в какие сроки и с какой скидкой относительно прежних оценок.
Почему Германия оказалась под давлением
Германия входит в группу крупнейших европейских рынков, где инвестиционная активность восстанавливается медленнее.
По предварительной оценке Savills, совокупный объем инвестиций в Великобритании, Германии и Франции за первые девять месяцев 2026 года был примерно на 8% ниже прошлогоднего.
На уровне Европы картина лучше: Savills ожидает около €156 млрд за январь–сентябрь, +4% год к году. CEE растет примерно на 34%, Nordics — на 25%, Southern Europe — на 20%.
Это показывает, что проблема не в отсутствии капитала как такового. Он распределяется неравномерно и осторожнее относится к core markets, где цена активов и стоимость финансирования все еще сложно согласовать.
Мотивированный продавец — не distressed seller
Savills использует формулировку motivated opportunities. Для рынка это принципиально.
Фонд, которому нужна ликвидность, может согласиться продать качественный актив раньше, чем планировал. Такая сделка может быть обычным управлением ликвидностью и сама по себе не указывает на дефолт или банкротство.
В сильных локациях цена по-прежнему может оставаться высокой, особенно если объект имеет надежного арендатора и длинный договор.
Поэтому ожидание «массовых скидок немецких фондов» не подтверждается данными. Подтверждается другое: давление ликвидности увеличивает вероятность появления активов, которые в обычных условиях не вышли бы на продажу.
Европейский рынок растет медленнее ожиданий
Savills снизил прогноз на 2026 год до €248 млрд инвестиций, что соответствует росту примерно на 7%. В 2027 году ожидается €266 млрд, еще около +7%.
Основной импульс аналитики ждут от CEE, Северной и Южной Европы.
Крупнейшие рынки остаются критичными для восстановления, но именно их слабость ограничивает общеевропейский темп.
Для международного покупателя это создает два сценария. Первый — искать рост и более высокий текущий income в CEE и Southern Europe. Второй — ждать редких качественных активов в Германии, Франции и Великобритании, где владельцы становятся более мотивированными.
Cross-border капитал действует осторожнее
Международные покупатели обеспечили чуть меньше 45% европейского инвестиционного объема за первые три квартала 2026 года, следует из оценки Savills.
США остаются крупнейшим источником международного капитала. Активны и канадские институциональные инвесторы.
Но cross-border activity сдерживают геополитика, дорогой долг и ограниченное предложение крупных prime assets.
Для Германии это важно особенно сильно: потенциальный рост предложения со стороны фондов еще не гарантирует мгновенный приток иностранных покупателей. Цена должна соответствовать текущей стоимости финансирования.
Что искать инвестору
Если redemption pressure действительно приведет к большему числу продаж, наиболее интересными будут не обязательно самые проблемные активы.
Покупатель с капиталом может получить доступ к зданиям в сильных локациях, которые раньше просто не были доступны.
Но оценка должна строиться на cash flow, tenant quality, capex, ESG requirements и цене долга. Сам факт, что продавцу нужна ликвидность, не превращает объект в выгодную сделку.
€17,3 млрд оттоков — это сигнал о возможном росте предложения. Реальный инвестиционный opportunity возникает только тогда, когда конкретный актив выходит на рынок по цене, соответствующей его доходу и рискам.
FAQ
Что означает €17,3 млрд?
Около такой суммы инвесторы вывели из немецких открытых фондов недвижимости с начала 2024 года.
Это объем проданной недвижимости?
Нет. Withdrawals и asset sales — разные показатели.
Почему фондам могут понадобиться продажи?
Для поддержания ликвидности и выполнения требований инвесторов по возврату средств.
Каков прогноз Savills для Европы?
Около €248 млрд инвестиций в 2026 году и €266 млрд в 2027-м.