





 В Испании утвердили НДС 10% на краткосрочную аренду жилья
 Иностранные инвестиции в недвижимость Индии выросли на 17%
 Финляндия нарушает сроки выдачи ВНЖ
 В арендное жильё Европы вложили €44,6 млрд
 Жильё в центрах OECD дороже на 27%
 Аджария обогнала Тбилиси: как меняется региональная структура гостиничного сектора Грузии
Частный капитал занял 47% инвестиций в отели
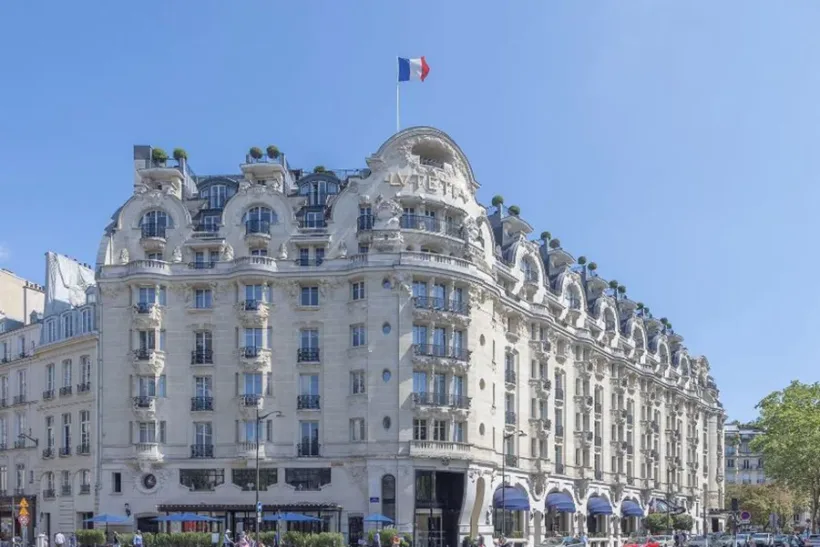
Wikimedia
Family offices и состоятельные частные инвесторы перестали быть нишевыми покупателями гостиниц в Европе, на Ближнем Востоке и в Африке. В I полугодии 2026 года private wealth обеспечил 47% гостиничного инвестиционного объёма EMEA, отмечено в исследовании JLL. Среднее значение за предыдущие десять лет составляло только 12%.
Частные инвесторы приобрели гостиничные активы на €4,5 млрд и продали на €2,7 млрд. Они участвовали в сделках общим объёмом €7,2 млрд, что соответствует 73% рынка по участию в транзакциях.
|
Показатель |
Значение |
Контекст |
Что означает |
|
Доля private wealth |
47% |
H1 2026 |
Доля инвестиционного объёма |
|
Среднее за 10 лет |
12% |
Историческая база |
Резкий сдвиг структуры капитала |
|
Покупки |
€4,5 млрд |
H1 2026 |
Acquisitions |
|
Продажи |
€2,7 млрд |
H1 2026 |
Seller activity |
|
Сделки с участием |
€7,2 млрд |
73% рынка |
Участие, не чистые покупки |
График: доля private wealth в гостиничных инвестициях EMEA. Источник: JLL, 28 октября 2026.
47% — доля полугодового объема
Цифра 47% относится к доле private wealth в инвестиционном объеме EMEA за I полугодие 2026 года. Доля собственности в гостиничном фонде региона в этой метрике не измеряется.
JLL также приводит trailing 12-month структуру капитала. В этом более длинном окне private equity лидирует с 29%, private wealth занимает 18%, owner-operators — 12%.
Разница возникает из-за периода сравнения. Резкий рост private wealth особенно выражен именно в I полугодии 2026 года.
Для рынка это важнее громкого процента: частный капитал способен быстро занимать большую долю сделок, когда institutional buyers действуют осторожнее.
Средний чек превысил €35 млн
Средний размер сделки private wealth уже превышает €35 млн. Это выводит family offices и HNWI из привычного сегмента небольших бутик-отелей в институциональный диапазон.
JLL отмечает, что годовой поток сделок с участием частного капитала три года подряд превышает десятилетний средний уровень более чем на 23%.
Рынок получает покупателя, которому не обязательно соответствовать классической фондовой модели с жестким сроком владения и регулярным fundraising cycle. Частный инвестор может дольше держать редкий актив, использовать его как часть wealth-preservation strategy или принимать решения быстрее крупного фонда.
При этом private wealth остается чувствителен к цене. Гостиница — операционный бизнес, где стоимость зависит от ADR, загрузки, бренда, менеджмента, capex и цикла туризма.
Большая часть капитала остается внутренней
62% активности private wealth в I полугодии пришлись на domestic capital. Наиболее заметная концентрация — Великобритания и Испания, затем Франция и Германия.
На трансграничном рынке наиболее популярными направлениями для private wealth стали Великобритания и Франция. JLL также фиксирует рост активности инвесторов с Ближнего Востока.
Это показывает две параллельные модели. На крупных рынках состоятельные местные инвесторы хорошо знают активы и могут быстро участвовать в сделках. В landmark properties и prime city hotels включается международный капитал, для которого конкретное здание может иметь стратегическую или престижную ценность.
Почему гостиницы подходят частному капиталу
Отели сочетают недвижимость и операционный бизнес. Эта сложность отпугивает часть пассивного капитала, но создает возможность для инвесторов, готовых принимать operator risk и активно управлять активом.
Prime hotels также ограничены физически. Лучший объект в центре Парижа, Лондона или Рима нельзя быстро заменить новым предложением, особенно при сложном permitting и высокой стоимости строительства.
Именно поэтому отдельные iconic assets могут привлекать покупателей даже при высокой цене входа.
Но редкость актива не гарантирует доходность. Для частного капитала особенно важна дисциплина между emotional value здания и его денежным потоком.
Что меняется для продавцов
Рост private wealth расширяет круг потенциальных покупателей. В период, когда часть институциональных фондов ограничена стоимостью долга, redemption pressure или инвестиционными мандатами, family offices могут добавлять ликвидность.
Это увеличивает вероятность сделки для уникальных объектов, которые плохо укладываются в стандартизированную фондовую модель.
Для продавца преимущество не только в цене, но и в структуре сделки. Частный покупатель иногда способен быстрее согласовать сроки, сохранить управляющую команду или принять более сложную комбинацию real estate и operating company.
Для рынка в целом это снижает зависимость гостиничных транзакций от одного типа капитала.
Инвесторская доля не равна доходности
47% рынка — показатель структуры капитала, а не доходности. Он ничего не говорит о том, сколько зарабатывает конкретный family office после финансирования, ремонта, fees и операционных расходов.
JLL показывает, что private wealth стал крупнейшим источником гостиничного капитала в I полугодии. Следующий вопрос для инвестора — какие активы он покупает и по какой цене.
Именно здесь различия между trophy hotel, resort, lease-backed property и operator-dependent asset становятся важнее общей статистики региона.
Получите консультацию об инвестициях в недвижимость у экспертов International Investment
FAQ RU
Что означает 47%?
Это доля private wealth в гостиничном инвестиционном объеме EMEA за I полугодие 2026 года.
Сколько частные инвесторы купили?
Около €4,5 млрд гостиничных активов.
Почему JLL одновременно указывает 18%?
18% относится к trailing 12-month структуре капитала, а 47% — только к I полугодию 2026 года.
Какие рынки наиболее активны?
Domestic private wealth особенно заметен в Великобритании и Испании; cross-border capital — в Великобритании и Франции.