







 Accor רוכשת את מניות Ennismore תמורת €1,6 מיליארד
 הזנה מלאכותית של חוף השדרה החדשה בבתומי: מכרז חדש ב-2.5 מיליון לארי ואתגר ארוך טווח להגנת החוף
 מחירי הדיור במרכז לונדון צנחו ב-7,2%
 Swissôtel Kobuleti Beach Resort — השקעות בהיקף $300 מיליון בכותובילי
 גאורגיה מתכננת לסלול 600 ק״מ של כבישים מהירים תוך 5–7 שנים: האם העסקים המקומיים ערוכים לפרויקטי ענק?
 IBTM World Barcelona 2026: גאורגיה בתערוכה הבינלאומית לתיירות עסקית
ארגנטינה מכוונת לדירוג השקעות עד שנת 2031
Buenos Aires Herald
ממשלת ארגנטינה הציגה את האסטרטגיה הפיננסית לשנים 2026–2027, והצהירה על מוכנותה לעמוד בכל התחייבויות החוב ללא פנייה לשוק ההון הבינלאומי. כמו כן הוגדר יעד ארוך טווח — להחזיר למדינה את דירוג האשראי להשקעות עד סוף 2031, כך מדווח El País.
התוכנית הפיננסית של ארגנטינה
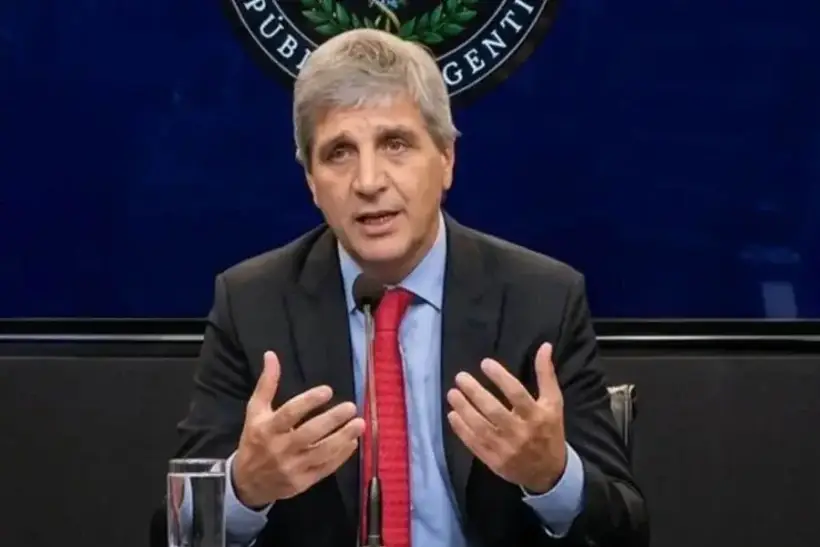
שר הכלכלה של ארגנטינה לואיס קאפוטו הציג את התוכנית הפיננסית יחד עם נציגי האגף הכלכלי של הממשלה. הוא ציין כי בשנת 2026 תידרש המדינה לגייס מימון בסך 19,2 מיליארד דולר, וב-2027 — 24,9 מיליארד. מזכיר האוצר פדריקו פוריאסה הסביר כי כבר הובטחו כ-22,9 מיליארד דולר באמצעות הנפקות בשוק המקומי, הלוואות מארגונים בינלאומיים ומקורות נוספים.
קאפוטו הצהיר כי תחשיבי המשרד מבוססים על הנחות שמרניות ביותר. ההערכה היא כי בשנת 2026 ניתן יהיה לייצר יתרה חיובית בסך 3,7 מיליארד דולר, שתהווה עתודה פיננסית ותאפשר לעבור בביטחון רב יותר את תקופת הבחירות לנשיאות. השר הבטיח כי לממשלה לא תהיה שום בעיה במיחזור ההתחייבויות.
ארגנטינה בדרך להפרטה
מקור כספי נוסף אמור להיות עסקאות הפרטה. הרשויות צופות לקבל כ-800 מיליון דולר ממכירת נכסי מדינה עד סוף 2026 ועוד 1,5 מיליארד ב-2027.
תהליך העברת הנכסים למגזר הפרטי כבר החל. בפרט, הושלמה הפרטת מפעילת רשת החשמל Transener. בשנה הנוכחית תתבצע מכירת חברת AySA (Agua y Saneamientos Argentinos S.A.), המספקת שירותי מים וביוב, וכן תחנות הכוח התרמיות Belgrano ו-San Martín.
ההכנסות מההפרטה אמורות להוות חלק מהאסטרטגיה הכוללת של הממשלה להבטחת יציבות פיננסית ולצמצום הצורך בגיוס חוב חיצוני יקר יותר, מפרט
ארגנטינה מוותרת על גיוס חוב חיצוני
לואיס קאפוטו הצהיר כי הרשויות אינן מתכננות להשתמש בפעימה השנייה של קו האשראי במט״ח שהועמד על ידי משרד האוצר של ארה״ב, אולם כלי זה נותר זמין במקרה הצורך. השר מסר גם כי הממשלה אינה מתכוונת לשנות בשנים הקרובות את לוח התשלומים לקרן המטבע הבינלאומית. הממשלה באופן כללי אינה מתכננת לצאת לשוק ההון הבינלאומי, אף שאפשרות זו נשמרת. הנפקת האג״ח הריבוניות הגדולה האחרונה של ארגנטינה בוצעה בשנת 2018.
קאפוטו סיפר כי בעבר הציעו משקיעים למדינה להנפיק איגרות חוב לעשר שנים בהיקף 5 מיליארד דולר בריבית שנתית של 12,5%. הרשויות סירבו, מתוך ציפייה לגייס כספים בריביות נמוכות יותר — ברמה של כ-6%. השר הדגיש כי עלות נמוכה יותר מקטינה את הנטל התקציבי ומאפשרת להפנות משאבים למטרות אחרות, ובכלל זה להורדת מיסים.
ראש המשרד הסביר כי ארגנטינה תלויה יתר על המידה בשווקים החיצוניים ויש לשנות זאת. ההצהרות משקפות שינוי בגישת הממשלה שהחל בדצמבר. לאחר ירידת פרמיית הסיכון של המדינה על רקע ניצחונו של מיליי בבחירות בנובמבר, ויתר משרד הכלכלה על התוכניות לחזרה מהירה לשוק החוב הבינלאומי.
ארגנטינה מתכננת לחזק את אמון המשקיעים
לואיס קאפוטו הצהיר כי היעד ארוך הטווח של המדיניות הכלכלית הממשלתית הוא השגת דירוג אשראי להשקעות עבור ארגנטינה עד תום כהונתו השנייה האפשרית של חאבייר מיליי בשנת 2031. השגת יעד זה אינה מהווה התחייבות מטעם הממשלה, מאחר שההחלטה הסופית מתקבלת על ידי סוכנויות הדירוג הבינלאומיות. עם זאת, יעד זה משמש כעוגן בגיבוש האסטרטגיה הכלכלית של המדינה.
הרשויות כבר קיימו התייעצויות עם שלוש סוכנויות הדירוג המובילות. שתיים מהן העריכו את השגת דירוג ההשקעות כמשימה מאתגרת אך ריאלית, וסימנו את המדדים שעל ארגנטינה להשיג.
השר קישר את העלאת הדירוג לחיזוק היציבות המאקרו-כלכלית, הורדת האינפלציה לרמות בינלאומיות, יציבות רבה יותר בשוק המט״ח, עלייה באמון המשקיעים והגדלת זרימת ההון.
המבחן של ארגנטינה — תשלומי חוב בשנת 2027
סוכנות Reuters מציינת כי האתגר הפיננסי המרכזי של ארגנטינה יהיה שנת 2027, המועד שבו יתקיימו הבחירות לנשיאות שבהן מתכוון חאבייר מיליי להתמודד לכהונה נוספת. לפי הערכת קרן המטבע הבינלאומית, בתקופה זו תידרש המדינה לפרוע מעל 23 מיליארד דולר מקרן החוב במטבע חוץ, ובשקלול הריבית היקף ההתחייבויות הכולל עולה על 32 מיליארד דולר.
עד כה הצליח מיליי לשמור על בקרה קפדנית על הוצאות הממשלה. הדבר סייע להורדת האינפלציה החודשית מ-25,5% בדצמבר 2023 ל-2,1% במאי 2026. קאפוטו דחה את הטענות לפיהן ליברליזציית היבוא פוגעת בתעשייה המקומית. הוא הסביר כי ממשלות קודמות הגנו על ענפים בלתי יעילים במקום לעודד את התחרותיות שלהם. השר משוכנע כי קבלת דירוג השקעות תהווה עבור המדינה ״אות לאמינות וביטחון״.
סיכום
אנליסטים של International Investment מציינים כי הפופולריות של נשיא ארגנטינה נפגעה בעקבות צמצום הסובסידיות והמדיניות התקציבית הנוקשה שהביאו לירידה בכוח הקנייה של התושבים. גורם נוסף היה שערוריות שחיתות, שהגבירו את הלחץ על הממשלה.
עם זאת, הרשויות אינן מתכננות לשנות את הכיוון הכלכלי. אם תצליח ארגנטינה להשיג ירידה עקבית באינפלציה, לחזק את שוק המטבע ולקבל דירוג השקעות, הדבר עשוי להגביר את אמון המשקיעים הבינלאומיים ולהרחיב את הגישה של המדינה להון זול יותר.
עבור עסקים פירוש הדבר הוא שיפור פוטנציאלי בתנאי ההשקעה, במיוחד בענפים אסטרטגיים, כולל אנרגיה, כריית מחצבים ותשתיות. במקביל, על המשקיעים להביא בחשבון את הסיכונים שעדיין קיימים: תשלומי חוב חיצוני משמעותיים בהמשך, תלות המשק בהמשך הרפורמות והשפעה אפשרית של המצב הפוליטי על היציבות הפיננסית של המדינה.