







 Accor Ennismore-ის წილებს €1,6 მილიარდად ყიდულობს
 ბათუმის ახალი ბულვარის სანაპიროს ხელოვნური კვება — 2.5 მლნ ლარის ღირებულების ახალი ტენდერი და სანაპირო დაცვის გრძელვადიანი გამოწვევა
 ლონდონის ცენტრში საცხოვრებლის ფასები 7,2%-ით დაეცა
 Swissôtel Kobuleti Beach Resort — $300 მილიონიანი ინვესტიცია ქობულეთში
 საქართველოში მომდევნო 5-7 წელიწადში, დამატებით, 600 კმ მაგისტრალის მშენებლობა იგეგმება — რამდენად მზად არის ქართული ბიზნესი მსხვილი ინფრასტრუქტურული პროექტებისთვის?
 IBTM World Barcelona 2026-საქართველო საქმიანი ტურიზმის საერთაშორისო გამოფენაზე
არგენტინა 2031 წლისთვის საინვესტიციო რეიტინგის მიღებას გეგმავს
Buenos Aires Herald
არგენტინის მთავრობამ 2026–2027 წლების ფინანსური სტრატეგია წარადგინა და განაცხადა, რომ მზად არის შეასრულოს ყველა სასესხო ვალდებულება კაპიტალის საერთაშორისო ბაზარზე გასვლის გარეშე. ასევე დასახელდა გრძელვადიანი მიზანი — ქვეყანამ 2031 წლის ბოლოსთვის საინვესტიციო საკრედიტო რეიტინგი დაიბრუნოს, იუწყება El País.
nარგენტინის ფინანსური პროგრამა
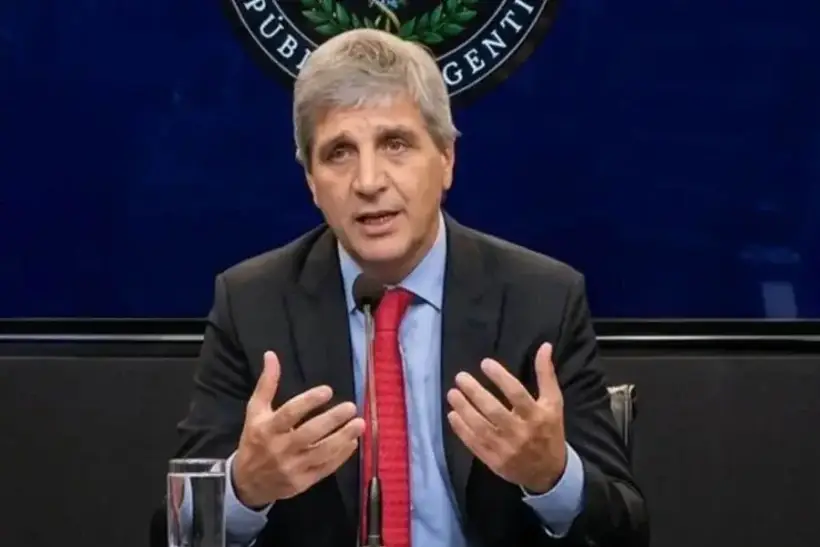
nარგენტინის ეკონომიკის მინისტრმა ლუის კაპუტომ მთავრობის ეკონომიკური ბლოკის წარმომადგენლებთან ერთად ფინანსური პროგრამა წარადგინა. მან აღნიშნა, რომ 2026 წელს ქვეყანას 19,2 მილიარდი დოლარის დაფინანსების მოზიდვა მოუწევს, ხოლო 2027 წელს — 24,9 მილიარდის. ფინანსთა მდივანმა ფედერიკო ფურიასემ განმარტა, რომ უკვე მოხერხდა დაახლოებით 22,9 მილიარდი დოლარის უზრუნველყოფა შიდა ბაზარზე განთავსებების, საერთაშორისო ორგანიზაციების სესხებისა და სხვა წყაროების ხარჯზე.
nკაპუტოს თქმით, სამინისტროს გათვლები ძალიან კონსერვატიულ დაშვებებს ეფუძნება. მოსალოდნელია, რომ 2026 წელს შესაძლებელი გახდება 3,7 მილიარდი დოლარის ოდენობის დადებითი ნაშთის ფორმირება, რაც ფინანსურ რეზერვად იქცევა და საპრეზიდენტო არჩევნების პერიოდის უფრო თავდაჯერებულად გავლას უზრუნველყოფს. მინისტრმა დაარწმუნა საზოგადოება, რომ მთავრობას ვალდებულებების რეფინანსირებასთან დაკავშირებით არანაირი პრობლემა არ შეექმნება.
nარგენტინას პრივატიზაცია ელის
nსახსრების დამატებით წყაროდ პრივატიზაციის გარიგებები უნდა იქცეს. ხელისუფლება 2026 წლის ბოლომდე სახელმწიფო აქტივების გაყიდვით დაახლოებით 800 მილიონი დოლარის მიღებას ვარაუდობს, ხოლო 2027 წელს — 1,5 მილიარდის.
nაქტივების კერძო სექტორისთვის გადაცემის პროცესი უკვე დაწყებულია. კერძოდ, დასრულდა ელექტროქსელების ოპერატორის, Transener-ის პრივატიზაცია. მიმდინარე წელს შედგება კომპანია AySA-ს (Agua y Saneamientos Argentinos S.A.) გაყიდვა, რომელიც წყალმომარაგებისა და საკანალიზაციო მომსახურებით არის დაკავებული, ასევე თბოელექტროსადგურების — Belgrano-სა და San Martín-ის გასხვისება.
nპრივატიზაციიდან მიღებული შემოსავლები უნდა გახდეს მთავრობის საერთო სტრატეგიის ნაწილი ფინანსური სტაბილურობის უზრუნველსაყოფად და უფრო ძვირადღირებული საგარეო სესხების საჭიროების შესამცირებლად, ზუსტდება
nარგენტინა საგარეო სესხებზე უარს ამბობს
nლუის კაპუტომ განაცხადა, რომ ხელისუფლება არ გეგმავს აშშ-ის ფინანსთა სამინისტროს მიერ გამოყოფილი სავალუტო ხაზის მეორე ტრანშის გამოყენებას, თუმცა ეს ინსტრუმენტი საჭიროების შემთხვევაში ხელმისაწვდომი რჩება. მინისტრმა ასევე აღნიშნა, რომ მთავრობა უახლოეს წლებში საერთაშორისო სავალუტო ფონდისთვის გადახდების გრაფიკის გადახედვას არ აპირებს. მთავრობა მთლიანობაში არ გეგმავს კაპიტალის საერთაშორისო ბაზარზე გასვლას, თუმცა ეს შესაძლებლობა შენარჩუნებულია. სუვერენული ობლიგაციების ბოლო მსხვილი ემისია არგენტინამ 2018 წელს განახორციელა.
nკაპუტომ აღნიშნა, რომ ადრე ინვესტორებმა ქვეყანას 5 მილიარდი დოლარის ღირებულების ათწლიანი ობლიგაციების განთავსება წლიური 12,5%-ით შესთავაზეს. ხელისუფლებამ უარი განაცხადა, რადგან სახსრების მოზიდვას უფრო დაბალი განაკვეთებით — დაახლოებით 6%-ის დონეზე იმედოვნებს. მინისტრმა ხაზგასმით აღნიშნა, რომ დაბალი ღირებულება საბიუჯეტო ტვირთს ამცირებს და დამატებითი რესურსების სხვა ამოცანებისთვის, მათ შორის გადასახადების შემცირებისთვის გამოყენების საშუალებას იძლევა.
nუწყების ხელმძღვანელმა განმარტა, რომ არგენტინა ზედმეტად არის დამოკიდებული საგარეო ბაზრებზე და ამის შეცვლა აუცილებელია. განცხადებები ასახავს მთავრობის მიდგომის ცვლილებას, რომელიც დეკემბერში დაიწყო. ნოემბრის არჩევნებში მილეის გამარჯვების ფონზე ქვეყნის რისკის პრემიის შემცირების შემდეგ, ეკონომიკის სამინისტრომ უარი თქვა საერთაშორისო სასესხო ბაზარზე სწრაფი დაბრუნების გეგმებზე.
nარგენტინა ინვესტორთა ნდობის ამაღლებას გეგმავს
nლუის კაპუტომ განაცხადა, რომ მთავრობის ეკონომიკური პოლიტიკის გრძელვადიანი მიზანია მიაღწიოს არგენტინისთვის საინვესტიციო საკრედიტო რეიტინგის მინიჭებას ხავიერ მილეის შესაძლო მეორე საპრეზიდენტო ვადის დასრულებისთვის, 2031 წელს. ამ მაჩვენებლის მიღწევა მთავრობის მხრიდან გარანტიას არ წარმოადგენს, ვინაიდან საბოლოო გადაწყვეტილებას საერთაშორისო სარეიტინგო სააგენტოები იღებენ. თუმცა, ეს ორიენტირი ქვეყნის ეკონომიკური სტრატეგიის შემუშავებისას გამოიყენება.
nხელისუფლებამ უკვე გამართა კონსულტაციები სამ უმსხვილეს სარეიტინგო სააგენტოსთან. ორმა მათგანმა საინვესტიციო რეიტინგის მიღწევა რთულ, მაგრამ რეალისტურ ამოცანად შეაფასა და ის პარამეტრები განსაზღვრა, რომელთა მიღწევაც არგენტინას ესაჭიროება.
nმინისტრმა რეიტინგის ზრდა მაკროეკონომიკური სტაბილურობის განმტკიცებასთან, ინფლაციის საერთაშორისო დონემდე შემცირებასთან, სავალუტო ბაზრის მეტ მდგრადობასთან, ინვესტორთა ნდობის ზრდასთან და კაპიტალის შემოდინების მატებასთან დააკავშირა.
nგამოცდა არგენტინისთვის — სასესხო გადასახადები 2027 წელს
nReuters აღნიშნავს, რომ არგენტინისთვის მთავარი ფინანსური გამოწვევა 2027 წელი იქნება, რომელიც საპრეზიდენტო არჩევნებს ემთხვევა, სადაც ხავიერ მილეი ხელახლა არჩევისთვის ბრძოლას გეგმავს. საერთაშორისო სავალუტო ფონდის შეფასებით, ამ პერიოდში ქვეყანას უცხოურ ვალუტაში ძირითადი ვალის სახით 23 მილიარდ დოლარზე მეტის გადახდა მოუწევს, ხოლო პროცენტების გათვალისწინებით ვალდებულებების მთლიანი მოცულობა 32 მილიარდ დოლარს აჭარბებს.
nდღემდე მილეიმ მოახერხა მკაცრი კონტროლის შენარჩუნება სახელმწიფო ხარჯებზე. ამან ხელი შეუწყო ყოველთვიური ინფლაციის შემცირებას 2023 წლის დეკემბრის 25,5%-დან 2026 წლის მაისის 2,1%-მდე. კაპუტომ უარყო ბრალდებები იმის შესახებ, რომ იმპორტის ლიბერალიზაცია ზიანს აყენებს შიდა მრეწველობას. მან განმარტა, რომ წინა მთავრობები არაეფექტურ დარგებს იცავდნენ მათი კონკურენტუნარიანობის სტიმულირების ნაცვლად. მინისტრი დარწმუნებულია, რომ საინვესტიციო რეიტინგის მიღება ქვეყნისთვის გახდება „საიმედოობისა და ნდობის ნიშანი“.
nდასკვნა
nInternational Investment-ის ანალიტიკოსები აღნიშნავენ, რომ არგენტინის პრეზიდენტის პოპულარობაზე უარყოფითად იმოქმედა სუბსიდიების შემცირებამ და მკაცრმა საბიუჯეტო პოლიტიკამ, რამაც მოსახლეობის მსყიდველობითი უნარის დაქვეითება გამოიწვია. დამატებითი ფაქტორი გახდა კორუფციული სკანდალები, რამაც მთავრობაზე ზეწოლა გააძლიერა.
nამასთან, ხელისუფლება ეკონომიკური კურსის შეცვლას არ გეგმავს. თუ არგენტინა შეძლებს ინფლაციის სტაბილური კლების მიღწევას, სავალუტო ბაზრის გამყარებას და საინვესტიციო რეიტინგის მოპოვებას, ამან შესაძლოა გაზარდოს საერთაშორისო ინვესტორთა ნდობა და გააფართოოს ქვეყნის წვდომა უფრო იაფ კაპიტალზე.
nბიზნესისთვის ეს დაბანდებებისთვის პირობების პოტენციურ გაუმჯობესებას ნიშნავს, განსაკუთრებით სტრატეგიულ დარგებში, მათ შორის ენერგეტიკაში, წიაღისეულის მოპოვებასა და ინფრასტრუქტურაში. ამავდროულად, ინვესტორებმა უნდა გაითვალისწინონ არსებული რისკები: საგარეო ვალზე მომავალი მსხვილი გადასახადები, ეკონომიკის დამოკიდებულება რეფორმების გაგრძელებაზე და პოლიტიკური ვითარების შესაძლო გავლენა ქვეყნის ფინანსურ სტაბილურობაზე.