







 קריסת Alta Banka בסרביה: מה יעלה בגורל כספי המפקידים מרוסיה
 הכנסות Covivio Hotels צמחו ב-4.7% בתשעת החודשים הראשונים
 מחירי הדירות בליטא האיצו את קצב העלייה
 קרן הנפט הנורווגית תשקיע €1,5 מיליארד במחסנים באירופה
 קריסת השווקים ב-30 באוקטובר: האם מלונות ממותגים יגנו על ההון
 מלונות ראס אל-ח׳ימה משנים את המודל העסקי לקראת פתיחת Wynn
שכירות לטווח קצר באירופה: ההכנסות עולות, הביקוש יורד
SGDWN, Wikimedia Commons, CC BY-SA 4.0
שוק השכירות לטווח קצר באירופה סיים את אוגוסט 2026 עם שילוב מדדים יוצא דופן: ההכנסה ללילה זמין עולה, בעוד שהביקוש והתפוסה יורדים. ה-RevPAR, כלומר ההכנסה ללילה אחד הזמין להזמנה, עלה ב-4,3% בהשוואה שנתית והגיע ל-€112,7. המחיר הממוצע ללילה מוזמן, או ADR, עלה ב-7,5% ל-€160,1. מספר הלילות שמומשו ירד במקביל ב-3,1%, והתפוסה ירדה ב-2,1 נקודות אחוז ל-70,4%.
נתוני AirDNA, שמצטט TravelDailyNews International, מציגים את השינוי המרכזי בשוק: בעלי הנכסים מרוויחים יותר בעיקר הודות להעלאת המחירים, ולא עקב גידול במספר האורחים. כל 20 השווקים האירופיים הגדולים העלו את ה-ADR באוגוסט, ורק אלבניה הציגה עלייה ניכרת בשיעורי התפוסה.
ההכנסה צומחת מהר יותר מהביקוש
במהלך הקיץ, מיוני עד אוגוסט, ה-RevPAR הממוצע באירופה עלה ב-5,5% ל-€105,2. ה-ADR הוסיף 7,8% והגיע ל-€157,2, אך התפוסה ירדה מ-68,3% ל-66,9%. מספר הלילות שמומשו ירד ב-2% ל-174,9 מיליון.
הסקירה המלאה של AirDNA מראה כי העלאת התעריפים אינה מוסברת רק בשינוי בהרכב ההיצע. מדד Repeat Rent, המשווה את מחירי אותם הנכסים לאורך זמן, עלה באוגוסט ב-6,1%. בעלי הנכסים הקיימים אכן העלו מחירים.
עבור משקיע, הבדל זה הוא עקרוני. RevPAR מודד הכנסה ברוטו, ולא את התשואה הנקייה של הנדל״ן. ממנה יש עדיין לנכות דמי ניהול, ניקיון, עמלות פלטפורמות, מסים, אחזקת הנכס ועלויות מימון. אם מחיר הלילה עולה מהר יותר מהתפוסה, ההכנסה ברוטו יכולה לעלות אפילו בעת היחלשות הביקוש.
גבול המודל הזה כבר נראה לעין: עלייה של 7,5% ב-ADR הניבה רק 4,3%+ ב-RevPAR. הירידה בתפוסה קיזזה חלק ניכר מתוספת המחיר.
ספרד וגרמניה מושכות את אירופה מטה
הירידה הכלל-אירופית בביקוש התבררה כהרבה פחות אחידה מכפי שמשתמע מהנתון הכולל.
ספרד הייתה אחראית ל-68,8% מהירידה הקיצית במספר הלילות שמומשו, וגרמניה ל-30,5% נוספים. ללא ספרד, הביקוש באירופה היה יורד ב-0,7% בלבד. אם מנטרלים גם את גרמניה, המדד כמעט ולא היה משתנה: 0,02%-.
בספרד עצמה הביקוש בקיץ ירד ב-12,5%, ובאוגוסט ב-14,3%. גרמניה התמודדה עם ביקוש מקומי חלש יותר ליעדי החוף שלה. באוגוסט ירד ה-RevPAR הגרמני ב-0,5%, כיוון שהעלאת התעריף כבר לא פיצתה על הצניחה בתפוסה.
לכן, הטענה על ירידה בשכירות לטווח קצר בכל רחבי אירופה תהיה כוללנית מדי. עיקר הירידה מרוכז בשני שווקים גדולים.
ספרד מאבדת היצע לאחר הסרת מודעות
ספרד מתאפיינת גם בצמצום ההיצע. באוגוסט היה מספר הנכסים הזמינים נמוך ב-8,9% מרמתו אשתקד, ובמהלך הקיץ כולו — ב-10,7%.
AirDNA מייחסת תפנית זו להסרת מודעות שהחלה בקיץ 2025. אז הצליחה ממשלת ספרד להביא להסרת כ-65 אלף מודעות ללא הרישיונות הנדרשים מ-Airbnb, ודיווחה על 54,728 מודעות נוספות ללא מספר רישום שנדרש לפי המתווה הלאומי שהיה בתוקף באותה עת.
בשנת 2026 השתנו הכללים. בית המשפט העליון של ספרד ביטל חלקית את הצו המלכותי 1312/2024 ופסל את ההוראות בדבר הליך רישום שכירות אחיד ורישום חובה במרשם המקרקעין או המיטלטלין לשם קבלת מספר הנדרש להצגת נכס בפלטפורמות מקוונות.
ההחלטה אינה מבטלת את הדרישות האזוריות והעירוניות לדיור תיירותי. לכן, לא ניתן להגדיר את השוק הספרדי כנטול רגולציה לחלוטין, וגם לא ככזה הפועל תחת רישיון לאומי פשוט ויחיד.
ברמת האיחוד האירופי, החל מ-20 במאי 2026 חלות תקנות האיחוד האירופי 2024/1028 בנושא איסוף ושיתוף נתונים על שכירות לטווח קצר. התקנות מאחדות את העברת הנתונים מהפלטפורמות לרשויות, אך אינן קובעות רישיונות אחידים לכלל אירופה, מגבלות לילות או תנאי קבלה לנכסים.
עבור הבעלים יש לכך חשיבות גם מבחינה סטטיסטית. הסרת מודעות בעלות ביצועים חלשים מפחיתה את התחרות ומשנה במקביל את הנתונים הממוצעים של יתר השוק. ADR גבוה יותר בעקבות הסרת חלק מהמודעות עדיין אינו מעיד על עלייה בביקוש התיירותי.
צפון אירופה רושם יותר הזמנות
בצפון התמונה הפוכה. במהלך הקיץ גדל מספר הלילות שמומשו ב-7,8% בשוודיה, ב-7,2% בפינלנד, ב-5% בנורווגיה וב-4,9% בדנמרק. במצטבר, השווקים מצפון לקו רוחב 55 הוסיפו 5,2%.
הזמנות עתידיות מחזקות מגמה זו. לתקופה שבין ספטמבר לדצמבר, פינלנד מקדימה את נתוני השנה שעברה ב-22,6%, דנמרק ב-16,2%, צ׳כיה ב-12,9% ופולין ב-12,5%.
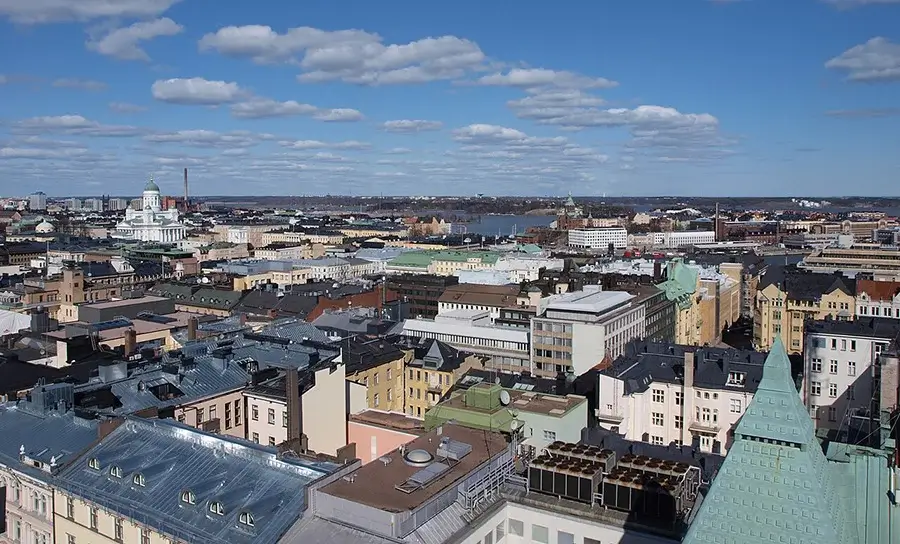
הלסינקי. פינלנד מובילה באירופה בצמיחת ההזמנות לספטמבר–דצמבר 2026. צילום: JIP, Wikimedia Commons, CC BY-SA 3.0.

פולין מעניינת במיוחד בשילוב בין ביקוש להיצע. בקיץ עלה מספר הלילות שמומשו ב-6,4%, בעוד שמספר הנכסים הזמינים גדל ב-7,9%. כאן השוק מתרחב בינתיים משני הצדדים: גדל מספר אפשרויות האירוח וגדל מספר האורחים.
פינלנד מציגה גידול מהיר אף יותר בהיצע: 11,2%+ במהלך הקיץ. עובדה זו יוצרת סיכון אחר. הזמנות עתידיות חזקות תומכות בשוק כעת, אך אם ההיצע ימשיך לגדול מהר יותר מהביקוש, הלחץ על שיעורי התפוסה יגבר.
אלבניה ומונטנגרו גוזלות ביקושים מהים האדריאטי
הגידול המהיר ביותר בביקוש בקיץ בקרב שווקים אירופיים בולטים נרשם בחוף המזרחי של הים האדריאטי. באלבניה עלה מספר הלילות שמומשו ב-19,7%, ובמונטנגרו ב-17,6%.
אלבניה הפכה ליחידה מבין 20 השווקים הגדולים שרשמה עלייה ניכרת בתפוסה באוגוסט: 2,1+ נקודות אחוז. זהו איתות חזק יותר מעלייה גרידא ב-ADR, שכן הגידול בהכנסות נתמך במספר גבוה יותר של לילות מוזמנים.
קרואטיה נעה בכיוון ההפוך. הביקוש בקיץ ירד ב-9,6%. מספר ההזמנות שבוצעו במהלך הקיץ לתאריכים עתידיים ירד ב-13,6%, ובאוגוסט לבדו ב-21,2%. ההזמנות לספטמבר–דצמבר מפגרות בכ-8%.
השווקים השכנים כבר נוטלים חלק מביקוש זה. לפי הערכת AirDNA, התוספת במזרח הים האדריאטי שוות ערך לכ-61% מהנפח שאיבדה קרואטיה.
למפעילים הגדולים הפך המצב למאתגר יותר
ההבדל ניכר גם לפי היקף המפעילים. מפעילים בעלי תיקי נכסים של 100 יחידות ומעלה חלשו על כ-17% מהביקוש האירופי וככרבע מההכנסות, אך הם היו אחראים ל-79% מהירידה בביקוש בקיץ.
בקבוצה זו נרשמה צניחה של 8,7% במספר הלילות שמומשו, התפוסה ירדה ב-2,8 נקודות אחוז, וה-RevPAR עלה ב-2,5% בלבד. לעומת זאת, בעלי נכס בודד העלו את ה-ADR ב-9,5% ואת ה-RevPAR ב-7,9%. מפעילים עם 6–20 נכסים הגדילו את הביקוש ב-2,4%, ובעלי 21–99 נכסים ב-1,4%.
אין להסיק מנתונים אלה כי בעלים קטן תמיד יעיל יותר מחברת ניהול גדולה. הם מלמדים על משהו אחר: גודל כשלעצמו אינו מגן מפני ירידה בתפוסה, בייחוד כאשר הפורטפוליו מורכב מנכסים דומים רבים בשווקים בוגרים.
היכן הביקוש אכן עולה
אינדיקציה יציבה יותר מספקים שווקים שבהם גדלים הן הלילות שמומשו והן ההזמנות העתידיות. לקבוצה זו שייכות פינלנד, דנמרק, פולין וחלק ממרכז אירופה. אלבניה ומונטנגרו מציגות צמיחה מהירה אף יותר בביקוש שמומש, אך בהן גבוה יותר הסיכון להתרחבות מואצת של ההיצע ולעונתיות.
ספרד נמצאת בקטגוריה אחרת: שם מצטמצמים גם הביקוש וגם ההיצע, ושינויי חקיקה משנים את הרכב השוק. קרואטיה מתמודדת עם ירידה בביקוש בפועל ובהזמנות החדשות, לצד צמיחת היעדים השכנים.
מרבית השווקים הגדולים האחרים ממוקמים בין תרחישים אלה. ההכנסה עולה הודות למחיר לילה גבוה יותר, אך התפוסה אינה מאששת גידול מקביל בביקוש.
מה המשמעות עבור המשקיע
בשנת 2026 כבר לא ניתן להשתמש בעליית ה-RevPAR כנימוק מספק לרכישת נכס עבור שכירות לטווח קצר.
אם ה-RevPAR עולה ב-4,3% בעוד הביקוש יורד ב-3,1%, יש לבחון את מקור הצמיחה. העלאת תעריפים עשויה לתמוך בהכנסות, אך יש לה גבול, בפרט אם מספר הנכסים ממשיך לגדול.
בשווקים הצומחים של צפון, מרכז ודרום-מזרח אירופה, הסיכון המרכזי הופך לקצב התרחבות ההיצע. בספרד מתווספת לכלכלת הנכס מערכת מורכבת של כללים אזוריים ועירוניים. בקרואטיה — תחרות גוברת מצד יעדים סמוכים.
מפת השכירות לטווח קצר באירופה חופפת פחות ופחות למפת תיירות ההמונים המוכרת. השוק המתוייר ביותר אינו מבטיח בהכרח את צמיחת הביקוש הטובה ביותר, ותעריף ממוצע גבוה אינו ערובה לתשואה נקייה גבוהה.
קבלו ייעוץ בנושא השקעות בנדל״ן ממומחי International Investment
שאלות ותשובות: שכירות לטווח קצר באירופה בשנת 2026
היכן הביקוש לשכירות לטווח קצר צומח בקצב המהיר ביותר?
בקיץ 2026 בין המובילות נמנו אלבניה (19,7%+ בלילות שמומשו), מונטנגרו (17,6%+), שוודיה (7,8%+), פינלנד (7,2%+) ופולין (6,4%+). פינלנד, דנמרק, צ׳כיה ופולין מציגות גם צמיחה חזקה בהזמנות לספטמבר–דצמבר.
מדוע ה-RevPAR עולה כאשר הביקוש יורד?
באוגוסט עלה ה-ADR ב-7,5%, בעוד שהתפוסה ירדה ב-2,1 נקודות אחוז. מחיר הלילה הגבוה יותר פיצה על חלק מאובדן התפוסה, ולכן ה-RevPAR עלה ב-4,3%.
היכן הביקוש יורד בצורה החדה ביותר?
התרומה העיקרית לירידה הכלל-אירופית מגיעה מספרד ומגרמניה. קרואטיה בולטת במגמה חלשה יותר של הזמנות חדשות ועתידיות.
כיצד כללי Airbnb משפיעים על התשואה באירופה?
אין משטר אחיד לכל רחבי אירופה. האיחוד האירופי מסדיר את איסוף והעברת הנתונים, אך רישיונות, מגבלות ותנאי הפעלה תלויים בכללים לאומיים, אזוריים ומוניציפליים. ספרד ממחישה כיצד שינוי כללים עשוי לצמצם במהירות את ההיצע ולשנות את מדדי הנכסים הנותרים.