





 Инвестиции в Албанию: рост и риски
 Верховенство права: по свежим данным Грузия опережает Албанию, Молдову и Украину
 В Турции снизили лимит повышения ставки за аренду жилья
 Цхалтубо нужна новая стратегия привлечения туристов: число отдыхающих на курорте сократилось
 Мальдивы проверяют почту туристов
 Мошенники атаковали туристические парки Австралии
Краткосрочная аренда Европы: доходы растут, спрос снижается
SGDWN, Wikimedia Commons, CC BY-SA 4.0
Европейский рынок краткосрочной аренды закончил август 2026 года с необычным сочетанием показателей: выручка на доступную ночь растет, а спрос и загрузка снижаются. RevPAR, то есть выручка на одну доступную для бронирования ночь, прибавил 4,3% год к году и достиг €112,7. Средняя цена забронированной ночи, или ADR, выросла на 7,5%, до €160,1. Число реализованных ночей при этом сократилось на 3,1%, а загрузка опустилась на 2,1 процентного пункта, до 70,4%.
Данные AirDNA, которые приводит TravelDailyNews International, показывают главное изменение рынка: владельцы зарабатывают больше прежде всего за счет повышения ставки, а не благодаря росту числа гостей. Все 20 крупнейших европейских рынков подняли ADR в августе, а заметный рост загрузки показала только Албания.
Доход растет быстрее спроса
За лето, с июня по август, средний RevPAR в Европе вырос на 5,5%, до €105,2. ADR прибавил 7,8%, до €157,2, но загрузка снизилась с 68,3% до 66,9%. Число реализованных ночей сократилось на 2%, до 174,9 млн.
Полный обзор AirDNA показывает, что повышение ставок не объясняется только изменением состава предложения. Индекс Repeat Rent, который сравнивает цены одних и тех же объектов во времени, вырос в августе на 6,1%. Владельцы действующих объектов действительно повышали цены.
Для инвестора эта разница принципиальна. RevPAR измеряет выручку, а не чистую доходность недвижимости. Из нее еще нужно вычесть управление, уборку, комиссии площадок, налоги, содержание объекта и стоимость финансирования. Если цена ночи растет быстрее загрузки, валовая выручка может увеличиваться даже при ослаблении спроса.
Предел такой модели уже виден: рост ADR на 7,5% дал RevPAR только +4,3%. Снижение загрузки забрало значительную часть ценовой прибавки.
Испания и Германия тянут Европу вниз
Общеевропейское снижение спроса оказалось гораздо менее равномерным, чем следует из общей цифры.
Испания обеспечила 68,8% летнего сокращения числа реализованных ночей, Германия — еще 30,5%. Без Испании спрос по Европе снизился бы всего на 0,7%. Если исключить и Германию, показатель практически не изменился бы: −0,02%.
В самой Испании спрос летом сократился на 12,5%, а в августе — на 14,3%. Германия столкнулась с более слабым внутренним спросом на собственные прибрежные направления. В августе немецкий RevPAR снизился на 0,5%, поскольку рост ставки уже не смог компенсировать падение загрузки.
Поэтому тезис о падении краткосрочной аренды во всей Европе был бы слишком широким. Основная часть снижения сосредоточена на двух крупных рынках.
Испания теряет предложение после удаления объявлений
Испания отличается еще и сокращением предложения. В августе количество доступных объектов было на 8,9% ниже прошлогоднего уровня, за лето — на 10,7%.
AirDNA связывает этот сдвиг с удалением объявлений, начавшимся летом 2025 года. Тогда правительство Испании добилось удаления с Airbnb около 65 тыс. объявлений без необходимых лицензий и сообщило еще о 54 728 объявлениях без регистрационного номера, который требовала действовавшая на тот момент национальная схема.
В 2026 году правила изменились. Верховный суд Испании частично отменил королевский указ 1312/2024 и признал недействительными положения о процедуре единой регистрации аренды и обязательной регистрации в реестре собственности или движимого имущества для получения номера, необходимого для размещения объекта на онлайн-платформе.
Решение не отменяет региональные и муниципальные требования к туристическому жилью. Поэтому испанский рынок нельзя описывать ни как полностью дерегулированный, ни как работающий по одной простой национальной лицензии.
На уровне ЕС с 20 мая 2026 года применяется Регламент ЕС 2024/1028 о сборе и обмене данными по краткосрочной аренде. Он стандартизирует передачу данных от платформ властям, но не вводит одинаковые для всей Европы лицензии, лимиты ночей или правила допуска объектов.
Для владельцев это важно и с точки зрения статистики. Удаление слабее работающих объявлений сокращает конкуренцию и одновременно меняет средние показатели оставшегося рынка. Более высокий ADR после удаления части объявлений еще не означает, что туристический спрос вырос.
Север Европы получает больше бронирований
На севере картина противоположная. Летом число реализованных ночей выросло на 7,8% в Швеции, на 7,2% в Финляндии, на 5% в Норвегии и на 4,9% в Дании. В совокупности рынки севернее 55-й параллели прибавили 5,2%.
Будущие бронирования усиливают этот сигнал. На период с сентября по декабрь Финляндия опережает прошлогодний уровень на 22,6%, Дания — на 16,2%, Чехия — на 12,9%, Польша — на 12,5%.
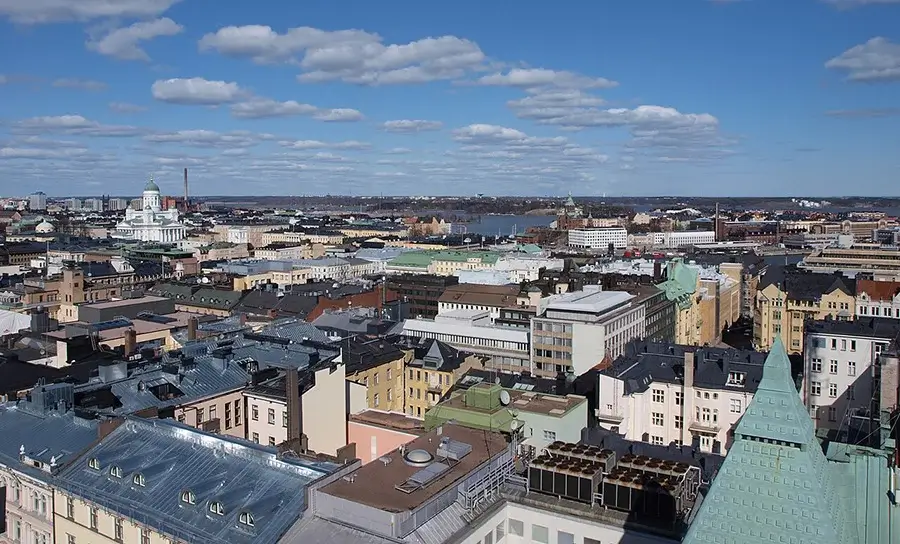
Хельсинки. Финляндия лидирует в Европе по росту бронирований на сентябрь–декабрь 2026 года. Фото: JIP, Wikimedia Commons, CC BY-SA 3.0.

Польша особенно интересна сочетанием спроса и предложения. Летом количество реализованных ночей выросло на 6,4%, а доступных объектов — на 7,9%. Здесь рынок пока расширяется с обеих сторон: растет число вариантов размещения и число гостей.
Финляндия показывает еще более быстрый рост предложения: +11,2% за лето. Это создает другой риск. Сильные будущие бронирования поддерживают рынок сейчас, но если предложение продолжит увеличиваться быстрее спроса, давление на загрузку усилится.
Албания и Черногория забирают спрос у Адриатики
Самый быстрый летний рост спроса среди заметных европейских рынков зафиксирован на восточном побережье Адриатики. В Албании число реализованных ночей увеличилось на 19,7%, в Черногории — на 17,6%.
Албания стала единственным из 20 крупнейших рынков с заметным ростом загрузки в августе: +2,1 процентного пункта. Это более сильный сигнал, чем простой рост ADR, поскольку увеличение выручки поддерживается большим числом забронированных ночей.
Хорватия движется в другую сторону. Летний спрос сократился на 9,6%. Количество бронирований, оформленных летом на будущие даты, снизилось на 13,6%, а только в августе — на 21,2%. Бронирования на сентябрь–декабрь отстают примерно на 8%.
Соседние рынки уже забирают часть этого спроса. По оценке AirDNA, прирост на восточной Адриатике эквивалентен примерно 61% объема, который потеряла Хорватия.
Крупным операторам стало сложнее
Разница видна и по масштабу операторов. Операторы с портфелями от 100 объектов контролировали около 17% европейского спроса и примерно четверть выручки, но на них пришлось 79% летнего сокращения спроса.
У этой группы число реализованных ночей упало на 8,7%, загрузка — на 2,8 процентного пункта, RevPAR вырос только на 2,5%. Владельцы одного объекта, напротив, подняли ADR на 9,5%, а RevPAR — на 7,9%. Операторы с 6–20 объектами увеличили спрос на 2,4%, с 21–99 объектами — на 1,4%.
Из этих цифр нельзя делать вывод, что небольшой владелец всегда эффективнее крупной управляющей компании. Они показывают другое: масштаб сам по себе не защищает от снижения загрузки, особенно если портфель состоит из множества похожих объектов на зрелых рынках.
Где спрос действительно растет
Более устойчивый сигнал дают рынки, где растут и реализованные ночи, и будущие бронирования. К этой группе относятся Финляндия, Дания, Польша и часть Центральной Европы. Албания и Черногория показывают еще более быстрый рост реализованного спроса, но для них выше риск ускоренного расширения предложения и сезонности.
Испания находится в другой категории: там сокращаются и спрос, и предложение, а правовые изменения меняют состав рынка. Хорватия сталкивается с падением фактического спроса и новых бронирований одновременно с ростом соседних направлений.
Большинство остальных крупных рынков находится между этими сценариями. Выручка увеличивается благодаря более высокой цене ночи, но загрузка не подтверждает сопоставимого роста спроса.
Что это значит для инвестора
В 2026 году рост RevPAR уже нельзя использовать как достаточный аргумент в пользу покупки объекта под краткосрочную аренду.
Если RevPAR прибавляет 4,3% при снижении спроса на 3,1%, нужно смотреть на источник роста. Повышение ставки может поддержать выручку, но у него есть предел, особенно если число объектов продолжает увеличиваться.
На растущих рынках Северной, Центральной и Юго-Восточной Европы главным риском становится скорость расширения предложения. В Испании к экономике объекта добавляется сложная система региональных и муниципальных правил. В Хорватии — усиливающаяся конкуренция соседних направлений.
Карта краткосрочной аренды Европы все меньше совпадает с привычной картой массового туризма. Самый посещаемый рынок не обязательно дает лучший рост спроса, а высокая средняя ставка не гарантирует высокой чистой доходности.
Получите консультацию об инвестициях в недвижимость у экспертов International Investment
FAQ: краткосрочная аренда Европы в 2026 году
Где спрос на краткосрочную аренду растет быстрее всего?
Летом 2026 года среди лидеров были Албания (+19,7% реализованных ночей), Черногория (+17,6%), Швеция (+7,8%), Финляндия (+7,2%) и Польша (+6,4%). Финляндия, Дания, Чехия и Польша также показывают сильный рост бронирований на сентябрь–декабрь.
Почему RevPAR растет, если спрос падает?
В августе ADR вырос на 7,5%, а загрузка снизилась на 2,1 процентного пункта. Более высокая цена ночи перекрыла часть потери загрузки, поэтому RevPAR прибавил 4,3%.
Где спрос снижается сильнее?
Основной вклад в общеевропейское снижение дают Испания и Германия. Хорватия выделяется более слабой динамикой новых и будущих бронирований.
Как правила Airbnb влияют на доходность в Европе?
Единого режима для всей Европы нет. ЕС регулирует сбор и обмен данными, а лицензии, ограничения и условия работы зависят от национальных, региональных и муниципальных правил. Испания показывает, что изменение правил может быстро сократить предложение и изменить показатели оставшихся объектов.